
Açılış
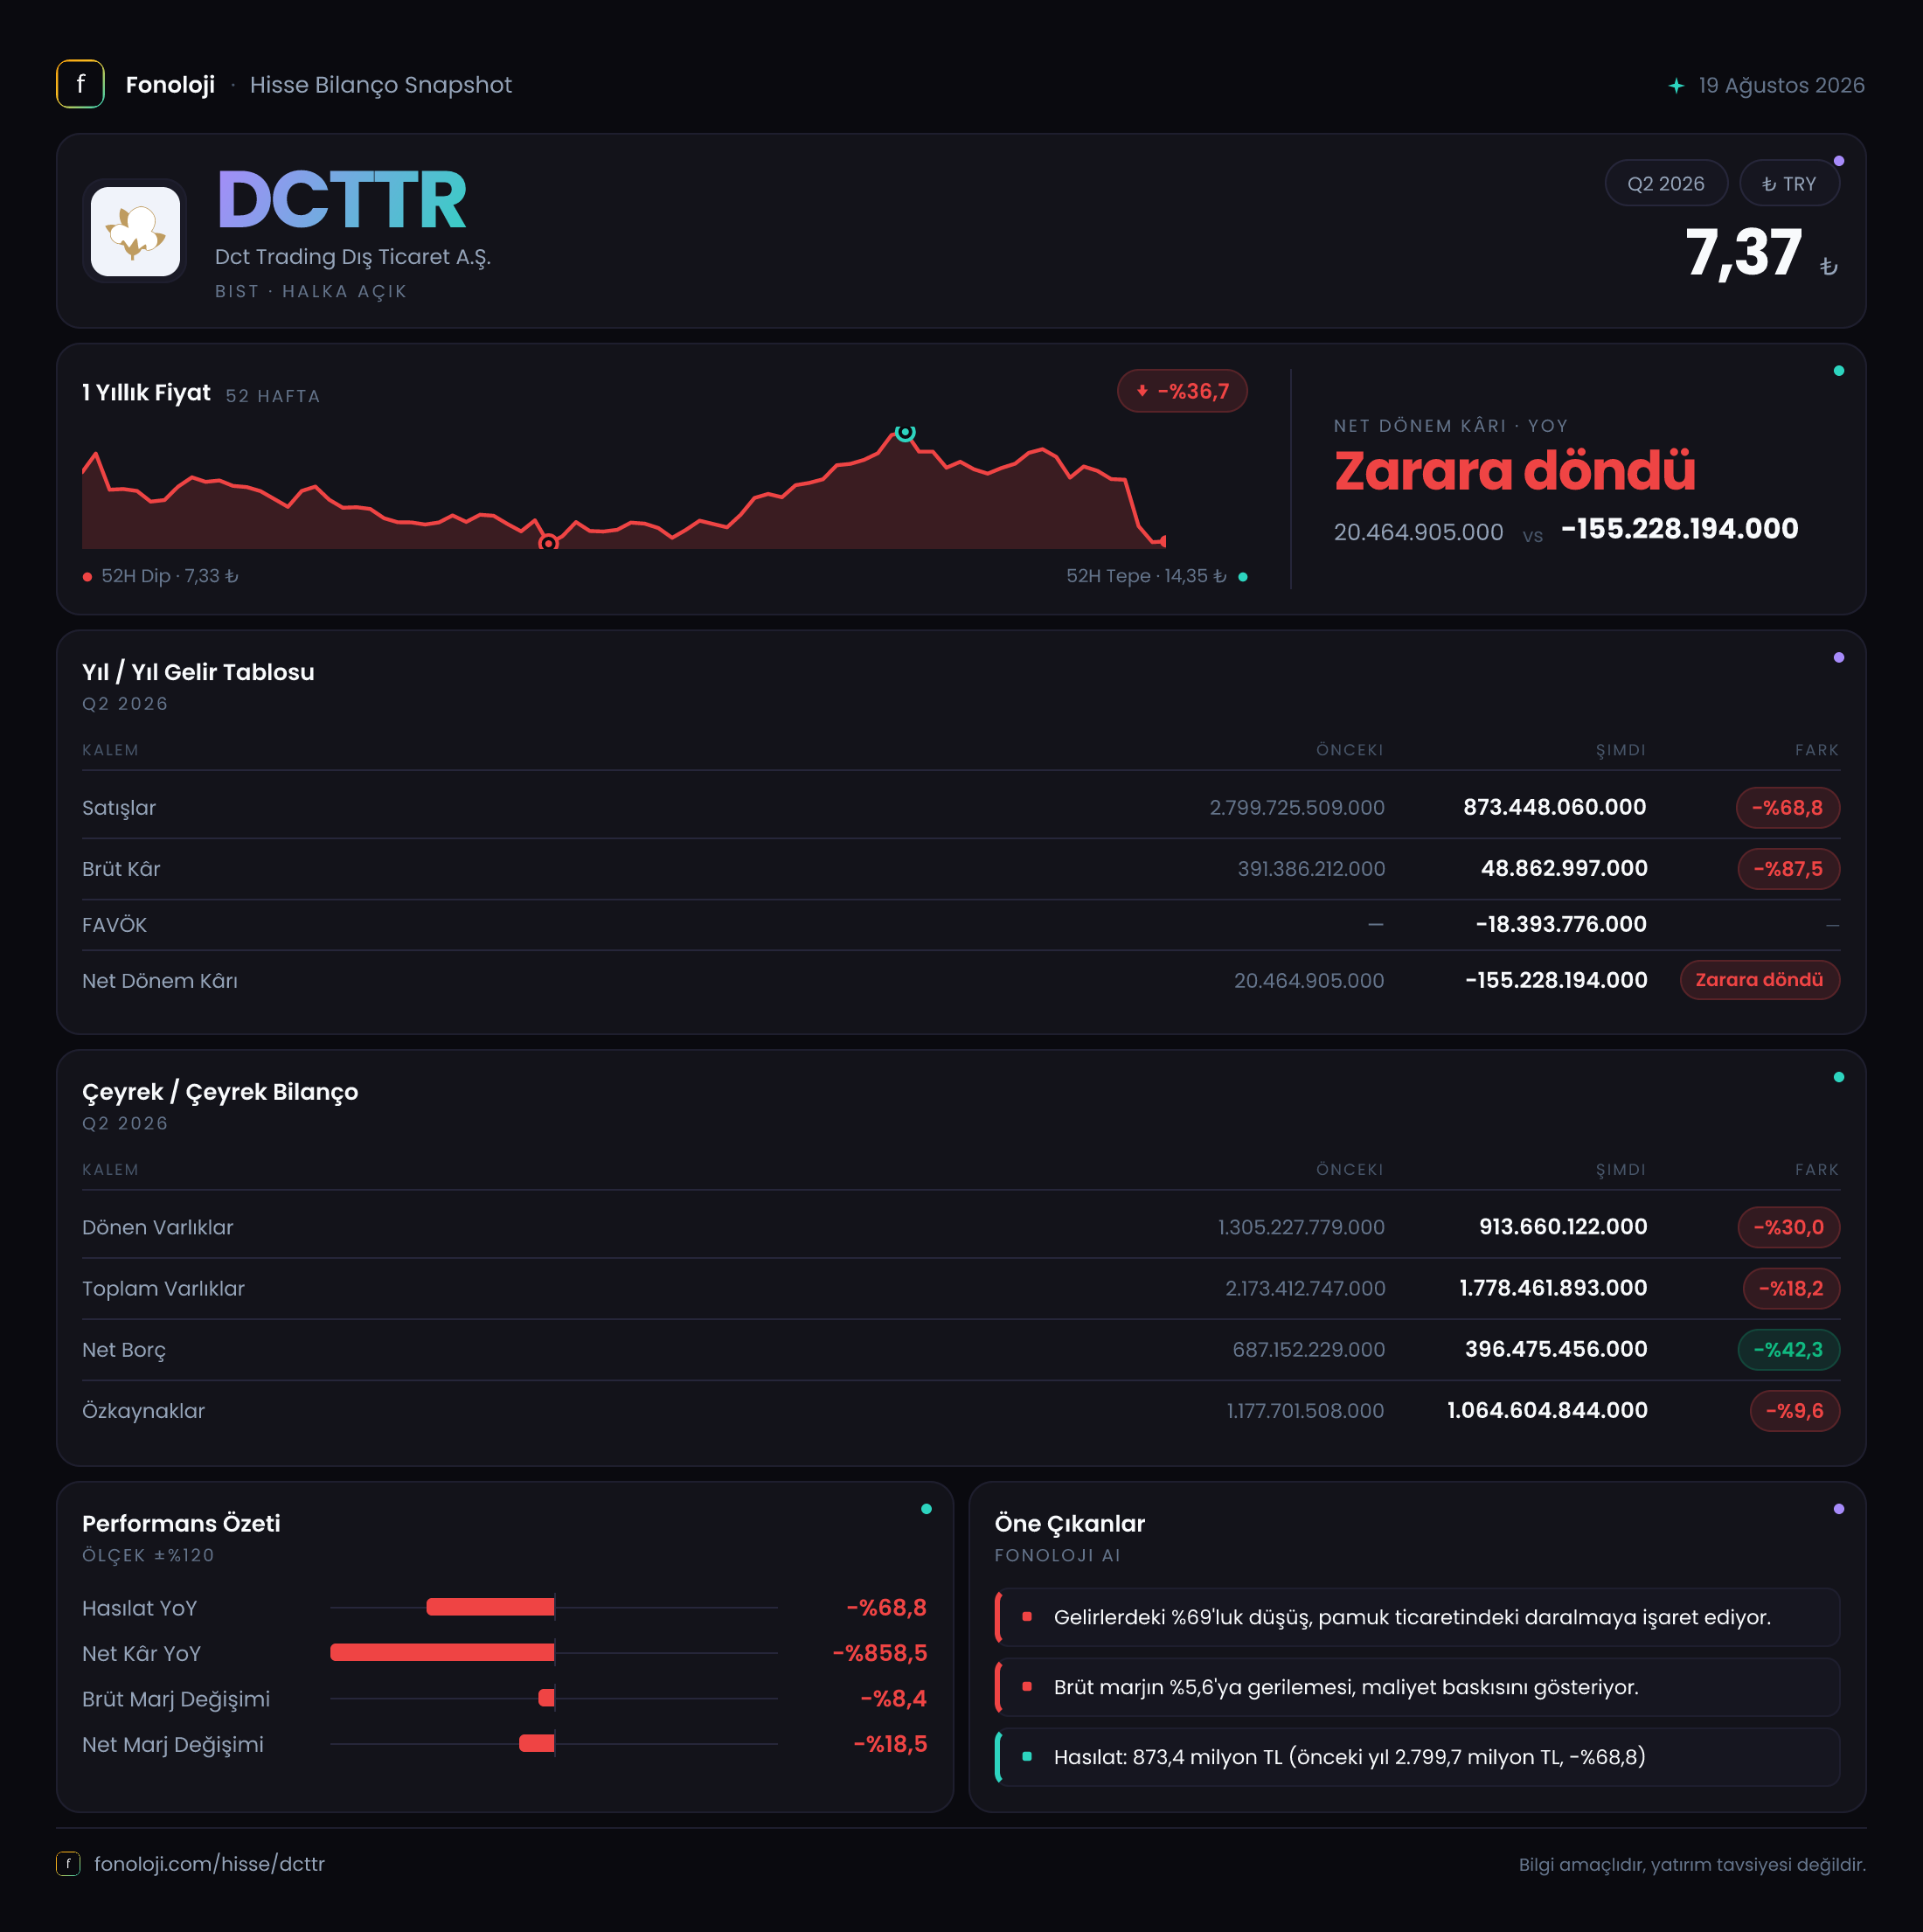
DCT Trading Dış Ticaret, dış ticaret faaliyetleri üzerinden büyüme arayan; dolayısıyla satış hacmi, emtia fiyatları, kur hareketleri ve işletme sermayesi döngüsüne duyarlı bir şirket görünümünde. 2026/6AB finansalları, şirketin geçen yılın aynı dönemine kıyasla belirgin biçimde küçüldüğünü ve bu küçülmenin kârlılık üzerinde daha sert bir baskı yarattığını gösteriyor. Satışlar %68,8 gerilerken brüt kârın %87,5 düşmesi, yalnızca hacim kaybına değil, marjların da bozulduğuna işaret ediyor. Net borçtaki düşüş olumlu bir bilanço gelişmesi olsa da faaliyet tarafındaki zayıflık, bu dönemin ana hikâyesini oluşturuyor.
Buradaki karşılaştırmalar altı aylık ara dönem verilerine dayanıyor. Bilanço kalemleri ise önceki yıl sonu olan 2025/12 ile kıyaslanıyor; bu nedenle gelir tablosundaki yıllık daralma ile bilançodaki dönemsel değişimleri aynı çerçevede değerlendirmemek gerekiyor.
Satış Hikayesi
DCTTR’nin satışları 873,4 milyon TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 2,8 milyar TL’ye göre %68,8 azaldı. Bu, şirketin yaklaşık 1,9 milyar TL tutarında satış hacmi kaybettiği anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların bu denli gerilemesi, reel açıdan bakıldığında çok daha sert bir daralmaya işaret eder. Yani şirket yalnızca enflasyonun üzerinde büyüyememiş değil; nominal satışlarını da geçen yılın oldukça altında bırakmış durumda.
Dış ticaret şirketlerinde satışlar, tek başına yeterli bir performans göstergesi değildir. Emtia fiyatları ve kur hareketleri satışların nominal büyüklüğünü hızlı biçimde değiştirebilir. Ancak burada satış düşüşüne brüt kârın çok daha hızlı gerilemesi eşlik ediyor. Bu nedenle 2026’nın ilk altı ayında mesele yalnızca daha düşük ticaret hacmi değil; aynı zamanda daha düşük kârlı işlemler, zayıf fiyatlama veya maliyet baskısı olabilir.
Çeyreklik detay paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl bir seyir izlediğini net biçimde görmek mümkün değil. Bu nedenle toparlanmanın başlayıp başlamadığını değerlendirmek için bir sonraki ara dönem raporunda çeyreklik satış trendinin açıklanması kritik olacak. Özellikle satışların yeniden artması kadar, bu artışın hangi marjla gerçekleştiği de izlenmeli.
Kârlılık
Brüt kâr 48,9 milyon TL olurken geçen yılın aynı dönemindeki 391,4 milyon TL’ye göre %87,5 düştü. Satışlardaki düşüşten daha sert olan bu gerileme, brüt marjın belirgin şekilde bozulduğunu gösteriyor. Şirketin brüt marjı yaklaşık %5,6 seviyesine inerken geçen yıl aynı dönemde bu oran yaklaşık %14,0 idi. Başka bir ifadeyle DCTTR, geçen yıl her 100 TL’lik satıştan yaklaşık 14 TL brüt kâr üretirken bu yıl aynı satış tutarından yalnızca 5,6 TL bırakabilmiş.
Bu marj kaybı, faaliyet giderleri üzerinde de baskı yaratmış görünüyor. FAVÖK -18,4 milyon TL seviyesinde gerçekleşti. Satışlara oranlandığında FAVÖK marjı yaklaşık -%2,1 oluyor. Şirket satış yapmasına rağmen ana faaliyetlerinden pozitif operasyonel nakit yaratma potansiyelini temsil eden bu ölçekte zarar açıklamış durumda. Geçen yılın FAVÖK verisi paylaşılmadığı için yıllık marj karşılaştırması yapılamıyor; ancak mevcut dönemde brüt kârın sınırlı kalması ve FAVÖK’ün negatife geçmesi, operasyonel kaldıraç açısından önemli bir uyarı.
Net dönem zararı 155,2 milyon TL oldu. Geçen yıl aynı dönemde 20,5 milyon TL net kâr açıklayan şirketin sonuçları böylece kârdan zarara döndü. Net zarar marjı yaklaşık -%17,8 seviyesinde. Bu oran, operasyonel zararın yanı sıra finansman giderleri, vergi ve enflasyon muhasebesi gibi kalemlerin de net sonucu aşağı çektiğini düşündürüyor; ancak bu kalemlerin tamamı paylaşılmadığı için zararın bileşenlerini kesin olarak ayırmak mümkün değil.
Bilanço Sağlığı
Toplam varlıklar, 2025 yıl sonundaki 2,2 milyar TL’den 1,8 milyar TL’ye gerileyerek %18,2 azaldı. Bu daralmanın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 1,3 milyar TL’den 913,7 milyon TL’ye inerken düşüş %30 seviyesinde gerçekleşti. Bu tablo; ticari alacaklar, stoklar veya nakit gibi işletme sermayesi kalemlerinde küçülme yaşanmış olabileceğine işaret eder, fakat alt kırılım verilmediğinden hangi kalemin belirleyici olduğu söylenemez.
Duran varlıklar ise 864,8 milyon TL ile önceki dönemki 868,2 milyon TL’ye oldukça yakın kaldı. Bu durum, bilanço küçülmesinin yatırım varlıklarından çok kısa vadeli operasyonel varlıklardan kaynaklandığını gösteriyor.
Net borç 687,2 milyon TL’den 396,5 milyon TL’ye düşerek %42,3 geriledi. Yaklaşık 290,7 milyon TL’lik bu azalış, finansal risk açısından olumlu. Net borcun özkaynaklara oranı da kabaca %57’den %36’ya gerilemiş durumda. Ancak bu iyileşmenin faaliyet kârlılığıyla desteklenip desteklenmediği önemli; çünkü negatif FAVÖK nedeniyle net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz. FAVÖK negatifken bu rasyoyu kullanmak, borçluluk riskini olduğundan farklı gösterebilir.
Özkaynaklar 1,2 milyar TL’den 1,1 milyar TL’ye gerileyerek %9,6 azaldı. Net zarar özkaynakları aşağı çekerken, borçtaki azalış bilanço üzerindeki baskıyı kısmen dengelemiş. Yine de faaliyet zararının devam etmesi halinde özkaynak erimesi yeniden hızlanabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 93,5 milyon TL oldu. Geçen yıl aynı dönemdeki 122,3 milyon TL’lik zarara göre bu kalemde %23,5 iyileşme var. Bu, enflasyon muhasebesinin net parasal pozisyon üzerindeki olumsuz etkisinin azaldığını gösteriyor; ancak şirket açısından hâlâ net sonucu aşağı çeken önemli bir unsur.
Net parasal pozisyon zararı, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin enflasyon ortamında aleyhte çalıştığını ifade eder. Yüksek enflasyonda nakit ve benzeri parasal varlıkları yüksek olan şirketler reel değer kaybederken, parasal borçlar taşıyan şirketler muhasebesel olarak avantaj sağlayabilir. DCTTR’de bu kalemin negatif olması, mevcut parasal pozisyonun enflasyon karşısında şirket aleyhine sonuç ürettiğini ortaya koyuyor.
Bununla birlikte zarar geçen yıla göre azalmış olsa da net dönem zararının önemli bir bölümünü açıklayabilecek büyüklükte. Dolayısıyla faaliyet marjları toparlanmadan yalnızca TAS 29 etkisinin azalması, net kâra dönüş için yeterli olmayacaktır.
Yatırımcı için Ne Anlama Geliyor?
DCTTR’nin 2026/6AB görünümünde fırsat ve riskler aynı anda bulunuyor:
- Fırsat: Net borcun %42,3 azalması ve net borç/özkaynak oranının gerilemesi, bilanço riskinin geçen yıl sonuna göre hafiflediğini gösteriyor.
- Risk: Satışların %68,8, brüt kârın ise %87,5 düşmesi, şirketin mevcut iş hacmini kârlı biçimde sürdüremediğini ortaya koyuyor.
- Kritik eşik: Brüt marjın %5,6’dan yeniden çift haneli seviyelere çıkıp çıkamayacağı, toparlanmanın kalitesini belirleyecek.
- İzlenecek veri: FAVÖK’ün yeniden pozitife dönmesi, dönen varlıkların nasıl değiştiği ve net borç azalmasının sürdürülebilir olup olmadığı önümüzdeki raporlarda takip edilmeli.
Özetle DCTTR’de bilanço tarafında borç azaltımı olumlu bir sinyal verirken, gelir tablosu şirketin asıl sorununu açık biçimde gösteriyor: satış hacmi daralmış, brüt marj çökmüş ve operasyonel kârlılık negatife dönmüş. Yatırımcı açısından kalıcı bir iyileşme sinyali ancak satışların toparlanması, brüt marjın güçlenmesi ve FAVÖK’ün pozitife geçmesiyle ortaya çıkacaktır. Bu aşamada net borçtaki düşüş önemli bir tampon sağlasa da tek başına yatırım tezini desteklemek için yeterli değil.
Yatırım tavsiyesi değildir.