
Açılış
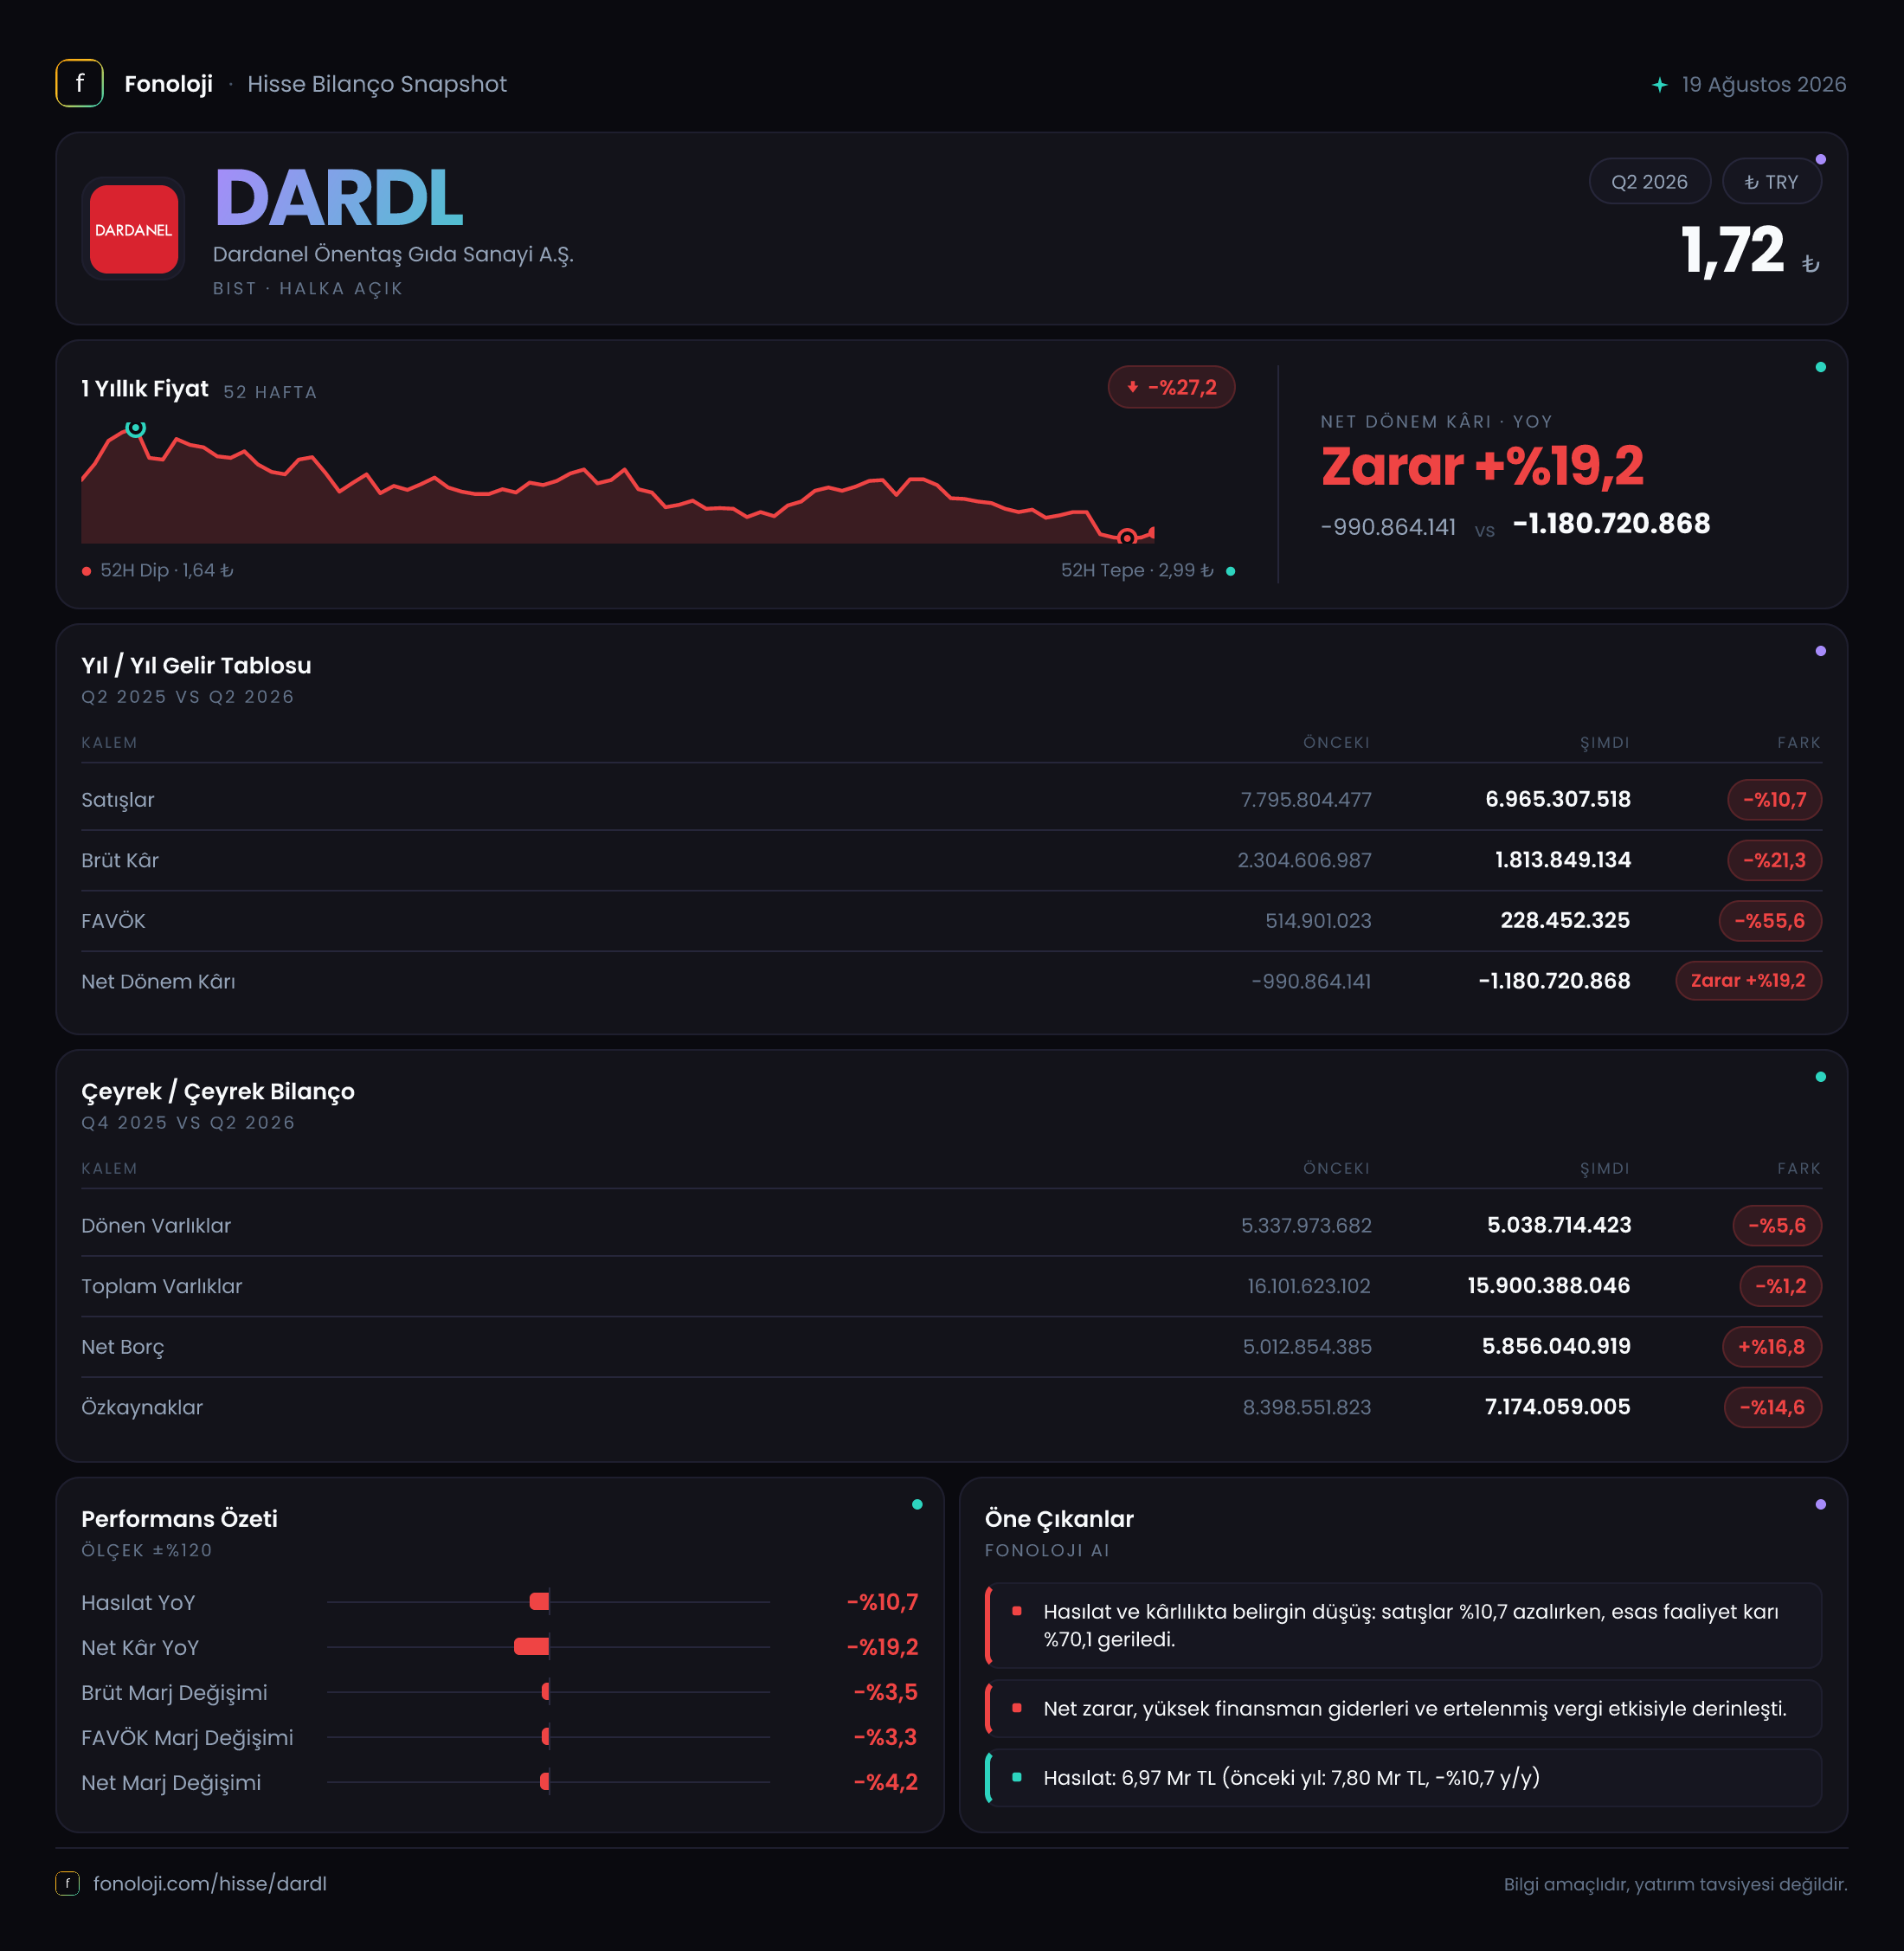
Dardanel, başta ton balığı olmak üzere işlenmiş deniz ürünleri ve gıda ürünleriyle faaliyet gösteren, gelirleri hem iç tüketim hem de ihracat dinamiklerinden etkilenen bir şirket. 2026/6AB sonuçları, operasyonel tarafta belirgin bir yavaşlama ve marj kaybına işaret ediyor: satışlar 7,0 milyar TL ile geçen yılın aynı dönemindeki 7,8 milyar TL’nin %10,7 altında kalırken, FAVÖK’teki gerileme %55,6 ile çok daha sert gerçekleşmiş.
Bu tablo, yalnızca satış hacmi veya ciro baskısını değil, aynı zamanda maliyetlerin satışlardan daha hızlı arttığını ve şirketin operasyonel kârlılık üretme kapasitesinin zayıfladığını gösteriyor. Net zarar ise 1,2 milyar TL seviyesine yükselmiş durumda. Bilanço tarafında da net borcun artması ve özkaynakların gerilemesi, faaliyet performansındaki zayıflığın finansal yapıya yansıdığını ortaya koyuyor.
Satış Hikayesi
Dardanel’in altı aylık satışları geçen yılın aynı dönemine göre %10,7 azalarak 7,0 milyar TL’ye geriledi. Nominal olarak dahi küçülme görülmesi, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha dikkat çekici. Başka bir ifadeyle şirket, yalnızca fiyat artışlarıyla büyüme sağlayamamış; satış hacmi, ürün karması, ihracat performansı veya dağıtım kanallarından en az birinde reel baskı oluşmuş olabilir.
Burada önemli nokta, cironun düşüşünün brüt kâr ve FAVÖK’teki düşüşten daha sınırlı kalması. Satışlar %10,7 gerilerken brüt kâr %21,3, FAVÖK ise %55,6 azalmış. Bu fark, şirketin satışlarını korumaya çalışırken kârlılıktan taviz verdiğini veya hammadde, ambalaj, enerji, lojistik ve işçilik maliyetlerindeki baskıyı fiyatlara tam olarak yansıtamadığını düşündürüyor.
Çeyreklik veri sunulmadığı için 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi veya satışlardaki toparlanmanın başlayıp başlamadığını ölçmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle ikinci çeyrek satışlarının ilk çeyreğe göre seyri, yurtiçi-yurtdışı kırılımı ve hacim ile fiyat etkisinin ayrıştırılması önem taşıyacak.
Kârlılık
Dardanel’in brüt kârı 1,8 milyar TL olarak gerçekleşti. Satışlara oranlandığında brüt kâr marjı yaklaşık %25,7 seviyesinde. Geçen yıl aynı dönemde brüt kâr 2,3 milyar TL, brüt marj ise yaklaşık %29,5 idi. Dolayısıyla marjda yaklaşık 3,8 puanlık bir gerileme söz konusu. Bu, cirodaki düşüşün ötesinde, ürün başına veya satış birimi başına elde edilen katkının azaldığını gösteriyor.
FAVÖK 228,5 milyon TL’ye inerken FAVÖK marjı yaklaşık %3,3 seviyesine geriledi. Geçen yıl aynı dönemde FAVÖK marjı yaklaşık %6,6 idi. Marjın neredeyse yarıya inmesi, genel ve operasyonel giderlerin satışlara oranla daha ağır hale geldiğini gösteriyor. Brüt marjdaki daralmanın FAVÖK marjına daha sert yansıması, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de kârlılığı baskıladığını düşündürüyor.
Net zarar 1,2 milyar TL olurken geçen yılın aynı dönemindeki 990,9 milyon TL’lik zarara göre zarar tutarı %19,2 arttı. Net zarar marjı yaklaşık -%17,1 seviyesinde; bu oran geçen yıl yaklaşık -%12,7 idi. Böylece şirket, operasyonel kârlılıktaki zayıflığı finansman giderleri, enflasyon muhasebesi ve diğer faaliyet dışı kalemlerle telafi edememiş.
Özetle, kârlılık zincirinin her halkasında bozulma var: satışlar geriliyor, brüt marj daralıyor, FAVÖK marjı daha hızlı düşüyor ve sonuçta net zarar büyüyor. Bu aşamada yatırım tezinin güçlenmesi için yalnızca ciro artışı değil, brüt marjın ve FAVÖK marjının birlikte toparlanması gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %1,2 azalarak 15,9 milyar TL’ye geriledi. Bu sınırlı bir küçülme gibi görünse de varlıkların dağılımı daha fazla bilgi veriyor. Dönen varlıklar %5,6 düşüşle 5,0 milyar TL’ye inerken duran varlıklar %0,9 artışla 10,9 milyar TL’ye yükselmiş. Bu durum, kısa vadeli likidite unsurlarında daralma yaşanırken uzun vadeli varlık tabanının büyük ölçüde korunduğunu gösteriyor.
Net borç 5,9 milyar TL’ye çıkarak önceki yıl sonuna göre %16,8 arttı. Buna karşılık FAVÖK, yıllık karşılaştırmada 514,9 milyon TL’den 228,5 milyon TL’ye geriledi. Rapordaki altı aylık FAVÖK ile basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 25,8 kat seviyesine geliyor. Bu oran yıllıklandırılmış bir FAVÖK üzerinden hesaplanmadığı için doğrudan standart kaldıraç ölçümü olarak kullanılmamalı; ancak operasyonel kâr üretiminin borca kıyasla ne kadar zayıf kaldığını net biçimde gösteriyor.
Özkaynaklar 8,4 milyar TL’den 7,2 milyar TL’ye düşerek %14,6 geriledi. Toplam varlıklar yatay kalırken özkaynakların azalması, şirketin finansal tamponunun zayıfladığını gösteriyor. Bu yapı, faiz ve kur koşullarına karşı hassasiyeti artırabilir; özellikle FAVÖK toparlanmadığı sürece borçların çevrilmesi yatırımcıların yakından izlemesi gereken başlık olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 178,1 milyon TL olarak gerçekleşti ve geçen yılki 323,7 milyon TL’ye göre %45 azaldı. Enflasyon muhasebesi kapsamında bu kalem, parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyan muhasebesel bir düzeltmedir. Dolayısıyla doğrudan nakit yaratımı veya şirketin operasyonel performansı anlamına gelmez.
Bu kalemin geçen yıla göre 145,6 milyon TL azalması, net zararı sınırlayan enflasyon muhasebesi etkisinin zayıfladığını gösteriyor. Ancak raporda parasal varlık ve yükümlülüklerin ayrıntılı bileşimi paylaşılmadığı için değişimin hangi bilanço kalemlerinden kaynaklandığını kesin olarak söylemek mümkün değil. Yatırımcı açısından kritik nokta şu: TAS 29 kaynaklı pozitif etki, zayıflayan FAVÖK’ü telafi edecek ölçüde güçlü değil ve şirketin temel faaliyet performansı hâlâ belirleyici risk unsuru.
Yatırımcı için Ne Anlama Geliyor?
Dardanel’in 2026/6AB sonuçları, büyümeden çok kârlılık ve bilanço dayanıklılığı sorunlarına işaret ediyor. Fırsat tarafında, satışların yeniden büyümesi ve fiyatlama gücünün toparlanması halinde düşük seviyeye gerileyen FAVÖK marjında operasyonel kaldıraç etkisi görülebilir. Ancak bunun gerçekleşmesi için maliyet baskısının hafiflemesi, ürün karmasının iyileşmesi ve borç artışının durması gerekiyor.
Riskler ise daha somut:
- %10,7 ciro düşüşü, yüksek enflasyon ortamında reel daralma ihtimalini güçlendiriyor.
- Brüt marjın yaklaşık %29,5’ten %25,7’ye gerilemesi, maliyetlerin fiyatlara tam yansıtılamadığını gösteriyor.
- FAVÖK marjının yaklaşık %6,6’dan %3,3’e düşmesi, operasyonel tamponu zayıflatıyor.
- Net borcun %16,8 artması ve özkaynakların %14,6 azalması, finansal riskin yükseldiğine işaret ediyor.
- Çeyreklik veri bulunmadığından toparlanmanın başlayıp başlamadığı henüz doğrulanamıyor.
Bu nedenle Dardanel’de izlenmesi gereken ana gösterge yalnızca satış büyümesi değil; FAVÖK marjının yeniden yükselmesi, net borcun kontrol altına alınması ve özkaynak erimesinin durması olacak. Bu üç başlıkta iyileşme görülmeden, net parasal pozisyonun sağladığı muhasebesel katkı tek başına yatırım tezini güçlendirmiyor.
Yatırım tavsiyesi değildir.