
Açılış
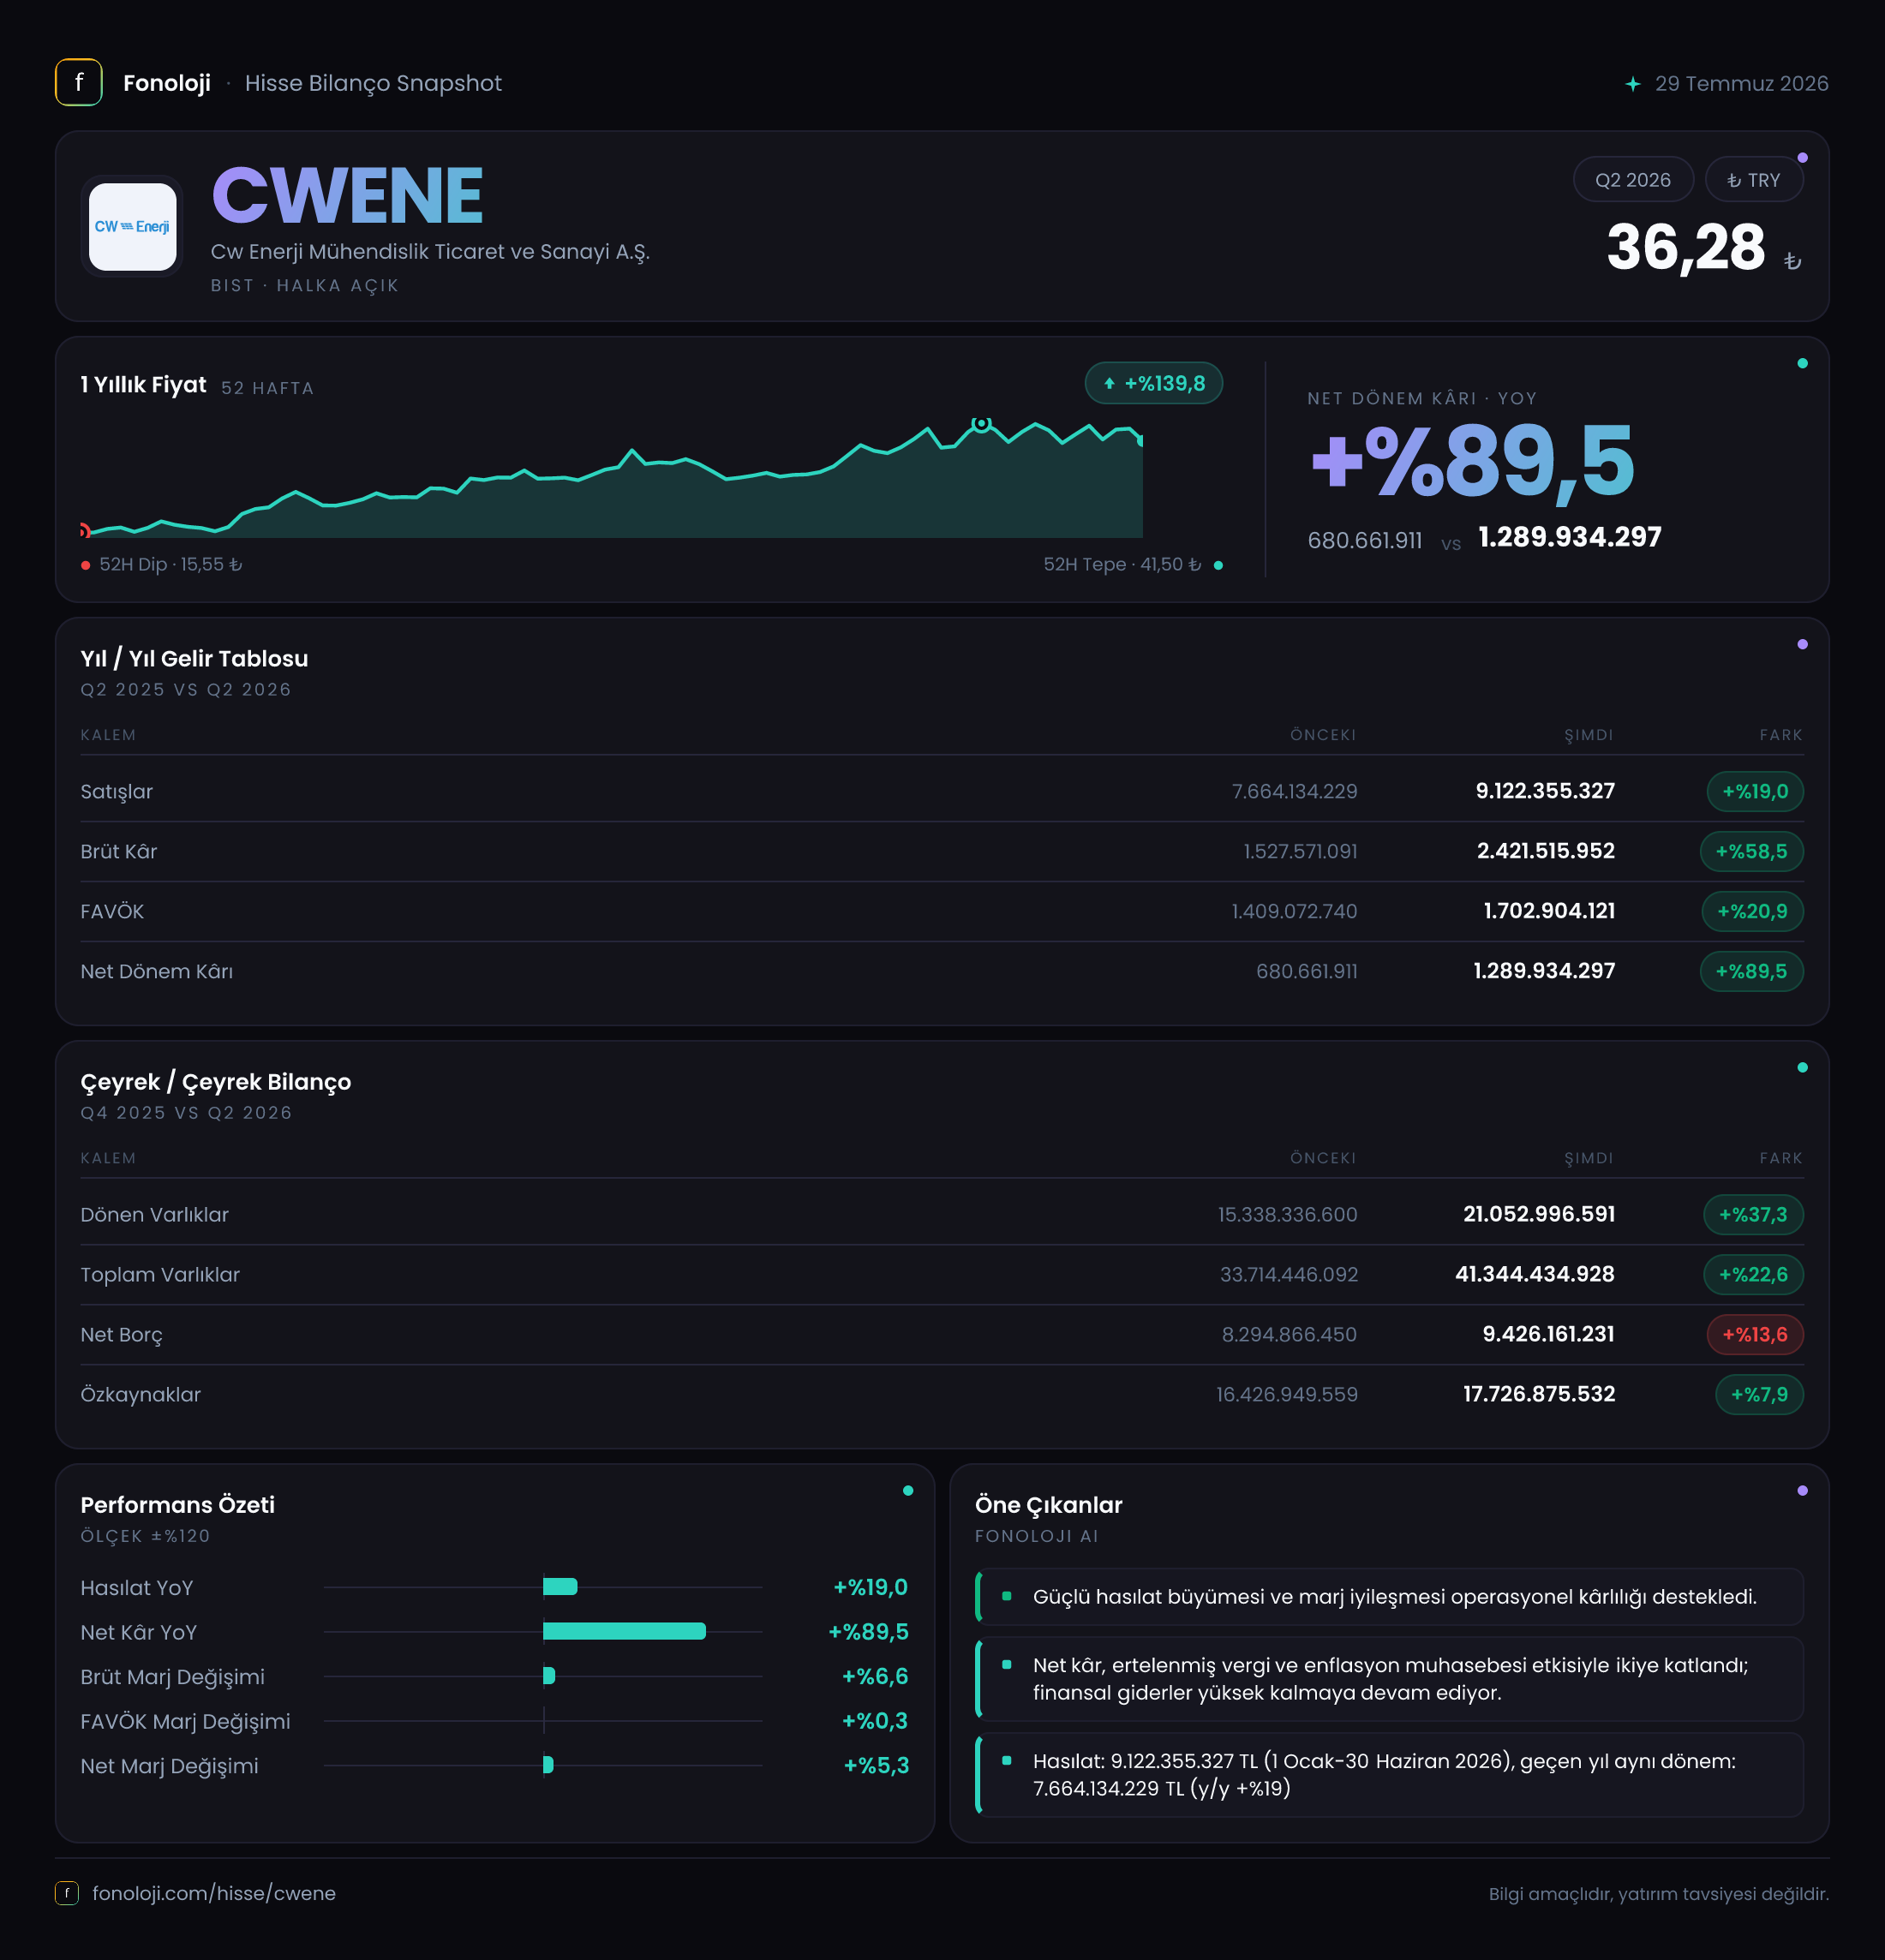
CW Enerji, güneş paneli ve güneş enerjisi sistemleri alanında mühendislik, üretim ve ticari faaliyetler yürüten bir şirket olarak 2026’nın ilk altı ayında büyümesini sürdürmüş görünüyor. Ancak dönemin ana hikâyesi yalnızca satışların artması değil; brüt kâr ve FAVÖK’teki yükselişin satış büyümesini belirgin biçimde aşması. Satışlar %19 artarken FAVÖK’ün %78,7, net dönem kârının ise %89,5 yükselmesi, operasyonel kârlılıkta ciddi bir toparlanmaya işaret ediyor. Buna karşılık net parasal pozisyonun 634 milyon TL seviyesine çıkması, net kâr artışının önemli bir bölümünün enflasyon muhasebesi etkisiyle desteklendiğini gösteriyor.
Satış Hikayesi
CWENE’nin satışları, geçen yılın aynı dönemindeki 7,7 milyar TL seviyesinden 9,1 milyar TL’ye yükseldi. Nominal olarak 1,4 milyar TL’lik artış anlamına gelen bu performans, yüzeyde olumlu olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesinin reel olarak enflasyonun gerisinde kaldığı görülüyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş olsa da, bu artışın tamamı gerçek hacim büyümesi olarak okunmamalı.
Bu noktada ürün fiyatları, panel ve ekipman maliyetleri, kur hareketleri ve satış karması belirleyici olacaktır. Güneş enerjisi sektöründe satışların yalnızca adet bazında değil, proje büyüklüğü ve ürün karması üzerinden de değişebildiği unutulmamalı. Dolayısıyla %19’luk ciro büyümesi, enflasyon karşısında güçlü bir reel büyüme göstermiyor; ancak kârlılık tarafındaki gelişme satış kalitesinin veya maliyet yönetiminin iyileştiğine işaret ediyor.
Çeyreklik veri tarafında elimizde yalnızca 2025/3 ve 2025/6 dönemleri bulunuyor. Bu verilere göre satışlar 3,5 milyar TL’den 4,1 milyar TL’ye yükselmiş. Bu, ikinci çeyrekte ilk çeyreğe göre yaklaşık %17’lik bir artışa karşılık geliyor. Ancak mevcut raporda 2026’nın ilk ve ikinci çeyrek ayrımı verilmediği için son dönemde ivmenin hızlanıp hızlanmadığını veya satışların hangi çeyrekte yoğunlaştığını kesin olarak değerlendirmek mümkün değil. Güncel çeyreklik trend için şirketin dokuz aylık raporunu beklemek gerekecek.
Kârlılık
Şirketin en dikkat çekici gelişmesi kârlılık marjlarında görülüyor. Brüt kâr, geçen yılın aynı dönemindeki 1,5 milyar TL’den 2,4 milyar TL’ye yükselirken artış oranı %58,5 oldu. Böylece brüt kâr marjı yaklaşık %19,5’ten %26,4’e çıktı. Satışlar enflasyonun gerisinde kalırken brüt marjın yaklaşık 6,9 puan iyileşmesi, maliyetlerin satış fiyatlarına göre daha kontrollü yönetildiğini veya daha yüksek marjlı ürün/projelerin ağırlık kazandığını düşündürüyor.
FAVÖK de 1,1 milyar TL’den 2,0 milyar TL’ye çıkarak %78,7 büyüdü. FAVÖK marjı ise %14,3’ten %22,0’ye yükseldi. Bu, faaliyet giderlerinin satışlara oranla daha yavaş arttığını ve operasyonel kaldıraç etkisinin güçlendiğini gösteriyor. Brüt marjdaki iyileşmenin FAVÖK marjına da yansıması, kârlılık artışının yalnızca muhasebesel bir sonuç olmadığını; esas faaliyet seviyesinde de belirgin bir iyileşme bulunduğunu ortaya koyuyor.
Net dönem kârı 680,7 milyon TL’den 1,3 milyar TL’ye yükseldi ve artış %89,5 oldu. Net kâr marjı da yaklaşık %8,8’den %14,3’e çıktı. Bununla birlikte net kâr artışını doğrudan faaliyet performansına eşitlememek gerekir. Net parasal pozisyonun -12,7 milyon TL’den pozitif 634,0 milyon TL’ye dönmesi, vergi öncesi ve net kâr seviyesinde güçlü bir ek katkı yaratmış durumda. Bu nedenle yatırımcı, FAVÖK’teki %78,7’lik büyümeyi operasyonel performans için daha temiz bir gösterge olarak izlemeli; net kârdaki %89,5’lik artışı ise enflasyon muhasebesi etkisiyle birlikte değerlendirmeli.
Bilanço Sağlığı
CWENE’nin toplam varlıkları önceki dönem sonundaki 33,7 milyar TL’den 41,3 milyar TL’ye yükseldi. %22,6’lık artış, şirketin bilanço ölçeğinin genişlediğini gösteriyor. Bu büyümenin ana kaynağı dönen varlıklar olmuş; dönen varlıklar 15,3 milyar TL’den 21,1 milyar TL’ye çıkarak %37,3 arttı. Stoklar, ticari alacaklar ve nakit benzeri kalemlerin dağılımı verilmediği için bu artışın ne kadarının likit, ne kadarının işletme sermayesine bağlı olduğunu ayrıntılı biçimde ölçemiyoruz.
Duran varlıklar da 18,4 milyar TL’den 20,3 milyar TL’ye çıkarak %10,4 büyüdü. Bu artış, üretim kapasitesi veya uzun vadeli yatırımların sürdüğünü gösterebilir; ancak yatırım harcamalarının geri dönüş süresi ve kapasite kullanım oranı için ek bilgi gerekiyor.
Özkaynaklar 16,4 milyar TL’den 17,7 milyar TL’ye yükselerek %7,9 arttı. Buna karşın varlıklar özkaynaklardan daha hızlı büyüdüğü için özkaynakların toplam varlıklara oranı yaklaşık %48,7’den %42,9’a geriledi. Bu, bilanço büyümesinde borç ve diğer yükümlülüklerin payının arttığını gösteren bir sinyal.
Net borç ise 8,3 milyar TL’den 9,4 milyar TL’ye yükseldi; artış %13,6 oldu. Net borç/FAVÖK oranı, dönemsel FAVÖK kullanıldığında yaklaşık 4,7x seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık 7,5x idi. Dolayısıyla borç tutarı artmış olsa da operasyonel kârlılıktaki daha güçlü artış sayesinde borçluluk oranı iyileşmiş. Yine de bu hesaplama altı aylık FAVÖK’e dayandığı için yıllıklandırılmış klasik kaldıraç oranıyla karıştırılmamalı; borcun vadesi, faiz yapısı ve nakit akışı ayrıca takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun 634 milyon TL seviyesinde pozitif katkı üretmesi, CWENE’nin net kârında önemli bir rol oynuyor. Geçen yıl aynı dönemde bu kalem 12,7 milyon TL negatif iken, bu dönemde güçlü biçimde pozitife dönmüş. Bu değişim, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon muhasebesi açısından farklılaştığını gösteriyor.
Pozitif net parasal pozisyon, yüksek enflasyon ortamında muhasebesel olarak kârı destekleyebilir; ancak bu kalem doğrudan kasaya giren nakit veya sürdürülebilir operasyonel gelir değildir. Bu nedenle 1,3 milyar TL’lik net kârın ne kadarının ana faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği yatırımcı açısından kritik. FAVÖK’ün güçlü artışı olumlu bir temel oluşturuyor, fakat net parasal kazancın önümüzdeki dönemlerde aynı ölçekte devam edeceği varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
CWENE’nin bu ara dönem sonuçları, satış büyümesinden çok marj genişlemesi ile öne çıkıyor. Satışlar enflasyonun altında büyürken brüt marjın %19,5’ten %26,4’e, FAVÖK marjının ise %14,3’ten %22,0’ye yükselmesi şirketin maliyet, ürün karması veya proje seçimi tarafında belirgin bir iyileşme yakaladığını gösteriyor.
Öne çıkan fırsatlar şunlar:
- FAVÖK büyümesinin ciro büyümesini aşması, operasyonel verimlilik açısından güçlü bir sinyal.
- Net borç artmasına rağmen net borç/FAVÖK oranının yaklaşık 4,7x seviyesine gerilemesi, borç taşıma kapasitesinin iyileştiğini gösteriyor.
- Güneş enerjisi yatırımlarının devam etmesi, şirketin uzun vadeli kapasite ve proje fırsatlarını destekleyebilir.
Buna karşılık dikkat edilmesi gereken riskler de var:
- %19’luk satış büyümesi, mevcut enflasyon ortamında reel olarak sınırlı kalıyor.
- Net kârın önemli bir bölümü 634 milyon TL’lik net parasal pozisyon katkısıyla desteklenmiş durumda.
- Net borç 9,4 milyar TL’ye yükselmiş; faiz oranları, vade yapısı ve işletme sermayesi ihtiyacı izlenmeli.
- Özkaynakların toplam varlıklara oranındaki gerileme, bilanço büyümesinin daha yüksek finansman ihtiyacıyla gerçekleştiğini gösteriyor.
Sonuç olarak CWENE’de temel olumlu hikâye, güçlü marj artışı ve FAVÖK üretimindeki belirgin iyileşme. Ancak bu performansın kalıcı olduğunun teyidi için güncel çeyreklik satış trendi, nakit akışı, net borcun seyri ve TAS 29 katkısının normalleştiği dönemlerdeki kârlılık birlikte izlenmeli. Yatırım tavsiyesi değildir.