
Açılış
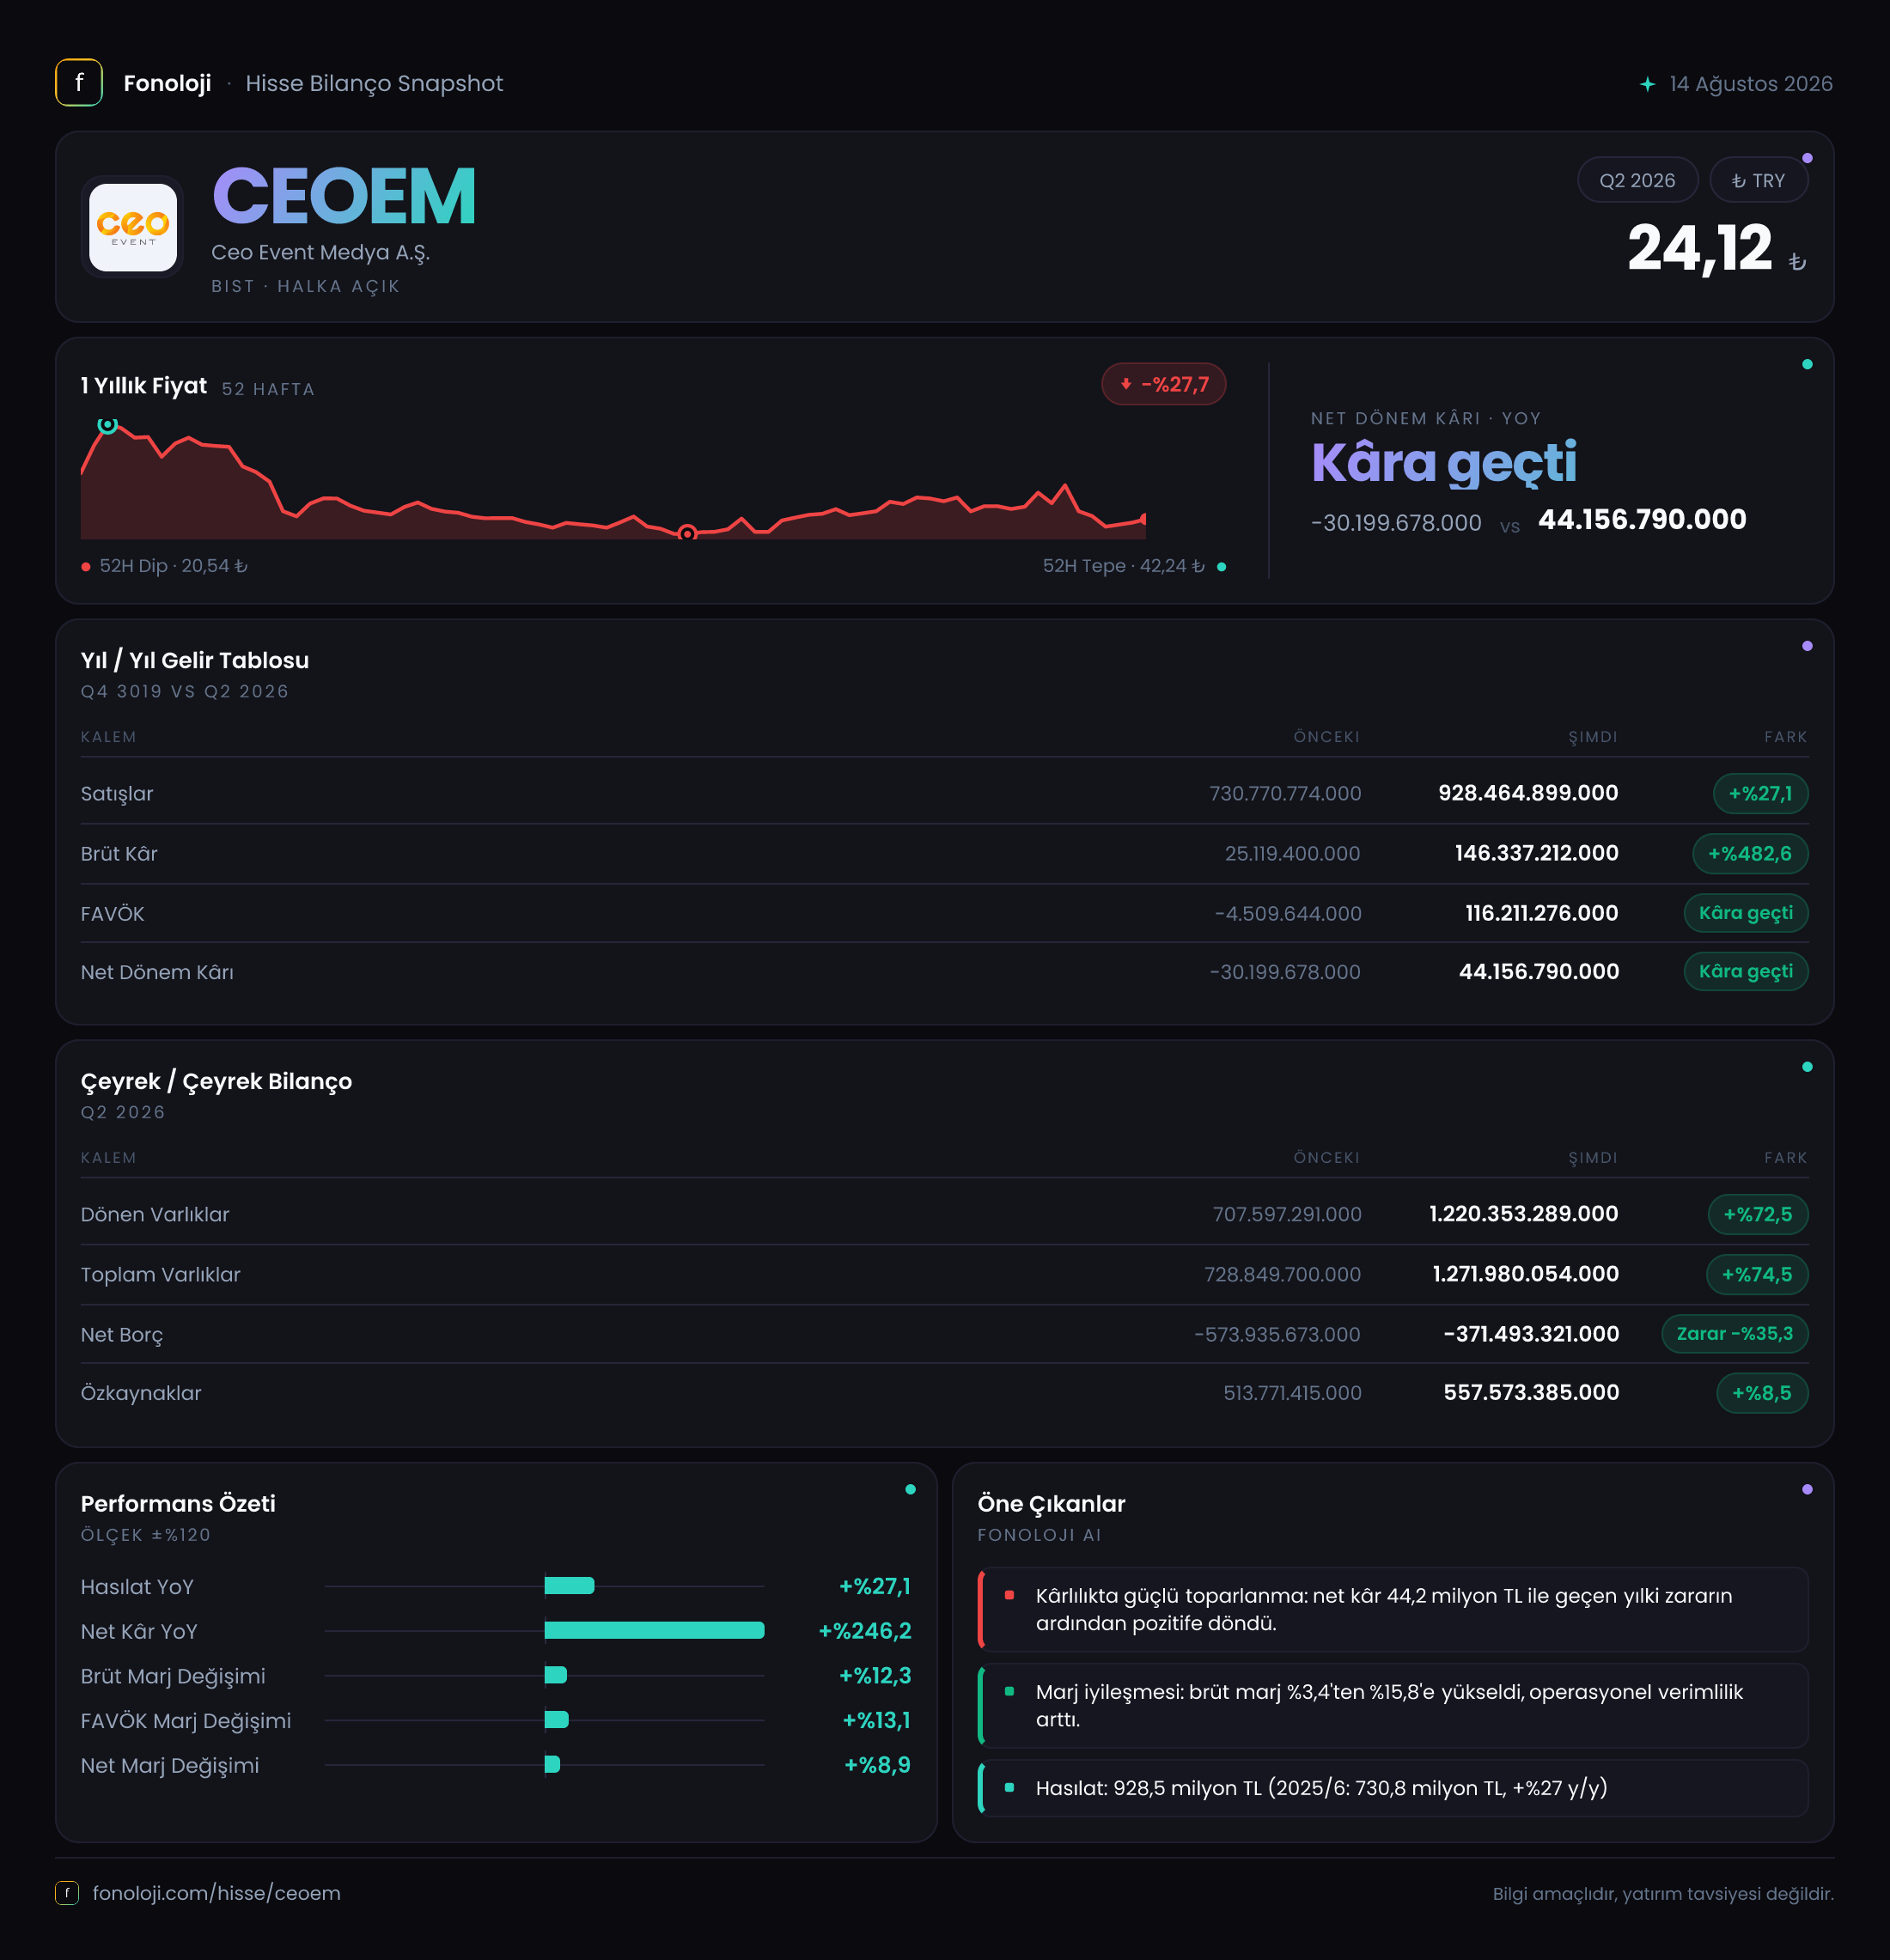
CEO Event Medya, etkinlik, organizasyon ve medya hizmetleri sunan; gelirleri proje ve etkinlik takvimine bağlı olarak dönemsel dalgalanabilen bir şirket. 2026/6AB döneminin ana mesajı, satış büyümesinden çok kârlılık tarafındaki belirgin toparlanma: satışlar 928,5 milyon TL olurken brüt kâr 146,3 milyon TL’ye, FAVÖK ise 116,2 milyon TL’ye yükselmiş. Geçen yıl aynı dönemde zarar yazan şirketin bu dönemde 44,2 milyon TL net kâra geçmesi olumlu bir dönüşüme işaret ediyor. Bununla birlikte bilanço büyürken net nakit pozisyonunun zayıflaması ve enflasyon muhasebesinin yarattığı 70,5 milyon TL’lik net parasal kayıp, hikâyenin yalnızca gelir tablosundan okunmaması gerektiğini gösteriyor.
Satış Hikayesi
CEOEM’in satışları geçen yılın aynı dönemindeki 730,8 milyon TL’den 928,5 milyon TL’ye yükselerek %27,1 arttı. Nominal olarak bakıldığında yaklaşık 197,7 milyon TL’lik bir gelir artışı var. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyümenin tamamı reel büyüme anlamına gelmiyor. Şirketin satış artışı enflasyonun bir miktar altında kaldığı için, mevcut veriler satış hacmi veya gerçek hizmet üretimi açısından güçlü bir reel genişlemeden ziyade fiyatlama ve proje karmasının etkili olduğu bir tabloya işaret ediyor.
Burada önemli bir veri farkı da bulunuyor. Çeyreklik trend bölümünde 2025/6 satışları 716,6 milyon TL olarak verilmiş; bu baz alınırsa artış yaklaşık %29,6 seviyesine geliyor. Buna karşılık gelir tablosundaki karşılaştırma 730,8 milyon TL üzerinden ve artış %27,1. Bu iki rakam aynı dönemi temsil ediyor görünse de birbirinden farklı. Bu nedenle büyüme değerlendirmesinde esas olarak gelir tablosundaki resmi karşılaştırmayı kullanmak, çeyreklik trendi ise veri uyumsuzluğu nedeniyle temkinli okumak gerekiyor.
Etkinlik ve organizasyon şirketlerinde satışlar çoğu zaman birkaç büyük projenin zamanlamasından etkilenebilir. Dolayısıyla 928,5 milyon TL’lik satışın sürdürülebilirliği, önümüzdeki dönemlerde yeni sözleşmelerin ve etkinlik takviminin devamına bağlı olacak. Mevcut veri, satışların büyüdüğünü gösteriyor; ancak bu büyümenin enflasyonun üzerinde kalıcı bir hacim artışına dönüştüğünü söylemek için daha fazla dönem görmek gerekiyor.
Kârlılık
CEOEM açısından asıl dikkat çekici gelişme marjlarda yaşanmış. Brüt kâr geçen yılki 25,1 milyon TL’den 146,3 milyon TL’ye çıkarak yaklaşık %482,6 arttı. Bu sıçrama, satış büyümesinden çok maliyet kontrolü, daha kârlı projelerin ağırlık kazanması veya düşük baz etkisiyle açıklanabilecek kadar güçlü.
Brüt kâr marjı %3,4’ten %15,8’e yükselmiş durumda. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 3,4 TL brüt kâr üretirken bu dönemde 15,8 TL brüt kâr üretmiş. Bu, operasyonel model açısından önemli bir iyileşme. Fakat marjın bu seviyede kalıcı olup olmadığını anlamak için birkaç çeyrek daha izlemek gerekir; çünkü etkinlik sektöründe tek seferlik yüksek marjlı projeler dönemsel sonuçları belirgin biçimde değiştirebilir.
FAVÖK tarafında dönüşüm daha da belirgin. Geçen yıl 4,5 milyon TL FAVÖK zararı yazan şirket, bu dönemde 116,2 milyon TL FAVÖK elde etmiş. FAVÖK marjı negatif seviyeden %12,5’e yükselmiş. Brüt kâr ile FAVÖK arasındaki farkın 30,1 milyon TL olması, genel yönetim ve faaliyet giderlerinin önemli olmakla birlikte brüt kâr artışını tamamen tüketmediğini gösteriyor.
Net kâr ise geçen yılki 30,2 milyon TL zarardan 44,2 milyon TL kâra dönmüş. Net kâr marjı bu dönemde yaklaşık %4,8 seviyesinde. FAVÖK marjının %12,5, net kâr marjının ise %4,8 olması; amortisman, finansman kalemleri ve özellikle 70,5 milyon TL’lik net parasal kaybın operasyonel kazancı aşağı çektiğini gösteriyor. Buna rağmen şirketin zarar bölgesinden çıkması, kârlılık kalitesinin geçen yıla göre belirgin şekilde iyileştiğini ortaya koyuyor.
Bilanço Sağlığı
Bilanço, gelir tablosu kadar rahat bir görüntü sunmuyor. Toplam varlıklar önceki dönem sonundaki 728,8 milyon TL’den 1,3 milyar TL’ye yükselerek %74,5 arttı. Bu artışın ana kaynağı, dönen varlıkların 707,6 milyon TL’den 1,2 milyar TL’ye çıkması. Dönen varlıklardaki %72,5’lik yükseliş, şirketin işletme sermayesi ihtiyacının veya ticari alacaklar, nakit ve benzeri kısa vadeli kalemlerin büyüdüğünü düşündürüyor; ancak alt kırılım paylaşılmadığı için artışın hangi kalemden geldiği net değil.
Duran varlıklar da 21,3 milyon TL’den 51,6 milyon TL’ye yükselmiş. Oransal artış %142,9 olsa da mutlak büyüklük hâlâ toplam varlıklar içinde sınırlı. Bu nedenle bilançodaki genişleme esas olarak sabit yatırımlardan değil, dönen varlıklardan kaynaklanıyor.
Şirketin net borcu negatif: -371,5 milyon TL. Bu ifade, CEOEM’in borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu gösterir. Ancak önceki dönemki -573,9 milyon TL’ye kıyasla net nakit 202,4 milyon TL azalmış. Başka bir ifadeyle finansal yapı hâlâ borçsuzluğa yakın ve güçlü görünse de nakit tamponu zayıflamış.
Cari dönem FAVÖK’ü üzerinden mekanik olarak hesaplandığında net borç/FAVÖK yaklaşık -3,2x seviyesinde. Negatif oran, borçluluk yerine net nakit bulunduğunu gösteriyor. Ancak kullanılan FAVÖK altı aylık ara dönem verisi olduğu için bu oran yıllık normalize edilmiş bir kaldıraç göstergesi olarak değerlendirilmemeli.
Özkaynaklar 513,8 milyon TL’den 557,6 milyon TL’ye yükselerek %8,5 arttı. Buna karşılık varlıklar %74,5 büyümüş. Bu fark, bilanço büyümesinin önemli bölümünün borçlar veya diğer yükümlülüklerle finanse edilmiş olabileceğine işaret ediyor. Yükümlülüklerin kırılımı bulunmadığından bu konuda kesin hüküm vermek mümkün değil; ancak yatırımcının sonraki raporlarda ticari borçlar ve müşteri avanslarını özellikle takip etmesi gerekir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon zararı 70,5 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 69,5 milyon TL idi. Zararın yalnızca %1,5 artması, nominal olarak yatay bir görünüm anlamına geliyor; ancak bu kalem hâlâ net kâr üzerinde ciddi bir baskı yaratıyor.
Net parasal kayıp, şirketin parasal yükümlülükleri ile parasal varlıklarının enflasyon karşısındaki etkisini yansıtır. CEOEM’in operasyonel tarafta 116,2 milyon TL FAVÖK üretmesine rağmen net parasal kaybın 70,5 milyon TL seviyesinde kalması, faaliyet kârlılığının önemli bölümünün enflasyon muhasebesi etkisiyle aşağı çekildiğini gösteriyor. Bu nedenle net kârın 44,2 milyon TL olması, operasyonel performansın zayıf olduğu anlamına gelmiyor; tam tersine operasyonel iyileşme net kâra tam olarak yansımamış durumda.
Ancak bu kalem muhasebesel olsa da ekonomik açıdan göz ardı edilemez. Yüksek enflasyon ortamında nakit, alacak ve borç yapısının kârlılık üzerindeki etkisi devam edecek. Net parasal kaybın önümüzdeki dönemlerde azalması, net kârın FAVÖK’e daha yakın bir şekilde büyümesini sağlayabilir.
Yatırımcı için Ne Anlama Geliyor?
CEOEM’in 2026/6AB sonuçları, operasyonel açıdan geçen yıla göre belirgin bir toparlanma sunuyor. Özellikle brüt marjın %3,4’ten %15,8’e, FAVÖK marjının negatif seviyeden %12,5’e yükselmesi ve net zarardan 44,2 milyon TL kâra geçiş, şirketin proje karması ve maliyet yönetiminde önemli bir iyileşme olduğunu gösteriyor.
Bununla birlikte yatırımcı açısından üç kritik takip noktası var:
- Satış büyümesi %27,1 ile enflasyonun üzerinde değil; reel büyümenin kalıcılığı henüz kanıtlanmış değil.
- Net nakit pozisyonu güçlü kalmakla birlikte 573,9 milyon TL’den 371,5 milyon TL’ye gerilemiş.
- 70,5 milyon TL’lik net parasal kayıp, operasyonel kârlılığın net kâra dönüşümünü sınırlıyor.
Özetle CEOEM’de fırsat, kârlılıkta gözlenen güçlü toparlanmanın kalıcı hâle gelmesi. Risk ise bu iyileşmenin birkaç büyük projenin dönemsel etkisiyle sınırlı kalması ve bilanço büyürken nakit tamponunun erimesi. Bir sonraki raporda marjların korunması, dönen varlıkların hangi kalemlerden oluştuğu ve net parasal kaybın seyri, şirketin bu olumlu dönüşümünün ne kadar sürdürülebilir olduğunu gösterecek.
Yatırım tavsiyesi değildir.