
Açılış
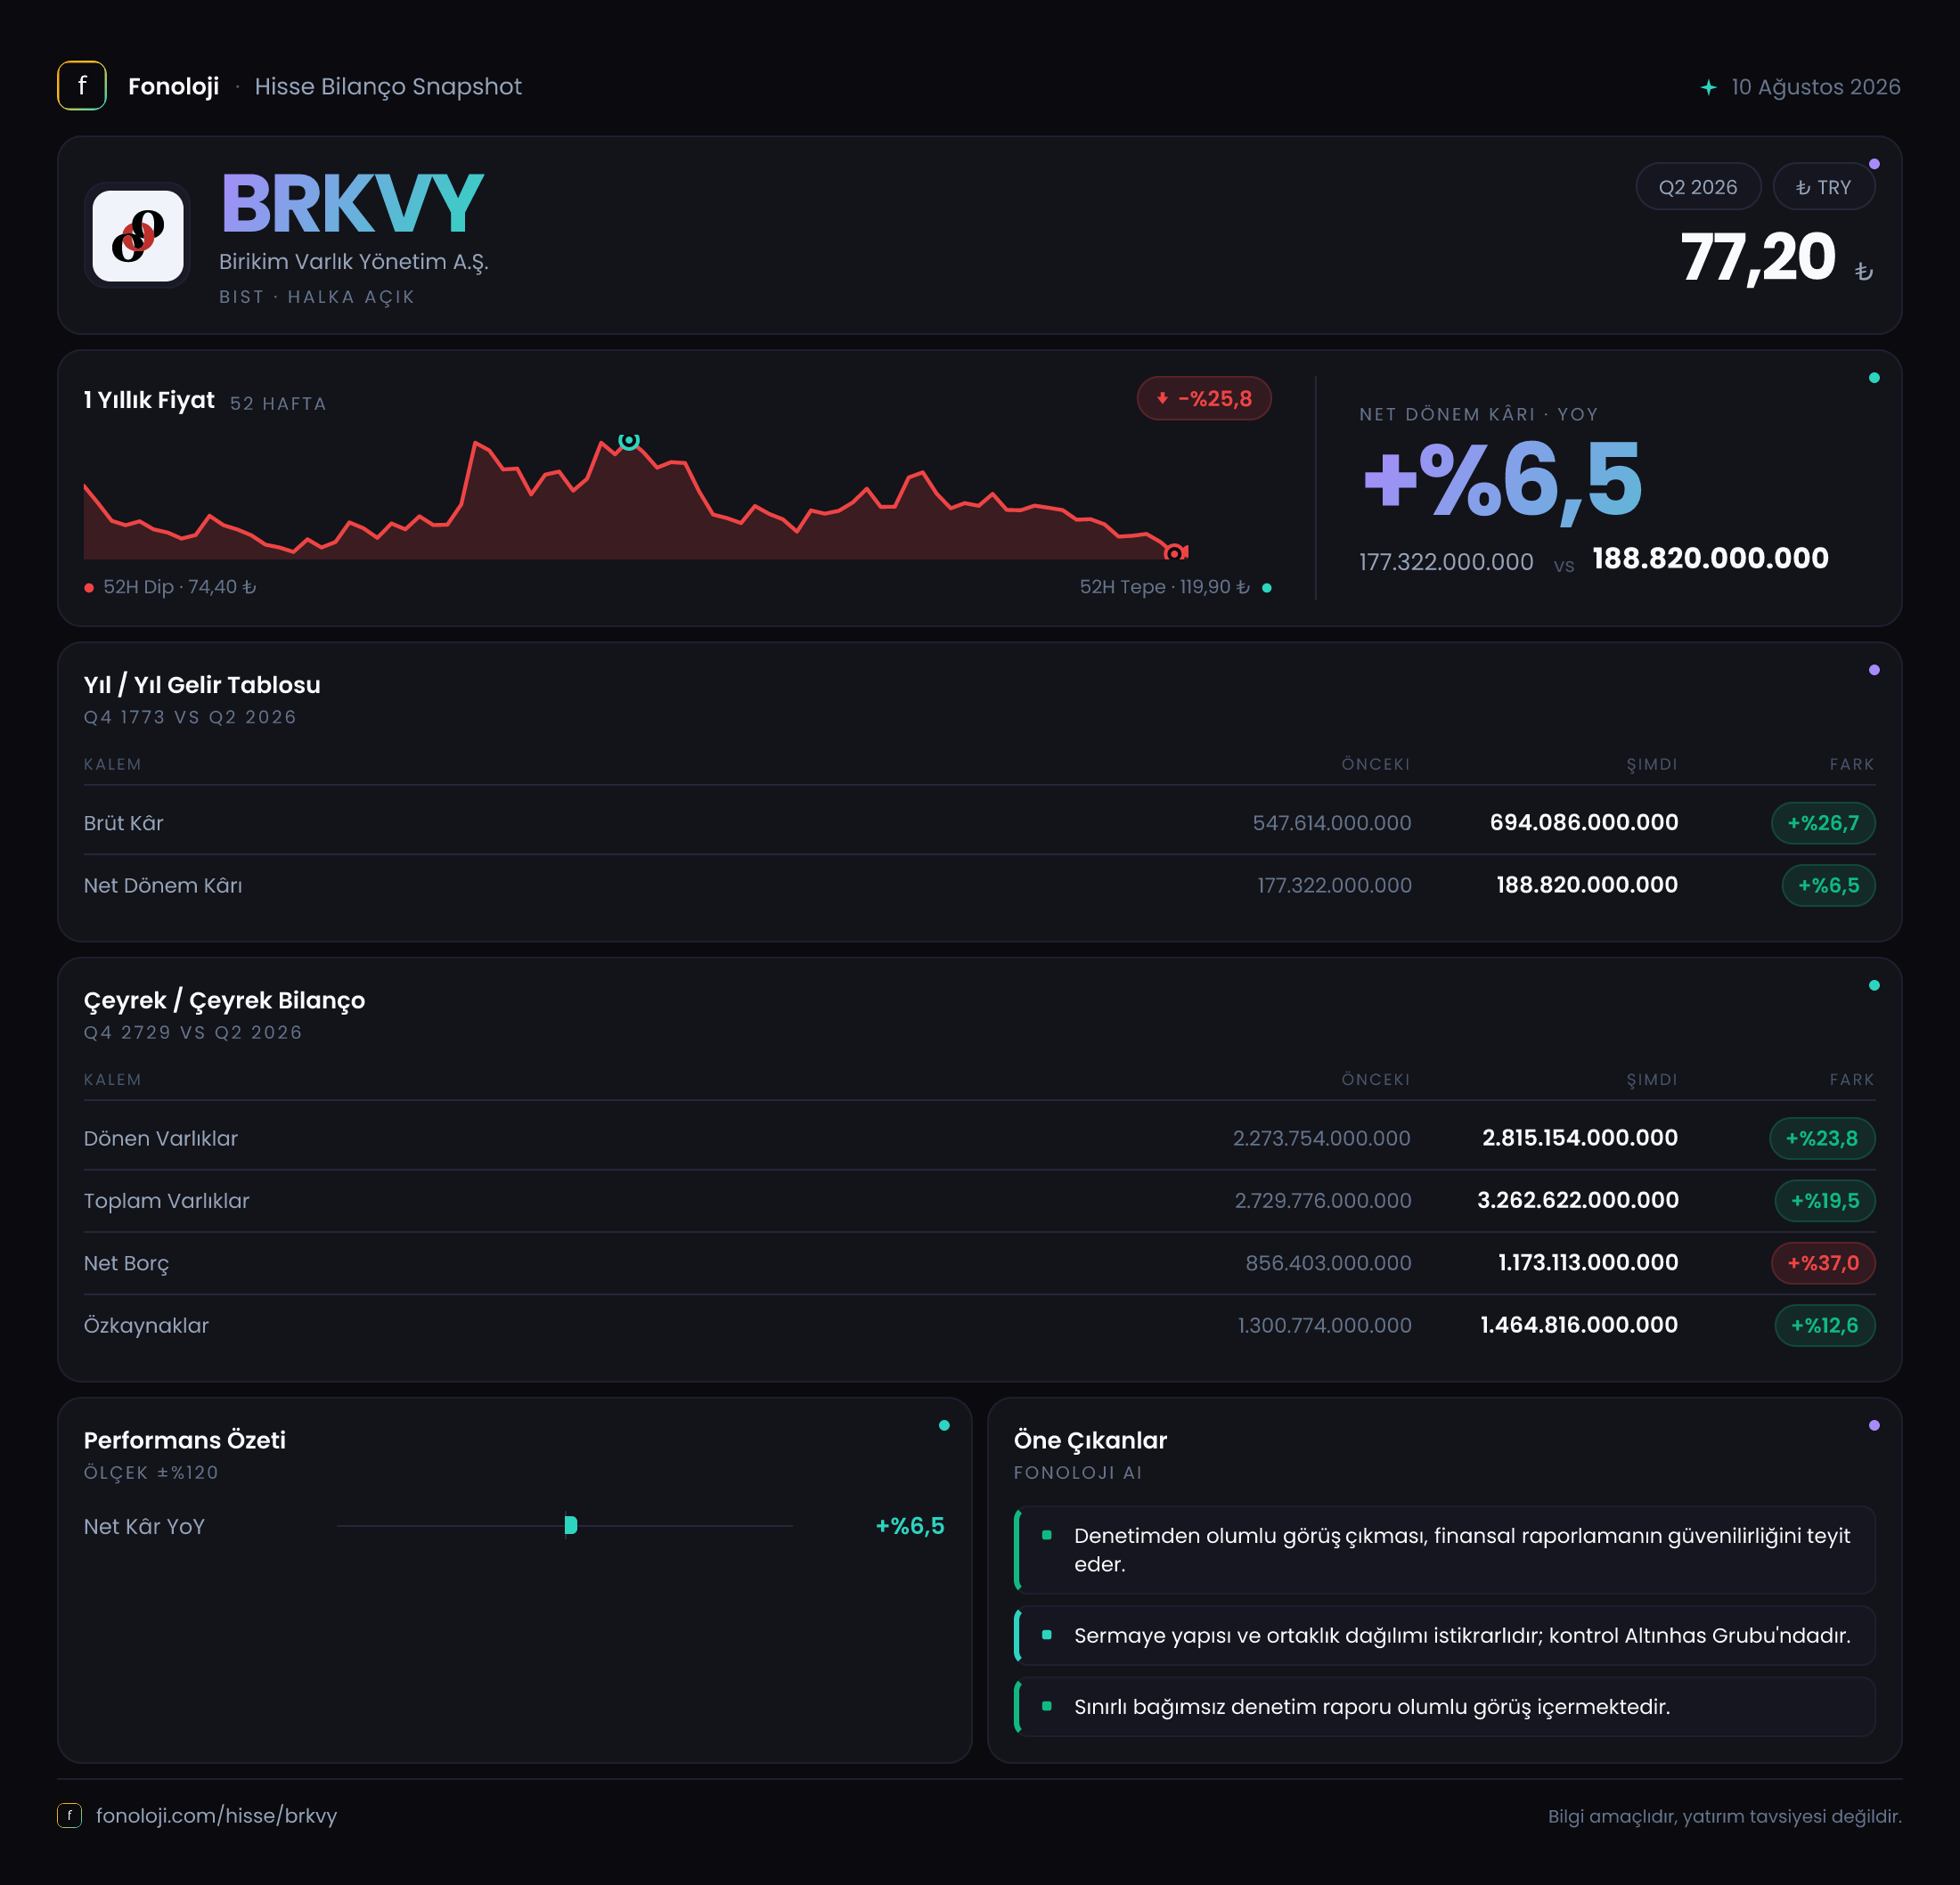
Birikim Varlık Yönetim A.Ş. (BRKVY), varlık yönetimi alanında faaliyet gösteren bir finansal hizmet şirketi olarak değerlendirilmeli. 2026/6AB sonuçları, şirketin ilk altı ayda brüt kârını artırabildiğini; ancak bu artışın net kâra aynı ölçüde yansımadığını gösteriyor. Brüt kâr %26,7 yükselerek 694,1 milyon TL’ye ulaşırken, net dönem kârı yalnızca %6,5 artarak 188,8 milyon TL oldu. Diğer tarafta bilanço büyüyor; fakat net borçtaki %37’lik artış, varlık büyümesinin daha yüksek finansal yükle desteklendiğine işaret ediyor.
Burada önemli bir ayrım var: Gelir tablosundaki 188,8 milyon TL, ilk altı aya ait kümülatif net dönem kârı olarak okunmalı. Ayrı verilen çeyreklik veride ise net kâr, 2025/6’daki 98,9 milyon TL’den 2026/6’da 51,1 milyon TL’ye gerilemiş. Dolayısıyla yılın ilk yarısındaki toplam kâr artışı, son açıklanan çeyrekteki zayıflığı perdelememeli.
Satış Hikayesi
Şirketin satış gelirleri açıklanmadığı için faaliyet hacminin, portföy büyüklüğünün veya tahsilat performansının satışlar üzerinden nasıl değiştiğini doğrudan ölçmek mümkün değil. Bu nedenle analizde satış büyümesi yerine brüt kâr ve bilanço kalemleri üzerinden ilerlemek gerekiyor. Brüt kârın 547,6 milyon TL’den 694,1 milyon TL’ye yükselmesi, nominal olarak 146,5 milyon TL artış anlamına geliyor.
Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, brüt kârdaki %26,7’lik artış enflasyondan arındırıldığında reel olarak güçlü bir büyümeye işaret etmiyor. Aksine, faaliyet kârlılığının reel bazda yatay kalmış veya sınırlı ölçüde gerilemiş olabileceği görülüyor. Varlık yönetimi şirketlerinde bu görünüm; yönetilen portföylerin büyümesi, tahsilat performansı, komisyon yapısı ve finansman koşulları birlikte değerlendirilmeden tam olarak açıklanamaz.
Bilanço tarafındaki gelişim ise şirketin faaliyet ölçeğinin büyüdüğünü düşündürüyor. Dönen varlıklar, önceki yıl sonuna göre %23,8 artarak 2,3 milyar TL’den 2,8 milyar TL’ye çıkmış. Toplam varlıklar da %19,5 yükselerek 3,3 milyar TL’ye ulaşmış. Fakat bu büyüme enflasyonun gerisinde kaldığı için reel büyüme açısından sınırlı bir tablo söz konusu. Ayrıca dönen varlıklardaki artışın ne kadarının nakit, ticari alacak veya diğer finansal varlıklardan kaynaklandığı paylaşılmadığından, varlık kalitesini ayrıntılı biçimde test etmek mümkün değil.
Çeyreklik trend verisi eksik olduğu için yılın ilk çeyreği ile ikinci çeyreği arasındaki faaliyet ivmesini güvenilir biçimde ölçemiyoruz. Bu nedenle özellikle 2026/6’da 51,1 milyon TL’ye gerileyen çeyreklik net kârın geçici mi yoksa yeni eğilimin işareti mi olduğunu görmek için bir sonraki rapor beklenmeli.
Kârlılık
Brüt kârın %26,7 artmasına karşın net dönem kârının yalnızca %6,5 yükselmesi, gelir tablosunun alt satırlarında baskı oluştuğunu gösteriyor. Brüt kâr marjını hesaplamak için satış geliri açıklanmadığından, marjın yükselip yükselmediği belirlenemiyor. Aynı şekilde FAVÖK verisi bulunmadığı için operasyonel giderlerin ve faaliyet kârlılığının ne ölçüde değiştiği de analiz edilemiyor.
Bununla birlikte rakamlar arasındaki fark önemli. Brüt kârda 146,5 milyon TL’lik artış olmasına rağmen net kâr artışı yalnızca 11,5 milyon TL seviyesinde kaldı. Bu durum; finansman giderleri, vergi, parasal pozisyon etkisi veya faaliyet dışı kalemlerin net kârı aşağı çekmiş olabileceğini düşündürüyor. Ancak ilgili detaylar paylaşılmadığı için bu kalemlerden hangisinin belirleyici olduğunu kesinleştirmek mümkün değil.
| Gösterge | 2026/6AB | Önceki dönem / 2025/6AB | Değişim | |---|---:|---:|---:| | Brüt kâr | 694,1 mn TL | 547,6 mn TL | %26,7 | | Kümülatif net kâr | 188,8 mn TL | 177,3 mn TL | %6,5 | | Son çeyrek net kârı | 51,1 mn TL | 98,9 mn TL | -%48,3 |
En dikkat çekici nokta, son çeyrekte net kârın geçen yılın aynı çeyreğine göre yaklaşık %48,3 düşmesi. İlk altı ay toplamı pozitif görünse de dönem sonundaki ivme zayıflamış. Bu nedenle yatırımcı açısından yalnızca kümülatif kâra değil, çeyreklik kârın yeniden toparlanıp toparlanmadığına odaklanmak gerekiyor.
Bilanço Sağlığı
BRKVY’nin toplam varlıkları 2,7 milyar TL’den 3,3 milyar TL’ye çıkarak %19,5 büyümüş. Özkaynaklar da 1,3 milyar TL’den 1,5 milyar TL’ye yükselmiş ve artış %12,6 olmuş. Özkaynakların büyümesi bilanço açısından olumlu; ancak varlık büyümesinin gerisinde kalması, büyümenin önemli bir bölümünün borçla finanse edildiğini gösteriyor.
Bu durum net borç verisinde daha belirgin hale geliyor. Net borç 856,4 milyon TL’den 1,2 milyar TL’ye çıkarak %37 yükselmiş. Böylece borç artışı, toplam varlık ve özkaynak artışından daha hızlı gerçekleşmiş. Net borcun toplam varlıklara oranı yaklaşık %36 seviyesine gelirken, önceki dönemde bu oran yaklaşık %32 düzeyindeydi. Yani bilanço büyürken finansal kaldıraç da artıyor.
FAVÖK açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Bu önemli bir eksiklik; çünkü 1,2 milyar TL’lik net borcun şirketin faaliyet nakit üretimine göre makul mü yoksa yüksek mi olduğu bu oran olmadan değerlendirilemez. Önümüzdeki dönemlerde borcun maliyeti, vade yapısı ve faaliyetlerden yaratılan nakit özellikle izlenmeli.
Duran varlıklar 456,0 milyon TL’den 447,5 milyon TL’ye gerilemiş. Bu kalemdeki %1,9’luk düşüş sınırlı olsa da şirketin büyümesinin ağırlıklı olarak dönen varlıklarda gerçekleştiğini gösteriyor. Dönen varlıkların kompozisyonu, bilanço riskini anlamak açısından kritik olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin BRKVY’nin net kârına katkı mı yoksa baskı mı yaptığını doğrudan söylemek mümkün değil. TAS 29 uygulamasında şirketin parasal varlık ve yükümlülük dengesi, yüksek enflasyon dönemlerinde kâr üzerinde önemli etki yaratabilir.
Genel olarak parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler enflasyon muhasebesinden net parasal kazanç; parasal varlıkları daha yüksek olan şirketler ise net parasal kayıp yazabilir. BRKVY’de net borcun 1,2 milyar TL’ye ulaşmış olması, parasal pozisyonun kâr üzerindeki etkisini önemli hale getiriyor; ancak borcun niteliği, nakit varlıklar ve TAS 29 düzeltmesinin tutarı bilinmeden yön tayini yapılamaz.
Yatırımcı için Ne Anlama Geliyor?
BRKVY’nin 2026/6AB sonuçları iki farklı hikaye anlatıyor. Bir tarafta brüt kâr artışı, toplam varlıkların büyümesi ve özkaynakların güçlenmesi var. Diğer tarafta brüt kâr artışının net kâra sınırlı yansıması, son çeyrekte net kârın %48,3 gerilemesi ve net borcun %37 yükselmesi dikkat çekiyor.
Yatırımcı açısından temel fırsatlar şunlar:
- Varlık tabanının büyümesi ve özkaynakların artması,
- Brüt kârın nominal olarak güçlü yükselmesi,
- Önümüzdeki dönemlerde borç artışının yavaşlaması halinde bilanço kaldıraç riskinin azalabilmesi.
Buna karşılık temel riskler şöyle öne çıkıyor:
- Net borcun özkaynaklardan ve varlıklardan daha hızlı artması,
- Çeyreklik kâr ivmesindeki belirgin zayıflama,
- Satış, FAVÖK, nakit akışı ve net parasal pozisyon verilerinin eksik olması,
- Brüt kâr büyümesinin mevcut enflasyonun gerisinde kalması.
Bir sonraki finansal raporda özellikle net borçtaki değişim, faaliyetlerden yaratılan nakit, FAVÖK marjı ve çeyreklik net kârın toparlanıp toparlanmadığı izlenmeli. Mevcut veriler, BRKVY’de büyümenin sürdüğünü ancak bu büyümenin henüz yeterince yüksek ve istikrarlı bir net kârlılığa dönüşmediğini gösteriyor. Yatırım tavsiyesi değildir.