
Açılış
Berkosan Yalıtım ve Tecrit Maddeleri, yalıtım ve tecrit malzemeleri üreten; dolayısıyla inşaat, sanayi ve enerji yatırımlarındaki hareketlilikten etkilenen bir şirket. 2026/6AB finansallarının ana mesajı, satış tarafındaki zayıflığa rağmen operasyonel kârlılığın belirgin biçimde toparlandığı; ancak enflasyon muhasebesi, finansal kalemler ve diğer giderlerin bu iyileşmeyi net kâra taşıyamadığı yönünde. Şirketin bilançosu ise net borç yerine net nakit pozisyonuna işaret ediyor. Bu, zayıf talep döneminde önemli bir dayanıklılık unsuru olsa da satışların enflasyonun gerisinde kalması temel soru işareti olmaya devam ediyor.
Satış Hikayesi
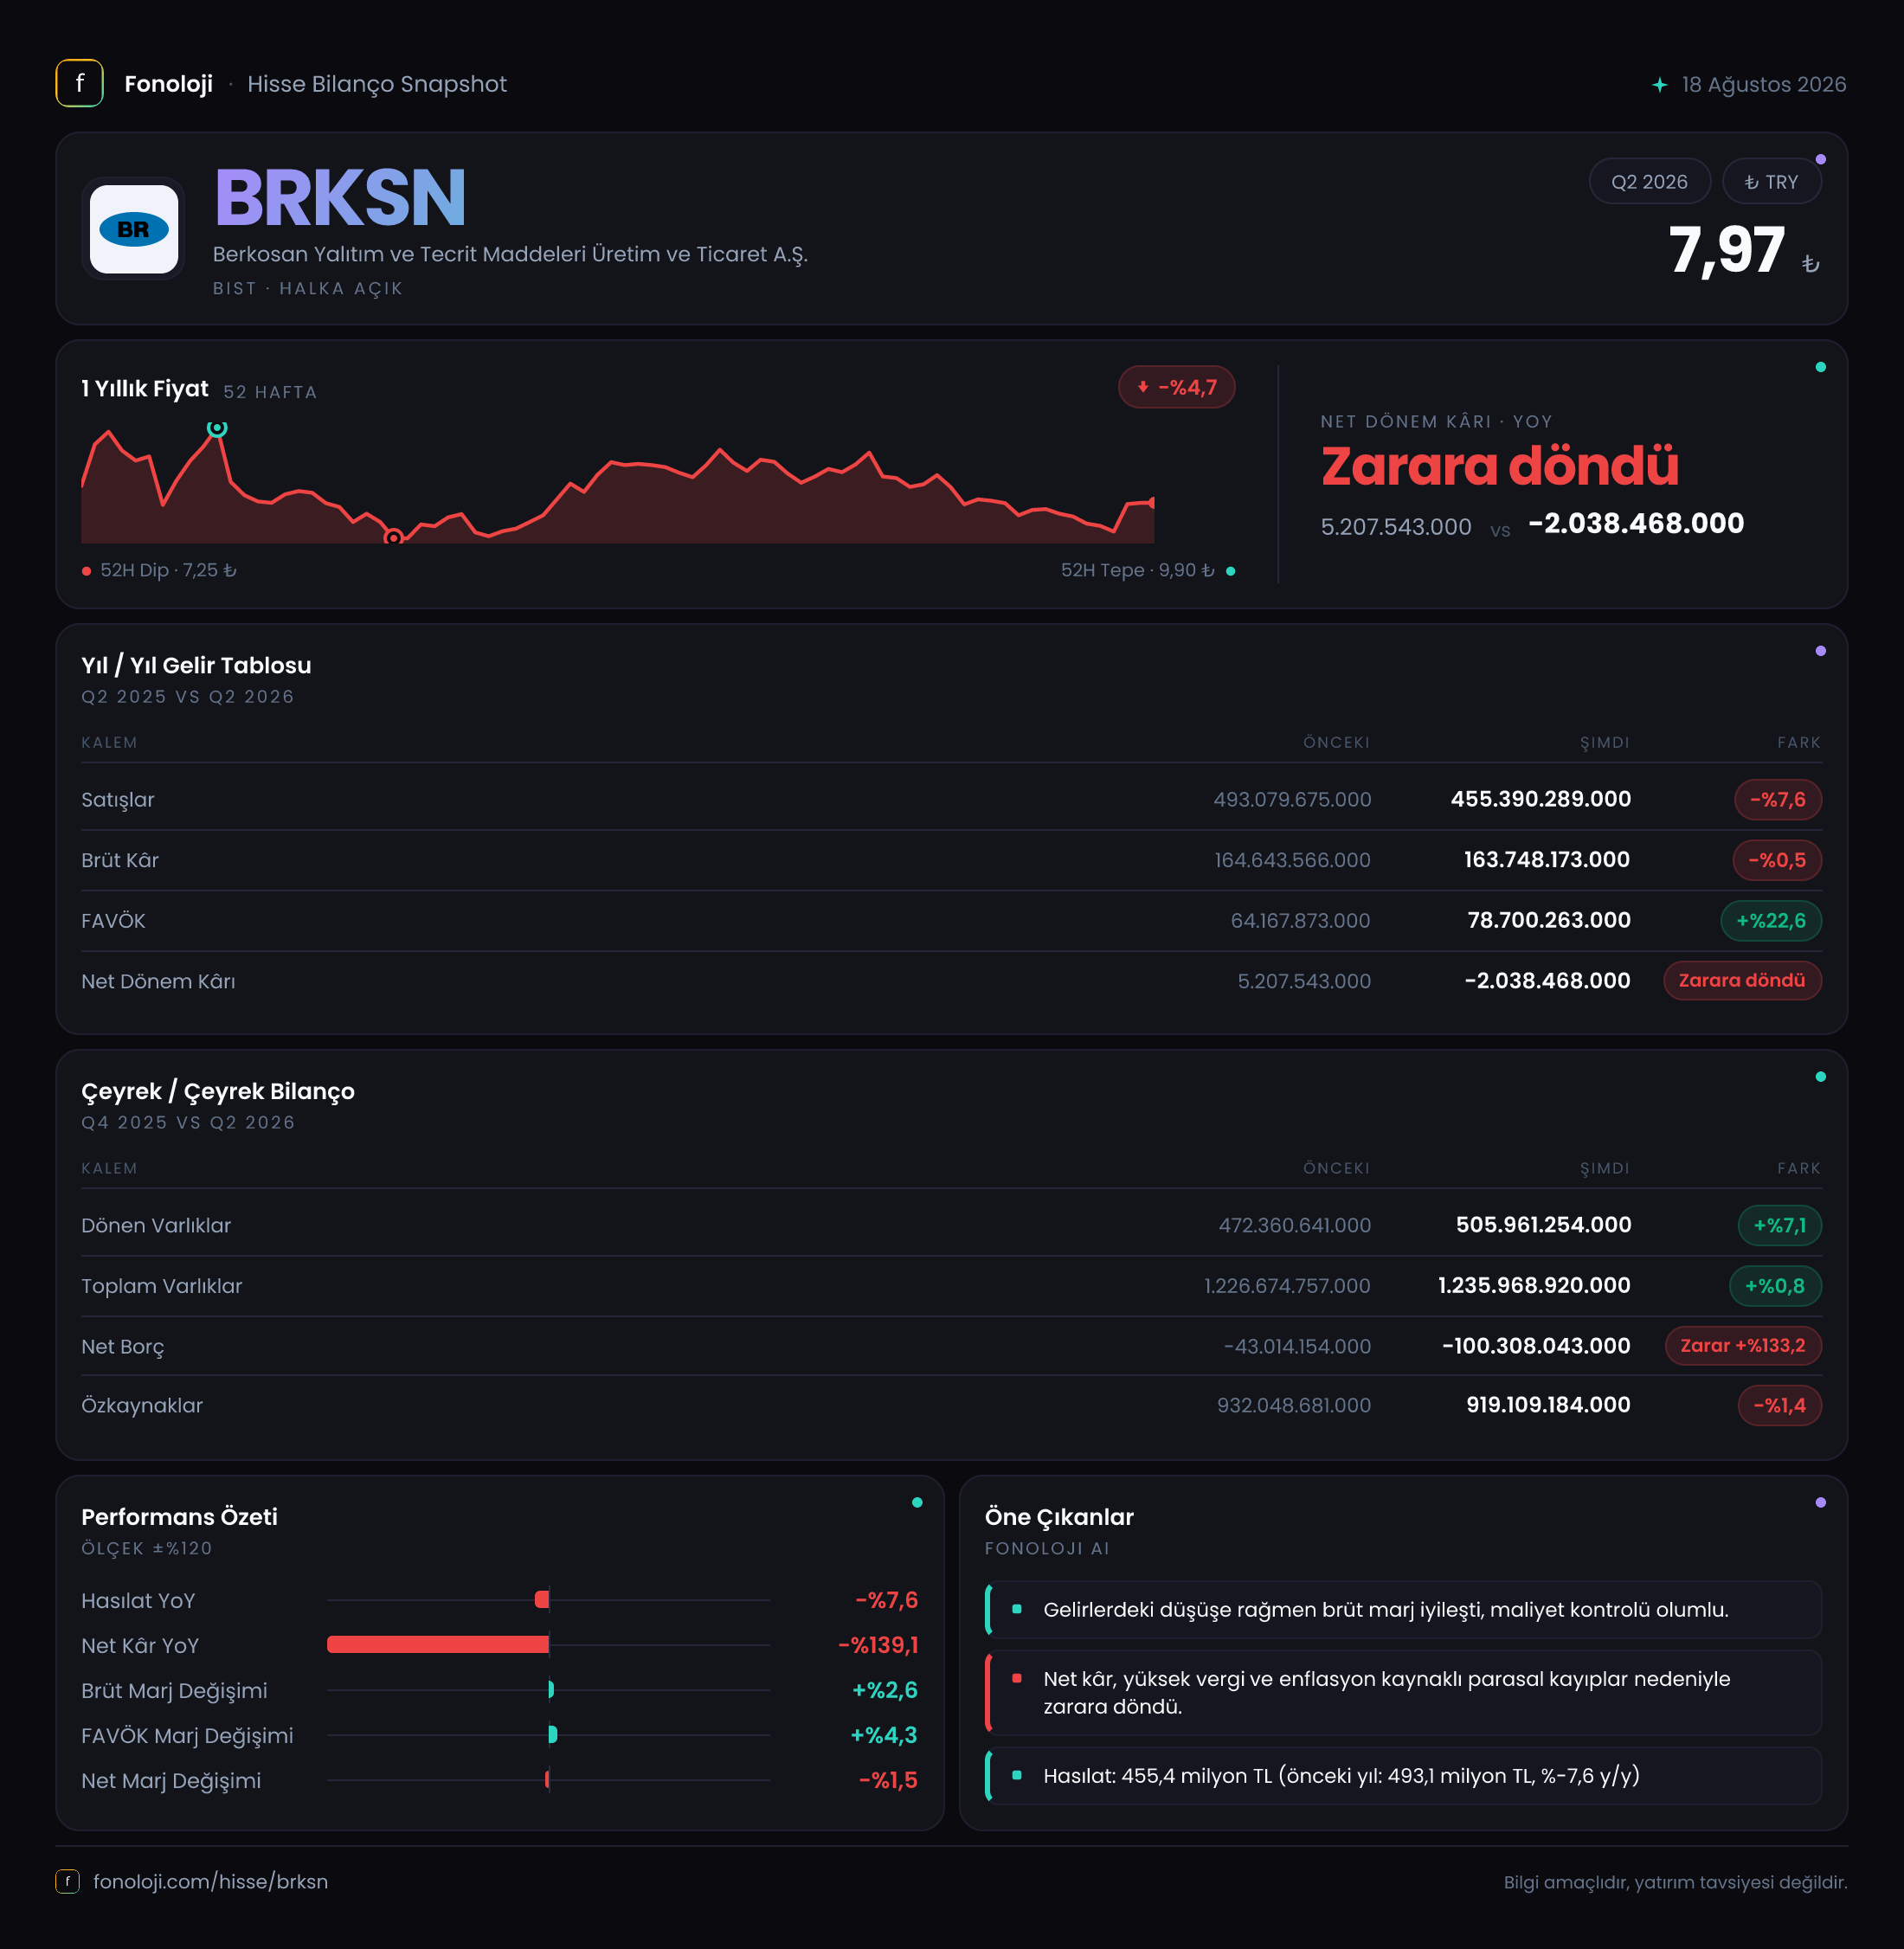
Berkosan’ın satışları dönemsel olarak 455,4 milyon TL seviyesinde gerçekleşti ve geçen yılın aynı dönemindeki 493,1 milyon TL satışa göre %7,6 geriledi. Nominal olarak satışların azalması, özellikle Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az ciro üretmemiş; fiyat artışlarını da satış hacmine veya ürün karmasına yeterince yansıtamamış görünüyor.
Bu tablo, yalıtım sektöründe talebin, yatırım harcamalarının veya müşterilerin stok yönetiminin satışlar üzerinde baskı oluşturduğunu düşündürüyor. Ancak yalnızca finansal verilerden hareketle bunun hacim düşüşünden mi, fiyat rekabetinden mi veya ürün karmasından mı kaynaklandığını kesin biçimde ayırmak mümkün değil. Yatırımcı açısından kritik nokta, satış düşüşünün geçici mi yoksa şirketin büyüme ivmesinde daha kalıcı bir yavaşlama mı olduğunun takip edilmesi.
Verilen çeyreklik veri setinde 2025/6 dönemine ait 320,3 milyon TL satış bilgisi bulunuyor; ancak mevcut dönem için aynı formatta ayrı bir çeyrek satış rakamı verilmediğinden sağlıklı bir çeyrekten çeyreğe trend hesabı yapmak mümkün değil. Bu nedenle mevcut değerlendirme, açıklanan dönem toplamı ve geçen yılın karşılaştırmalı dönemi üzerinden yapılmalı. Önümüzdeki raporlarda satışların yeniden büyüme bölgesine geçip geçmediği, özellikle enflasyondan arındırılmış reel büyüme açısından izlenmeli.
Kârlılık
Satışlar gerilerken brüt kârın 164,6 milyon TL’den 163,7 milyon TL’ye sınırlı biçimde düşmesi, şirketin brüt kârlılığında önemli bir direnç olduğunu gösteriyor. Buna göre brüt kâr marjı geçen yıl yaklaşık %33,4 seviyesindeyken bu dönemde %35,9’a yükselmiş durumda. Satışlardaki düşüşe rağmen marjın yaklaşık 2,5 puan artması; hammadde maliyetleri, ürün karması veya fiyatlama disiplininin brüt kâr seviyesinde olumlu katkı vermiş olabileceğini düşündürüyor.
Operasyonel tarafta iyileşme daha güçlü. FAVÖK, 64,2 milyon TL’den 78,7 milyon TL’ye çıkarak %22,6 arttı. FAVÖK marjı da yaklaşık %13,0’dan %17,3’e yükseldi. Bu, satışların daraldığı bir dönemde şirketin üretim ve faaliyet giderlerini daha kontrollü yönettiğine işaret ediyor. Ancak bu marj artışının ne kadarının sürdürülebilir olduğu önem taşıyor. Satış hacmi toparlanmadan yalnızca maliyet kısıntılarıyla sağlanan FAVÖK artışı, uzun vadede sınırlı kalabilir.
Net kâr tarafında ise operasyonel iyileşme karşılığını bulmamış. Şirket geçen yıl 5,2 milyon TL net kâr açıklarken bu dönemde 2,0 milyon TL net zarar yazdı. Böylece net kâr marjı yaklaşık %1,1’den -%0,4’e geriledi. FAVÖK ile net kâr arasındaki bu ayrışma, operasyonel kârlılığın finansman giderleri, enflasyon muhasebesi, vergi veya diğer operasyon dışı kalemlerle aşağı çekildiğini gösteriyor. Veriler içinde en belirgin baskı unsuru, aşağıdaki bölümde ele alınan negatif net parasal pozisyon.
Verilen çeyreklik karşılaştırmada 2025/6 net kârı 12,7 milyon TL olarak yer alıyor. Ancak mevcut dönem için bununla birebir karşılaştırılabilecek ayrı bir çeyrek net kâr rakamı bulunmadığından çeyreklik kâr trendi hakkında kesin sonuç üretmek doğru olmaz. Bu nedenle yatırımcı, gelecek dönemlerde FAVÖK artışının net kâra dönüşüp dönüşmediğine özellikle dikkat etmeli.
Bilanço Sağlığı
Berkosan’ın toplam varlıkları yaklaşık 1,2 milyar TL seviyesinde yatay kaldı; dönemsel değişim yalnızca %0,8 oldu. Dönen varlıklar 472,4 milyon TL’den 506,0 milyon TL’ye çıkarak %7,1 artarken, duran varlıklar 754,3 milyon TL’den 730,0 milyon TL’ye geriledi. Bu kompozisyon, bilançonun daha likit varlıklar lehine bir miktar değiştiğini gösteriyor. Ancak dönen varlık artışının nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Bilanço açısından en olumlu gösterge net borç kaleminde görülüyor. Net borç, 43,0 milyon TL net nakit seviyesinden 100,3 milyon TL net nakit seviyesine yükseldi. Başka bir ifadeyle şirketin net nakit pozisyonu yaklaşık 57,3 milyon TL iyileşti. Bu nedenle net borç/FAVÖK oranı negatif; net borç üzerinden hesaplandığında yaklaşık -1,3x seviyesinde. Bu oran, şirketin borç taşıma baskısının düşük olduğunu ve operasyonel nakit akışındaki dalgalanmaları finanse etmek için bilanço esnekliği bulunduğunu gösteriyor.
Özkaynaklar ise 932,0 milyon TL’den 919,1 milyon TL’ye gerileyerek %1,4 azaldı. Düşüş sınırlı olsa da dönem zararının ve enflasyon muhasebesinin özkaynaklar üzerinde baskı yarattığı anlaşılıyor. Yine de özkaynakların toplam varlıkların yaklaşık dörtte üçüne yakınını karşılaması, şirketin bilanço sermaye yapısının güçlü olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -31,5 milyon TL’den -33,5 milyon TL’ye geriledi; yani parasal kayıp %6,1 arttı. Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu veya enflasyon muhasebesi hesaplamasında bu yönde bir etki oluştuğu anlamına gelir. Yüksek enflasyon ortamında bu kalem, operasyonel kârlı şirketlerin dahi net kârını aşağı çekebilir.
Berkosan örneğinde FAVÖK’ün 78,7 milyon TL seviyesine yükselmesine rağmen net zararın oluşması, TAS 29 etkisinin ve diğer operasyon dışı kalemlerin önemini açık biçimde ortaya koyuyor. Net parasal kayıp tek başına 33,5 milyon TL seviyesinde; bu tutar, şirketin açıklanan 78,7 milyon TL FAVÖK’ünün önemli bir bölümüne denk geliyor. Dolayısıyla yatırımcı sadece FAVÖK büyümesine bakmamalı; enflasyon muhasebesi sonrası net kârın, nakit akışının ve özkaynakların birlikte nasıl ilerlediğini izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Berkosan’ın finansallarında iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Brüt kâr marjı %35,9’a, FAVÖK marjı %17,3’e yükseldi. Şirket satış başına daha yüksek operasyonel kâr üretmeyi başardı.
- Bilanço avantajı: Net nakit pozisyonu 100,3 milyon TL’ye ulaştı. Bu, yüksek faiz ve dalgalı talep ortamında önemli bir finansal güvenlik alanı sağlıyor.
- Risk: Satışların nominal olarak %7,6 gerilemesi, enflasyon karşısında reel daralmanın çok daha ciddi olduğunu gösteriyor.
- Net kâr baskısı: FAVÖK artışı net zarara dönüşemedi; negatif net parasal pozisyon bu ayrışmanın temel nedenlerinden biri.
- Takip edilmesi gereken nokta: Marj artışının satışlar toparlanmadan kalıcı olup olmadığı ve operasyonel kârın önümüzdeki dönemlerde net kâra yansıyıp yansımayacağı.
Özetle Berkosan, güçlü net nakit pozisyonu ve iyileşen operasyonel marjları sayesinde bilanço açısından savunmasız bir şirket görünümünde değil. Buna karşılık satış büyümesinin enflasyonun gerisinde kalması ve net kâra geçilememesi, yatırım tezinin henüz tamamlanmadığını gösteriyor. Daha olumlu bir görünüm için satışların yeniden büyümesi, FAVÖK marjının korunması ve TAS 29 kaynaklı kayıpların net kâr üzerindeki baskısının azalması gerekiyor.
Yatırım tavsiyesi değildir.