
Açılış
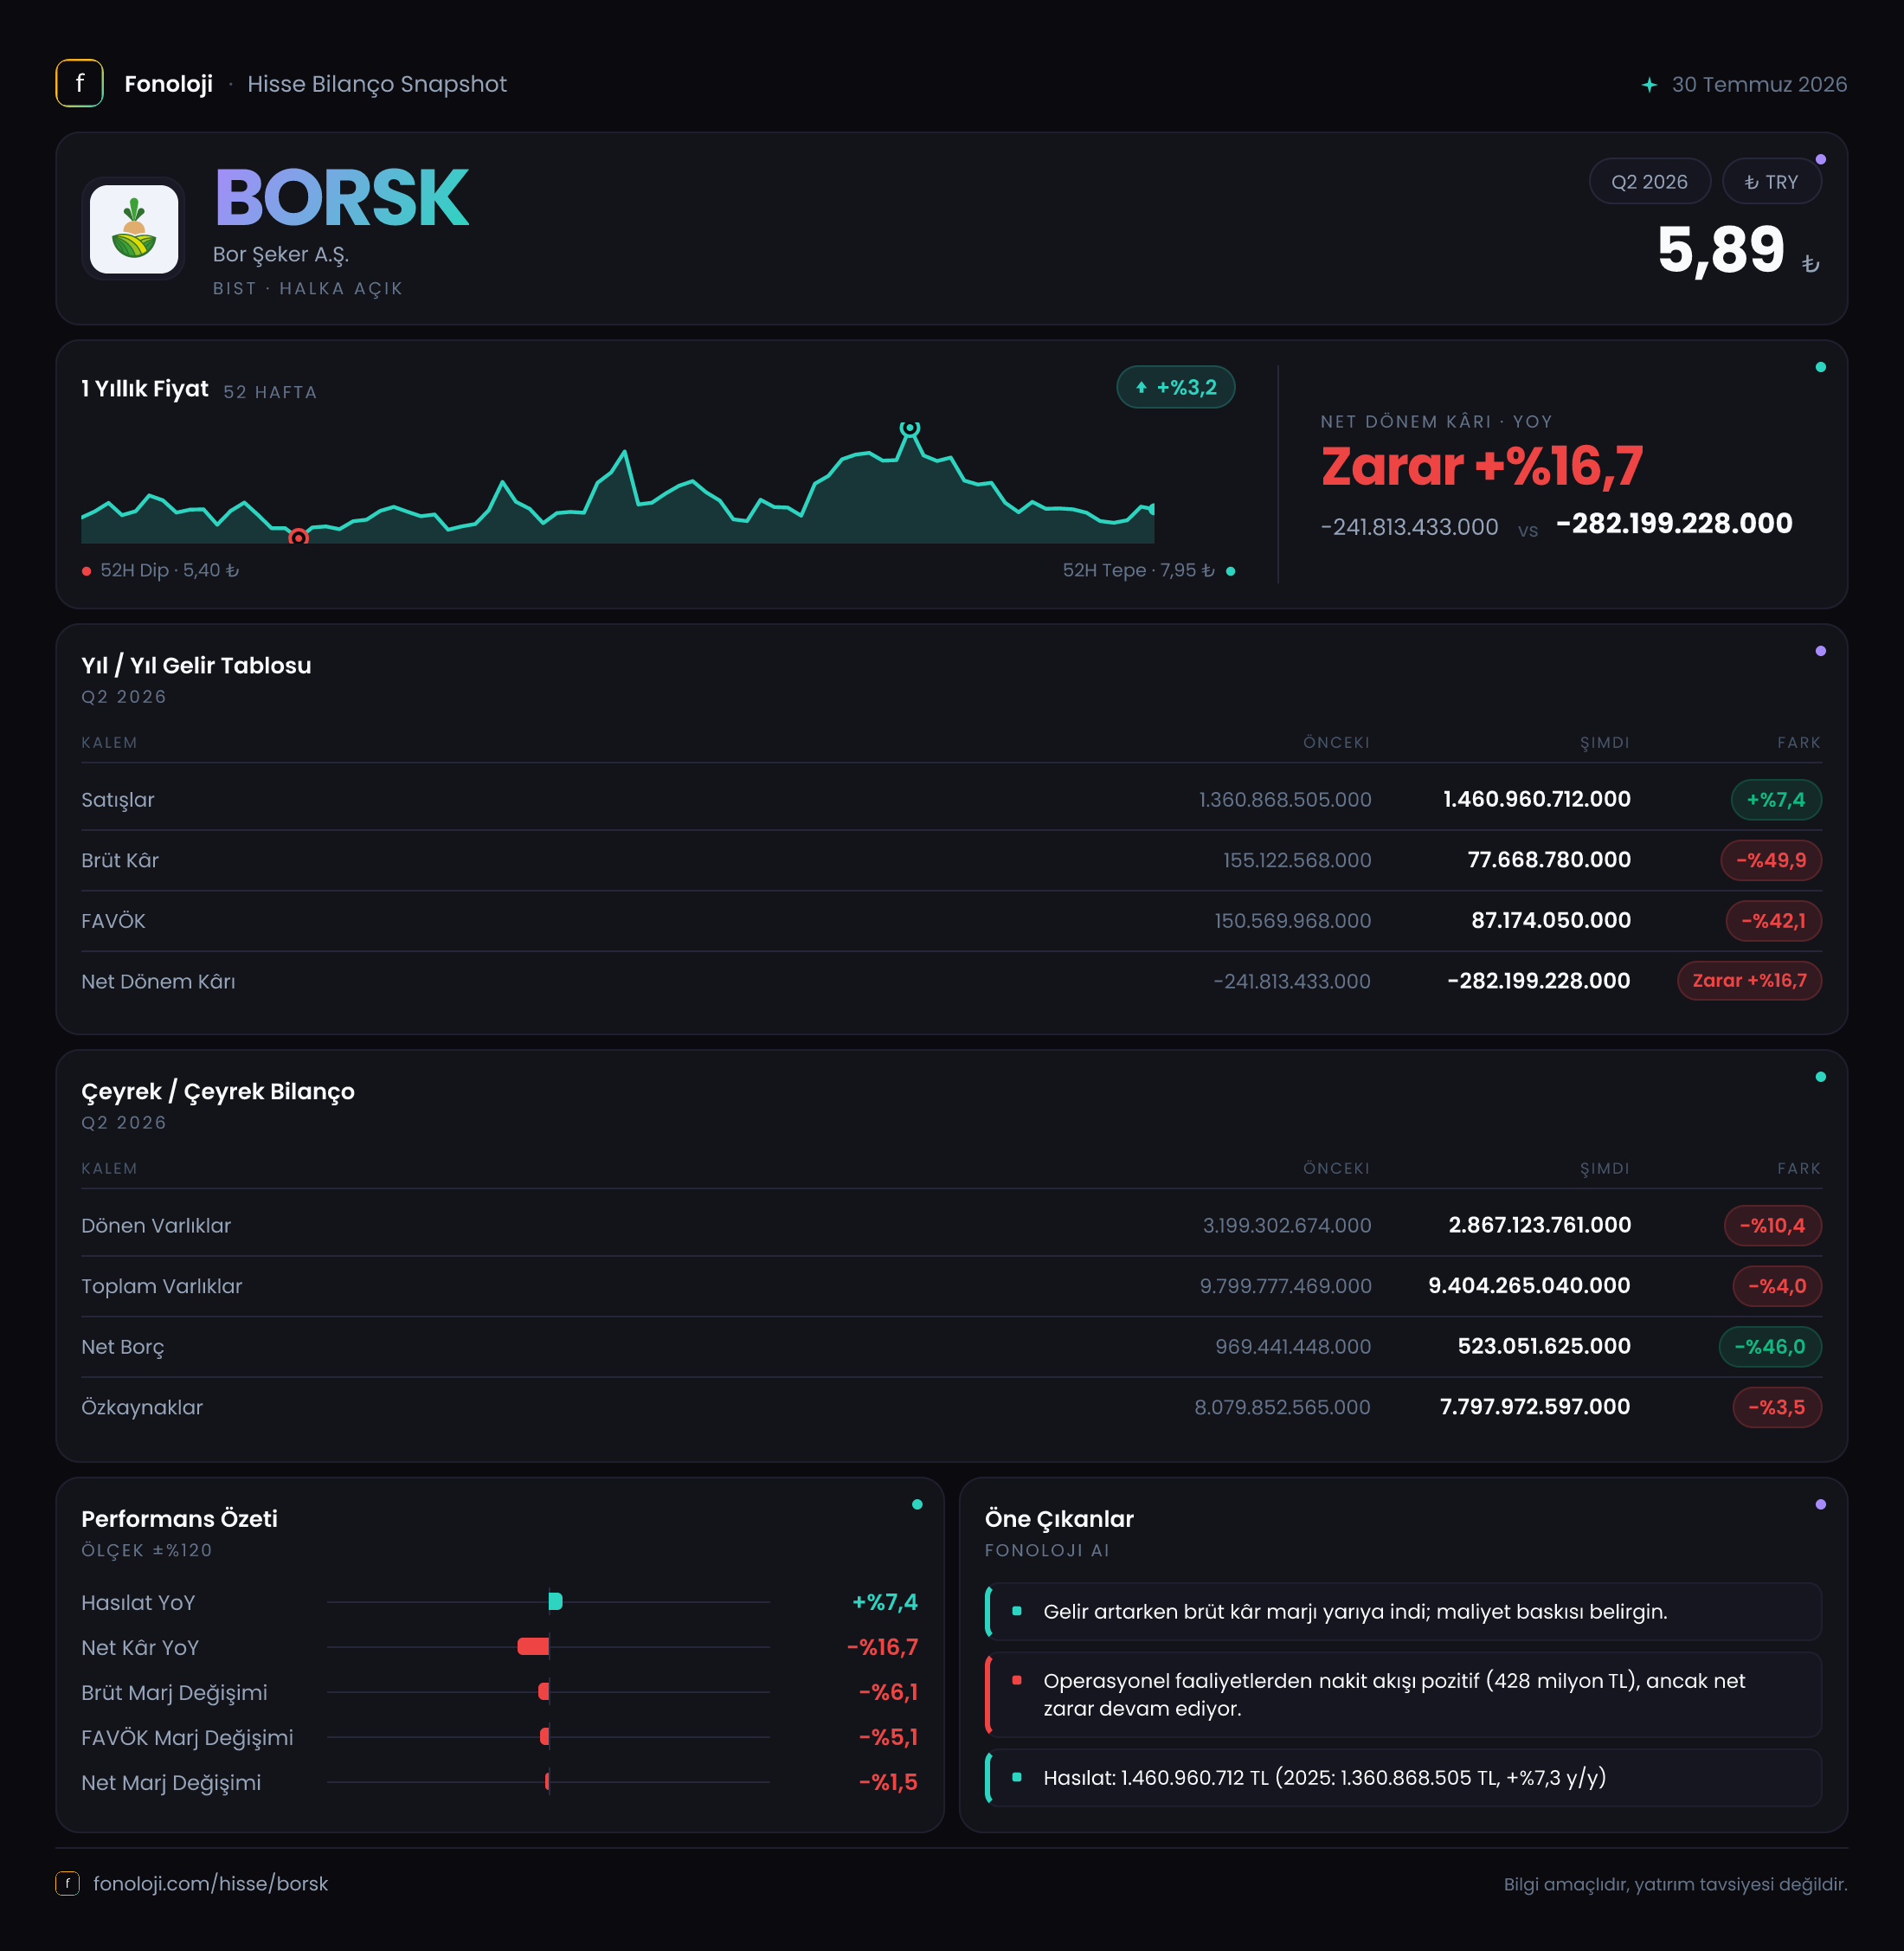
Bor Şeker, şeker üretimi ve satışına odaklanan bir gıda şirketi olarak 2026’nın ilk altı ayında nominal olarak büyümüş, ancak bu büyüme kârlılığa yansımamış görünüyor. Satışlar geçen yılın aynı dönemine göre %7,4 artarak 1,5 milyar TL’ye çıkarken brüt kâr yaklaşık yarı yarıya gerilemiş. FAVÖK’teki düşüş ve yüksek negatif net parasal pozisyon, operasyonel zayıflığın enflasyon muhasebesi etkisiyle birlikte net zararı artırmasına neden olmuş. Buna karşılık şirketin net borcunu önemli ölçüde azaltması ve hâlâ güçlü bir özkaynak tabanına sahip olması, bilançoda dikkat çeken olumlu taraflar.
Satış Hikayesi
Bor Şeker’in satışları 1,4 milyar TL’den 1,5 milyar TL’ye yükselerek %7,4 büyümüş. İlk bakışta bu artış olumlu görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki nominal büyümenin reel anlamda daralmaya işaret ettiği görülüyor. Başka bir ifadeyle şirket daha fazla ciro üretmiş olsa da ürün fiyatları ve maliyetlerdeki genel artış dikkate alındığında, satış hacmi veya gerçek satın alma gücü açısından aynı başarıdan söz etmek mümkün değil.
Şeker sektöründe satış büyümesi yalnızca fiyat artışlarıyla değil, üretim hacmi, şeker fiyatları, ihracat kanalları ve maliyet geçişkenliğiyle birlikte değerlendirilmelidir. BORSK’un satışları enflasyonun altında kaldığı için şirketin artan maliyetleri müşterilerine tam olarak yansıtamadığı veya talep/hacim tarafında baskı yaşadığı anlaşılıyor.
Mevcut veri yalnızca 2025/6 ile 2026/6 karşılaştırmasını veriyor. Bu nedenle satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediği, yani büyümenin hızlanıp hızlanmadığı konusunda sağlıklı bir çeyreklik trend kurmak mümkün değil. Bir sonraki raporda ikinci çeyrek satışlarının ilk çeyreğe göre seyri özellikle izlenmeli.
Daha kritik nokta, satış artışına rağmen brüt kârın 155,1 milyon TL’den 77,7 milyon TL’ye gerilemesi. Bu tablo, satış fiyatlarındaki artışın hammadde, enerji, işçilik, lojistik ve diğer üretim maliyetlerindeki yükselişi karşılamadığını gösteriyor.
Kârlılık
Şirketin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %11,1 seviyesinden %5,2’ye düşmüş. Yani BORSK, 100 TL’lik satıştan geçen yıl yaklaşık 11,1 TL brüt kâr elde ederken bu dönem yalnızca 5,2 TL brüt kâr üretebilmiş. Marjın yaklaşık yarıya inmesi, satış büyümesinden çok maliyet yönetiminin temel sorun olduğunu ortaya koyuyor.
FAVÖK de 129,9 milyon TL’den 81,4 milyon TL’ye gerileyerek %37,3 düşmüş. FAVÖK marjı yaklaşık %9,3’ten %5,4’e inerken faaliyetlerin nakit yaratma kapasitesi belirgin biçimde zayıflamış. Bu gerileme, şirketin yalnızca üretim maliyetlerinde değil, faaliyet giderleri ve operasyonel verimlilik tarafında da baskı altında olduğunu gösteriyor.
Burada dikkat edilmesi gereken teknik bir ayrıntı var: FAVÖK’ün 81,4 milyon TL ile brüt kâr olan 77,7 milyon TL’nin üzerinde gerçekleşmesi alışılmış bir görünüm değil. Bu fark; diğer faaliyet gelirleri, yeniden sınıflandırmalar veya şirketin kullandığı düzeltilmiş FAVÖK tanımıyla ilişkili olabilir. Bu nedenle yatırımcıların finansal dipnotlarda FAVÖK hesaplamasının nasıl yapıldığını ve bu katkının sürdürülebilir olup olmadığını kontrol etmesi önemli.
Net zarar ise 241,8 milyon TL’den 282,2 milyon TL’ye genişleyerek %16,7 artmış. Net kâr marjı yaklaşık -%17,3’ten -%18,8’e kötüleşmiş. Satışların artmasına rağmen zarar marjının genişlemesi, şirketin büyüme yaratırken kârlılık kaybettiğini gösteriyor. Operasyonel marjlardaki bozulma, finansman giderleri ve enflasyon muhasebesi etkisiyle birlikte nihai sonucu aşağı çekmiş.
Bilanço Sağlığı
BORSK’un toplam varlıkları önceki yıl sonundaki 9,8 milyar TL’den 9,4 milyar TL’ye gerilemiş. Bu düşüş %4,0 seviyesinde ve özellikle dönen varlıklardaki %10,4’lük azalıştan kaynaklanıyor. Dönen varlıkların 3,2 milyar TL’den 2,9 milyar TL’ye inmesi; stok, ticari alacaklar veya nakit benzeri kalemlerde daralma yaşanmış olabileceğini düşündürüyor. Ancak alt kırılım paylaşılmadığı için bu hareketin likiditeyi mi iyileştirdiği, yoksa işletme sermayesinde baskı mı yarattığı kesin olarak söylenemez.
Duran varlıklar 6,6 milyar TL’den 6,5 milyar TL’ye sınırlı gerilemiş. Bu tablo, şirketin üretim kapasitesini temsil eden uzun vadeli varlık tabanında belirgin bir erime olmadığını gösteriyor.
Özkaynaklar 8,1 milyar TL’den 7,8 milyar TL’ye düşmüş. Azalış %3,5 ile sınırlı olsa da temel nedenin dönem zararı olduğu anlaşılıyor. Özkaynakların toplam varlıklara oranı yaklaşık %83 seviyesinde; bu, bilançonun büyük ölçüde özkaynaklarla finanse edildiğini ve sermaye yapısının genel olarak güçlü olduğunu gösteriyor.
En olumlu bilanço gelişmesi net borcun 969,4 milyon TL’den 523,1 milyon TL’ye gerilemesi. %46’lık bu düşüş, finansal borçluluk riskini azaltıyor. Net borcun dönemsel FAVÖK’e oranı yaklaşık 6,4 kat olsa da bu oran altı aylık FAVÖK üzerinden hesaplandığı için yıllık normalize edilmiş bir oran değil. FAVÖK’ün ikinci yarıda benzer kalacağı varsayımıyla kaba yıllıklandırma yapılırsa oran yaklaşık 3,2 kata iner; yine de düşük marjlar sürdüğü takdirde borç taşıma kapasitesinin yakından izlenmesi gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyonun -163,9 milyon TL olması, şirketin enflasyon muhasebesinden net parasal zarar yazdığını gösteriyor. Geçen yıl aynı dönemdeki -167,9 milyon TL’ye kıyasla zarar %2,4 azalmış, ancak tutar hâlâ oldukça yüksek.
Bu kalem, dönem net zararının yaklaşık %58’ine denk geliyor. Dolayısıyla BORSK’un 282,2 milyon TL’lik net zararında operasyonel kârsızlığın yanı sıra enflasyon muhasebesinin etkisi de belirleyici. Net parasal zararın sınırlı ölçüde iyileşmesi olumlu olsa da, bu iyileşme operasyonel marj kaybını telafi etmeye yetmemiş.
TAS 29 etkisi doğrudan nakit çıkışı anlamına gelmez; ancak şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında kâr/zarar tablosunu ciddi biçimde etkilediğini gösterir. Bu nedenle yatırımcı yalnızca düzeltilmiş operasyonel göstergelere değil, raporlanan net zarara da birlikte bakmalı.
Yatırımcı için Ne Anlama Geliyor?
BORSK’un bu dönemki ana hikâyesi, satış büyümesine rağmen marjların hızla erimesi. Fırsat tarafında net borcun %46 azalması, yüksek özkaynak oranı ve duran varlık tabanının korunması öne çıkıyor. Borçluluğun düşmesi, şirketin finansman riskini azaltarak operasyonel toparlanma gerçekleştiğinde daha güçlü bir sonuç üretmesine yardımcı olabilir.
Buna karşılık temel risk, satışların enflasyonun oldukça altında büyümesi ve brüt kâr marjının %11,1’den %5,2’ye inmesi. Şirketin önümüzdeki dönemlerde fiyat artışlarını maliyetlere yansıtıp yansıtamayacağı kritik olacak. Yatırımcılar özellikle şu göstergeleri takip etmeli:
- Satış büyümesinin enflasyonu aşarak reel hale gelip gelmediği,
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net parasal zararın kalıcı biçimde azalması,
- Net borçtaki düşüşün nakit yaratımıyla mı, işletme sermayesi hareketleriyle mi sağlandığı,
- FAVÖK’ün brüt kârın üzerinde oluşmasına neden olan kalemlerin sürdürülebilir olup olmadığı.
Özetle mevcut finansallar, güçlü bilanço tabanına rağmen operasyonel kârlılığı zayıflayan ve enflasyon muhasebesinden ciddi etkilenen bir şirket profili sunuyor. Kalıcı bir yatırım hikâyesi için borç azalmasından çok, önce marjların ve reel satış büyümesinin toparlandığının görülmesi gerekiyor. Yatırım tavsiyesi değildir.