
Açılış
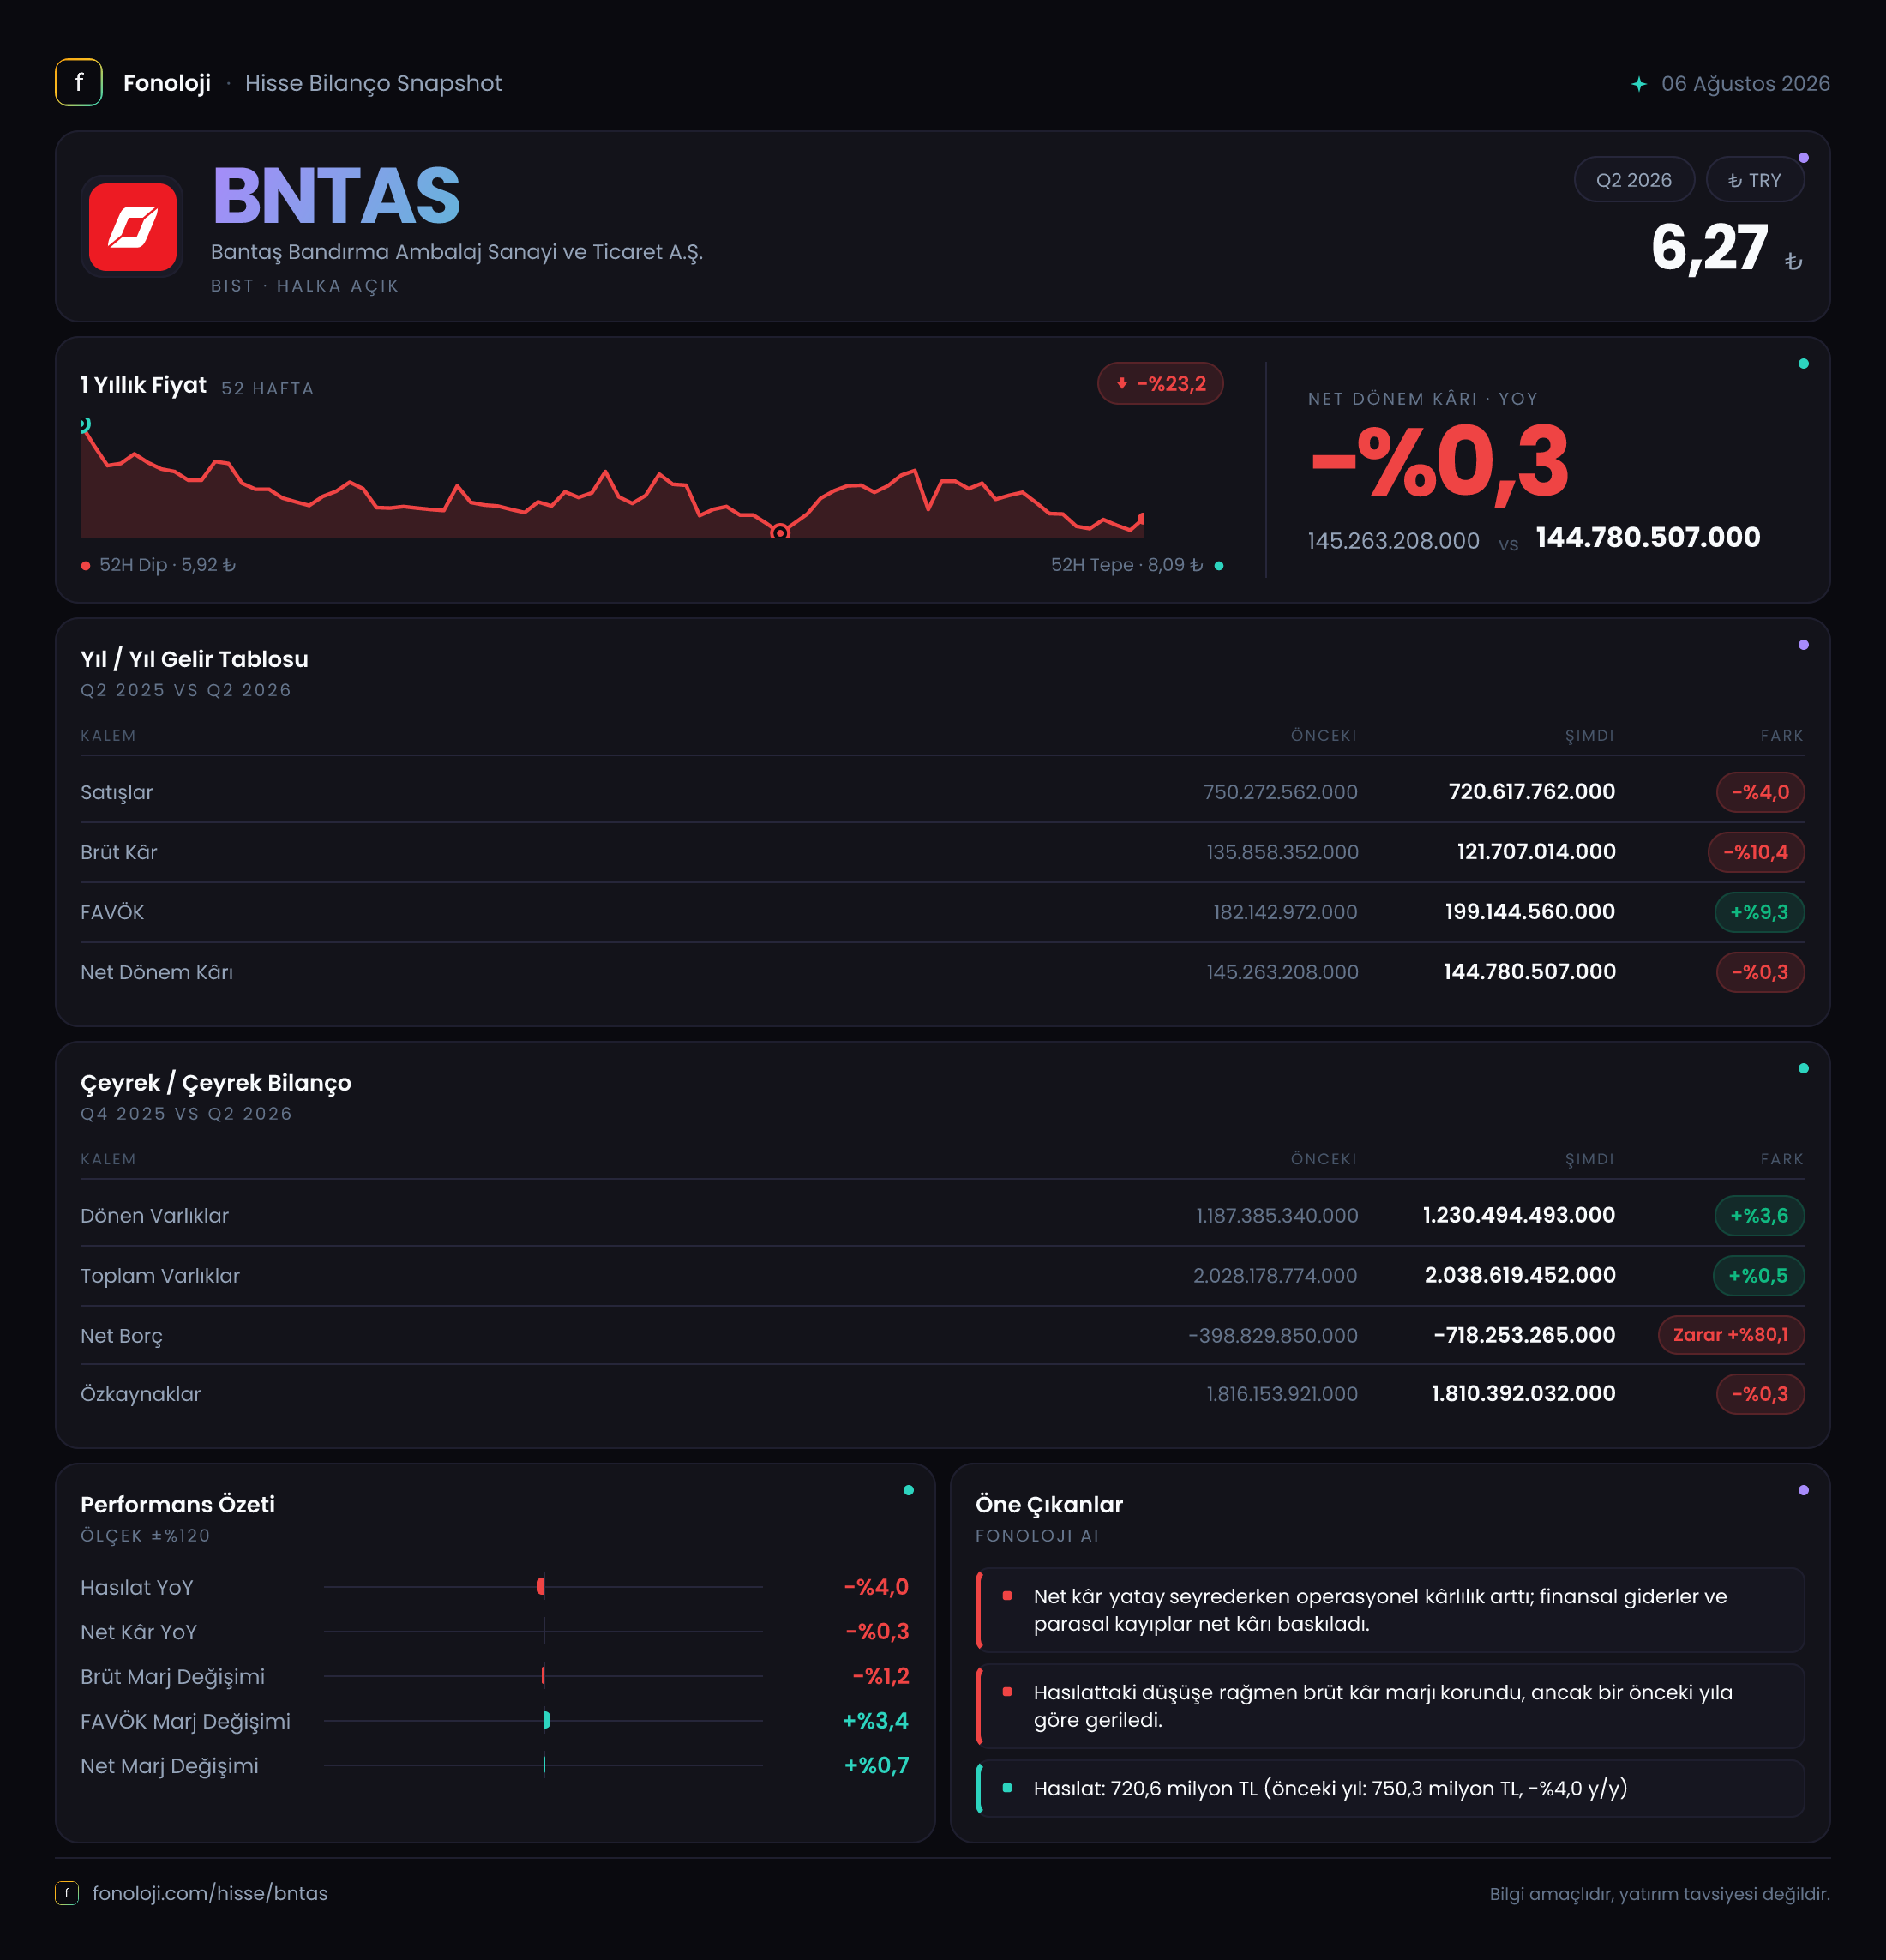
Bantaş Bandırma Ambalaj, sanayi şirketleri açısından zorlu bir fiyatlama ve maliyet ortamında faaliyet gösteriyor. 2026/6AB döneminde satışlar 720,6 milyon TL’ye gerilerken, brüt kâr ve FAVÖK’teki düşüş satışlardan daha sert gerçekleşmiş; bu durum operasyonel marjlar üzerinde baskı oluştuğunu gösteriyor. Buna karşın net dönem kârı 144,8 milyon TL ile geçen yılki 145,3 milyon TL’ye oldukça yakın kalmış. Dolayısıyla dönemin ana hikâyesi, operasyonel kârlılıktaki zayıflığa rağmen güçlü bilanço yapısının ve operasyon dışı kalemlerin net kârı desteklemesi olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 750,3 milyon TL’den 720,6 milyon TL’ye indi. Bu, nominal olarak %4,0’lük bir daralma anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak da belirgin biçimde küçüldüğü görülüyor. Başka bir ifadeyle Bantaş, yalnızca fiyat artışlarıyla satış hacmini koruyamamış; satış gelirleri enflasyonun oldukça gerisinde kalmış.
Ambalaj sektöründe satış performansını değerlendirirken yalnızca ciroya değil, ürün fiyatları, hammadde maliyetleri, müşteri karması ve kapasite kullanımına da bakmak gerekir. Ancak paylaşılan veriler bu başlıklarda ayrıntı sunmadığı için, daralmanın hacimden mi yoksa fiyatlama ve ürün karmasından mı kaynaklandığını kesin biçimde ayırmak mümkün değil. Yine de finansal tablo, şirketin bu dönemde maliyetlerini satışlar kadar hızlı yansıtamadığını düşündürüyor.
Çeyreklik trend açısından verilen 2025/6 satış rakamı 365,9 milyon TL ve net kâr 46,5 milyon TL seviyesinde. Bununla birlikte mevcut gelir tablosundaki 720,6 milyon TL’lik satış ve 144,8 milyon TL’lik net kâr, dönemlerin kümülatif veya farklı raporlama kapsamlarında sunulmuş olabileceğine işaret ediyor. Bu nedenle söz konusu rakamları doğrudan tek çeyrek karşılaştırması olarak kullanmak yerine, aynı dönem bazındaki yıllık değişimleri esas almak daha sağlıklı. Daha net bir çeyreklik trend için aynı kapsamda hazırlanmış üç aylık verileri beklemek gerekir.
Kârlılık
Kârlılık tarafında satışlardaki düşüşten daha önemli konu marjların daralması. Şirketin brüt kârı 135,9 milyon TL’den 121,7 milyon TL’ye gerileyerek %10,4 azaldı. Böylece brüt kâr marjı yaklaşık %18,1’den %16,9’a indi. Satışların %4,0 düşmesine karşılık brüt kârın %10,4 gerilemesi, üretim maliyetlerinin gelirlerden daha hızlı arttığını veya ürün karmasının şirket aleyhine değiştiğini gösteriyor.
FAVÖK de 108,6 milyon TL’den 96,2 milyon TL’ye gerileyerek %11,4 düştü. FAVÖK marjı bu hareketle %14,5’ten %13,4’e çekildi. Brüt marj ile FAVÖK marjındaki benzer yönlü bozulma, baskının yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de zayıflayan satış tabanı üzerinde etkili olduğunu gösteriyor. Şirketin operasyonel kâr üretme kapasitesi geçen yılın aynı dönemine göre bir miktar zayıflamış durumda.
Buna karşılık net dönem kârı yalnızca %0,3 gerileyerek 145,3 milyon TL’den 144,8 milyon TL’ye indi. Net kâr marjı ise yaklaşık %19,4’ten %20,1’e yükseldi. Bu görünüm, operasyonel kârlılık ile net kâr arasında belirgin bir ayrışma olduğunu ortaya koyuyor. Net kârın FAVÖK’ün üzerinde gerçekleşmesi, gelir tablosunda operasyon dışı olumlu kalemlerin bulunduğunu düşündürüyor; ancak paylaşılan veriler bu kalemlerin dağılımını göstermediği için bunları tek tek tanımlamak mümkün değil. Yatırımcı açısından burada kritik nokta, net kârın korunmasının operasyonel performanstaki zayıflığı tamamen telafi ettiği anlamına gelmemesi. Sürdürülebilir büyüme için öncelikle satış ve FAVÖK marjlarının toparlanması gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla şirketin daha güçlü tarafı. Dönen varlıklar 1,2 milyar TL seviyesinde korunurken %3,6 arttı. Duran varlıklar ise 840,8 milyon TL’den 808,1 milyon TL’ye geriledi ve %3,9 düşüş gösterdi. Toplam varlıklar yalnızca %0,5 artarak yaklaşık 2,0 milyar TL’ye ulaştı. Bu tablo, şirketin bilanço büyüklüğünde önemli bir değişim olmadığını; varlık kompozisyonunda ise dönen varlıklar lehine sınırlı bir hareket yaşandığını gösteriyor.
En dikkat çekici gelişme net borç kaleminde. Şirketin net borcu eksi 400,3 milyon TL’den eksi 719,3 milyon TL’ye gelmiş. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Net nakit fazlasının 318,9 milyon TL artması, bilançonun finansal risk açısından belirgin şekilde güçlendiğini gösteriyor. Borçluluk kaynaklı faiz ve refinansman baskısı bu görünümde sınırlı kalmalı; ancak nakdin hangi varlıklarda tutulduğu ve işletme sermayesi ihtiyacının ne kadarını karşıladığı ayrıca izlenmeli.
Özkaynaklar 1,8 milyar TL civarında ve önceki dönem sonuna göre %0,3 gerilemiş. Net kârın yüksek seviyede kalmasına rağmen özkaynakların sınırlı düşmesi, enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkili olabileceğini düşündürüyor. Paylaşılan veri, dağıtılan temettü veya diğer kapsamlı gelir kalemleri hakkında bilgi vermediğinden, özkaynak değişimini tek bir nedene bağlamak doğru olmaz. Buna rağmen toplam varlıkların büyük bölümünün özkaynaklarla finanse edilmesi, bilanço kaldıraç riskinin düşük olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi bu dönemde eksi 5,1 milyon TL oldu. Geçen yıl aynı dönemdeki 1,4 milyon TL’lik pozitif katkıya kıyasla yaklaşık 6,5 milyon TL’lik ters yönlü bir değişim var. Yüzdesel olarak %474,2’lik değişim dikkat çekici görünse de, baz etkisi nedeniyle küçük tutarlı bir kalemin yüzdesel değişimi olduğundan fazla algılanmamalı.
Net parasal pozisyonun negatif hale gelmesi, enflasyon muhasebesinin bu dönemde net kâr üzerinde olumlu değil, sınırlı da olsa olumsuz etki yarattığını gösteriyor. TAS 29’da parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu, bu kalemin yönünü belirliyor. Ancak sadece net parasal pozisyon rakamına bakarak şirketin nakit yönetiminin kötüleştiği sonucuna varılamaz; bilanço verileri aksine net nakit pozisyonunun güçlendiğini gösteriyor. Buradaki sonuç, enflasyon muhasebesi düzeltmesinin dönem kârına katkı sunmadığı ve net kârın korunmasında başka gelir veya gider kalemlerinin rol oynadığıdır.
Yatırımcı için Ne Anlama Geliyor?
Bantaş’ın 2026/6AB sonuçları iki farklı resmi aynı anda gösteriyor:
- Operasyonel görünüm zayıflıyor: Satışlar reel olarak geriliyor, brüt marj %18,1’den %16,9’a, FAVÖK marjı ise %14,5’ten %13,4’e iniyor.
- Net kâr dayanıklı kalıyor: Net kâr 144,8 milyon TL ile geçen yıla yakın ve net kâr marjı %20,1 seviyesinde.
- Bilanço belirgin biçimde güçlü: Negatif net borç 719,3 milyon TL’ye ulaşarak şirketin net nakit tamponunu artırıyor.
- TAS 29 katkısı tersine dönüyor: Net parasal pozisyonun eksi 5,1 milyon TL’ye gelmesi, enflasyon muhasebesinin bu dönemde kârı desteklemediğini gösteriyor.
Fırsat tarafında, güçlü net nakit pozisyonu şirketin yeni yatırımlar, işletme sermayesi ihtiyacı veya olası maliyet baskıları karşısında hareket alanını artırıyor. Risk tarafında ise asıl izlenmesi gereken başlık satışların yeniden büyüyüp büyümeyeceği ve FAVÖK marjının toparlanıp toparlanamayacağı. Net kârın operasyonel kârdan daha dirençli kalması olumlu görünse de, bu farkın hangi kalemlerden kaynaklandığı ve sürdürülebilir olup olmadığı gelecek raporlarda takip edilmeli. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca yüksek net nakit değil, aynı zamanda satış büyümesi ve operasyonel marj toparlanması da gerekli.
Yatırım tavsiyesi değildir.