
Açılış
Birleşim Grup Enerji Yatırımları A.Ş. (BIGEN), enerji yatırımları ve bu alandaki varlıkları üzerinden gelir ve kârlılık üretmeye çalışan bir şirket görünümünde. 2026/6AB sonuçlarının ana mesajı, satış hacmindeki belirgin daralmaya rağmen operasyonel kârlılığın ve net zarar görünümünün geçen yılın aynı dönemine göre iyileşmesi. Ancak bu iyileşme, yüksek borçluluk ve enflasyon muhasebesi etkilerinin net biçimde ayrıştırılamaması nedeniyle henüz güçlü ve dengeli bir finansal tabloya dönüşmüş değil. Şirketin bilançosu büyürken dönen varlıkların gerilemesi, likidite tarafında ayrıca izlenmesi gereken bir başlık oluşturuyor.
Satış Hikayesi
BIGEN’in 2026/6AB satışları 480,5 milyon TL oldu. Geçen yılın aynı dönemindeki 784,1 milyon TL’ye kıyasla satışlar %38,7 azaldı. Bu, nominal olarak dahi ciddi bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal bazda yaklaşık %39 gerilemesi, reel olarak bakıldığında daha da sert bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını yansıtmakta zorlanmamış, toplam gelir üretiminde de belirgin bir kayıp yaşamış görünüyor.
Verilen çeyreklik seride satışlar 2025/3’te 412,2 milyon TL, 2025/6’da ise 371,9 milyon TL seviyesinde. Bu rakamlar, geçmiş dönemde yılın ikinci çeyreğine doğru satışlarda zayıflama olduğunu gösteriyor; ancak mevcut 2026 yılı çeyreklik satış verisi paylaşılmadığı için şirketin çeyrekten çeyreğe toparlanıp toparlanmadığını kesin biçimde söylemek mümkün değil. Ayrıca 2026/6AB verisinin altı aylık kümülatif dönem olması nedeniyle, çeyreklik trend ile altı aylık toplamı doğrudan karşılaştırmamak gerekiyor.
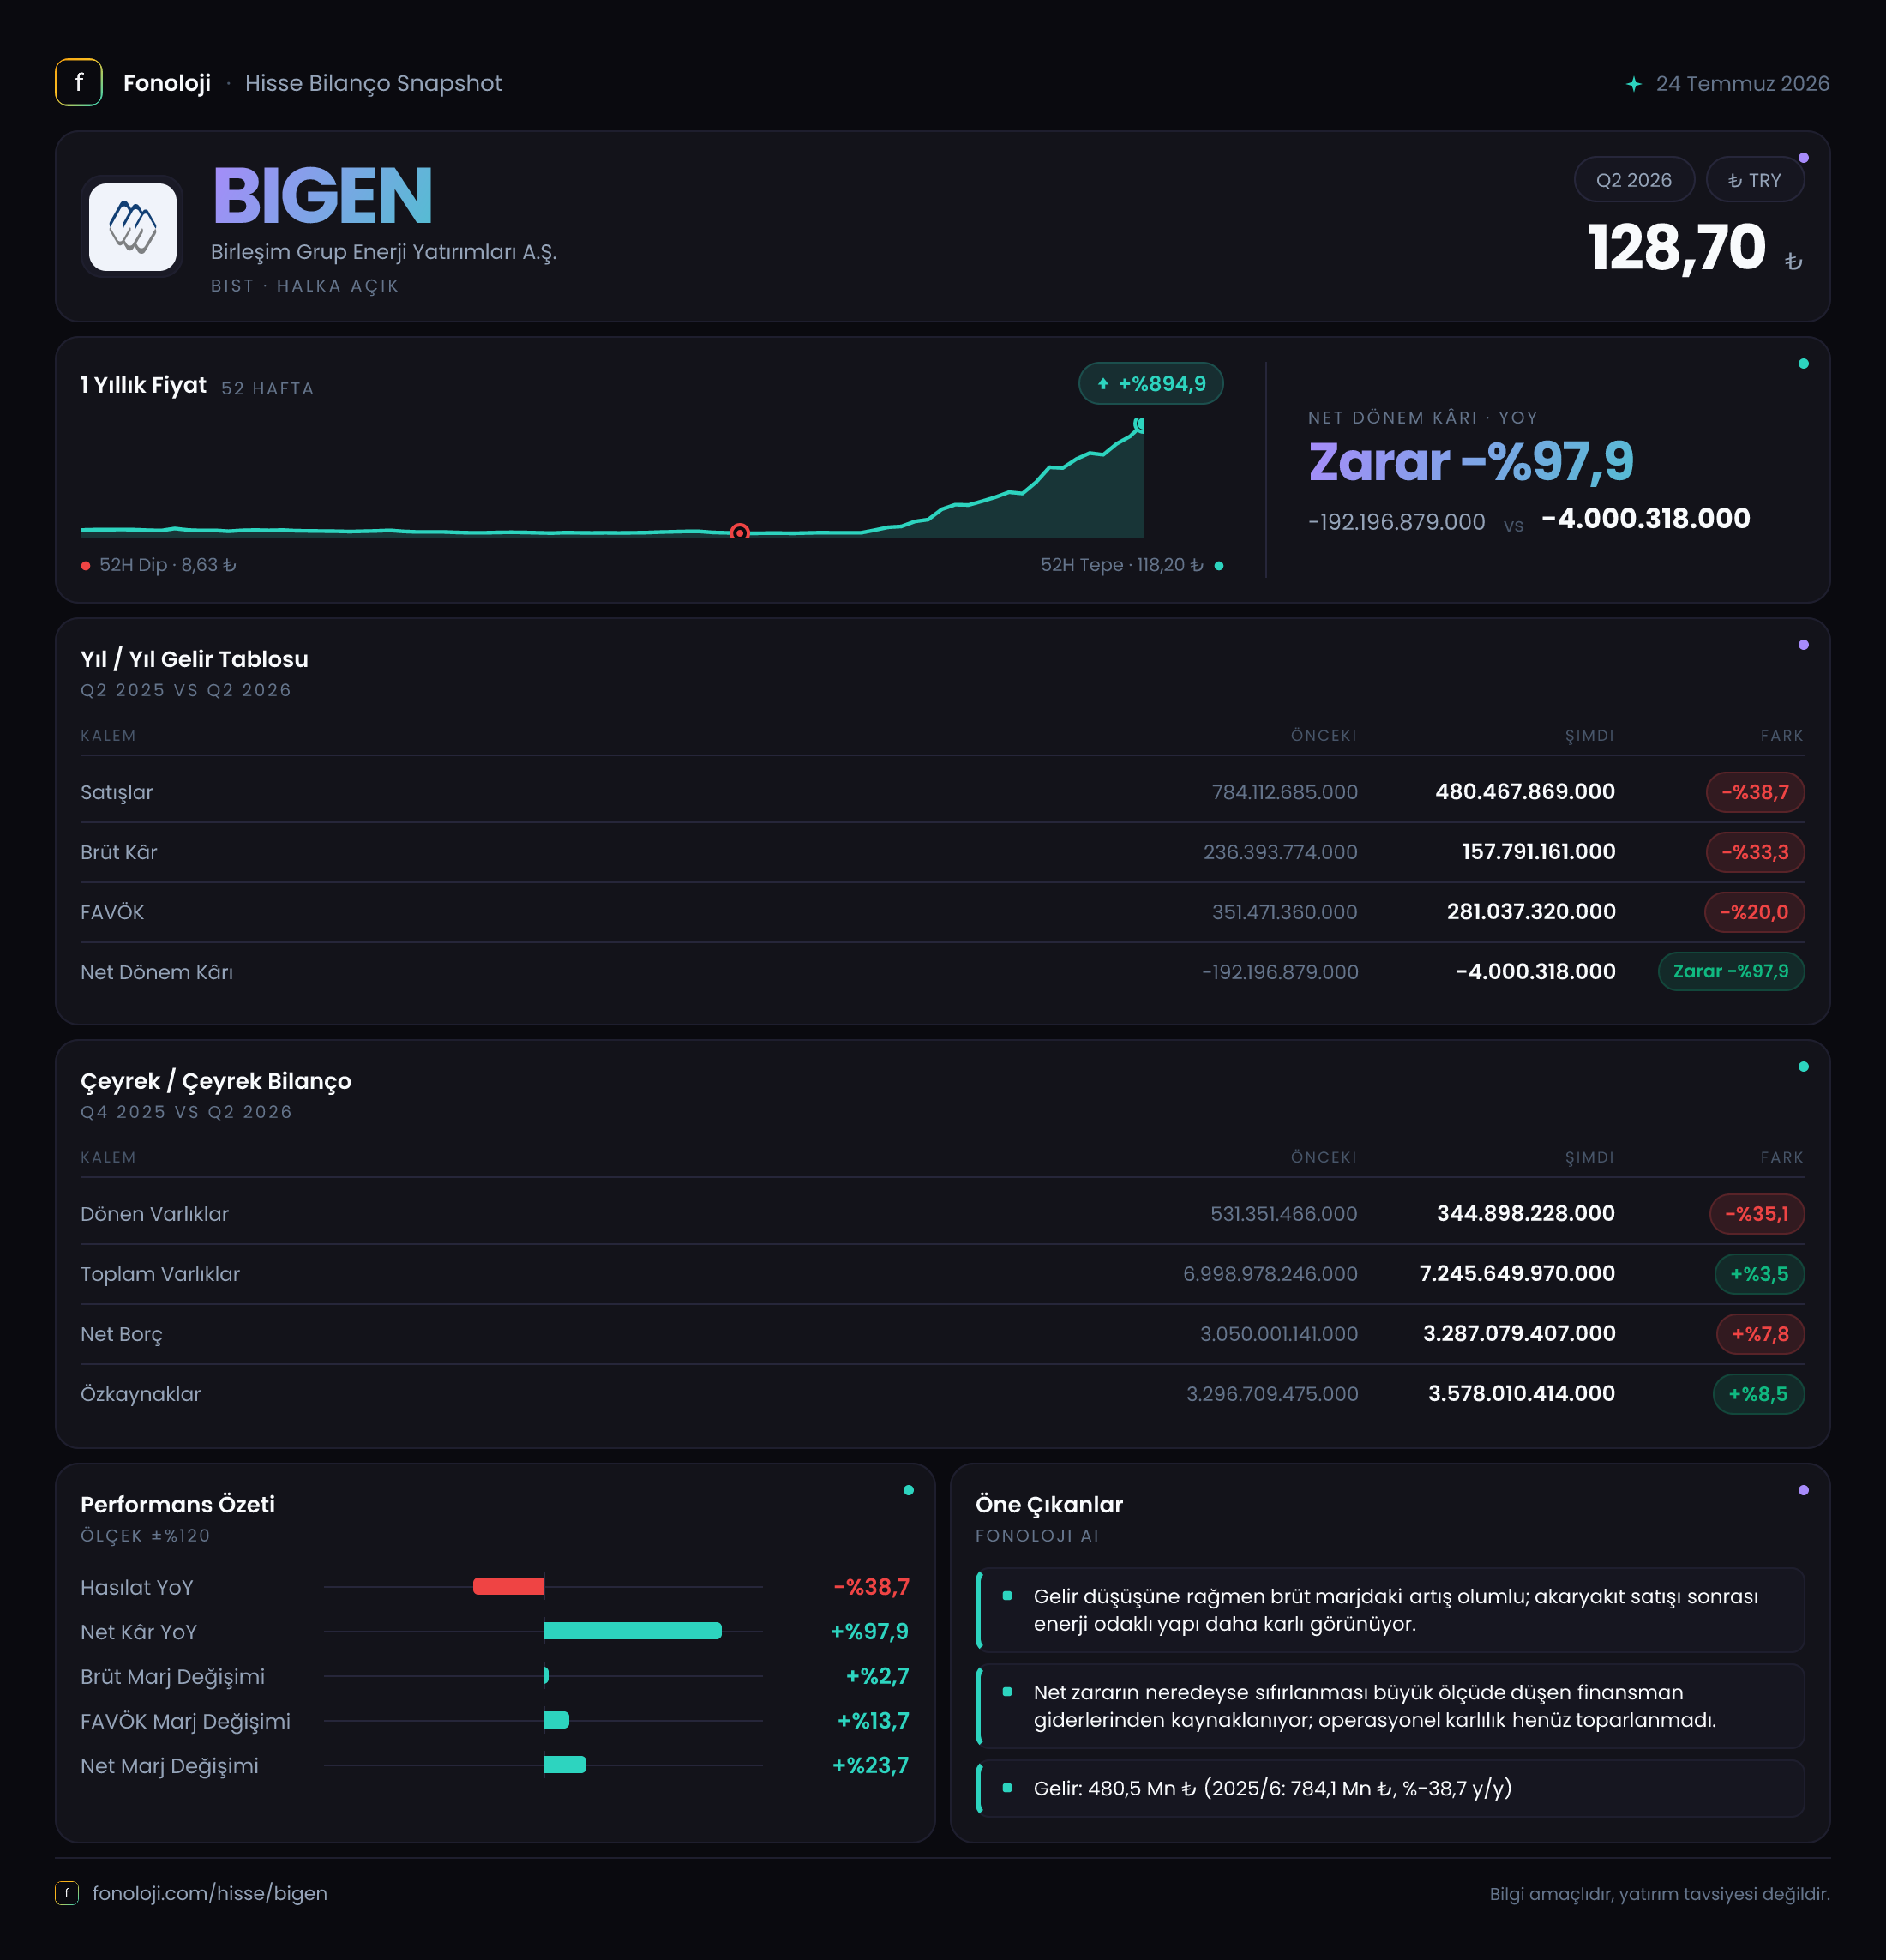
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 480,5 mn TL | 784,1 mn TL | -%38,7 | | Brüt kâr | 157,8 mn TL | 236,4 mn TL | -%33,3 | | FAVÖK | 270,5 mn TL | 311,2 mn TL | -%13,1 | | Net dönem kârı | -4,0 mn TL | -192,2 mn TL | %97,9 iyileşme |
Satışlardaki düşüşün temel nedeni veri setinde açıklanmıyor. Bu nedenle bunun üretim hacmindeki gerilemeden, proje teslimatlarının zamanlamasından, enerji fiyatlarından veya portföy kompozisyonundaki değişimden kaynaklandığını kesinleştirmek mümkün değil. Yatırımcı açısından burada kritik nokta, satışların önümüzdeki dönemlerde yeniden büyüyüp büyümeyeceği ve bu büyümenin enflasyonun üzerine çıkıp çıkamayacağı olacak.
Kârlılık
Brüt kâr 157,8 milyon TL ile geçen yılki 236,4 milyon TL’nin altında kaldı; ancak satışlardaki düşüş daha sert olduğu için brüt marjda iyileşme görüldü. BIGEN’in brüt marjı yaklaşık %32,8 seviyesine yükselirken, geçen yıl aynı dönemde bu oran yaklaşık %30,1 idi. Yani şirket daha düşük ciroya rağmen satışlarının içinde brüt kâr olarak tuttuğu payı artırmış. Bu, maliyet yapısında veya gelir kompozisyonunda olumlu bir değişim olabileceğini gösteriyor; fakat toplam satış hacmindeki daralma, marj iyileşmesinin etkisini sınırlıyor.
FAVÖK 270,5 milyon TL olarak gerçekleşti ve yıllık bazda %13,1 geriledi. Buna karşın FAVÖK marjı yaklaşık %56,3 oldu; geçen yılki %39,7 seviyesine göre dikkat çekici bir artış var. Burada önemli bir muhasebe ve yorumlama noktası bulunuyor: FAVÖK’ün 270,5 milyon TL ile brüt kâr olan 157,8 milyon TL’nin üzerinde olması, gelir tablosunda faaliyet kârlılığına brüt kârın ötesinde katkı yapan kalemler veya sınıflandırmalar bulunduğunu düşündürüyor. Bu nedenle yüksek FAVÖK marjını doğrudan operasyonel verimlilik olarak okumadan önce diğer faaliyet gelirlerinin niteliği, sürekliliği ve nakit yaratıp yaratmadığı incelenmeli.
Net zarar ise 4,0 milyon TL seviyesine geriledi. Geçen yılın aynı dönemindeki 192,2 milyon TL zarara göre zarar yaklaşık %97,9 azaldı. Bu, sonuçların en güçlü iyileşme alanı. Fakat şirket hâlâ net kâr üretemiyor ve net kâr marjı yaklaşık -%0,8 seviyesinde. Geçen yıl bu oran yaklaşık -%24,5 idi. Dolayısıyla zarar dramatik biçimde küçülmüş olsa da, bu tablo henüz sürdürülebilir net kârlılık anlamına gelmiyor. Finansman giderleri, parasal kayıp/kazanç ve tek seferlik gelir-giderler net sonucu belirlemeye devam ediyor olabilir.
Bilanço Sağlığı
BIGEN’in toplam varlıkları önceki yıl sonuna göre %3,5 artarak 7,2 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı duran varlıklar oldu; duran varlıklar 6,5 milyar TL’den 6,9 milyar TL’ye yükseldi. Enerji yatırımları açısından duran varlıkların bilançoda yüksek paya sahip olması doğal olabilir. Ancak bu varlıkların ne ölçüde gelir ve nakit akışı ürettiği, bilanço büyüklüğünden daha önemli.
Dönen varlıklar ise 531,4 milyon TL’den 344,9 milyon TL’ye geriledi. %35,1’lik bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Şirketin cari varlıkları azalırken net borcu 3,1 milyar TL’den 3,3 milyar TL’ye yükseldi. Bu görünüm, işletme sermayesi ve kısa vadeli yükümlülüklerin karşılanması açısından dikkat gerektiriyor.
Özkaynaklar 3,3 milyar TL’den 3,6 milyar TL’ye çıkarak %8,5 büyüdü. Toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, sermaye tabanı açısından olumlu bir unsur. Bununla birlikte net borç 3,3 milyar TL ile özkaynaklara oldukça yakın bir seviyede. FAVÖK bazında net borç yaklaşık 12,2 kat seviyesinde hesaplanıyor. Geçen yıl aynı dönem FAVÖK’ü kullanıldığında bu oran yaklaşık 10 kat idi. Orandaki yükseliş, FAVÖK’teki düşüş ve borçtaki artışın birlikte etkisini yansıtıyor; borç taşıma kapasitesinin iyileşmediğini, aksine daha hassas hale geldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Veri setinde BIGEN’in net parasal pozisyonu paylaşılmamış. Bu nedenle enflasyon muhasebesinin şirketin net kârına ne ölçüde katkı veya baskı yaptığını kesin biçimde hesaplamak mümkün değil.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki denge net parasal kazanç veya kayıp yaratıyor. Net borcu yüksek şirketlerde, enflasyon ortamında parasal yükümlülüklerin reel olarak erimesi teorik olarak net parasal kazanç yaratabilir; ancak bu etkinin yönü ve büyüklüğü, şirketin nakit pozisyonuna, borcun vadesine ve bilanço kalemlerinin yapısına bağlıdır. BIGEN’de net borcun 3,3 milyar TL seviyesinde olması nedeniyle bu kalemin net dönem sonucunda önemli rol oynama ihtimali yüksek. Fakat net parasal pozisyon açıklanmadığı için 4,0 milyon TL’lik net zararın ne kadarının operasyonlardan, finansman giderlerinden veya TAS 29 etkisinden kaynaklandığı ayrıştırılamıyor.
Yatırımcı için Ne Anlama Geliyor?
BIGEN’in sonuçları tek yönlü değil. Bir tarafta satışlar enflasyonun çok altında kalmış ve nominal olarak %38,7 daralmış durumda. Dönen varlıklar düşmüş, net borç artmış ve net borç/FAVÖK oranı yaklaşık 12,2 kata yükselmiş. Bunlar, özellikle yüksek faiz ve finansman maliyetlerinin devam ettiği ortamda önemli riskler.
Diğer tarafta brüt marjın %30,1’den %32,8’e, FAVÖK marjının ise %39,7’den %56,3’e yükselmesi ve net zararın 192,2 milyon TL’den 4,0 milyon TL’ye gerilemesi olumlu sinyaller veriyor. Ancak bu iyileşmenin ne kadarının tekrarlanabilir faaliyetlerden, ne kadarının diğer faaliyet gelirleri veya enflasyon muhasebesi etkilerinden oluştuğu netleşmeden güçlü bir kârlılık dönüşü varsayılmamalı.
Önümüzdeki dönemlerde yatırımcının özellikle şu başlıklara odaklanması gerekiyor:
- Satışların yeniden büyüyerek enflasyonun üzerinde reel artış üretip üretmediği,
- FAVÖK’ün brüt kârın üzerindeki seviyesinin sürdürülebilir olup olmadığı,
- Net borçtaki artışın durup durmadığı,
- Dönen varlıkların ve nakit akışının toparlanıp toparlanmadığı,
- TAS 29 kaynaklı net parasal kazanç veya kaybın net kâr üzerindeki etkisi.
Bu çeyrek, BIGEN’de operasyonel görünümün bazı alanlarda iyileştiğini ancak bilanço risklerinin hâlâ güçlü olduğunu gösteriyor. Net zararın neredeyse ortadan kalkması olumlu; fakat kalıcı yatırım hikâyesi için satış büyümesi, nakit üretimi ve borçlulukta birlikte iyileşme gerekiyor. Yatırım tavsiyesi değildir.