
Açılış
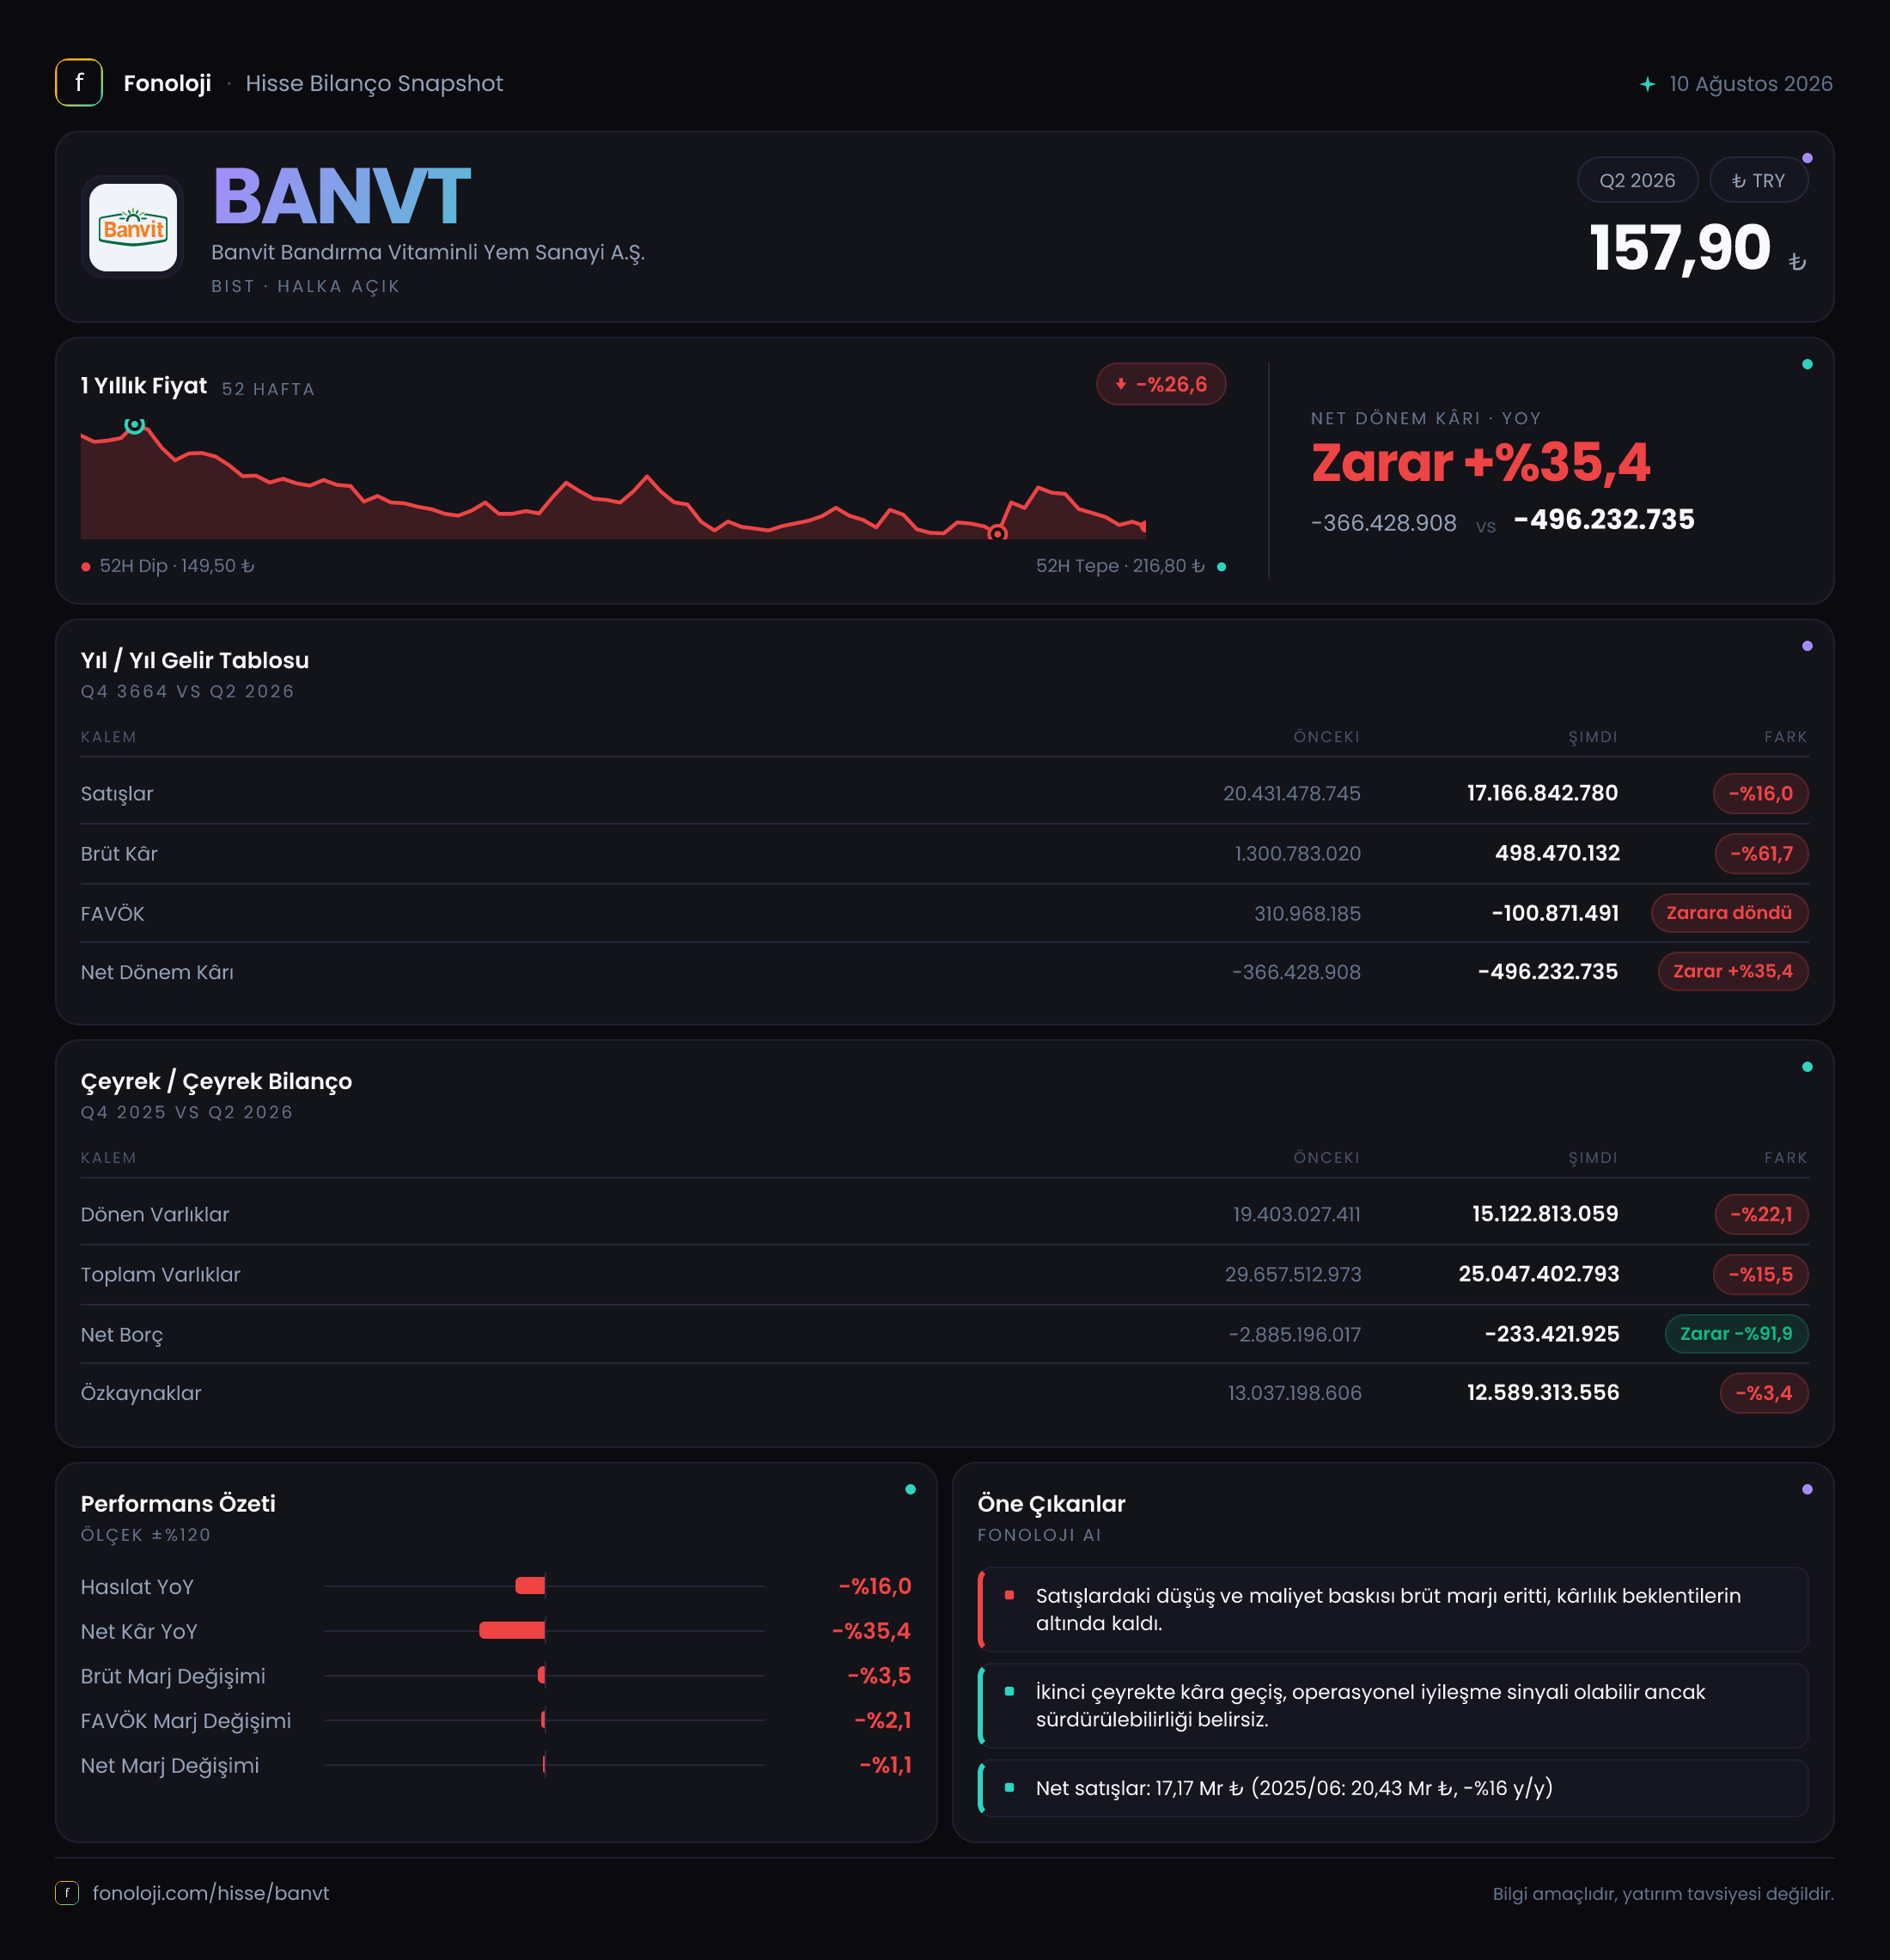
Banvit, kanatlı eti ve yem üretimi gibi gıda zincirinin farklı halkalarında faaliyet gösteren, maliyet yapısı yem fiyatları, canlı hayvan verimliliği ve satış fiyatlarıyla yakından bağlantılı bir şirket. 2026/6AB sonuçlarının ana mesajı, satış hacminin ve kârlılığın geçen yılın aynı dönemine göre belirgin biçimde zayıfladığı yönünde. Şirketin satışları 17,2 milyar TL’ye gerilerken, brüt kâr 498,5 milyon TL’ye, FAVÖK ise negatif 100,9 milyon TL’ye indi. Buna karşılık net parasal pozisyonun 251,6 milyon TL katkı sağlaması, enflasyon muhasebesinin zarar üzerindeki baskıyı kısmen sınırladı; ancak operasyonel bozulmayı ortadan kaldırmaya yetmedi.
Satış Hikayesi
Banvit’in satışları geçen yılın aynı dönemindeki 20,4 milyar TL’den 17,2 milyar TL’ye düşerek nominal bazda %16,0 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin reel satış performansının çok daha zayıf olduğuna işaret ediyor. Başka bir ifadeyle, şirket yalnızca fiyat artışlarının gerisinde kalmamış; satış hacmi, ürün karması veya müşteri talebi açısından da baskı yaşamış olabilir. Veride bu gerilemenin hacimden mi, fiyatlamadan mı ya da ürün karmasından mı kaynaklandığı ayrıştırılmıyor; bu nedenle operasyonel sunumdaki detaylar önem taşıyacak.
Satışlardaki düşüş, brüt kârdaki gerilemeden daha sınırlı kaldı. Ancak bu ilk bakışta olumlu bir ayrışma değil; çünkü brüt kâr 1,3 milyar TL’den 498,5 milyon TL’ye inerek %61,7 azaldı. Bu tablo, satışların azalmasının ötesinde birim maliyetlerin ve üretim giderlerinin gelirlerden daha hızlı yükseldiğini gösteriyor. Kanatlı sektöründe yem, enerji, işçilik ve biyolojik varlık maliyetleri marjları doğrudan etkileyebilir; mevcut veriler de şirketin bu maliyet baskısını satış fiyatlarına yeterince yansıtamadığını düşündürüyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine doğru toparlanma olup olmadığını değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda özellikle satışların çeyreklik yönü, tonaj veya adet bazında büyüme ve fiyat-maliyet makası izlenmeli.
Kârlılık
Banvit’in brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %6,4 seviyesinden bu dönemde yaklaşık %2,9’a geriledi. Marjın yaklaşık 3,5 puan düşmesi, şirketin ürünlerini satsa da bu satışlardan geriye çok daha az kaynak kaldığını gösteriyor. Gıda sektöründe düşük marjlı yapı nedeniyle birkaç puanlık gerileme bile faaliyet kârını hızla negatife çevirebilir; Banvit’in sonuçları bu etkinin somut örneği.
FAVÖK, geçen yılki 311,0 milyon TL’den negatif 100,9 milyon TL’ye dönüştü. Böylece FAVÖK marjı yaklaşık %1,5’ten -%0,6’ya geriledi. Bu dönüşüm, brüt kârdaki zayıflığın pazarlama, genel yönetim, lojistik veya diğer faaliyet giderleri sonrasında daha da belirginleştiğini gösteriyor. Operasyonel düzeyde şirketin nakit yaratma kapasitesi bu dönemde yetersiz kalmış durumda.
Net dönem zararı da geçen yılki 366,4 milyon TL’den 496,2 milyon TL’ye yükseldi. Zararın mutlak tutarı %35,4 artarken, FAVÖK’teki bozulmanın net zarara aynı ölçüde yansımamasında net parasal pozisyonun katkısı etkili oldu. Yine de temel resim değişmiyor: şirket bu dönemde satış üretmiş, fakat bu satışlar faaliyet giderleri ve finansal/diğer kalemler sonrasında kâra dönüşmemiş.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 29,7 milyar TL’den 25,0 milyar TL’ye gerileyerek %15,5 azaldı. En büyük düşüş dönen varlıklarda görüldü; bu kalem 19,4 milyar TL’den 15,1 milyar TL’ye inerek %22,1 daraldı. Duran varlıklar ise 10,3 milyar TL’den 9,9 milyar TL’ye gerileyerek daha sınırlı, %3,2 düşüş gösterdi. Dolayısıyla bilanço küçülmesinin ana kaynağı işletme sermayesi niteliğindeki dönen varlıklar.
Net borç kalemi negatif olmaya devam ediyor. Şirketin net borcu -233,4 milyon TL, yani yaklaşık 233,4 milyon TL net nakit pozisyonu bulunuyor. Ancak önceki yıl sonunda bu rakam -2,9 milyar TL idi. Bu, şirketin net nakit tamponunun önemli ölçüde azaldığı; başka bir ifadeyle net borç pozisyonunun sıfıra yaklaştığı anlamına geliyor. Verilen %91,9 değişim oranı yönü itibarıyla bilançonun borçluluk açısından zayıfladığını gösteriyor, fakat şirket henüz net borçlu konuma geçmiş değil.
Özkaynaklar 13,0 milyar TL’den 12,6 milyar TL’ye gerileyerek %3,4 azaldı. Toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, bilanço dayanıklılığı açısından olumlu bir taban sağlıyor. Bununla birlikte net zarar devam eder ve net nakit azalırsa özkaynak gücü zaman içinde aşınabilir. Mevcut net borç/FAVÖK oranı ise FAVÖK negatif olduğu için anlamlı biçimde hesaplanamaz; bu nedenle borçluluk değerlendirmesinde öncelik, FAVÖK’ün yeniden pozitife dönmesine verilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, geçen yılki negatif 323,0 milyon TL’den bu dönemde pozitif 251,6 milyon TL’ye döndü. Bu yaklaşık 574,6 milyon TL’lik olumlu yönlü değişim, enflasyon muhasebesinin gelir tablosuna belirgin bir katkı yaptığını gösteriyor.
Bu kalem, şirketin operasyonel olarak daha kârlı hale geldiği anlamına gelmiyor. Net parasal pozisyon kazancı, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisinin muhasebeleştirilmesinden doğuyor ve esas faaliyet performansından ayrı değerlendirilmesi gerekiyor. Banvit’te bu katkı, negatif FAVÖK ve yüksek net zararın bir bölümünü dengelemiş; fakat şirketin brüt marj ve faaliyet kârlılığındaki bozulmayı telafi edememiş durumda. Yatırımcı, önümüzdeki dönemlerde net parasal kazancın azalabileceğini ve operasyonel toparlanma olmadan bu kalemin tek başına sürdürülebilir kâr yaratmayacağını dikkate almalı.
Yatırımcı için Ne Anlama Geliyor?
Banvit’in 2026/6AB sonuçları, öncelikle satışların reel olarak daraldığı ve maliyet baskısının marjları ciddi biçimde aşındırdığı bir döneme işaret ediyor. Yatırımcı açısından olumlu taraflar, şirketin hâlâ yaklaşık 233,4 milyon TL net nakit taşıması ve özkaynaklarının 12,6 milyar TL gibi güçlü bir seviyede bulunması. Bu bilanço tamponu, kısa vadeli finansal riskleri net borçlu bir şirkete kıyasla daha sınırlı tutuyor.
Buna karşılık temel risk operasyonel tarafta. Brüt marjın %6,4’ten %2,9’a gerilemesi ve FAVÖK’ün pozitiften negatife dönmesi, şirketin fiyatlama gücü ile maliyet kontrolünün aynı anda sorgulanması gerektiğini gösteriyor. Net nakit pozisyonundaki azalma da zarar döneminin bilançoya baskı yaptığını ortaya koyuyor.
Önümüzdeki raporlarda üç gösterge kritik olacak:
- Satışların enflasyonun üzerinde büyüyüp büyümediği ve hacim toparlanması,
- Brüt marjın yeniden %5-6 bandına yaklaşıp yaklaşmadığı,
- FAVÖK’ün pozitife dönerek net nakit pozisyonundaki erimeyi durdurup durdurmadığı.
Operasyonel marjlar toparlanmadıkça net parasal kazanç, şirketin yatırım hikâyesinin kalıcı bir taşıyıcısı olamaz. Bu nedenle Banvit’te bilanço güvenliği önemli bir avantaj olsa da, yatırım tezinin güçlenmesi için önce satış ve kârlılık tarafında somut bir iyileşme görülmesi gerekiyor. Yatırım tavsiyesi değildir.