
Açılış
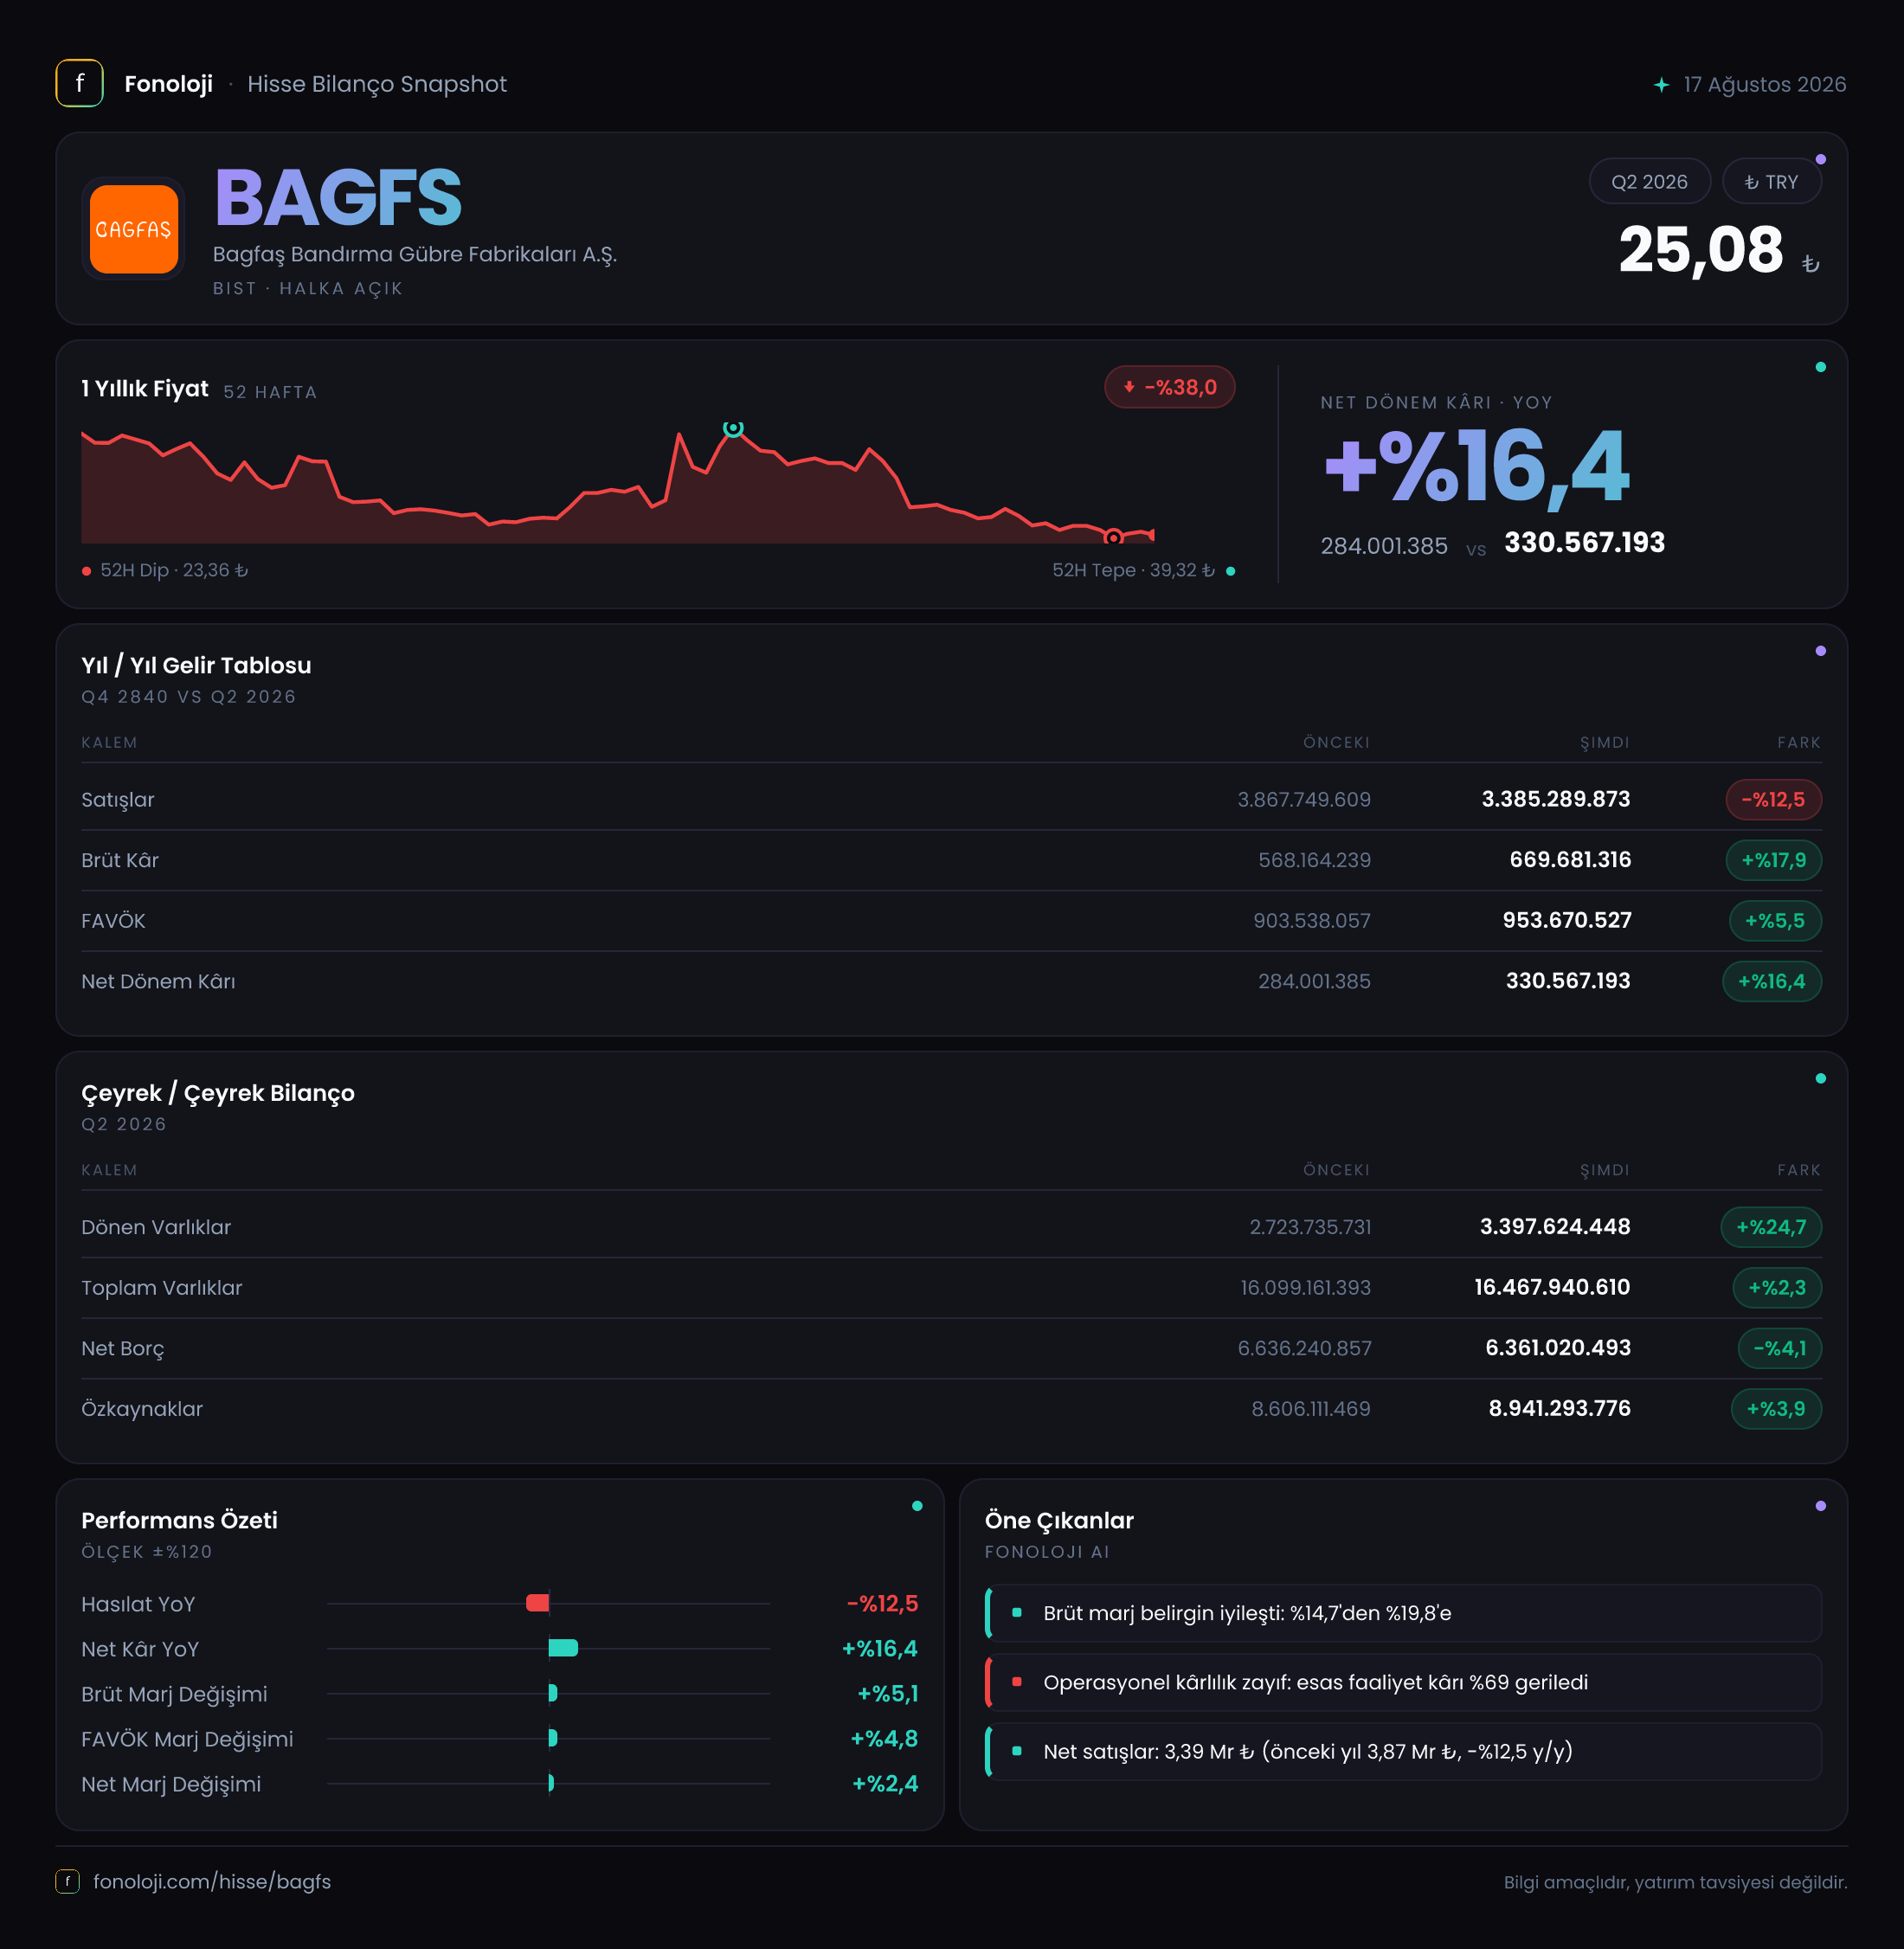
BAGFAŞ’ın 2026/6AB finansalları, ilk bakışta satışların gerilediği ancak kârlılık göstergelerinin iyileştiği bir dönem ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %12,5 düşerek 3,4 milyar TL’ye inerken, brüt kâr %17,9, FAVÖK %5,5 ve net dönem kârı %16,4 arttı. Bu tablo, satış hacmi veya fiyatlama tarafında baskı yaşanmasına rağmen maliyet yapısında ve kâr dönüşümünde iyileşme olduğunu gösteriyor. Ancak net kâr artışında 848,1 milyon TL’lik net parasal pozisyon kazancının önemli rol oynaması, operasyonel performans ile enflasyon muhasebesi etkisini birbirinden ayırmayı zorunlu kılıyor.
Satış Hikayesi
BAGFAŞ’ın satışları 3,9 milyar TL’den 3,4 milyar TL’ye geriledi. Nominal olarak %12,5’lik bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici hale geliyor. Başka bir ifadeyle, şirket yalnızca nominal ciro kaybetmemiş; fiyat artışlarının da gerisinde kalarak reel anlamda daha belirgin bir daralma yaşamış görünüyor.
Bu gerilemenin arkasında gübre sektöründe ürün fiyatları, iç talep, tarımsal gelirlerin seyri ve ihracat koşulları gibi faktörler bulunabilir. Ancak sunulan veriler ürün bazında satış hacmi, fiyat/miks etkisi veya iç pazar-ihracat ayrımı içermediği için düşüşün hangi kalemden kaynaklandığını kesin olarak ayırmak mümkün değil. Bu nedenle satış tarafındaki ana mesaj, kârlılık artışına rağmen talep ve ciro büyümesinin henüz destekleyici olmadığı yönünde.
Daha olumlu taraf, brüt kârın satışlardan ayrışması. Şirket 3,4 milyar TL satış üzerinden 669,7 milyon TL brüt kâr elde etti. Geçen yıl aynı dönemde 3,9 milyar TL satışa karşılık 568,2 milyon TL brüt kâr oluşmuştu. Böylece brüt kâr marjı yaklaşık %14,6’dan %19,7’ye yükseldi. Satışlar düşerken brüt kârın artması, ürün fiyatlama gücü, hammadde maliyetlerinde gerileme veya daha kârlı ürün karması gibi faktörlerin etkili olabileceğini gösteriyor; fakat bu faktörlerin hangisinin belirleyici olduğu finansal tablolardaki mevcut özetten görülemiyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların ve marjların nasıl değiştiğini değerlendiremiyoruz. Bu nedenle iyileşen marjların kalıcı bir trend mi yoksa dönemsel bir gelişme mi olduğunu görmek için sonraki çeyrek raporunu beklemek önemli.
Kârlılık
BAGFAŞ’ın brüt kâr marjındaki artış, dönemin en güçlü operasyonel göstergesi. Marjın yaklaşık 5,1 puan yükselmesi, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Bu iyileşme, nominal satış daralmasının kâr üzerindeki etkisini sınırlamış.
FAVÖK ise 903,5 milyon TL’den 953,7 milyon TL’ye yükseldi. Artış oranı %5,5 ile sınırlı kalsa da satışlardaki %12,5’lik gerilemeye kıyasla dirençli bir sonuç. FAVÖK marjı yaklaşık %23,2’den %28,1’e çıktı. Bu, satışların her 100 TL’si başına şirketin faaliyet kârı yaratma kapasitesinin yaklaşık 23 TL’den 28 TL’ye yükseldiği anlamına geliyor.
Bununla birlikte burada dikkat edilmesi gereken teknik bir nokta var: FAVÖK, açıklanan dönemde 953,7 milyon TL ile brüt kâr olan 669,7 milyon TL’nin üzerinde görünüyor. Normalde FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için bu iki kalemin doğrudan aynı kapsamda raporlanıp raporlanmadığı kontrol edilmeli. FAVÖK hesabında diğer faaliyet gelirleri, yeniden sınıflandırmalar veya şirketin kullandığı farklı bir tanım etkili olabilir. Bu nedenle FAVÖK artışı olumlu olsa da, yatırımcıların dipnotlardaki FAVÖK mutabakatını incelemesi gerekir.
Net dönem kârı 284,0 milyon TL’den 330,6 milyon TL’ye çıkarak %16,4 arttı. Net kâr marjı da yaklaşık %7,3’ten %9,7’ye yükseldi. Ancak net kâr artışının tamamını operasyonel iyileşmeye bağlamak doğru olmaz. 848,1 milyon TL’lik net parasal pozisyon kazancı, geçen yılki 302,1 milyon TL’nin oldukça üzerinde. Dolayısıyla net kâr, faaliyet performansının yanında enflasyon muhasebesi etkisinden de belirgin biçimde desteklenmiş durumda.
Bilanço Sağlığı
BAGFAŞ’ın toplam varlıkları önceki yıl sonuna göre %2,3 artarak 16,5 milyar TL’ye yükseldi. Bu sınırlı artışın içinde dönen varlıklar öne çıkıyor: Dönen varlıklar 2,7 milyar TL’den 3,4 milyar TL’ye çıkarak %24,7 büyüdü. Bu gelişme, şirketin kısa vadeli varlık tamponunun güçlendiğine işaret ediyor; ancak artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için likidite kalitesini ayrıntılı biçimde ölçemiyoruz.
Duran varlıklar ise 13,4 milyar TL’den 13,1 milyar TL’ye geriledi. Bu %2,3’lük düşüş, toplam varlık yapısında büyük bir bozulma yaratmıyor; ancak üretim şirketleri açısından yatırım harcamaları, amortisman ve kapasite kullanım oranı gibi başlıklarla birlikte izlenmeli.
Özkaynaklar 8,6 milyar TL’den 8,9 milyar TL’ye yükselerek %3,9 arttı. Bu artış, dönem kârının bilançoya katkı sağladığını ve şirketin özkaynak tabanının korunduğunu gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %54 seviyesinde; bu, bilanço finansmanında özkaynakların önemli bir ağırlığa sahip olduğunu gösteren olumlu bir unsur.
Net borç ise 6,6 milyar TL’den 6,4 milyar TL’ye geriledi. %4,1’lik düşüş sınırlı olsa da borçluluk yönünün olumlu olduğunu gösteriyor. Açıklanan dönem FAVÖK’üne göre net borç/FAVÖK yaklaşık 6,7 kat seviyesinde. Eğer altı aylık FAVÖK yıllıklandırılırsa bu oran kabaca 3,4 kata iner. Yine de borcun vade yapısı, faiz maliyeti ve para birimi açıklanmadığı için borç riskini yalnızca bu oranla değerlendirmek yeterli değil. Özellikle faizlerin yüksek olduğu ortamda nakit akışının borç servis kapasitesi kritik önem taşıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin kâr-zarar tablosundaki en önemli etkilerinden biri. BAGFAŞ’ın net parasal pozisyon kazancı 302,1 milyon TL’den 848,1 milyon TL’ye yükselmiş; artış oranı %180,8. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından kaynaklanan muhasebesel kazancı ifade ediyor.
Buradaki kazanç, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Daha çok, yüksek enflasyon ortamında parasal yükümlülüklerin veya parasal varlıkların reel değerindeki değişimin finansal tablolara yansımasıdır. Bu nedenle net kârın 330,6 milyon TL’ye yükselmesini değerlendirirken, 848,1 milyon TL’lik parasal pozisyon kazancının faaliyet dışı ve muhasebesel etkisini ayrıca ele almak gerekir.
Özellikle dikkat çekici nokta, net parasal pozisyon kazancının net dönem kârından yüksek olması. Bu durum, operasyonel kârlılığın pozitif olduğu gerçeğini ortadan kaldırmaz; ancak dönem net kârının enflasyon muhasebesine yüksek ölçüde duyarlı olduğunu gösterir. Daha sağlıklı değerlendirme için vergi öncesi kâr, finansman giderleri, faaliyetlerden yaratılan nakit ve parasal pozisyon hariç kârlılık birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
BAGFAŞ’ın 2026/6AB sonuçları, zayıf satış görünümüne karşı güçlü marj performansı sunuyor. Brüt ve FAVÖK marjındaki belirgin iyileşme, şirketin maliyet kontrolü veya ürün kârlılığı açısından önemli bir mesafe aldığını gösteriyor. Net borcun gerilemesi ve özkaynakların artması da bilanço açısından destekleyici.
Buna karşılık üç temel risk öne çıkıyor:
- Satışların enflasyonun altında kalması, reel talep veya fiyatlama gücü konusunda soru işareti yaratıyor.
- Net kârın TAS 29 kaynaklı parasal kazanca duyarlılığı, kâr kalitesinin operasyonel sonuçlardan ayrıştırılmasını gerektiriyor.
- Net borç/FAVÖK seviyesinin yüksek görünmesi, faiz ve nakit akışı koşullarının yakından izlenmesini zorunlu kılıyor.
Önümüzdeki dönemde yatırımcıların özellikle satışların yeniden büyüyüp büyümediğine, brüt marjın %19,7 seviyesini koruyup koruyamadığına, FAVÖK tanımının dipnotlarda nasıl mutabakatlandığına ve borçluluğun nakit akışıyla ne ölçüde azaltıldığına bakması gerekiyor. Bu çeyrek, BAGFAŞ için “satış büyümesi güçlü” değil; kârlılık kalitesi ve bilanço dayanıklılığı iyileşiyor, ancak bunun sürdürülebilirliği henüz kanıtlanmış değil mesajını veriyor.
Yatırım tavsiyesi değildir.