
Açılış
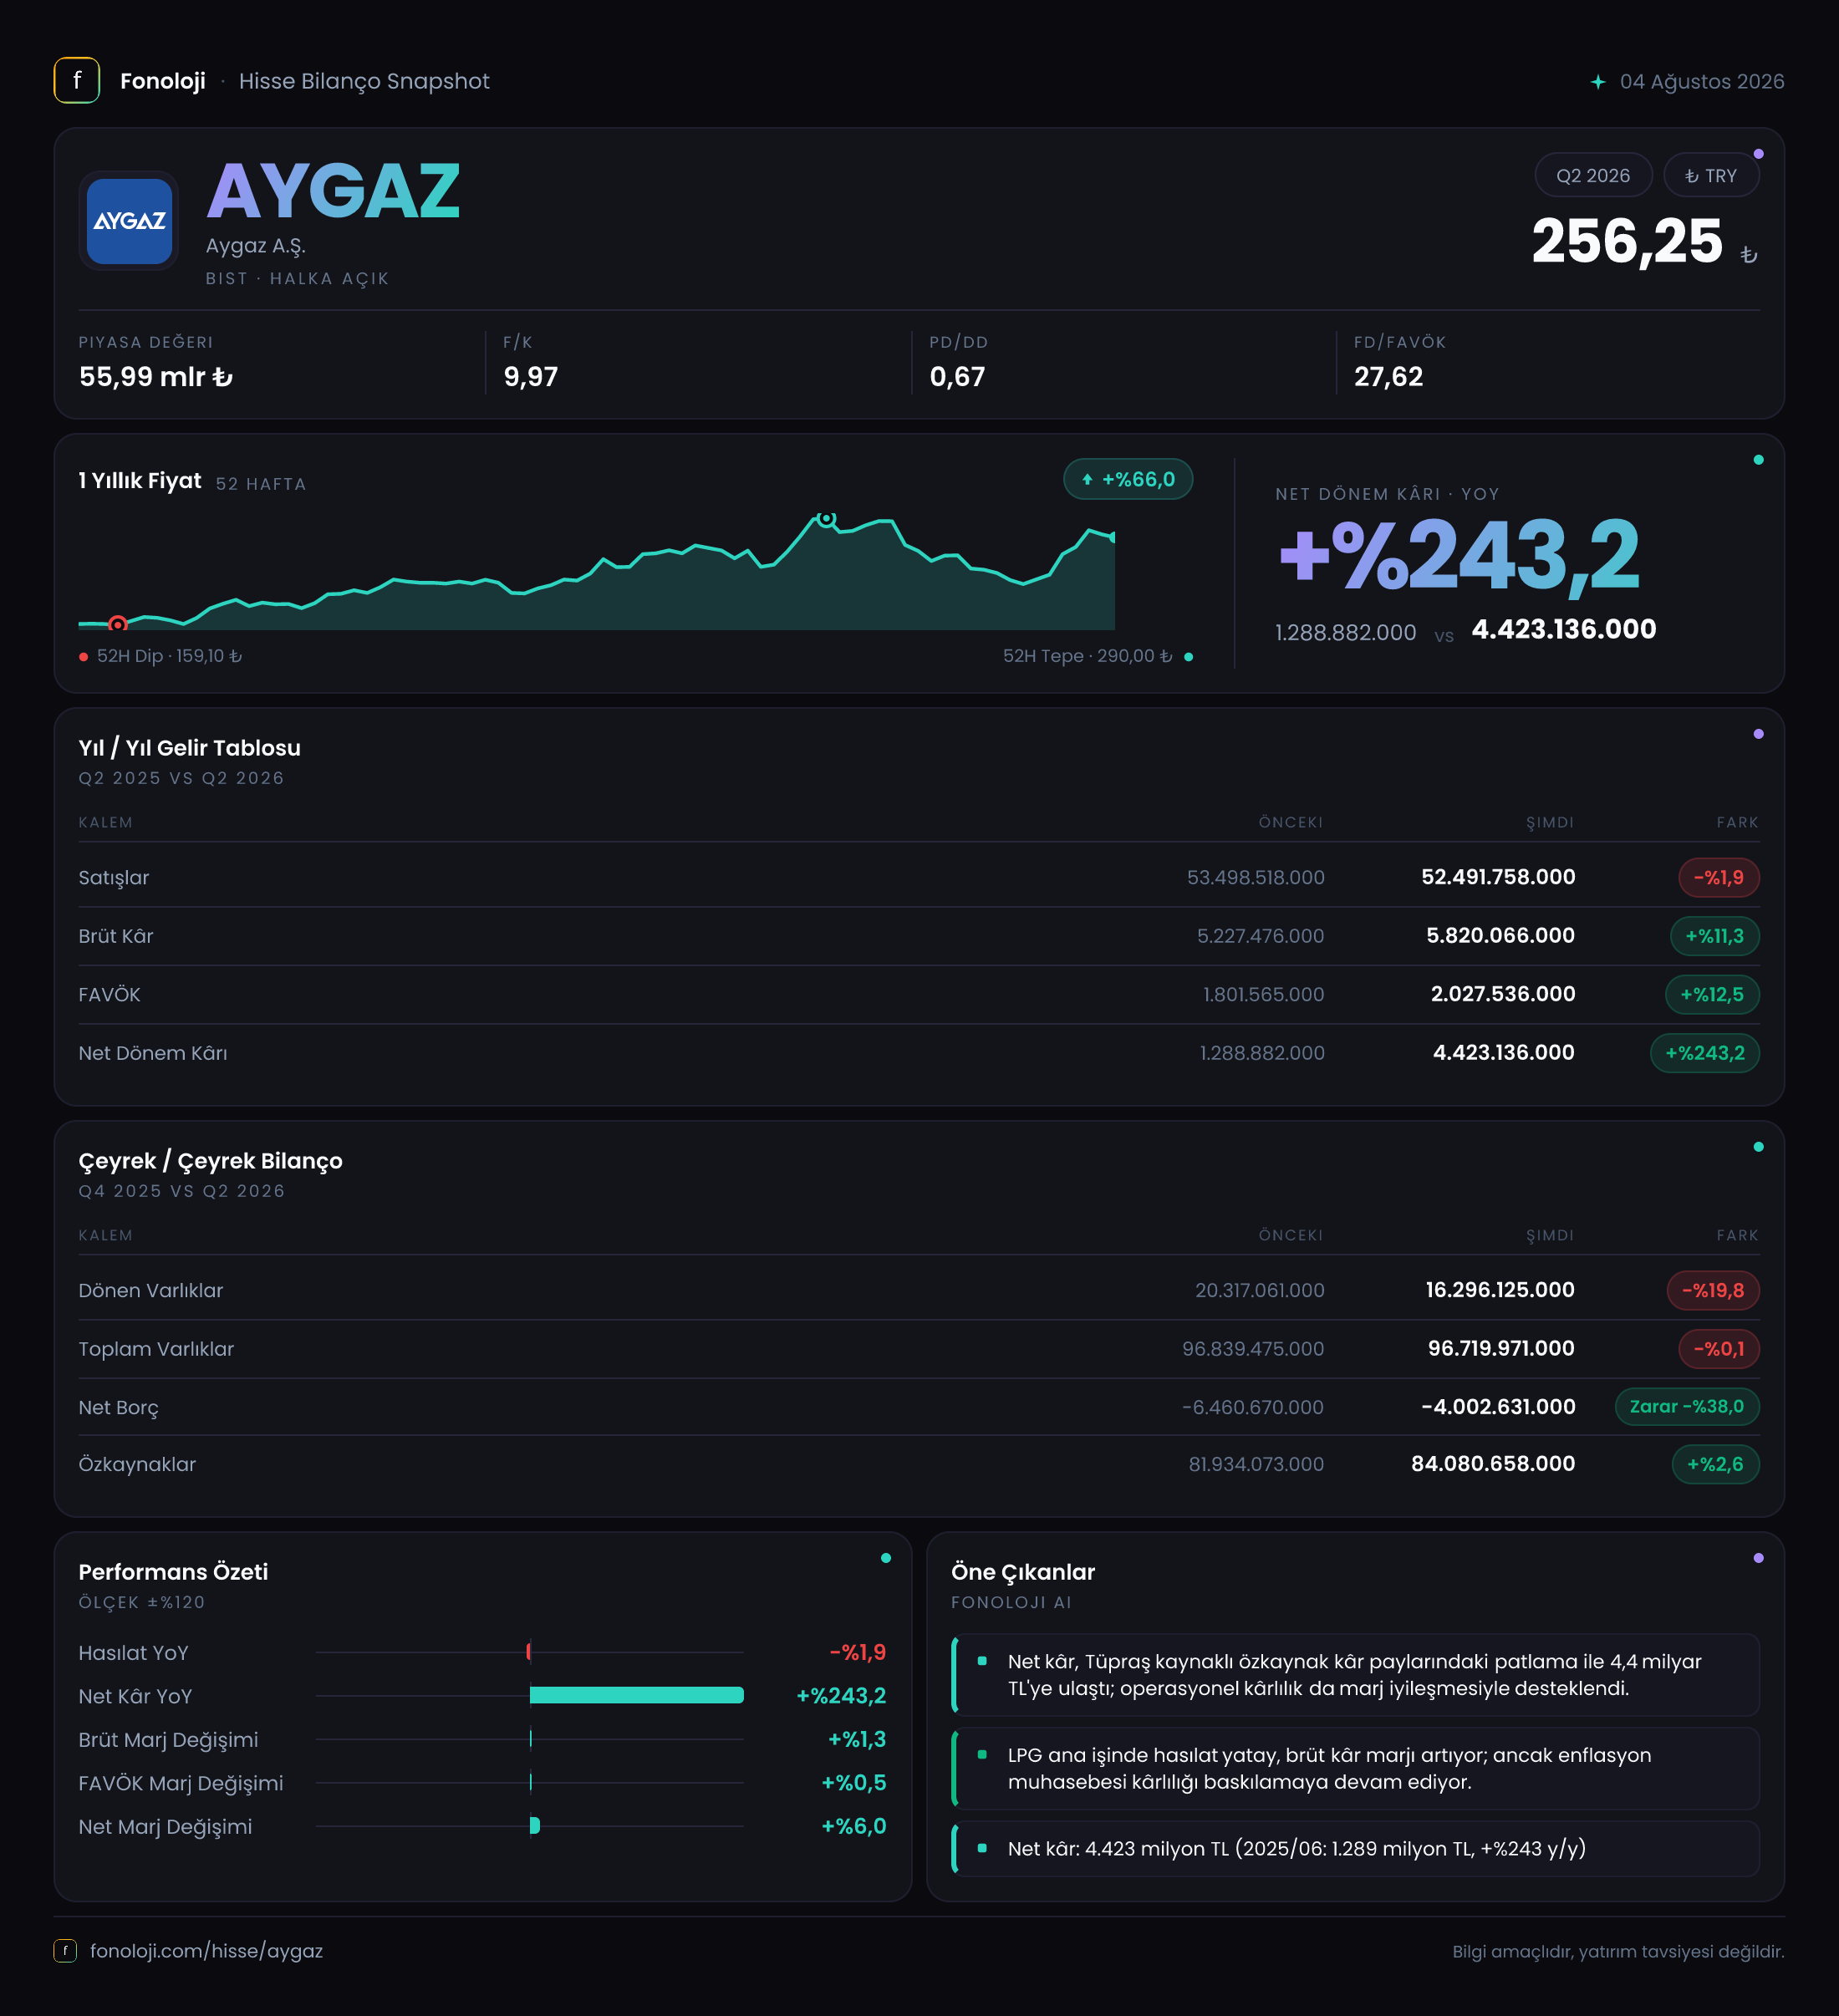
Aygaz, LPG dağıtımı ve enerji alanındaki faaliyetleriyle yüksek ciro üreten, ancak kârlılığı yalnızca satış hacmine değil marjlara, stok yönetimine ve iştirak katkılarına da bağlı olan bir şirket. 2026/6AB döneminde satışlar nominal olarak gerilerken brüt kâr ve FAVÖK belirgin biçimde arttı. Bu tablo, şirketin düşük veya yatay satış hacmine rağmen operasyonel verimlilik ve marj yönetiminde ilerleme kaydettiğini gösteriyor. Net kârın 4,4 milyar TL’ye yükselmesi ise operasyonel iyileşmenin ötesinde, dönemsel ve operasyon dışı kalemlerin de güçlü katkı verdiğine işaret ediyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 52,5 mlr TL | 53,5 mlr TL | -%1,9 | | Brüt kâr | 5,8 mlr TL | 5,2 mlr TL | +%11,3 | | FAVÖK | 2,0 mlr TL | 1,6 mlr TL | +%25,3 | | Net dönem kârı | 4,4 mlr TL | 1,3 mlr TL | +%243,2 |
Satış Hikayesi
Aygaz’ın satışları geçen yılın aynı dönemindeki 53,5 milyar TL’den 52,5 milyar TL’ye geriledi. Nominal satışların %1,9 düşmesi, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket, dönem boyunca toplam satış tutarını koruyamamış; enflasyonun üzerinde büyüyen bir satış performansı ortaya koyamamış durumda.
Bununla birlikte, satışlardaki gerileme kârlılık tarafına aynı ölçüde yansımamış. Bu ayrışma önemli: Aygaz daha yüksek satış hacmiyle değil, satışların kâra dönüşümünü iyileştirerek sonuç üretmiş. LPG ve enerji şirketlerinde ürün fiyatları, tedarik maliyetleri, stok değerlemeleri ve dağıtım marjları satışların seyrinden daha belirleyici olabilir. Bu nedenle cirodaki zayıflık tek başına olumsuz bir tablo yaratmıyor; fakat uzun vadede satış hacminin ve pazar payının korunup korunmadığı izlenmeli.
Eldeki çeyreklik veri, 2025/3 döneminde satışların 27,1 milyar TL, 2025/6 döneminde ise 53,5 milyar TL olduğunu gösteriyor. Ancak bu veriler ara dönem kümülatif rakamlar olarak sunulduğu için iki ayrı çeyreğin doğrudan karşılaştırılması mümkün değil. Bu nedenle 2026 yılının ilk çeyreğine kıyasla satış ivmesi veya ikinci çeyrekteki tek başına performans hakkında kesin hüküm vermek için daha ayrıntılı çeyreklik veri beklemek gerekiyor.
Kârlılık
Aygaz’ın en güçlü tarafı bu dönemde marjların belirgin biçimde iyileşmesi. Brüt kâr 5,8 milyar TL’ye çıkarak geçen yılki 5,2 milyar TL’nin üzerine yükselmiş. Satışlar gerilerken brüt kârın artması, brüt kâr marjının yaklaşık %9,7’den %11,1’e çıkması anlamına geliyor. Yaklaşık 1,4 puanlık bu iyileşme, ürün karması, maliyet kontrolü veya fiyatlama dinamiklerinin şirket lehine geliştiğini gösteriyor.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK 1,6 milyar TL’den 2,0 milyar TL’ye yükselirken artış oranı %25,3 oldu. Böylece FAVÖK marjı yaklaşık %3,0’dan %3,8’e çıktı. Brüt kâr marjındaki iyileşmenin FAVÖK marjına da yansıması, kazanımın yalnızca muhasebesel brüt kâr seviyesinde kalmadığını; faaliyet giderleri sonrasında da şirketin operasyonel kârlılığını artırabildiğini gösteriyor.
Net dönem kârı ise 1,3 milyar TL’den 4,4 milyar TL’ye çıkarak %243,2 arttı. Net kâr marjı da yaklaşık %2,4’ten %8,4’e yükseldi. Ancak net kârdaki artış, FAVÖK büyümesinin çok üzerinde. Bu nedenle net kâr artışını doğrudan operasyonel performansın üç katına çıkması şeklinde okumak doğru olmaz. FAVÖK, şirketin ana faaliyetlerinin iyileştiğini gösterirken net kâr; finansal gelir-giderler, iştirak sonuçları, vergi kalemleri ve enflasyon muhasebesi gibi unsurlardan da etkilenir. Dolayısıyla yatırımcı açısından daha sürdürülebilir sinyal, FAVÖK marjındaki kalıcı iyileşmenin devam edip etmeyeceğidir.
Bilanço Sağlığı
Aygaz’ın toplam varlıkları önceki yıl sonuna göre neredeyse değişmeyerek 96,7 milyar TL seviyesinde kaldı. Bu yatay görüntünün altında ise varlık kompozisyonunda belirgin bir değişim var. Dönen varlıklar 20,3 milyar TL’den 16,3 milyar TL’ye gerileyerek %19,8 azaldı. Duran varlıklar ise 76,5 milyar TL’den 80,4 milyar TL’ye yükseldi ve %5,1 arttı.
Dönen varlıklardaki düşüş, işletme sermayesi, stoklar veya ticari alacaklar hakkında ayrıntılı kırılım olmadan tek başına olumlu ya da olumsuz yorumlanamaz. Ancak likit ve kısa vadede nakde dönüşebilen varlıkların azalması, bilançonun kısa vadeli esnekliğini sınırlayabilir. Buna karşılık duran varlıkların artması, şirketin varlık yapısının daha uzun vadeli kalemlere kaydığını gösteriyor.
Özkaynaklar 81,9 milyar TL’den 84,1 milyar TL’ye çıkarak %2,6 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %87 düzeyinde; bu, güçlü bir sermaye yapısına işaret ediyor. Aygaz’ın net borcu negatif, yani şirket net nakit pozisyonunda. Bununla birlikte net nakit 6,5 milyar TL’den 4,0 milyar TL’ye geriledi. Veride bu kalem %38 artış olarak gösterilse de ekonomik açıdan bakıldığında net nakit tamponu yaklaşık 2,5 milyar TL azalmış durumda. Şirket hâlâ borçtan ziyade nakit fazlasına sahip; ancak finansal güvenlik marjı önceki yıl sonuna göre daralmış.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -877,5 milyon TL olması, Aygaz’ın dönem boyunca net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp -376,1 milyon TL idi. Böylece negatif etki %133,3 artmış.
Net parasal pozisyon kaybı, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapı ve enflasyon ortamındaki değişimlerden etkilenir. Yüksek enflasyon dönemlerinde nakit ve nakit benzeri parasal varlık taşımak satın alma gücü kaybı yaratabilir; buna karşılık parasal borçlar teorik olarak enflasyonla reel olarak eriyebilir. Ancak şirketin net nakit pozisyonu, bu mekanizmanın Aygaz açısından dönem içinde kâr değil, kayıp üreten bir unsur olduğunu gösteriyor.
Bu kalem net kârı aşağı çekmesine rağmen net kârın 4,4 milyar TL’ye yükselmesini engelleyememiş. Bu durum, operasyonel kârlılık artışının ve net kârı etkileyen diğer kalemlerin negatif parasal pozisyon etkisinden daha güçlü olduğunu gösteriyor. Yine de yatırımcı, net kârı değerlendirirken TAS 29 etkisini dışarıda bırakıp FAVÖK ve nakit yaratımını ayrıca takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Aygaz’ın 2026/6AB sonuçları, satış büyümesi zayıf olsa bile marjların iyileştirilebildiği bir dönem ortaya koyuyor. Brüt kâr marjındaki yaklaşık 1,4 puanlık, FAVÖK marjındaki yaklaşık 0,8 puanlık artış, şirketin operasyonel verimliliği açısından olumlu. Net kârın 4,4 milyar TL’ye çıkması da güçlü; ancak bu artışın ne kadarının ana faaliyetlerden, ne kadarının diğer gelir ve muhasebe kalemlerinden geldiği sonraki raporlarda ayrıştırılmalı.
Öne çıkan fırsatlar:
- Net nakit pozisyonunun korunması, finansal riskin borç taşıyan şirketlere kıyasla düşük kalmasını sağlıyor.
- Satışlar gerilerken FAVÖK’ün artması, marj yönetiminin güçlendiğini gösteriyor.
- Güçlü özkaynak yapısı, bilanço dayanıklılığı açısından önemli bir avantaj sunuyor.
Başlıca riskler ise şunlar:
- Satışların enflasyonun altında kalması, reel büyüme ve pazar payı açısından soru işareti yaratıyor.
- Net nakit tamponu 6,5 milyar TL’den 4,0 milyar TL’ye geriledi.
- Net parasal pozisyon kaybının 877,5 milyon TL’ye çıkması, enflasyon muhasebesinin kârlılık üzerindeki baskısını artırıyor.
- Net kâr artışı FAVÖK büyümesinden çok daha yüksek olduğu için, kârlılığın sürdürülebilirliği yalnızca net kâr üzerinden değerlendirilmemeli.
Genel resimde Aygaz, güçlü özkaynakları ve net nakit pozisyonuyla sağlam bir bilanço sunarken, büyüme tarafında henüz enflasyonun üzerinde bir satış ivmesi yaratmış değil. Bir sonraki dönemde izlenmesi gereken temel göstergeler, FAVÖK marjının korunması, satışların reel olarak toparlanması, net nakit seviyesinin yeniden güçlenmesi ve net parasal kaybın azalması olacak. Yatırım tavsiyesi değildir.