
Açılış
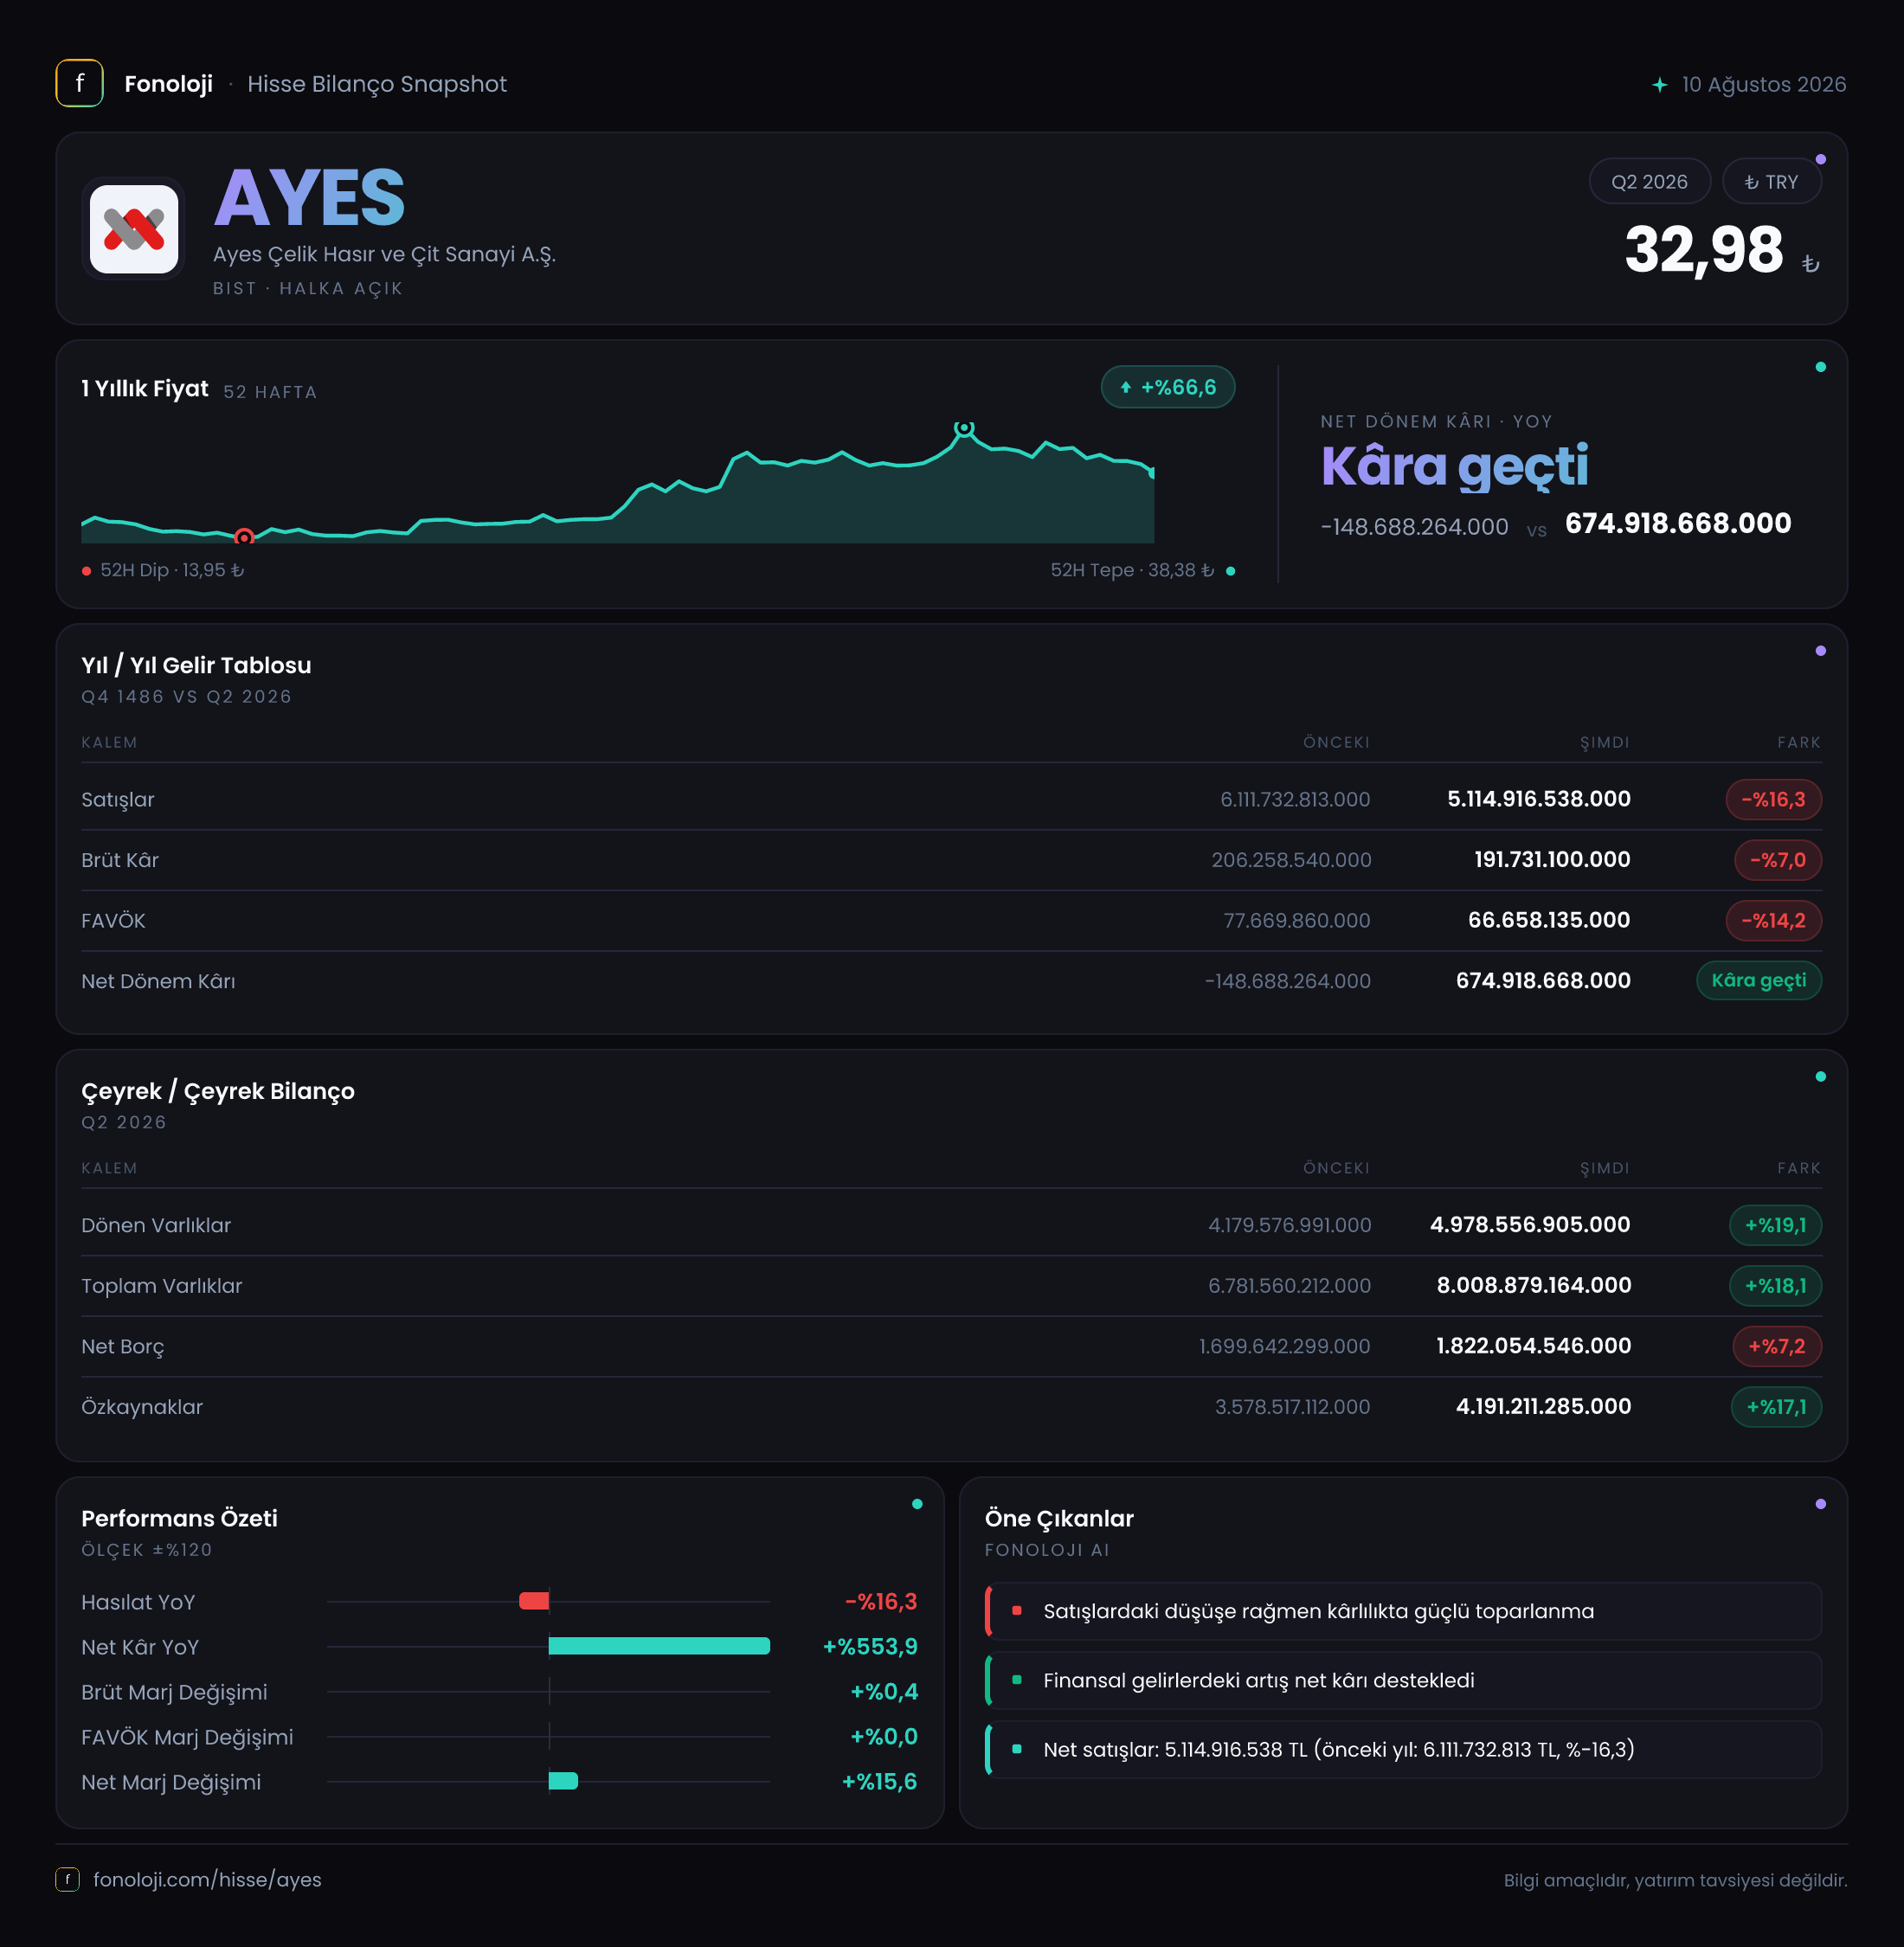
AYES Çelik Hasır ve Çit Sanayi, faaliyetlerini çelik hasır ve çit ürünleri üzerinden sürdüren, gelirleri büyük ölçüde sanayi ve inşaat döngüsüne duyarlı bir şirket görünümünde. 2026/6AB döneminin ana mesajı, operasyonel tarafta zayıflayan satış ve kârlılığa karşın net kârın güçlü biçimde pozitife dönmesi. Ancak bu dönüşüm, faaliyet kârındaki iyileşmeden çok, gelir tablosunun alt kalemlerinde oluşan etkilerle açıklanıyor; çünkü satışlar ve FAVÖK gerilemiş durumda. Bilanço nominal olarak büyürken net borç da artıyor ve mevcut FAVÖK seviyesi borçluluk açısından dikkat gerektiriyor.
Satış Hikayesi
AYES’in satışları, geçen yılın aynı dönemindeki 6,1 milyar TL’den 5,1 milyar TL’ye gerileyerek %16,3 daraldı. Bu, nominal olarak bile belirgin bir küçülme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda değerlendirildiğinde, şirketin reel satış performansı nominal düşüşün de ötesinde zayıflıyor. Örneğin yalnızca %30 enflasyon varsayımıyla, 5,1 milyar TL’lik bu dönem satışı geçen yılın seviyesine göre reel olarak yaklaşık %35-36 daha düşük bir hacme işaret ediyor.
Bu tablo, şirketin yalnızca fiyat artışlarını satışlarına yansıtmakta zorlandığını değil, aynı zamanda satış hacmi, ürün karması veya müşteri talebi tarafında da baskı yaşadığını gösteriyor. Çelik hasır ve çit ürünleri inşaat, altyapı ve sanayi yatırımlarından etkilenebildiği için satışlardaki gerileme, sektör talebindeki yavaşlamaya veya müşterilerin stok ve yatırım kararlarını ertelemesine duyarlı olabilir. Fakat eldeki veriler, satış düşüşünün hangi ürün veya pazar kaynaklı olduğunu ayırmaya izin vermiyor.
Brüt kârın satışlardan daha sınırlı gerilemesi olumlu bir ayrıntı. Brüt kâr 206,3 milyon TL’den 191,7 milyon TL’ye düşerek %7 azaldı. Yani satışlar %16,3 küçülürken brüt kârın daha dirençli kalması, şirketin ürün fiyatlaması, maliyet yönetimi veya ürün karması tarafında belirli bir koruma sağladığını düşündürüyor. Buna rağmen toplam satış hacmindeki sert gerileme, operasyonel ölçek açısından temel risk olmaya devam ediyor. Verilen sınırlı çeyreklik veri yalnızca geçen yılın aynı dönemini gösterdiği için, 2026’nın ilk ve ikinci çeyreği arasındaki satış trendini değerlendirmek mümkün değil.
Kârlılık
AYES’in brüt kâr marjı, bu dönemde yaklaşık %3,8 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %3,4 idi. Dolayısıyla marjda yaklaşık 0,4 puanlık bir iyileşme var. Ancak marjın hâlâ düşük seviyede olması, hammadde, enerji, işçilik ve finansman maliyetlerindeki küçük değişimlerin dahi kârlılığı hızlı biçimde etkileyebileceğini gösteriyor.
FAVÖK ise 77,7 milyon TL’den 66,7 milyon TL’ye gerileyerek %14,2 düştü. FAVÖK marjı yaklaşık %1,3 ile geçen yılki %1,27 seviyesine oldukça yakın. Başka bir ifadeyle şirket, satış kaybına rağmen operasyonel marjını büyük ölçüde korumuş; fakat faaliyet hacmi düştüğü için toplam FAVÖK de aşağı gelmiş. Bu durum, kârlılığın marjdan çok satış hacmine bağımlı olduğunu gösteriyor.
En dikkat çekici gelişme net kâr tarafında. Şirket geçen yıl aynı dönemde 148,7 milyon TL net zarar açıklarken, bu dönemde 674,9 milyon TL net kâra ulaştı. Net kâr marjı böylece yaklaşık %13,2 oldu; geçen yıl aynı dönemde marj -%2,4 seviyesindeydi. Ancak faaliyet kârı gerilerken net kârın bu ölçekte artması, söz konusu kârın ana operasyonlardan kaynaklanmadığını açıkça ortaya koyuyor.
Verilen finansal tabloda net kârı oluşturan diğer gelir, finansman, vergi veya değerleme kalemlerinin ayrıntısı bulunmadığı için, 674,9 milyon TL’lik kârın ne kadarının sürdürülebilir olduğu kesin biçimde söylenemez. Bu nedenle yatırımcı açısından kritik ayrım şudur: Operasyonel performans hâlâ zayıfken, net kâr rakamı tek başına şirketin temel faaliyetlerinde kalıcı bir güçlenme yaşandığını göstermiyor.
Bilanço Sağlığı
AYES’in toplam varlıkları, önceki yıl sonundaki 6,8 milyar TL’den 8,0 milyar TL’ye yükselerek %18,1 büyüdü. Dönen varlıklar 4,2 milyar TL’den 5,0 milyar TL’ye çıkarken artış %19,1 oldu; duran varlıklar ise 2,6 milyar TL’den 3,0 milyar TL’ye yükseldi. Enflasyon muhasebesi uygulanan bir ekonomide bu büyümenin bir bölümü nominal fiyat ve değerleme etkilerinden kaynaklanabilir. Dolayısıyla bilanço büyüklüğündeki artışı doğrudan reel büyüme olarak okumamak gerekir.
Özkaynakların 3,6 milyar TL’den 4,2 milyar TL’ye yükselmesi, %17,1 artış anlamına geliyor. Özkaynakların toplam varlıklara oranı yaklaşık %52,5 düzeyinde; bu, şirket varlıklarının yarıdan fazlasının özkaynaklarla finanse edildiğini gösteriyor. Bu açıdan bilanço tamamen borç ağırlıklı değil.
Bununla birlikte net borç 1,7 milyar TL’den 1,8 milyar TL’ye yükseldi ve artış %7,2 oldu. Net borcun özkaynaklara oranı yaklaşık %43 seviyesinde. Daha kritik gösterge ise net borcun FAVÖK’e oranı. Altı aylık FAVÖK yıllıklandırıldığında yaklaşık 133,4 milyon TL eder; buna göre net borç/FAVÖK yaklaşık 13,5 kat seviyesine ulaşır. Bu hesap mevsimsellik ve tek dönem verisi nedeniyle yaklaşık olsa da, mevcut operasyonel kârlılığın borç yükünü karşılamada zayıf kaldığını gösteriyor. Net kâr güçlü görünse de borç servis kapasitesi açısından esas takip edilmesi gereken kalem FAVÖK ve nakit akışı olacaktır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu önemli bir baskı yaratıyor. Net parasal pozisyon, geçen yılki -89,1 milyon TL’den -158,6 milyon TL’ye geriledi; zarar %78,1 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük kompozisyonunun gelir tablosuna olumsuz yansıdığını gösteriyor.
Negatif net parasal pozisyon, enflasyon muhasebesi altında şirketin net parasal yükümlülüklerinin veya nakit benzeri pozisyonunun kâr üzerindeki etkisinin olumsuz olduğunu ifade eder. Bu etki, faaliyet kârlılığı güçlü olmayan şirketlerde net sonucu daha da oynak hâle getirebilir. AYES’te satışlar ve FAVÖK düşerken parasal pozisyon zararının artması, net kârın kalitesini değerlendirirken daha temkinli olunması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
AYES’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt kâr marjı hafif iyileşti; özkaynaklar ve toplam varlıklar büyüdü; şirket net kâra geçti.
- Risk tarafında, satışlar yüksek enflasyon ortamında nominal olarak bile geriledi ve reel daralma çok daha belirgin. FAVÖK düşerken net borç artıyor.
- En önemli soru, 674,9 milyon TL’lik net kârın ne kadarının tekrarlanabilir olduğu. Faaliyet kârlılığı gerilediği için bu rakamın sürdürülebilirliği, diğer gelir-gider kalemlerinin ayrıntısına bağlı.
- Net borç/FAVÖK oranının yaklaşık 13,5 kat olması, şirketin borçluluk profilinin operasyonel kazançlara göre yüksek olduğunu gösteriyor. Faaliyetlerde toparlanma yaşanmazsa finansman maliyetleri ve nakit akışı yatırımcı gündeminde kalacaktır.
Önümüzdeki dönemlerde izlenmesi gereken temel göstergeler; satış hacminin yeniden büyüyüp büyümediği, FAVÖK marjının %1-2 bandından daha sağlıklı seviyelere çıkıp çıkmadığı, net borcun azalması ve yüksek net kârın operasyonel nakit akışıyla desteklenip desteklenmediği olacaktır. Şirketin bilançosu nominal olarak güçlenmiş görünse de, kalıcı yatırım hikâyesi için net kâr dönüşümünden çok faaliyet performansının toparlanması gerekiyor.
Yatırım tavsiyesi değildir.