
Açılış
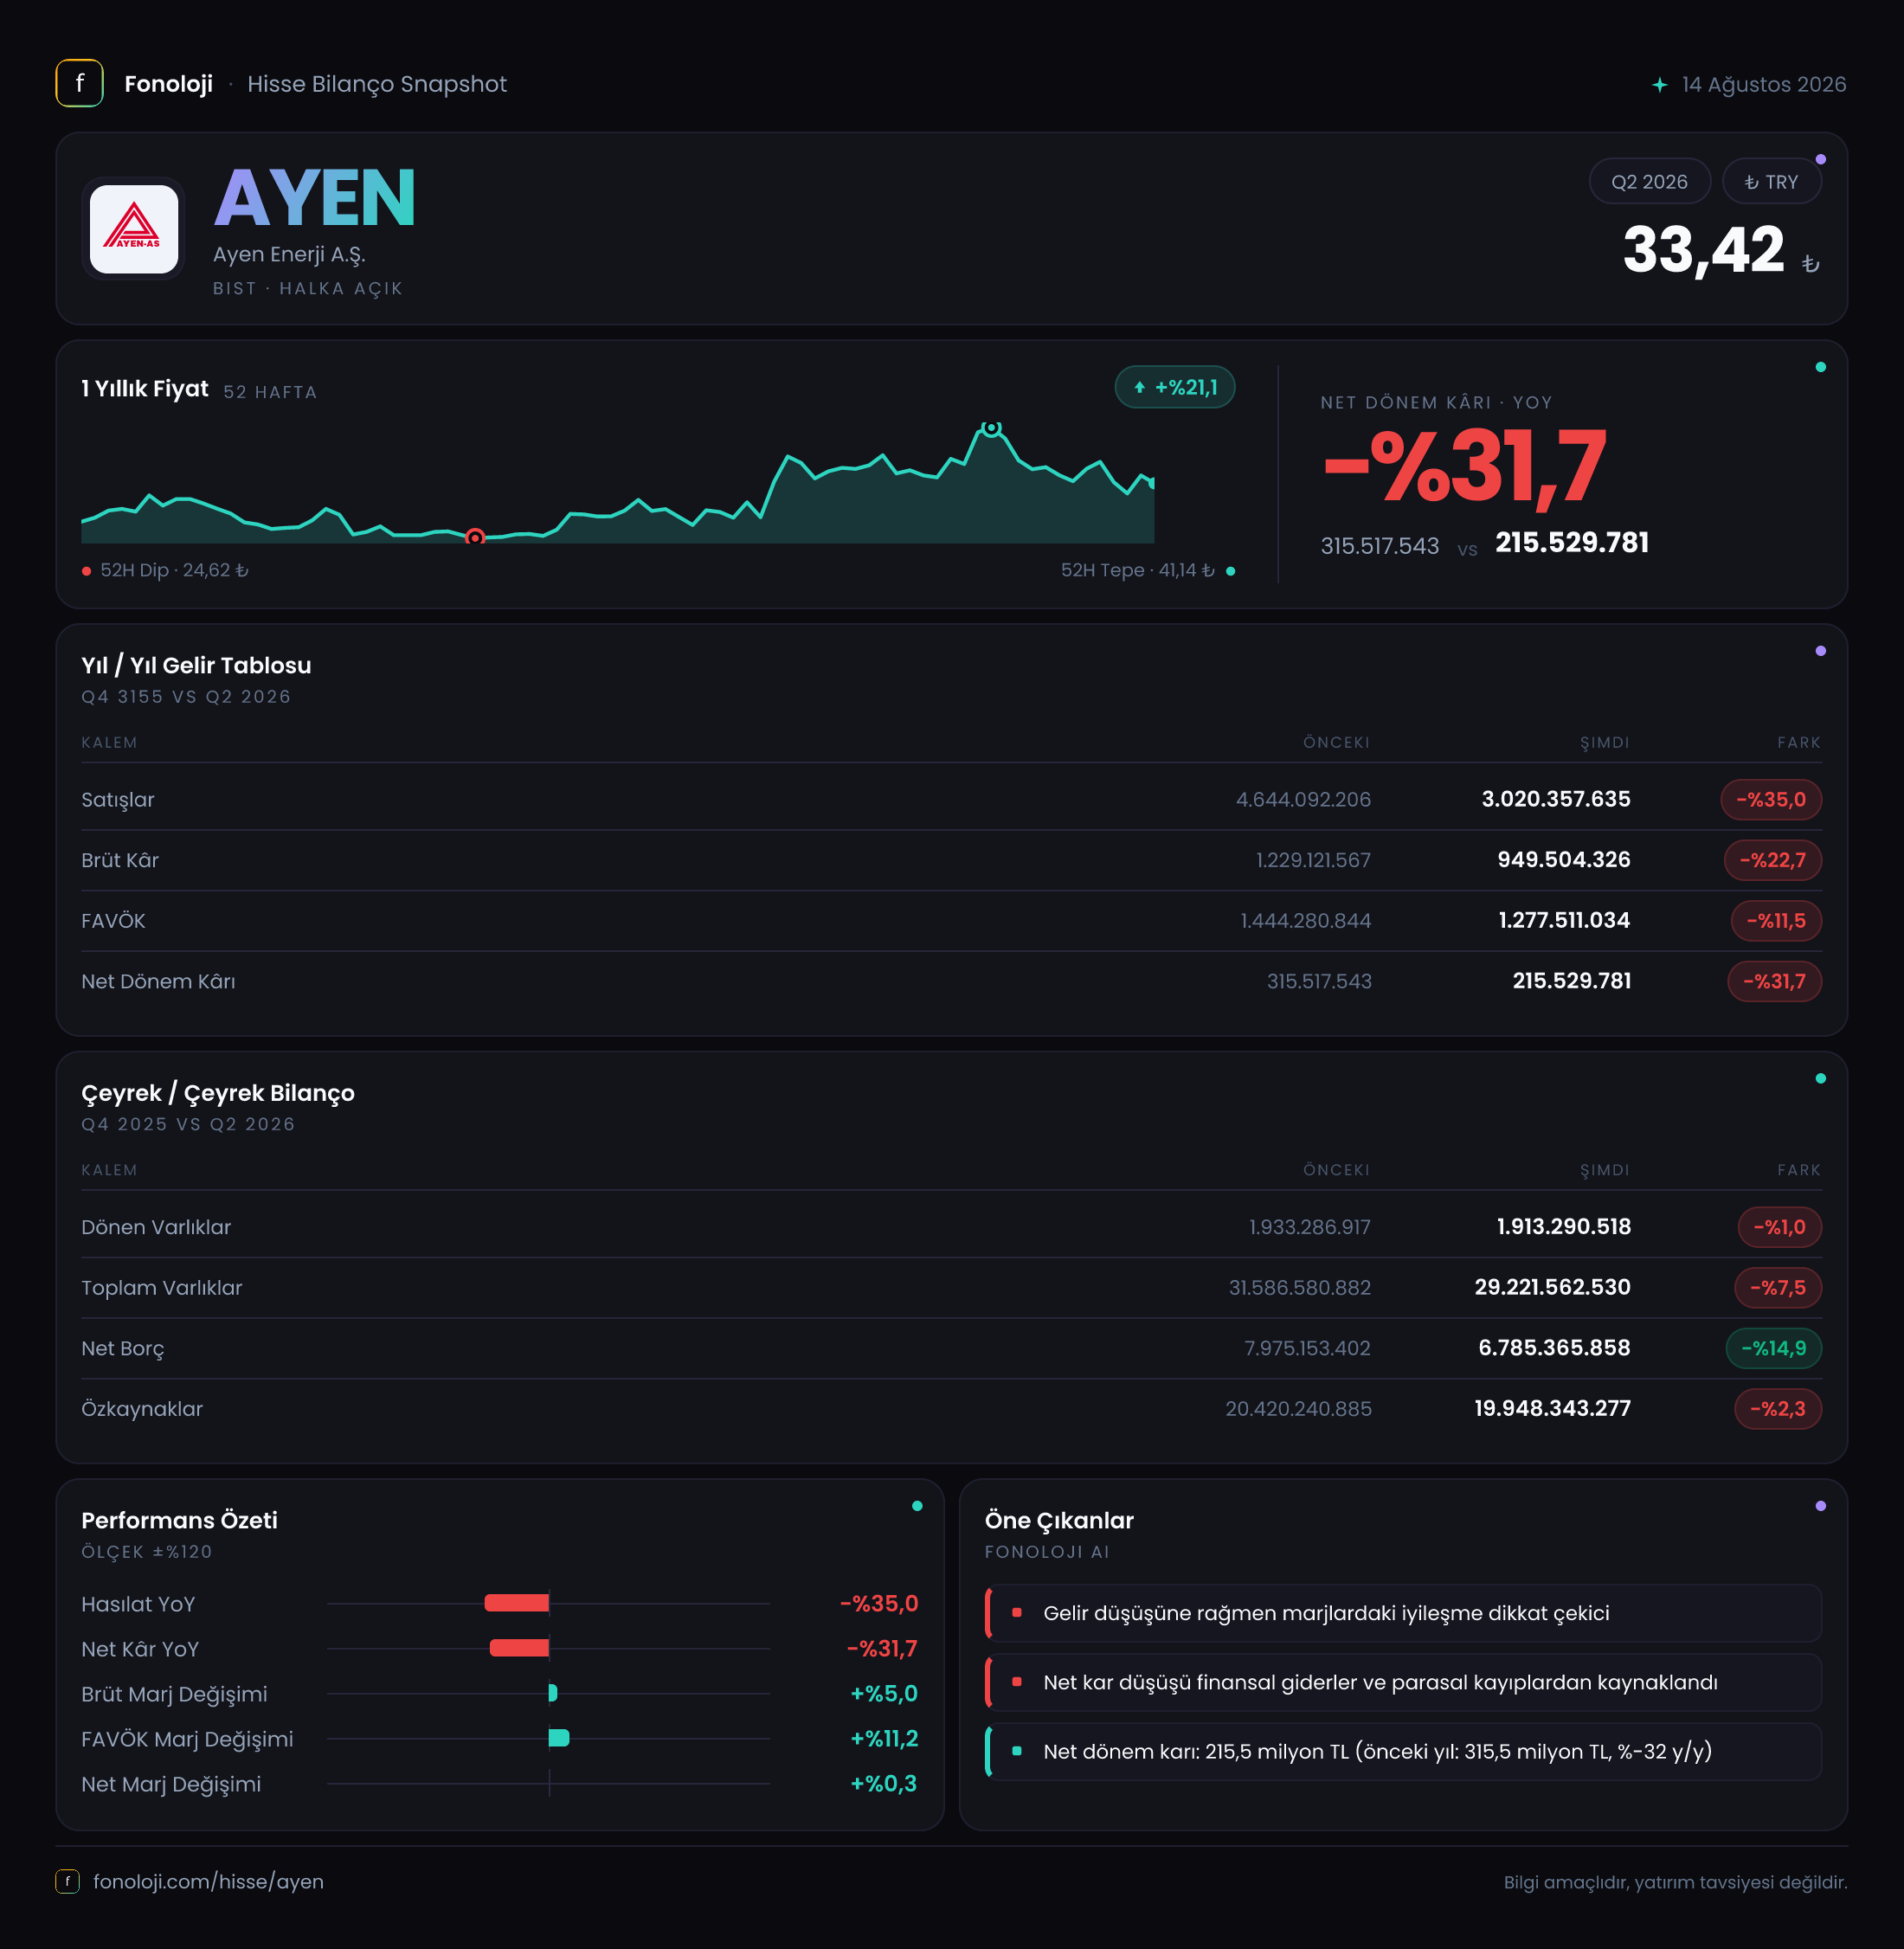
Ayen Enerji, elektrik üretimi ve enerji yatırımlarıyla faaliyet gösteren, bilançosunda yüksek tutarda duran varlık ve borç taşıyan bir enerji şirketi. 2026/6AB finansallarının ana mesajı, satışlardaki belirgin gerilemeye rağmen operasyonel kârlılığın görece dirençli kalması; buna karşın net kârın hem finansman yükü hem de negatif net parasal pozisyon nedeniyle daha hızlı baskılanması. Şirketin net borcunu azaltması olumlu bir gelişme olsa da 5x’in üzerindeki net borç/FAVÖK seviyesi, bilanço riskinin hâlâ yatırımcı açısından yakından izlenmesi gerektiğini gösteriyor. Ayrıca dönemsel rakamların ara dönem raporuna ait olması nedeniyle, tek bir yarıyıl verisinden kalıcı bir trend sonucu çıkarmamak gerekiyor.
Satış Hikayesi
Ayen Enerji’nin satışları geçen yılın aynı dönemindeki 4,6 milyar TL’den 3,0 milyar TL’ye gerileyerek %35 azaldı. Bu, yalnızca nominal bir düşüş değil; Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının gelir tablosuna yansıdığı bir dönemde dahi satışlarını koruyamamış durumda.
Enerji şirketlerinde satışların seyri; elektrik fiyatları, üretim hacmi, kaynak bazlı maliyetler, kur hareketleri ve dönemsel üretim koşullarıyla yakından ilişkili. Ancak mevcut veriler bu düşüşün hangi faktörden kaynaklandığını ayrıştırmıyor. Bu nedenle satışlardaki gerilemenin yalnızca talep zayıflığı ya da yalnızca fiyat baskısı olarak yorumlanması doğru olmaz.
Verilen ek çeyreklik bilgiye göre 2025/6 satışları 2,2 milyar TL seviyesinde. Ancak ana tabloda karşılaştırılan 4,6 milyar TL rakamı ile bu çeyreklik veri aynı raporlama kapsamını temsil etmiyor olabilir; biri altı aylık kümülatif dönem, diğeri çeyrek bazlı veri niteliğinde görünüyor. Bu nedenle 2026/6AB için satışların çeyreklik ivmesini sağlıklı biçimde değerlendirmek adına daha uyumlu dönem verilerini beklemek gerekir. Şimdilik güvenilir ana mesaj, altı aylık toplam satışlarda güçlü bir daralma olduğudur.
Kârlılık
Satışlardaki %35’lik düşüşe rağmen brüt kâr 1,2 milyar TL’den 949,5 milyon TL’ye gerileyerek %22,7 azaldı. Bu, brüt kârın satışlardan daha yavaş düştüğünü gösteriyor. Buna bağlı olarak brüt kâr marjı yaklaşık %26’dan %31,7’ye yükseldi. Satış hacmi daralırken brüt marjın genişlemesi, şirketin ürün/üretim karması, maliyet yapısı veya satış fiyatları açısından geçen yıla göre daha avantajlı bir dönem geçirmiş olabileceğini gösteriyor; fakat veride bu değişimin kaynağı açıklanmadığı için bunun kalıcı bir iyileşme olduğu henüz söylenemez.
FAVÖK ise 1,4 milyar TL’den 1,3 milyar TL’ye gerileyerek %11,5 düştü. Nominal olarak gerileme olsa da satışlardaki düşüşe göre daha sınırlı bir kayıp söz konusu. FAVÖK marjı bu hesapla yaklaşık %30,4’ten %43,3’e yükseliyor. Bu oldukça dikkat çekici bir marj görünümü. Ancak burada iki nokta önem taşıyor:
- FAVÖK marjındaki artış, operasyonel giderlerin ve üretim maliyetlerinin satışlara kıyasla daha iyi yönetildiğini gösterebilir.
- Buna karşılık satışların ciddi biçimde küçüldüğü bir dönemde yüksek marj, mutlaka sürdürülebilir büyüme anlamına gelmez; üretim hacmi ve enerji fiyatları normalleştiğinde marj geri çekilebilir.
Net dönem kârı 315,5 milyon TL’den 215,5 milyon TL’ye düşerek %31,7 azaldı. Net kâr marjı yaklaşık %6,9’dan %7,2’ye yükselse de toplam kârın azalması yatırımcı açısından daha temel gösterge. Operasyonel seviyedeki dayanıklılık, finansman giderleri ve enflasyon muhasebesi etkileriyle net kâra tam olarak yansımamış görünüyor. Verilen çeyreklik net kâr rakamı olan 204,6 milyon TL, ana tablodaki altı aylık net kârla aynı kapsamda görünmediğinden bu iki rakam doğrudan karşılaştırılmamalı.
Bilanço Sağlığı
Ayen Enerji’nin toplam varlıkları önceki yıl sonundaki 31,6 milyar TL’den 29,2 milyar TL’ye gerileyerek %7,5 azaldı. Bu düşüşün ana kaynağı duran varlıklar. Duran varlıklar 29,7 milyar TL’den 27,3 milyar TL’ye, yani %7,9 geriledi. Enerji şirketlerinde duran varlıklar santraller, üretim tesisleri ve diğer uzun vadeli yatırımlar nedeniyle bilançonun merkezindedir. Dolayısıyla bu kalemdeki düşüş, amortisman, değerleme veya varlıkların muhasebe değerindeki değişim gibi unsurlarla bağlantılı olabilir; mevcut veri neden konusunda ayrıntı vermiyor.
Dönen varlıklar ise yaklaşık 1,9 milyar TL’de yatay kaldı. Bu durum kısa vadeli varlık tabanının önemli ölçüde değişmediğini gösteriyor; ancak nakit, ticari alacaklar ve stok kırılımı verilmediği için kısa vadeli likiditenin kalitesi hakkında kesin bir yargı oluşturmak mümkün değil.
Bilançonun olumlu tarafı net borçta görülüyor. Net borç 8,0 milyar TL’den 6,8 milyar TL’ye gerileyerek %14,9 azaldı. Net borçtaki 1,2 milyar TL’lik düşüş, borçluluk açısından kayda değer bir iyileşme. Bununla birlikte FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 5,7x’ten 5,2x’e geriliyor. Oran iyileşmiş olsa da hâlâ yüksek bir seviyede. Şirketin borç azaltma eğilimini sürdürmesi, özellikle faiz ve kur koşullarının oynak olduğu Türkiye ortamında kritik önem taşıyor.
Özkaynaklar 20,4 milyar TL’den 19,9 milyar TL’ye, yani %2,3 geriledi. Düşüş sınırlı olsa da varlıklar daha hızlı küçüldüğü için özkaynakların toplam varlıklar içindeki payı yaklaşık %64,6’dan %68,2’ye yükseliyor. Bu, bilanço kaldıraç oranının teknik olarak iyileştiğini gösteriyor; ancak özkaynak kalitesinin ve enflasyon muhasebesi etkilerinin ayrıca incelenmesi gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyonun -723,8 milyon TL olması, şirketin dönem içinde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -516,6 milyon TL’ye kıyasla kayıp %40,1 artmış durumda. Bu kalem, yüksek enflasyon ortamında parasal yükümlülüklerin ve parasal varlıkların şirket üzerindeki etkisini yansıtıyor.
Negatif net parasal pozisyon, tek başına operasyonların zayıf olduğu anlamına gelmez. Ancak bu dönemde önemli bir finansal baskı yaratmış ve operasyonel kârlılığın net kâra dönüşümünü sınırlamış görünüyor. FAVÖK 1,3 milyar TL seviyesinde kalırken net parasal kaybın 723,8 milyon TL’ye ulaşması, muhasebe düzeyinde kâr ile nakit yaratma kapasitesinin aynı şey olmadığını bir kez daha ortaya koyuyor. Yatırımcı, sonraki dönemlerde net parasal pozisyonun iyileşip iyileşmediğini ve bu iyileşmenin net kâr üzerindeki etkisini özellikle izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Ayen Enerji’de mevcut tablo, zayıf satış büyümesi ile güçlü operasyonel marjların aynı anda görüldüğü karmaşık bir görünüm sunuyor. Fırsat tarafında, satış daralmasına rağmen brüt kâr ve FAVÖK marjlarının genişlemesi, şirketin maliyet yapısında veya faaliyet karmasında direnç bulunduğunu gösteriyor. Net borcun 1,2 milyar TL azalması da bilançonun önceki döneme göre daha kontrollü hale geldiğine işaret ediyor.
Buna karşılık riskler daha az önemli değil:
- Satışların enflasyonun üzerinde daralması, şirketin gelir üretme kapasitesi açısından dikkat çekiyor.
- Net borç/FAVÖK oranının yaklaşık 5,2x seviyesinde kalması, borçluluğun hâlâ yüksek olduğunu gösteriyor.
- Negatif net parasal pozisyonun 723,8 milyon TL’ye ulaşması, enflasyon muhasebesinin net kâr üzerindeki baskısını artırıyor.
- FAVÖK marjındaki sıçramanın kalıcı olup olmadığı, gelecek dönemlerde satış hacmi ve enerji fiyatlarıyla birlikte test edilmeli.
- Çeyreklik veriler aynı raporlama kapsamına oturmadığı için kısa vadeli ivme hakkında kesin sonuç çıkarmak erken.
Sonuç olarak AYEN için yatırım tezinin merkezinde iki soru bulunuyor: Şirket satışlarını yeniden büyütebilecek mi ve borç azaltma eğilimini sürdürebilecek mi? Bu iki başlık olumlu yönde ilerlerse yüksek marjların değeri artabilir. Aksi durumda güçlü görünen operasyonel kârlılık, yüksek finansal yük ve net parasal kayıplar tarafından sınırlanmaya devam edebilir. Yatırım tavsiyesi değildir.