
Açılış
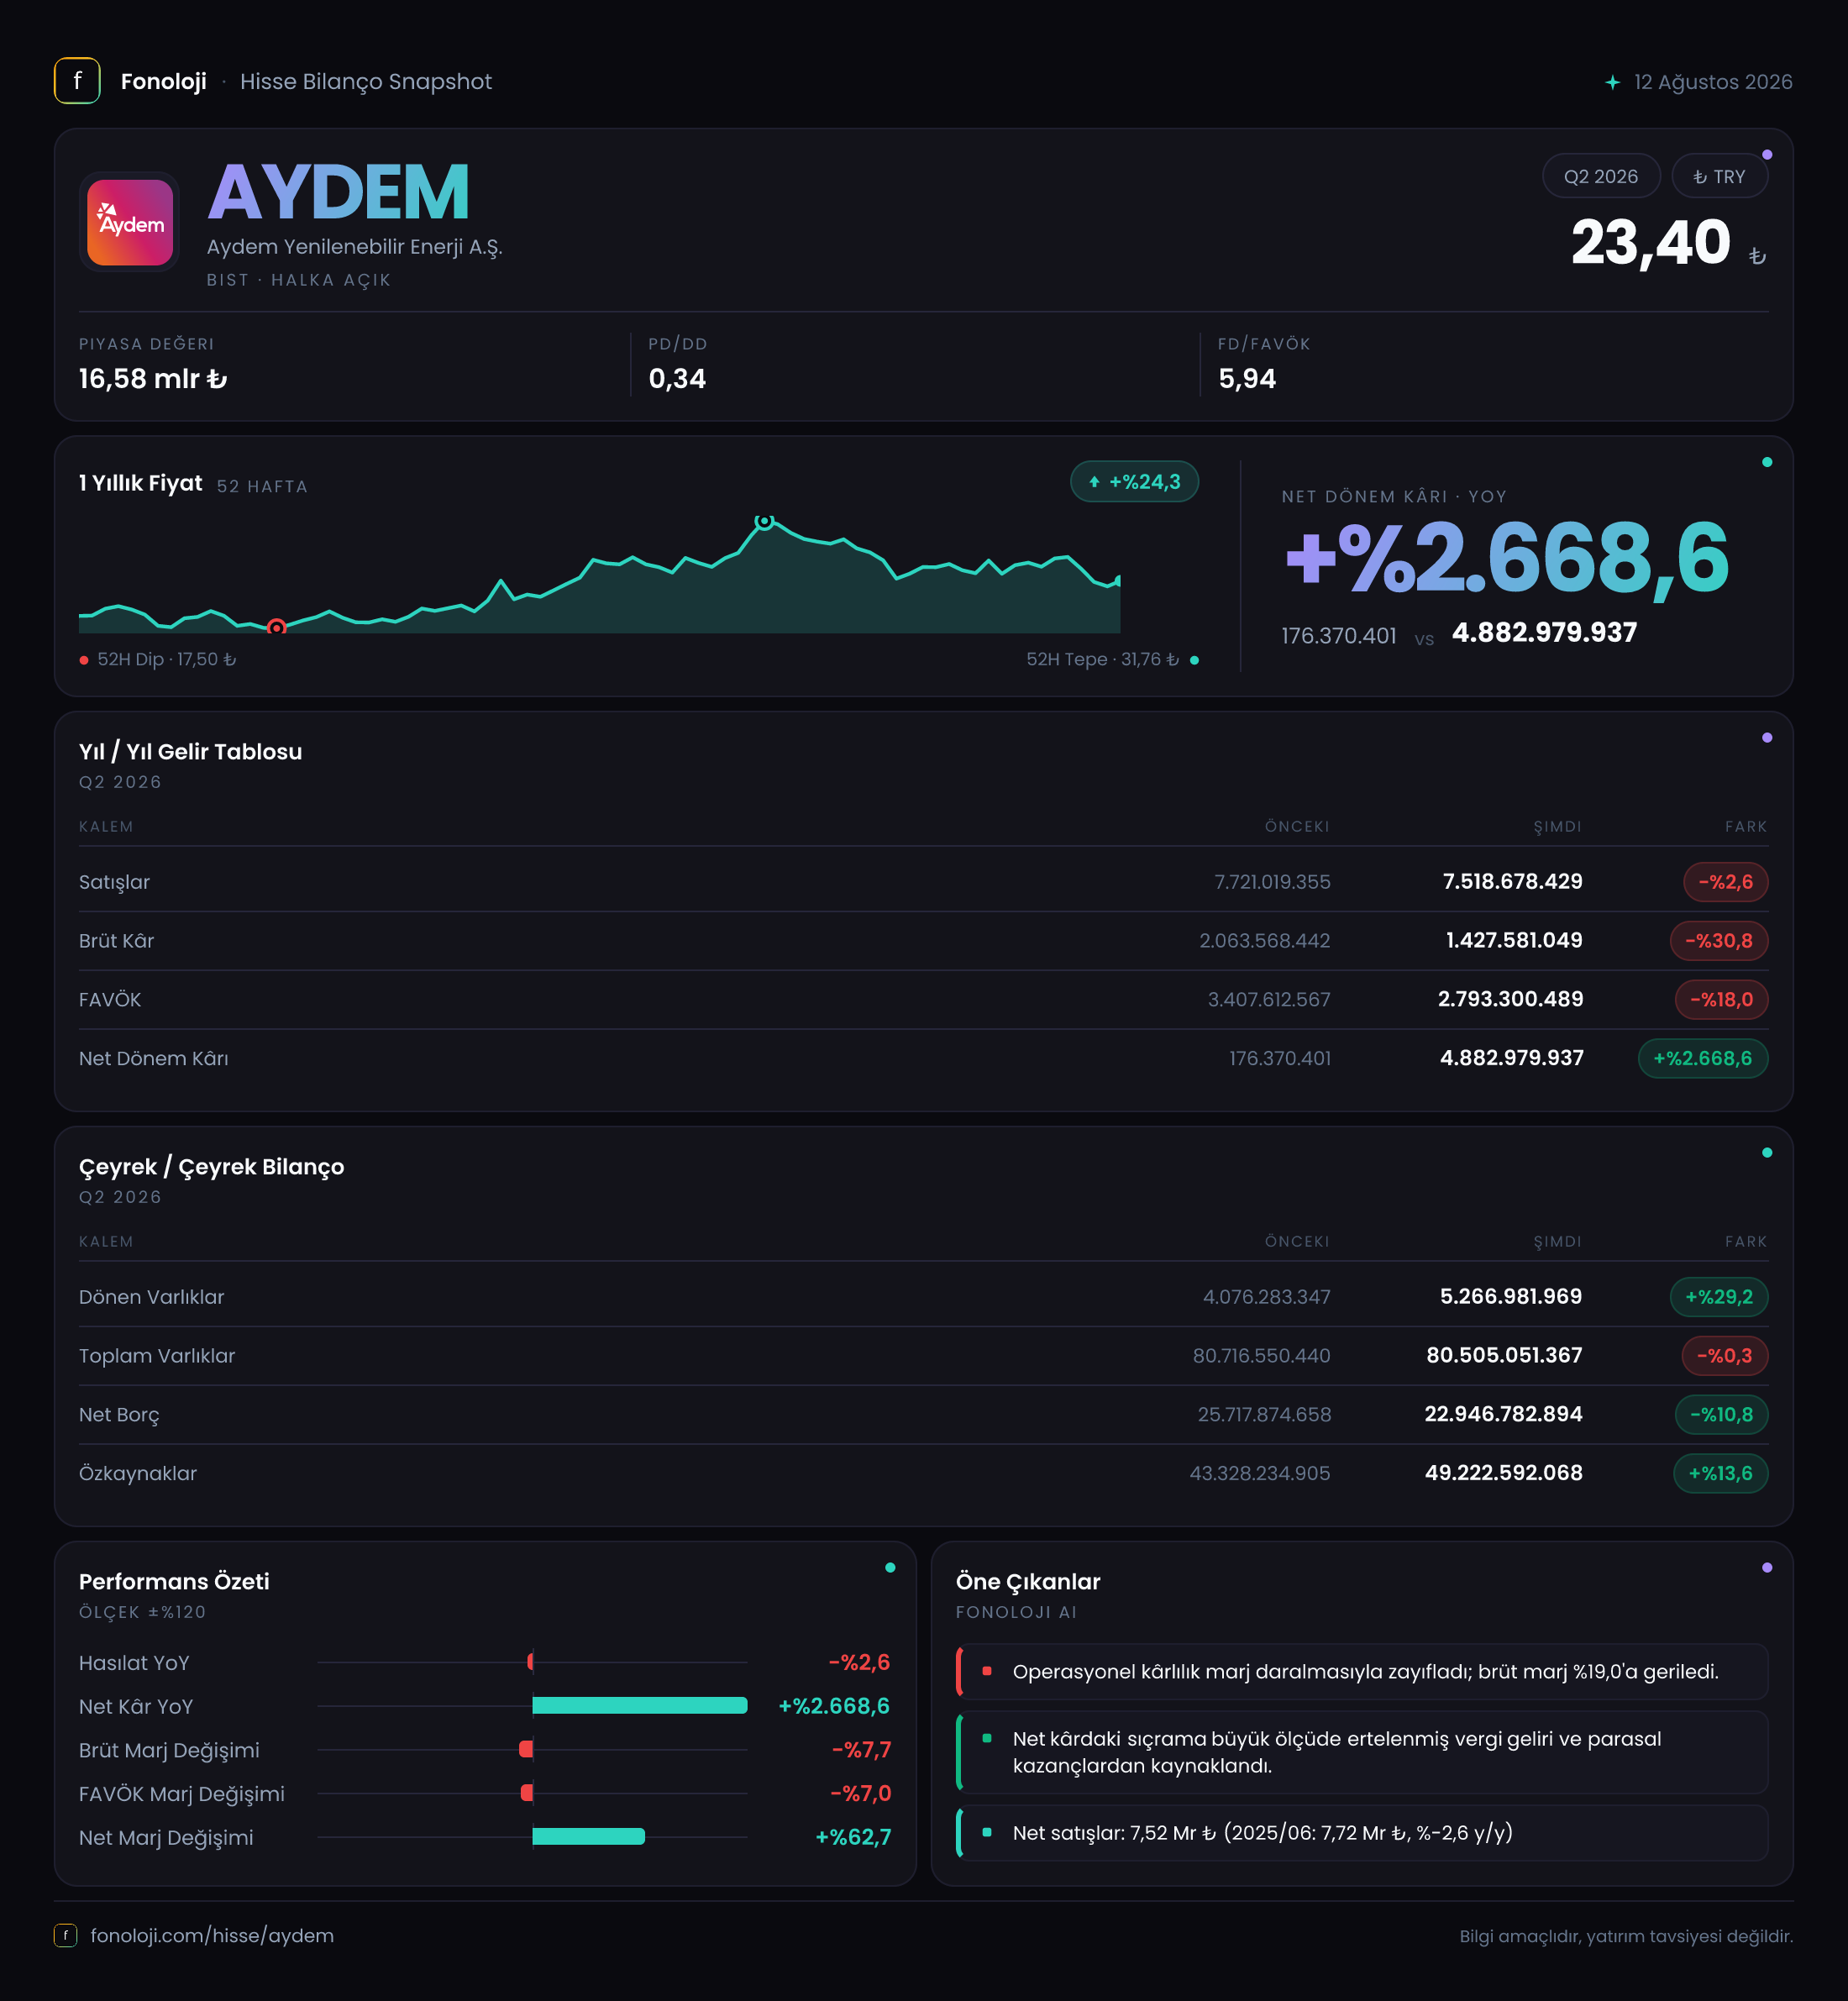
Aydem Yenilenebilir Enerji, hidroelektrik başta olmak üzere yenilenebilir enerji üretim faaliyetleriyle elektrik piyasasındaki fiyat, üretim hacmi ve finansman koşullarına duyarlı bir şirket. 2026’nın ilk altı ayında tablo iki farklı hikâye anlatıyor: operasyonel tarafta satışlar gerilerken brüt kâr ve FAVÖK zayıflamış; buna karşılık net parasal pozisyon ve diğer finansal etkiler net kârı güçlü biçimde yukarı taşımış. Şirketin net dönem kârı 4,9 milyar TL’ye yükselmiş olsa da bu artışın tamamını faaliyet performansındaki iyileşme olarak okumak doğru olmaz. Özellikle enflasyon muhasebesinin etkisi ve bilanço kalemlerinin yapısı, kârın kalitesini değerlendirirken öne çıkıyor.
Satış Hikayesi
Aydem’in satışları geçen yılın aynı dönemindeki 7,7 milyar TL’den 7,5 milyar TL’ye gerileyerek %2,6 azaldı. Nominal bazda sınırlı görünen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı bir zayıflığa işaret ediyor. Başka bir ifadeyle şirketin satışları fiyat artışlarının gerisinde kalmış; reel olarak bakıldığında gelir tabanında belirgin bir daralma söz konusu.
Yenilenebilir enerji şirketlerinde satış performansı yalnızca elektrik fiyatlarına bağlı değil. Üretim miktarı, hidrolojik koşullar, portföyün sabit fiyatlı veya piyasa fiyatına bağlı olması ve kur hareketleri de gelirin yönünü belirliyor. Ancak mevcut veride bu unsurların hangisinin satış düşüşünde etkili olduğunu ayırmak mümkün değil. Bu nedenle satışlardaki gerilemenin fiyat kaynaklı mı, üretim hacmi kaynaklı mı, yoksa ikisinin birleşimi mi olduğunu anlamak için üretim hacmi ve ortalama satış fiyatı verilerini ayrıca görmek gerekiyor.
Çeyreklik trend verisi bulunmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine satışların nasıl ilerlediği konusunda net bir değerlendirme yapılamıyor. Bu da gelirdeki zayıflığın dönem boyunca mı sürdüğünü, yoksa ikinci çeyrekte toparlanma veya ek bozulma mı yaşandığını şimdilik belirsiz bırakıyor. Yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış değişimi ve üretim hacmi takip edilmeli.
Kârlılık
Kârlılık tarafında satışlardaki sınırlı düşüşten daha sert bir bozulma var. Brüt kâr, geçen yılın aynı dönemindeki 2,1 milyar TL’den 1,4 milyar TL’ye gerileyerek %30,8 düştü. Bu sonuç, brüt kâr marjının yaklaşık %27,3’ten %18,7’ye indiğini gösteriyor. Yani Aydem, her 100 TL’lik satıştan geçen yıl yaklaşık 27 TL brüt kâr elde ederken bu dönem yaklaşık 19 TL seviyesinde kaldı. Maliyet yapısı satışlardan daha hızlı bozulmuş.
FAVÖK de 3,4 milyar TL’den 2,8 milyar TL’ye gerileyerek %18 azaldı. FAVÖK marjı yaklaşık %44,2’den %37,3’e düştü. Marj hâlâ yüksek görünse de şirketin operasyonel kârlılık kapasitesinde belirgin bir aşınma var. Brüt marjdaki yaklaşık 8,6 puanlık düşüşe kıyasla FAVÖK marjındaki gerilemenin yaklaşık 6,9 puan olması, faaliyet giderleri tarafında bir miktar direnç bulunduğunu düşündürüyor; ancak bu durum temel maliyet baskısını ortadan kaldırmıyor.
Buna karşın net dönem kârı, geçen yılki 176,4 milyon TL’den 4,9 milyar TL’ye çıkarak %2.668,6 arttı. Net kâr marjı da yaklaşık %2,3’ten %65,3’e yükseldi. Bu olağanüstü fark, operasyonel kârlılıkla açıklanabilecek bir gelişme değil. Net parasal pozisyonun 3,7 milyar TL seviyesinde olması, kârın önemli bölümünün enflasyon muhasebesi ve parasal kalemlerin etkisiyle oluştuğunu gösteriyor. Ayrıca veride diğer finansal gelir-gider veya vergi kalemleri yer almadığı için net kâr artışının tüm bileşenlerini ayrıştırmak mümkün değil.
Özetle, Aydem’in bu dönemde FAVÖK üreten operasyonu geçen yıla göre zayıflarken, muhasebe kaynaklı ve operasyon dışı etkiler net kârı güçlü biçimde desteklemiş. Yatırımcı için burada kritik soru net kârın büyüklüğü değil, bu kârın ne kadarının tekrarlanabilir nakit üretimiyle desteklendiği.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar 80,7 milyar TL’den 80,5 milyar TL’ye gerileyerek neredeyse yatay kaldı. Duran varlıklar %1,8 düşüşle 75,2 milyar TL’ye inerken dönen varlıklar %29,2 artarak 5,3 milyar TL’ye yükseldi. Bu değişim, şirketin kısa vadeli likidite tarafında önceki yıl sonuna göre iyileşme yaşadığını gösteriyor.
Net borç 25,7 milyar TL’den 22,9 milyar TL’ye gerileyerek %10,8 azaldı. Borçtaki yaklaşık 2,8 milyar TL’lik düşüş, özellikle faizlerin yüksek olduğu ortamda olumlu bir gelişme. Özkaynaklar ise 43,3 milyar TL’den 49,2 milyar TL’ye çıkarak %13,6 arttı. Toplam varlıklar yatay kalırken özkaynakların yükselmesi, bilançonun sermaye tamponunun güçlendiğine işaret ediyor.
Net borcun FAVÖK’e oranı, yalnızca bu altı aylık FAVÖK üzerinden bakıldığında yaklaşık 8,2 kat seviyesinde. Geçen yılın aynı dönemindeki FAVÖK kullanıldığında bu oran yaklaşık 7,6 kat olurdu. Burada dikkat edilmesi gereken nokta, FAVÖK verisinin altı aylık olmasıdır; yıllıklandırılmış FAVÖK kullanılmadan yapılan bu hesap tam bir yıllık kaldıraç ölçümü değildir. Yine de operasyonel kârlılık düşerken borcun hâlâ yüksek seviyede olması, finansman maliyetlerini önemli bir risk unsuru olarak tutuyor. Borç azalması olumlu, fakat FAVÖK’ün daha fazla gerilemesi durumunda kaldıraç oranı yeniden yükselebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 4,1 milyar TL’den 3,7 milyar TL’ye gerileyerek %10 azaldı. TMS 29/TAS 29 kapsamında enflasyon muhasebesinde bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Gelir tablosunda pozitif görünmesi, nominal kârı destekler; ancak doğrudan operasyonel satış veya nakit yaratımı anlamına gelmez.
Aydem’in net parasal pozisyonu bu dönemde net kârın önemli bir bölümünü oluşturuyor. Bu nedenle 4,9 milyar TL’lik net kâr, FAVÖK’teki düşüşle birlikte değerlendirilmeli. Şirketin faaliyetlerinden elde ettiği kârlılık zayıflarken enflasyon muhasebesi kaynaklı kazanç, sonuçları ters yönde etkilemiş. Gelecek dönemlerde enflasyon oranı, parasal bilanço yapısı ve borç kompozisyonu değiştikçe bu katkının büyüklüğü de değişebilir. Dolayısıyla söz konusu kalem sürdürülebilir bir faaliyet geliri gibi değerlenmemeli.
Yatırımcı için Ne Anlama Geliyor?
Aydem’in bu dönemki finansal resmi, güçlenen bilanço ile zayıflayan operasyonun aynı anda yaşandığı bir yapı gösteriyor.
- Fırsat tarafında: Net borcun 22,9 milyar TL’ye gerilemesi ve özkaynakların 49,2 milyar TL’ye yükselmesi bilanço dayanıklılığını destekliyor. Dönen varlıklardaki artış da kısa vadeli finansal esneklik açısından olumlu.
- Risk tarafında: Satışların enflasyonun gerisinde kalması, brüt marjın %27,3’ten %18,7’ye düşmesi ve FAVÖK marjının %44,2’den %37,3’e gerilemesi operasyonel baskının sürdüğünü gösteriyor.
- En kritik dikkat noktası: Net kârın 4,9 milyar TL’ye yükselmesi güçlü görünse de bunun önemli kısmı net parasal pozisyon etkisiyle oluşmuş. Bu nedenle değerleme yapılırken net kârdan çok FAVÖK, serbest nakit akışı, borç azaltma hızı ve faiz karşılama kapasitesi izlenmeli.
- Beklenmesi gereken veri: Çeyreklik üretim ve satış trendi, hidrolojik koşullar, elektrik satış fiyatları ve finansman giderleri görülmeden operasyonel toparlanmanın başladığını söylemek mümkün değil.
Sonuç olarak Aydem’in bilançosu önceki yıl sonuna göre iyileşmiş, ancak ana faaliyet kârlılığı henüz aynı ölçüde güçlenmemiş durumda. Net kâr etkileyici olsa da yatırım tezinin kalıcı biçimde güçlenmesi için satışların enflasyonun üzerinde büyümesi, marjların toparlanması ve borç/FAVÖK oranının daha sürdürülebilir seviyelere inmesi gerekiyor. Yatırım tavsiyesi değildir.