
Açılış
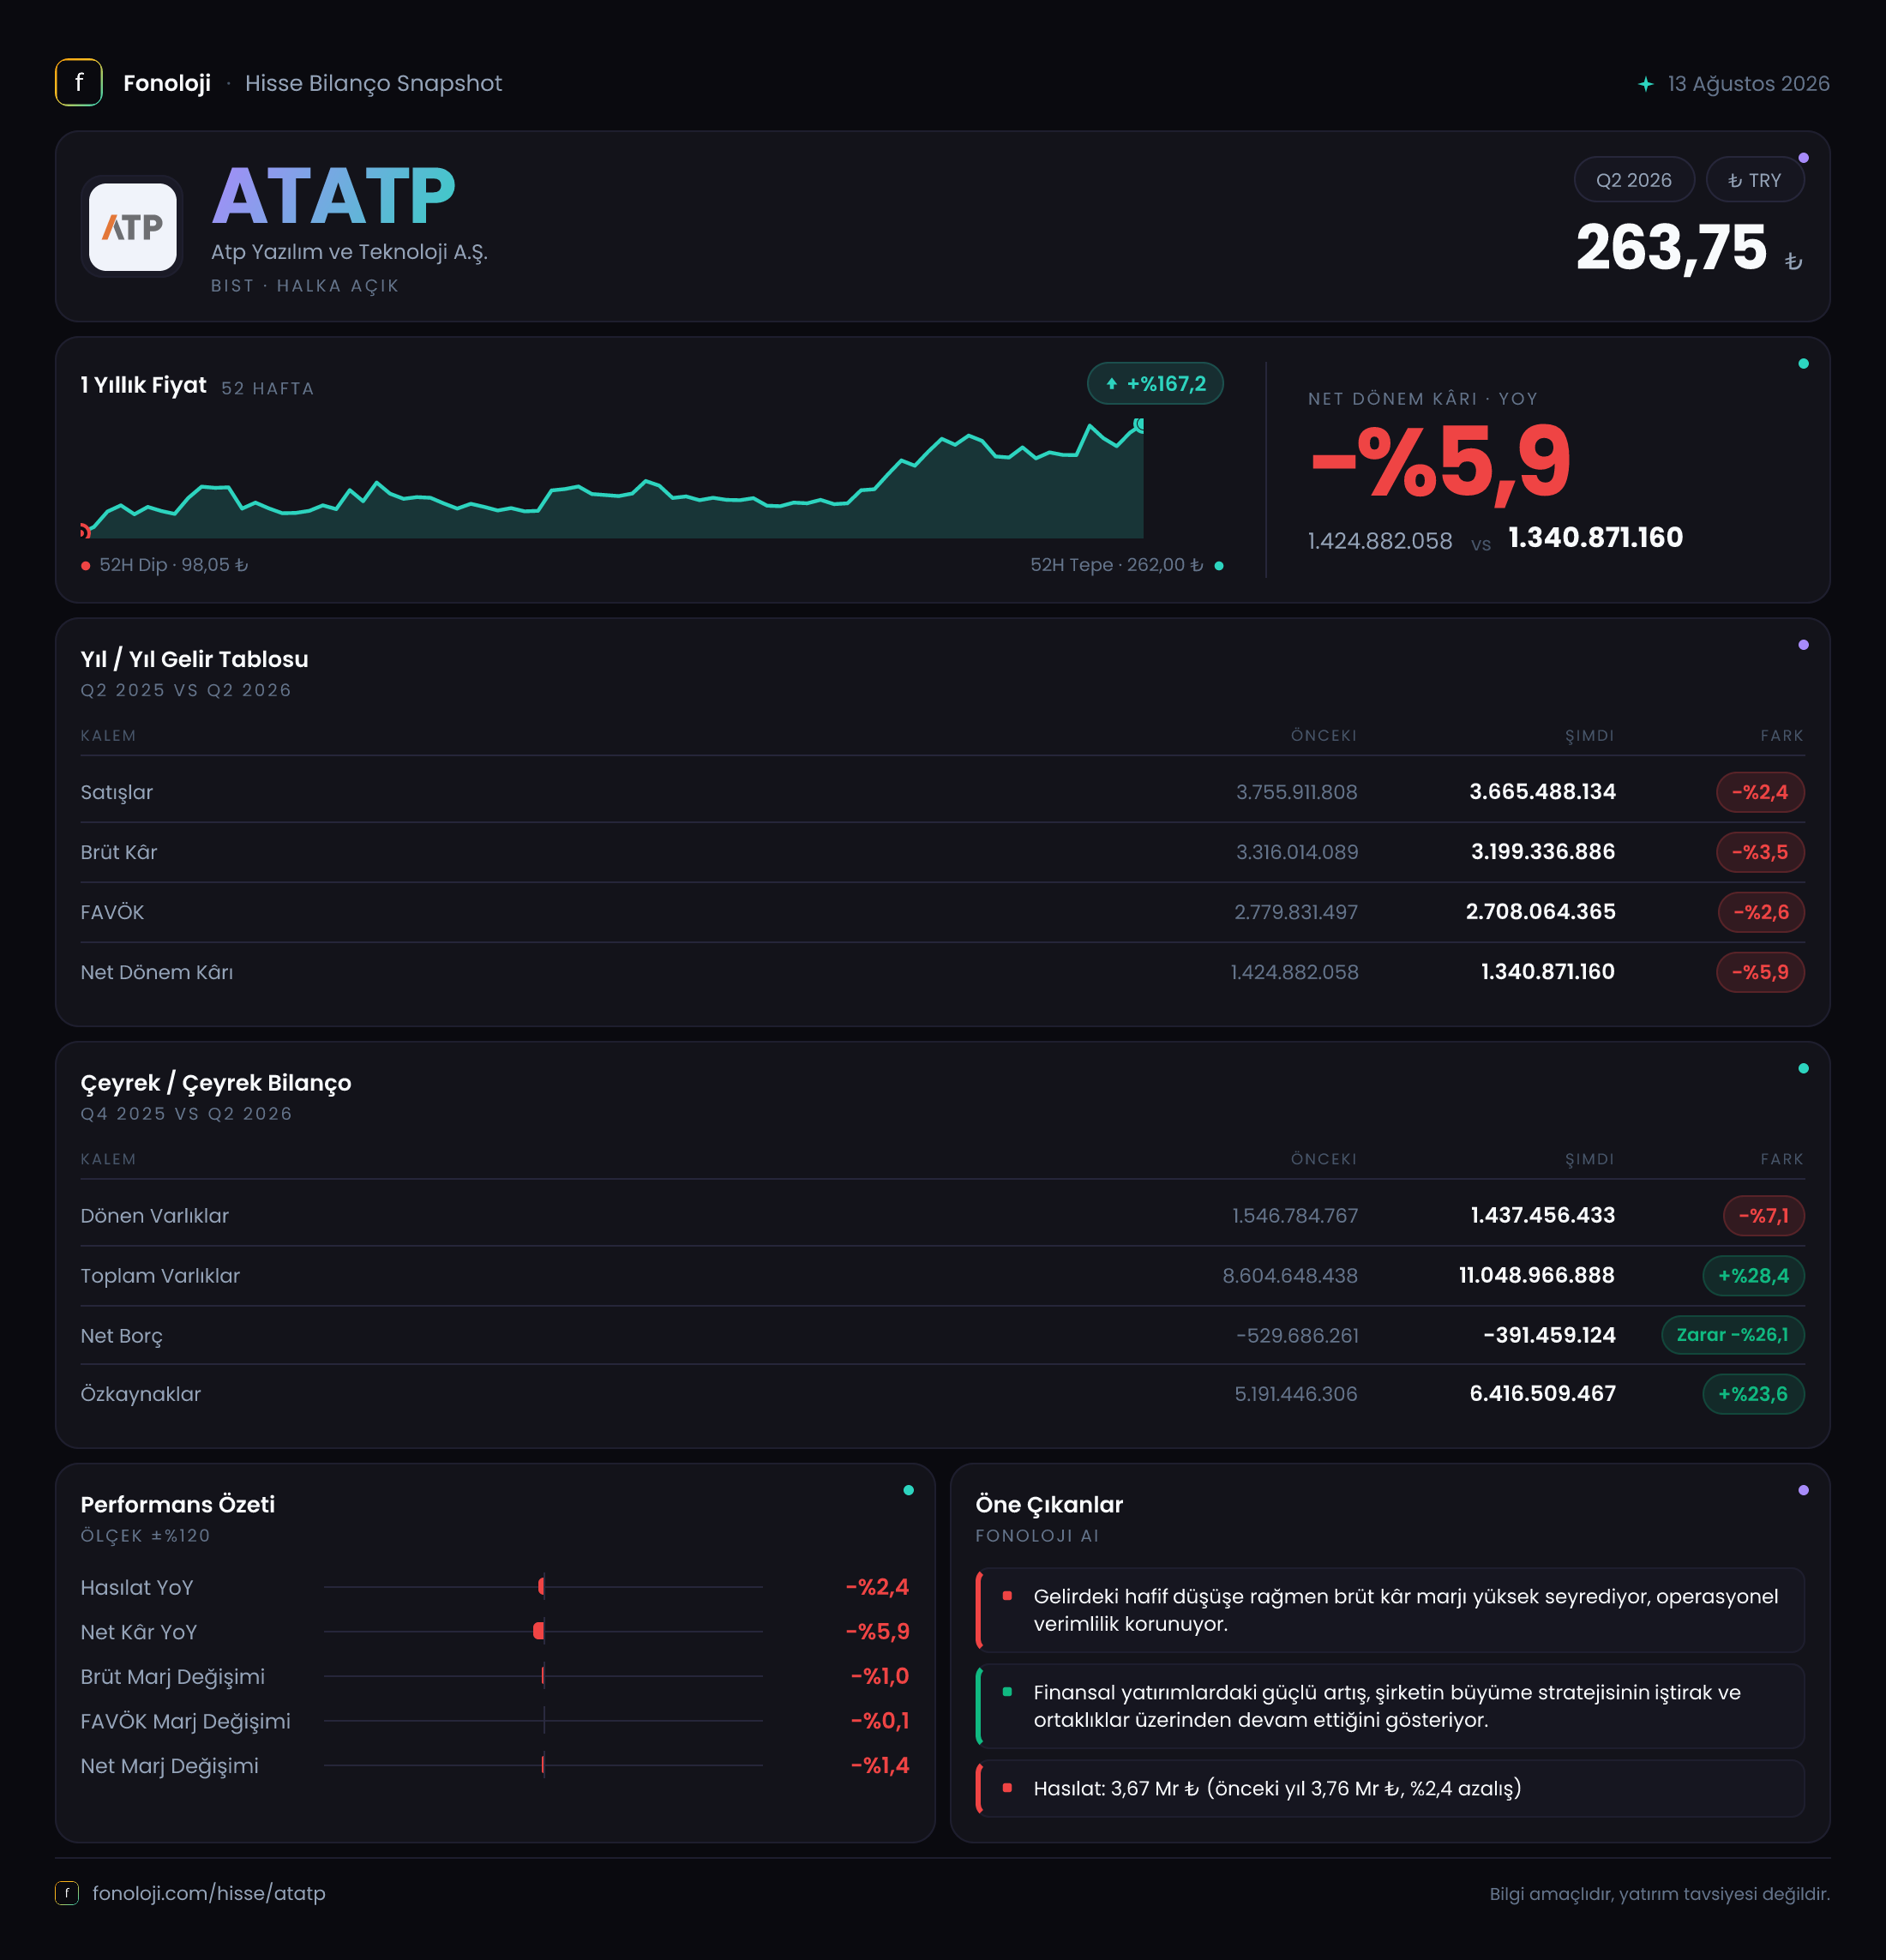
ATP Yazılım ve Teknoloji, yazılım ve teknoloji çözümleri geliştiren bir BIST şirketi olarak 2026/6AB döneminde güçlü kârlılık seviyelerini korudu; ancak büyüme tarafında ivme kaybı yaşadı. Şirketin satışları geçen yılın aynı dönemine göre %2,4 azalarak 3,7 milyar TL’ye, net dönem kârı ise %5,9 gerileyerek 1,3 milyar TL’ye indi. Buna karşılık bilanço, özellikle duran varlıklar ve özkaynaklar tarafında büyüdü; net borç pozisyonu ise hâlâ negatif kalarak şirketin net nakit taşıdığını gösterdi. Ana mesaj şu: ATP’nin marjları hâlâ yüksek ve bilançosu güçlü, fakat mevcut dönemde büyümeden çok kârlılığın korunması ön plana çıkıyor.
Satış Hikayesi
ATP’nin 3,7 milyar TL’lik satış geliri, geçen yılın aynı dönemindeki 3,8 milyar TL’ye kıyasla %2,4 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların azalması şirketin reel büyüme açısından daha belirgin bir zayıflık yaşadığını gösteriyor. Başka bir ifadeyle şirket, yalnızca fiyat artışlarının etkisini aşan bir büyüme üretememiş; aksine nominal bazda da sınırlı daralma yaşamış durumda.
Bu gerilemenin şirketin yazılım ve teknoloji çözümlerine yönelik talepte yavaşlama, proje teslimatlarının dönemsel olarak ötelenmesi veya gelir kompozisyonundaki değişim gibi nedenleri olabilir. Ancak mevcut veride bu unsurlara ilişkin ayrıntı bulunmadığı için neden konusunda kesin bir çıkarım yapmak mümkün değil. Yine de yatırımcı açısından izlenmesi gereken temel konu, bu satış düşüşünün geçici mi yoksa şirketin büyüme motorlarında daha kalıcı bir yavaşlamaya mı işaret ettiği olacak.
Satışların yıllık bazda gerilemesine rağmen brüt kârın 3,2 milyar TL ile oldukça yüksek seviyede kalması, ATP’nin gelirlerinin önemli bölümünü yüksek katma değerli işlerden elde ettiğini düşündürüyor. Bununla birlikte çeyreklik trend verisi paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle kısa vadeli ivme hakkında daha net bir sonuca varmak için sonraki dönem raporunu beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 3,2 milyar TL ile geçen yılki 3,3 milyar TL’nin altında kaldı; düşüş oranı %3,5 oldu. Satışlardaki %2,4’lük gerilemeden biraz daha yüksek olan bu düşüş, brüt marjda sınırlı bir bozulmaya işaret ediyor. Brüt marj yaklaşık %86,5 seviyesinde gerçekleşirken, geçen yıl aynı dönemde bu oran yaklaşık %86,8 idi. Yani ATP, satış hacmi daralmasına rağmen maliyet yapısını büyük ölçüde korumuş; ancak marj tarafında küçük de olsa aşağı yönlü hareket oluşmuş.
FAVÖK 2,7 milyar TL seviyesinde gerçekleşerek geçen yılki 2,8 milyar TL’ye göre %2,6 geriledi. FAVÖK marjı yaklaşık %73,0 olurken, önceki dönemde bu oran yaklaşık %73,1 seviyesindeydi. Bu, faaliyet kârlılığının satışlardaki zayıflamaya rağmen neredeyse yatay kaldığını gösteriyor. Özellikle teknoloji şirketleri açısından yüksek FAVÖK marjı önemli bir avantajdır; ancak bu avantajın sürdürülebilmesi için yeni müşteri kazanımı, tekrar eden gelirlerin büyümesi ve personel/operasyon maliyetlerinin kontrol altında tutulması gerekir.
Net dönem kârı 1,3 milyar TL’ye gerileyerek geçen yılki 1,4 milyar TL’nin yaklaşık %5,9 altında kaldı. Net kâr marjı bu dönemde yaklaşık %35,1, geçen yıl ise %36,4-36,8 bandındaydı. Faaliyet kârındaki düşüş sınırlı olmasına rağmen net kârın daha hızlı gerilemesi, faaliyet dışı kalemlerin veya finansal etkilerin net sonuç üzerinde baskı oluşturduğunu gösteriyor. Özellikle net parasal pozisyonun hâlâ negatif olması bu noktada önem taşıyor.
Özetle, ATP’nin kârlılığı güçlü kalıyor; ancak satış düşüşü net kâra doğru ilerledikçe etkisini artırıyor. Bu durum marjların henüz bozulmadığını, fakat büyüme eksikliğinin zaman içinde kârlılık üzerinde daha fazla baskı oluşturabileceğini gösteriyor.
Bilanço Sağlığı
ATP’nin toplam varlıkları önceki yıl sonuna göre %28,4 artarak 11,0 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar değil, duran varlıklar oldu. Dönen varlıklar 1,5 milyar TL’den 1,4 milyar TL’ye gerileyerek %7,1 azaldı. Bu düşüş, kısa vadeli likidite kalemlerinde sınırlı bir daralmaya işaret ediyor ve işletme sermayesi açısından takip edilmesi gereken bir alan oluşturuyor.
Buna karşılık duran varlıklar 7,1 milyar TL’den 9,6 milyar TL’ye çıkarak %36,2 büyüdü. Toplam varlık artışının büyük bölümü burada gerçekleşmiş durumda. Ancak duran varlık artışının hangi kalemlerden kaynaklandığı veride ayrıştırılmadığı için bu büyümenin yatırım, satın alma, değerleme veya diğer muhasebe etkileriyle mi oluştuğu konusunda kesin yorum yapmak mümkün değil.
Özkaynaklar 5,2 milyar TL’den 6,4 milyar TL’ye yükselerek %23,6 arttı. Bu, şirketin bilanço büyümesinin önemli bir kısmını özkaynaklarıyla desteklediğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %58 seviyesinde; bu, şirketin borçla aşırı büyüyen bir yapıda olmadığını ortaya koyuyor. Ancak toplam varlıkların özkaynaklardan daha hızlı artması nedeniyle özkaynak oranı önceki yıl sonuna göre bir miktar gerilemiş görünüyor.
Net borç kalemi -391,5 milyon TL seviyesinde. Negatif net borç, ATP’nin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani bilanço itibarıyla net nakit pozisyonunda bulunduğunu ifade ediyor. Önceki yıl sonundaki -529,7 milyon TL’ye göre net nakit azalmış olsa da şirket hâlâ borç taşıyan bir yapıdan ziyade nakit fazlası olan bir şirket görünümünde. FAVÖK’e oranlandığında net nakit yaklaşık 0,15x FAVÖK düzeyinde; bu da finansal kaldıraç riskinin düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -41,5 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -69,9 milyon TL’ye kıyasla zararın %40,6 azalması, enflasyon muhasebesinden kaynaklanan negatif etkinin hafiflediğini gösteriyor. Ancak kalemin hâlâ negatif olması, parasal varlık ve yükümlülük yapısının şirket lehine tam olarak dönmediği anlamına geliyor.
TAS 29 kapsamında bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyona karşı durumunu yansıtıyor. Negatif net parasal pozisyon, dönem kârı üzerinde aşağı yönlü etki yaratıyor. Bu etkinin geçen yıla göre azalması olumlu olsa da 41,5 milyon TL’lik giderin net kâr üzerinde hâlâ ölçülebilir bir baskısı bulunuyor. Net kârın FAVÖK’e göre daha hızlı gerilemesinde bu tür faaliyet dışı etkiler rol oynuyor olabilir.
Yatırımcı için Ne Anlama Geliyor?
ATP’nin 2026/6AB sonuçları, yüksek marjlı fakat büyüme tarafında ivme kaybetmiş bir şirket profili çiziyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- %73 civarındaki FAVÖK marjı, şirketin yüksek katma değerli iş modelini ve güçlü operasyonel kârlılığını gösteriyor.
- Negatif net borç, finansman maliyetleri ve borç çevirme riskinin sınırlı olduğuna işaret ediyor.
- Özkaynakların 6,4 milyar TL’ye ulaşması, bilanço dayanıklılığını destekliyor.
- Net parasal pozisyon zararının azalması, enflasyon muhasebesi kaynaklı baskının hafiflediğini gösteriyor.
Buna karşılık temel risk, satışların yüksek enflasyon ortamında nominal olarak gerilemiş olmasıdır. Şirketin önümüzdeki dönemlerde yeniden büyüme üretememesi hâlinde, yüksek marjlar tek başına net kâr artışı yaratmayabilir. Ayrıca duran varlıklardaki %36,2’lik artışın niteliği ve bu yatırımların ne zaman gelir üretmeye başlayacağı yakından takip edilmeli. Dönen varlıklardaki düşüş de kısa vadeli likidite ve işletme sermayesi açısından izlenmesi gereken diğer bir başlık.
Sonuç olarak ATP, güçlü marjlara, düşük finansal riske ve net nakit pozisyonuna sahip; fakat bu avantajların hisse performansına dönüşmesi için satış büyümesinin yeniden hızlanması gerekiyor. Çeyreklik trend verisi bulunmadığından, bir sonraki raporda gelir ivmesi, FAVÖK marjının korunup korunmadığı ve duran varlık yatırımlarının kârlılığa katkısı özellikle önem taşıyacak. Yatırım tavsiyesi değildir.