
Açılış
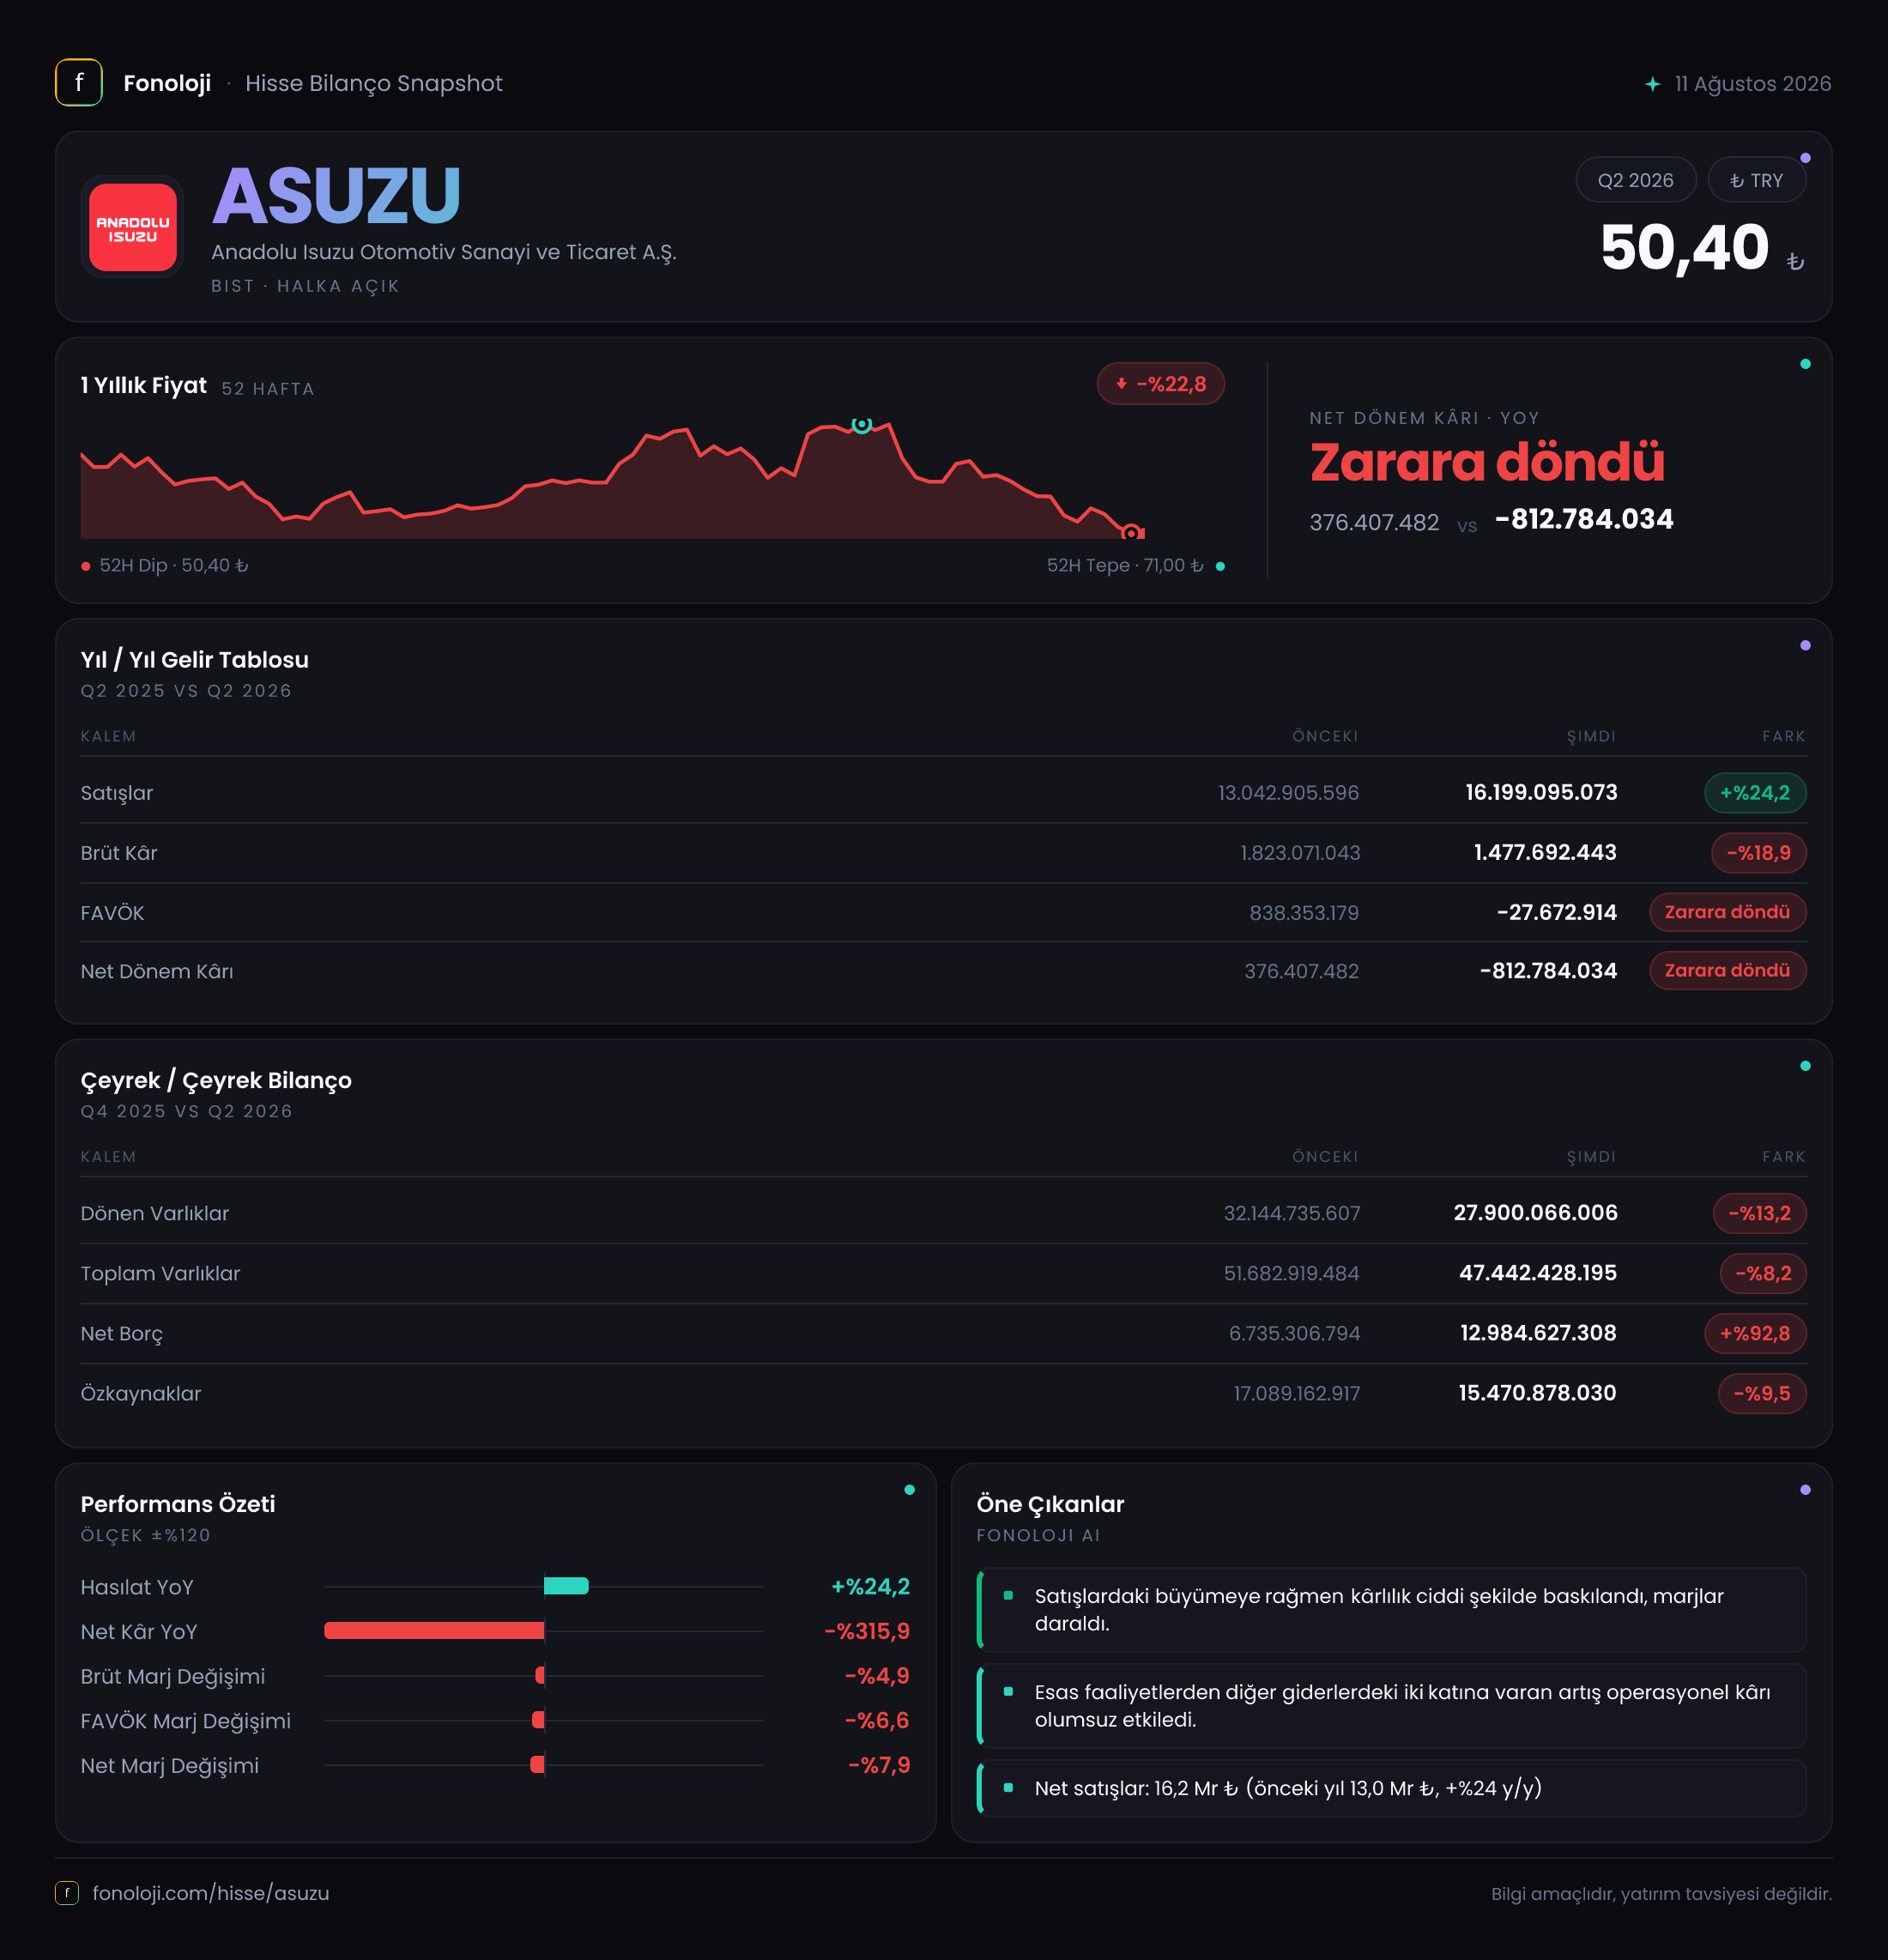
Anadolu Isuzu, otobüs, midibüs, kamyon ve ticari araç üreten; hem Türkiye içi talebe hem de ihracat pazarlarına bağlı çalışan bir otomotiv şirketi. 2026/6A sonuçlarının ana mesajı, satışlardaki nominal büyümeye rağmen operasyonel kârlılığın belirgin biçimde bozulduğu yönünde. Şirketin satışları geçen yılın aynı dönemine göre %24,2 artarak 16,2 milyar TL’ye ulaşmış olsa da brüt kâr gerilemiş, FAVÖK negatife dönmüş ve dönem net zararı 812,8 milyon TL seviyesine çıkmış durumda. Enflasyon muhasebesi kaynaklı 1,4 milyar TL’lik net parasal kazanç, operasyonel zayıflığı telafi etmeye yetmemiş.
Satış Hikayesi
Anadolu Isuzu’nun ilk 6 aylık satışları, geçen yılın aynı dönemindeki 13,0 milyar TL’den 16,2 milyar TL’ye yükseldi. Yüzde 24,2’lik artış, ilk bakışta güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme nominal kalıyor. Başka bir ifadeyle satışlar fiyat artışlarıyla desteklenmiş olsa da şirketin reel satış hacminde veya ürün karmasında aynı ölçüde güçlenme olduğu bu veriden doğrulanamıyor.
Üstelik satış artışı kâra dönüşmemiş durumda. Geçen yılın aynı döneminde satışların yaklaşık %13,8’i brüt kâr olarak kalırken, bu dönemde brüt kâr marjı yaklaşık %9,3’e gerilemiş. Bu, şirketin sattığı araçlardan elde ettiği temel ekonomik katkının her 100 TL’lik satışta yaklaşık 4,5 TL azaldığı anlamına geliyor.
Satışların çeyreklik seyri konusunda veri seti sınırlı. Paylaşılan karşılaştırmada 2025/6 dönem satışları 7,0 milyar TL olarak yer alıyor; ancak bunun tek çeyrek mi yoksa ara dönem toplamı mı olduğu açık biçimde ayrıştırılmadığından, sağlıklı bir çeyrekten çeyreğe trend çıkarmak mümkün değil. Bu nedenle kısa vadeli toparlanma veya ivme analizi için bir sonraki ara dönem ve yıl sonu verilerini beklemek gerekiyor.
Satış hikâyesinde izlenmesi gereken başlıklar şunlar:
- İhracat ve iç pazar arasındaki gelir dağılımı,
- Elektrikli araçlar ve yüksek katma değerli ürünlerin toplam satış içindeki payı,
- Araç başına ortalama gelir ile üretim adetlerinin seyri,
- Çelik, enerji, işçilik ve lojistik maliyetlerinin satış fiyatlarına ne ölçüde yansıtılabildiği.
Kârlılık
Kârlılık tablosu, bu finansal dönemin en kritik ve en olumsuz bölümünü oluşturuyor. Brüt kâr, geçen yılın aynı dönemindeki 1,8 milyar TL’den 1,5 milyar TL’ye gerileyerek %18,9 düştü. Satışlar %24,2 artarken brüt kârın azalması, maliyetlerin satış gelirlerinden çok daha hızlı yükseldiğini gösteriyor.
Bu baskı faaliyet giderleri öncesinde başlamış. Brüt marjın %13,8’den %9,3’e düşmesi, ürün fiyatlandırmasının maliyet enflasyonunu karşılamadığını veya ürün karmasının daha düşük marjlı modellere kaydığını düşündüren güçlü bir sinyal. Ancak ürün bazlı satış ve maliyet kırılımı verilmediği için bozulmanın hangi kalemden kaynaklandığını kesin olarak ayırmak mümkün değil.
FAVÖK tarafında görünüm daha sert. Geçen yıl 838,4 milyon TL olan FAVÖK, bu dönemde 27,7 milyon TL negatif gerçekleşti. Böylece FAVÖK marjı yaklaşık %6,4’ten -%0,2’ye geriledi. Şirket, satışlarından brüt kâr üretse de bu kâr faaliyet giderlerini karşılamaya yetmemiş. Bu durum, üretim kapasitesi kullanımı, personel giderleri, pazarlama-dağıtım harcamaları veya diğer faaliyet giderlerinde baskı oluştuğuna işaret ediyor; fakat ilgili ayrıntılar paylaşılmadığı için tek bir neden atfetmek doğru olmaz.
Net dönem kârı da bu operasyonel bozulmayı yansıtıyor. Geçen yılın aynı dönemindeki 376,4 milyon TL kâra karşılık bu dönem 812,8 milyon TL zarar oluştu. Net kâr marjı yaklaşık %2,9’dan -%5,0’e dönmüş durumda. Önemli nokta şu: Şirket 1,4 milyar TL net parasal kazanç elde etmesine rağmen zarar açıklıyor. Bu, ana faaliyet performansındaki gerilemenin finansal ve muhasebesel destekleri aşacak kadar güçlü olduğunu ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 51,7 milyar TL’den 47,4 milyar TL’ye gerileyerek %8,2 azaldı. Dönen varlıklar 32,1 milyar TL’den 27,9 milyar TL’ye düşerken, duran varlıklar 19,5 milyar TL seviyesinde sabit kaldı. Varlık kompozisyonundaki bu değişim, özellikle işletme sermayesi kalemlerinde daralma yaşandığını gösteriyor.
Dönen varlıkların azalması tek başına olumlu veya olumsuz yorumlanamaz. Stokların ve ticari alacakların kontrollü biçimde azalması nakit yaratımı açısından olumlu olabilir. Buna karşılık faaliyet hacmi sürerken stok veya alacakların düşmesi, tedarikçi finansmanına, tahsilat baskısına ya da üretim temposundaki yavaşlamaya işaret edebilir. Bu ayrımı yapmak için nakit akışı, stok ve ticari alacak detayları gerekli.
Bilanço açısından en dikkat çekici risk net borçta. Net borç, önceki yıl sonundaki 6,7 milyar TL’den 13,0 milyar TL’ye yükselerek %92,8 arttı. Buna karşılık özkaynaklar 17,1 milyar TL’den 15,5 milyar TL’ye geriledi. Böylece net borcun özkaynaklara oranı yaklaşık %39’dan %84’e yükseldi. Şirketin finansal kaldıraç seviyesi bir dönem içinde belirgin biçimde artmış.
Net borç/FAVÖK oranı ise mevcut dönemde negatif FAVÖK nedeniyle anlamlı biçimde hesaplanamıyor. Ancak FAVÖK pozitif olsaydı dahi net borcun neredeyse iki katına çıkması, borç servis kapasitesinin yakından izlenmesi gerektiğini gösteriyor. Faaliyet kârlılığı toparlanmadan borç artışının sürmesi, faiz ve finansman giderleri üzerinden net zararı daha da büyütebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu bu dönemde 1,4 milyar TL oldu; geçen yıl aynı dönemde bu rakam 1,2 milyar TL idi. Artış %23,5 seviyesinde. Bu kazanç, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklardan fazla olması veya benzeri bilanço pozisyonlarının etkisini yansıtıyor olabilir.
Ancak net parasal kazancı doğrudan operasyonel başarı olarak değerlendirmemek gerekir. Bu kalem, şirketin araç üretiminden veya satışından elde ettiği kârı değil, enflasyon muhasebesi altında parasal varlık ve yükümlülüklerin reel değer değişimini gösterir. Anadolu Isuzu’nun 1,4 milyar TL’lik parasal kazancına rağmen 812,8 milyon TL zarar açıklaması, bu muhasebesel etkinin faaliyetlerdeki bozulmayı telafi edemediğini net biçimde ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Isuzu’da yatırım tezinin yeniden güçlenmesi için yalnızca satış büyümesi yeterli değil; bu büyümenin marj ve nakit akışıyla desteklenmesi gerekiyor. Mevcut veriler, şirketin nominal olarak büyüdüğünü ancak maliyetlerini satış fiyatlarına yansıtamadığını ve faaliyet kârlılığının ciddi biçimde zayıfladığını gösteriyor.
Fırsat tarafında, ticari araç talebinin toparlanması, yüksek katma değerli ve elektrikli ürünlerin payının artması, ihracatın güçlenmesi ve fiyat-maliyet dengesinin düzelmesi marjları yeniden yukarı taşıyabilir. Şirketin duran varlıklarının 19,5 milyar TL seviyesinde korunması da üretim altyapısının bilançoda hâlâ önemli bir yer tuttuğunu gösteriyor.
Risk tarafında ise üç başlık öne çıkıyor:
- FAVÖK’ün 838,4 milyon TL’den -27,7 milyon TL’ye dönmesi,
- Net borcun 13,0 milyar TL’ye yükselmesi,
- Özkaynakların 15,5 milyar TL’ye gerilemesi.
Bir sonraki raporda özellikle brüt marjın toparlanıp toparlanmadığı, FAVÖK’ün yeniden pozitife dönüp dönmediği, net borçtaki artışın durup durmadığı ve işletme sermayesinin nakit yaratıp yaratmadığı izlenmeli. Bu göstergeler düzelmeden yalnızca %24,2’lik satış büyümesine bakarak olumlu bir sonuç çıkarmak yanıltıcı olur. Yatırım tavsiyesi değildir.