
Açılış
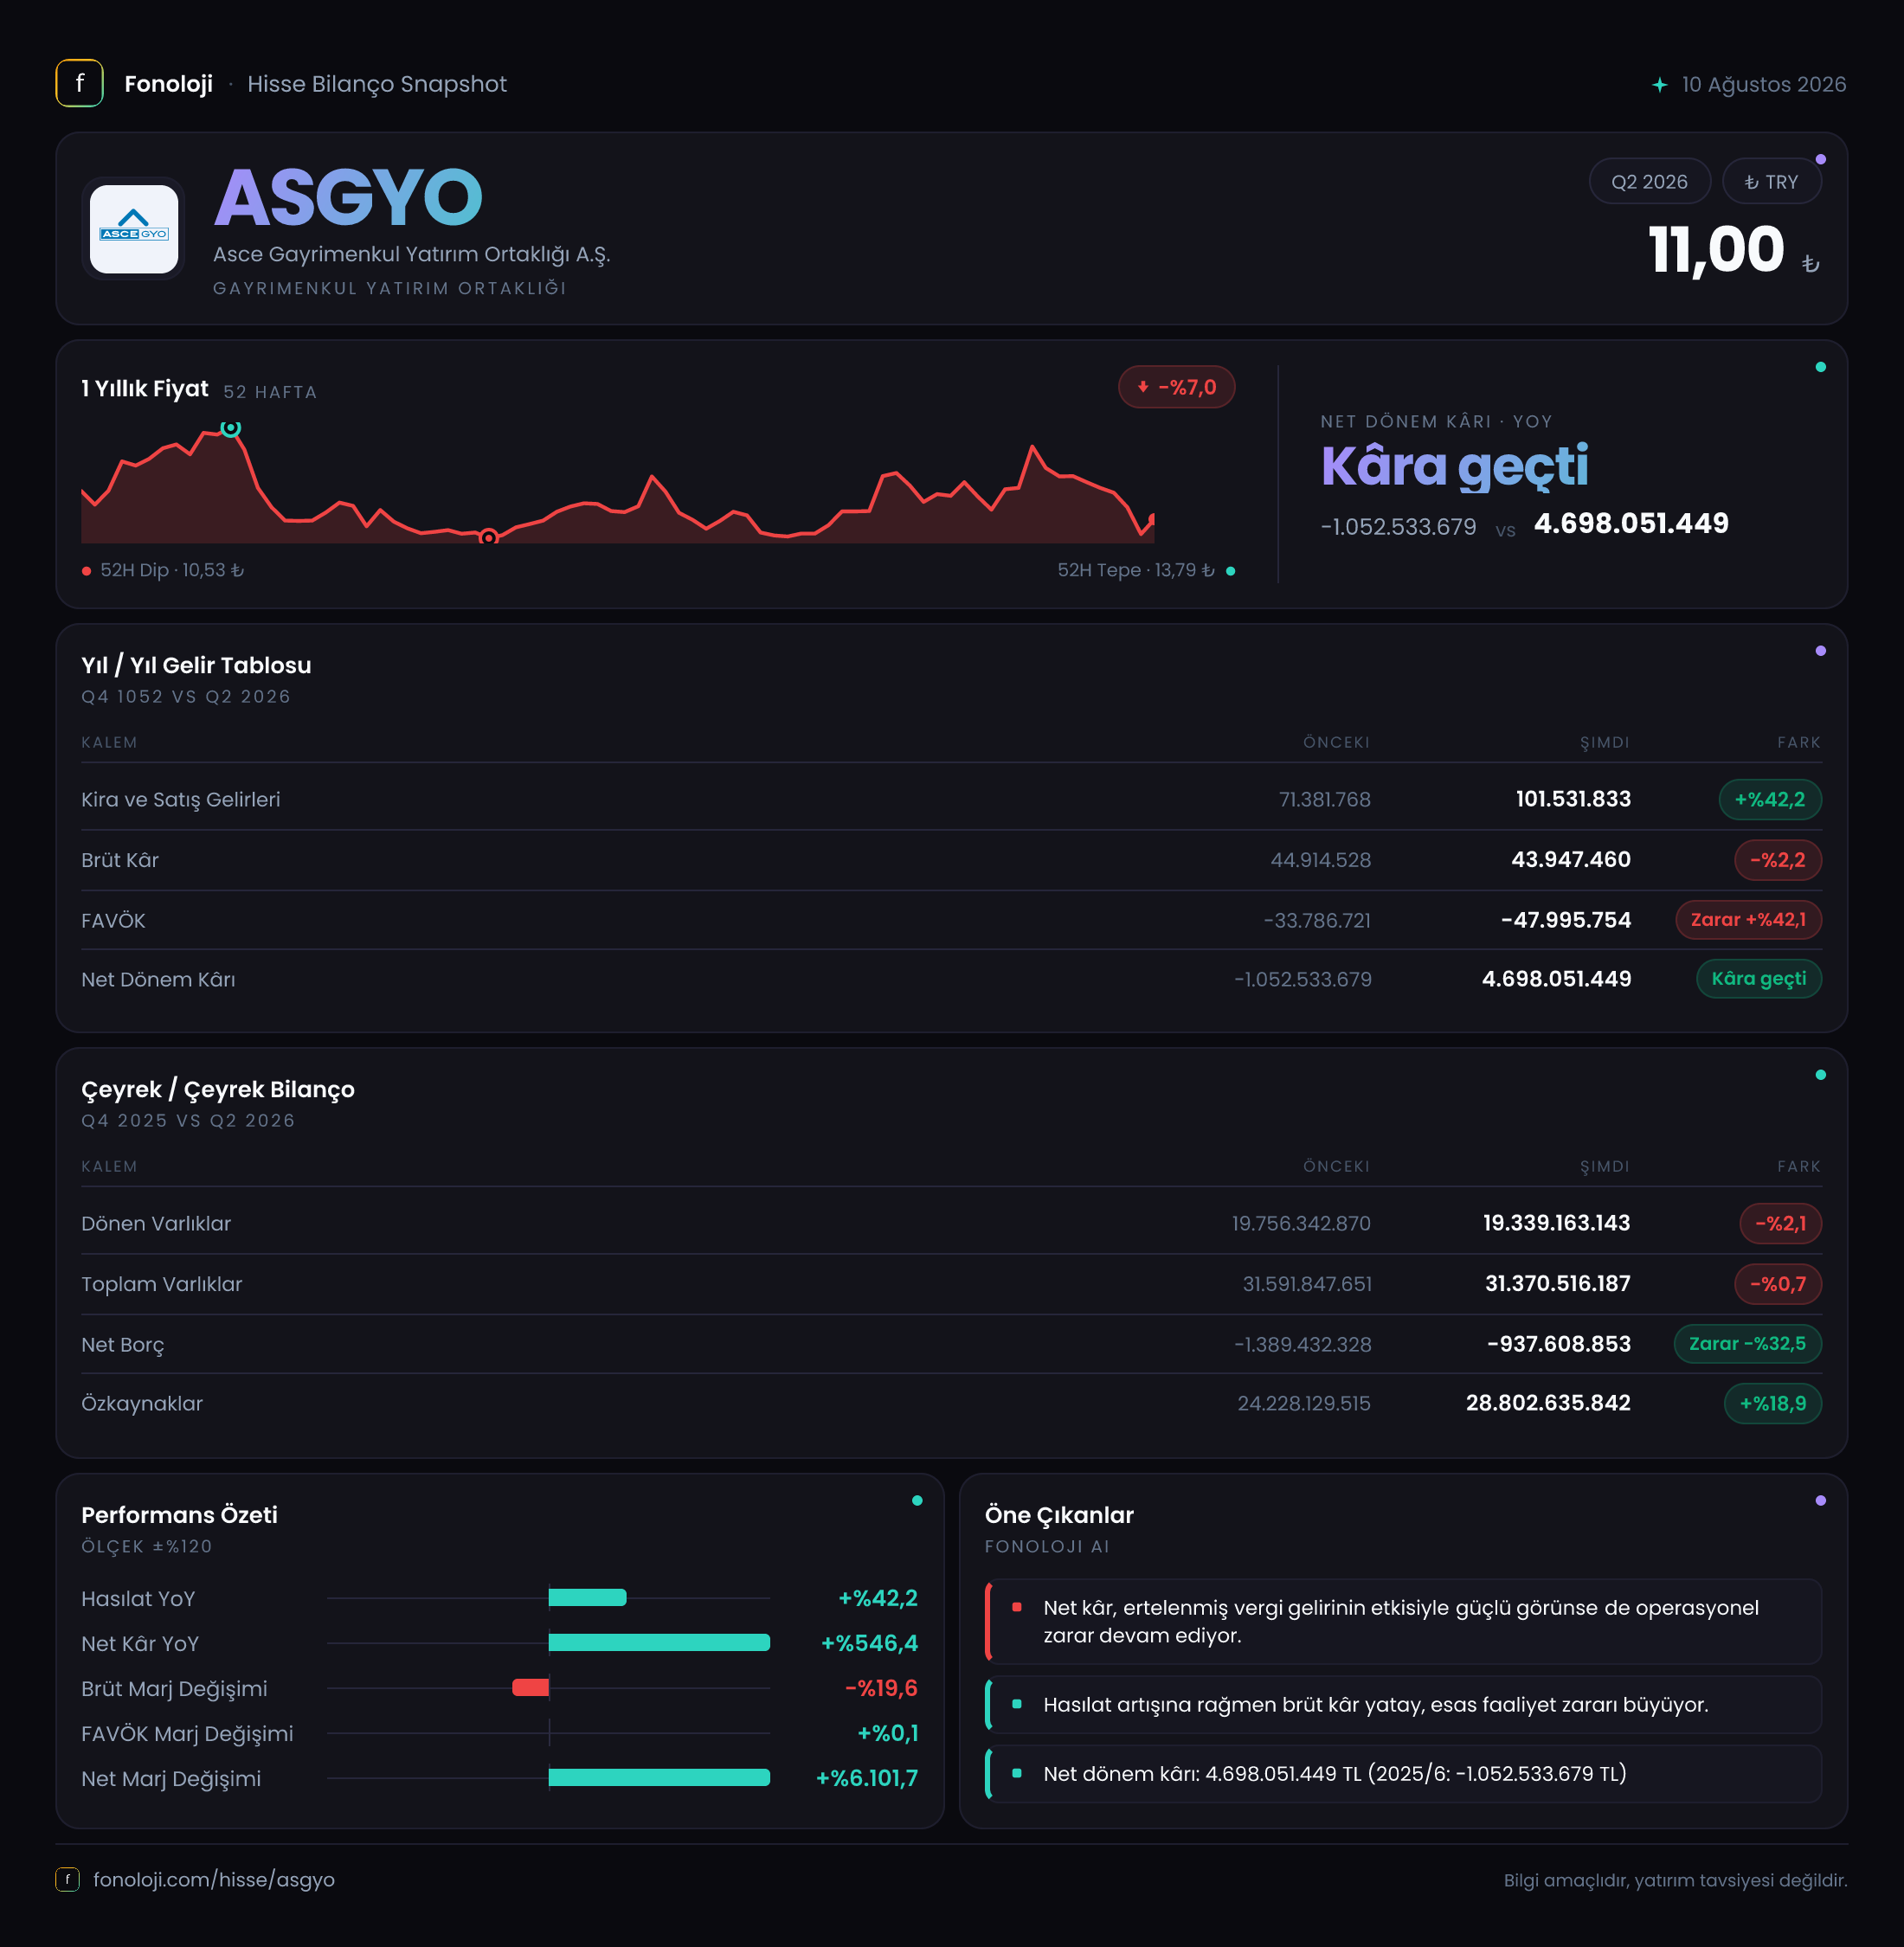
ASCE Gayrimenkul Yatırım Ortaklığı (ASGYO), gayrimenkul varlıkları ve bu varlıklardan elde edilen kira/değerleme gelirleriyle faaliyet gösteren bir GYO. 2026/6AB sonuçlarının ana mesajı iki farklı hikâyeyi aynı anda anlatıyor: Operasyonel tarafta satışlar artmasına rağmen brüt kârlılık zayıflamış ve FAVÖK zararı derinleşmiş; buna karşılık net dönem kârı 4,7 milyar TL ile oldukça güçlü bir seviyeye çıkmış. Bu nedenle yatırımcı açısından kritik soru, yüksek net kârın ne kadarının sürdürülebilir operasyonel performanstan, ne kadarının bilanço ve değerleme kaynaklı kalemlerden oluştuğu.
Şirketin özkaynakları yıl sonuna göre %18,9 artarak 28,8 milyar TL’ye yükselirken, toplam varlıklar büyük ölçüde yatay kalmış. Bu görünüm, bilanço gücünün arttığını ancak gelir tablosundaki yüksek kârın nakit yaratma kapasitesiyle bire bir örtüşmeyebileceğini gösteriyor.
Satış Hikayesi
ASGYO’nun satışları geçen yılın aynı dönemindeki 71,4 milyon TL seviyesinden 101,5 milyon TL’ye yükseldi. Nominal büyüme %42,2 ile dikkat çekici görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artışı doğrudan güçlü reel büyüme olarak okumamak gerekir. Enflasyon etkisi arındırıldığında şirketin satışlarında reel olarak sınırlı ila orta düzeyde bir büyüme kaldığı anlaşılıyor.
Gayrimenkul şirketleri açısından satış büyümesinin niteliği önemlidir. Satışlar kira gelirlerinden, proje satışlarından veya dönemsel varlık satışlarından etkilenebilir. Veride bu kırılım bulunmadığı için 101,5 milyon TL’lik gelirin ne kadarının tekrarlayan kira geliri, ne kadarının tek seferlik işlem kaynaklı olduğu konusunda kesin bir ayrım yapmak mümkün değil. Bu nedenle büyümenin kalıcılığını değerlendirmek için sonraki dönemlerde gelir kompozisyonunu izlemek gerekiyor.
Daha dikkat çekici nokta, satışlar %42,2 artarken brüt kârın 44,9 milyon TL’den 43,9 milyon TL’ye gerilemesi. Başka bir ifadeyle şirket daha fazla satış yapmış, fakat bu satışların kâra dönüşme gücü zayıflamış. Satış maliyetleri gelirlerden daha hızlı yükselmiş görünüyor. Çeyreklik veri yalnızca 2025/6 dönemiyle karşılaştırılabildiği için satışların bir önceki çeyreğe göre ivmesini değerlendirmek mümkün değil; bu trend için sonraki raporları beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %62,9 seviyesinden %43,3’e gerilemiş durumda. Bu, yaklaşık 19,6 puanlık ciddi bir daralma anlamına geliyor. Satışların enflasyonun üzerinde nominal büyümesine rağmen marjın bu kadar gerilemesi, büyümenin maliyet baskısıyla birlikte geldiğini gösteriyor.
FAVÖK tarafında tablo daha zayıf. FAVÖK zararı geçen yılki 33,8 milyon TL’den 48,0 milyon TL’ye genişlemiş; zarar artışı %42,1. FAVÖK marjı her iki dönemde de yaklaşık -%47 seviyesinde kalıyor. Bu görünüm, satış hacmindeki artışın henüz operasyonel giderleri karşılayacak bir ölçek avantajı yaratmadığını ortaya koyuyor. Dolayısıyla şirketin faaliyet performansı, net dönem kârından bağımsız olarak halen negatif.
Burada gelir tablosunun alt sıraları ile operasyonel sonuçlar arasında belirgin bir ayrışma var. Net dönem kârı geçen yılki 1,1 milyar TL zarardan bu dönemde 4,7 milyar TL kâra dönmüş durumda. Ancak satışların yalnızca 101,5 milyon TL, FAVÖK’ün ise negatif olduğu bir ortamda 4,7 milyar TL net kâr, esas faaliyetlerin doğal sonucu gibi görünmüyor. Veride kârın hangi kalemlerden oluştuğu detaylandırılmadığı için kesin bir neden atfetmek mümkün değil; ancak yatırımcı bu kârı değerlendirirken değerleme, yeniden ölçüm veya diğer faaliyet dışı kalemlerin etkisini ayrıca incelemeli.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 101,5 mn TL | 71,4 mn TL | Nominal %42,2 artış | | Brüt kâr marjı | %43,3 | %62,9 | Belirgin marj daralması | | FAVÖK | -48,0 mn TL | -33,8 mn TL | Operasyonel zarar büyüyor | | Net dönem kârı | 4,7 mlr TL | -1,1 mlr TL | Çok güçlü, fakat kalite analizi gerekli |
Bilanço Sağlığı
ASGYO’nun toplam varlıkları önceki yıl sonundaki 31,6 milyar TL seviyesinden 31,4 milyar TL’ye gerileyerek yatay kaldı. Dönen varlıklar 19,8 milyar TL’den 19,3 milyar TL’ye inerken, duran varlıklar 11,8 milyar TL’den 12,0 milyar TL’ye yükseldi. Bu dağılım, bilanço içinde duran varlıkların sınırlı biçimde güçlendiğini, ancak toplam aktif büyüklüğünün henüz genişlemediğini gösteriyor.
Özkaynaklar 24,2 milyar TL’den 28,8 milyar TL’ye çıktı. Yaklaşık 4,6 milyar TL’lik artış, açıklanan 4,7 milyar TL net kârla büyük ölçüde aynı büyüklükte. Bu bağlantı, kârın muhasebesel olarak özkaynakları güçlü biçimde desteklediğini gösteriyor; ancak özkaynak artışının ne kadarının nakit, ne kadarının değerleme veya yeniden ölçüm etkisi taşıdığı yine kritik.
Özkaynakların toplam varlıklara oranı yaklaşık %91,7 seviyesine ulaşmış durumda. Bu oldukça güçlü bir sermaye yapısına işaret ediyor. Şirketin net borcu negatif; yani net nakit pozisyonu var. Bununla birlikte net nakit önceki yıl sonundaki yaklaşık 1,4 milyar TL’den 937,6 milyon TL’ye gerilemiş. Net borcun negatif değerinin %32,5 oranında yükselmesi, teknik olarak net borçta artış değil, net nakit tamponunda yaklaşık 462,4 milyon TL azalma anlamına geliyor. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir risk ölçüsü olarak hesaplanamıyor; bu durumda likidite ve nakit akışı daha yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı geçen yılki 2,2 milyar TL seviyesinden bu dönemde 259,3 milyon TL’ye gerilemiş. Başka bir ifadeyle parasal pozisyon kaynaklı zarar yaklaşık %88,1 azalmış. Bu değişim, net dönem kârındaki güçlü toparlanmanın önemli unsurlarından biri olabilir.
Ancak burada önemli ayrım şu: Net parasal pozisyon zararının azalması, şirketin operasyonel olarak aynı ölçüde güçlendiği anlamına gelmez. Bu kalem, parasal varlık ve yükümlülüklerin enflasyon muhasebesi çerçevesindeki etkisini yansıtır. Geçen yılki 2,2 milyar TL’lik yüksek zarar baz etkisi yaratırken, bu yılki 259,3 milyon TL daha sınırlı bir negatif etki oluşturmuş. Dolayısıyla net kârın yıllık karşılaştırmada 5,8 milyar TL iyileşmesinde TAS 29 etkisinin rolü dikkate alınmalı; bu kârın tamamı tekrarlanabilir faaliyet kârı olarak görülmemeli.
Yatırımcı için Ne Anlama Geliyor?
ASGYO’nun mevcut tablosu, güçlü bilanço ile zayıf operasyonel kârlılığın aynı anda bulunduğu bir yapı sunuyor.
- Fırsat tarafında, özkaynakların 28,8 milyar TL’ye ulaşması ve şirketin net nakit pozisyonunu koruması bilanço riskini sınırlıyor.
- Satışların %42,2 büyümesi, şirketin gelir üretme kapasitesinde hareket olduğunu gösteriyor; fakat bu büyümenin enflasyonun üzerinde kalıcı reel büyümeye dönüşüp dönüşmediği henüz net değil.
- Risk tarafında, brüt kâr marjının %62,9’dan %43,3’e düşmesi ve FAVÖK zararının 48,0 milyon TL’ye genişlemesi operasyonel verimliliğin zayıf kaldığını ortaya koyuyor.
- 4,7 milyar TL net kâr etkileyici olsa da bu rakamın sürdürülebilirliği, sonraki dönemlerde değerleme ve enflasyon muhasebesi etkilerinden arındırılmış faaliyet performansına bağlı olacak.
- Net nakit tamponunun 1,4 milyar TL’den 937,6 milyon TL’ye gerilemesi de izlenmesi gereken bir diğer nokta.
Özetle ASGYO’da bilanço güçlü, net kâr yüksek; fakat operasyonel motor henüz aynı ölçüde çalışmıyor. Yatırımcı için en önemli takip başlıkları, brüt marjın toparlanması, FAVÖK’ün pozitife dönmesi, net nakit pozisyonunun korunması ve yüksek net kârın hangi kalemlerden oluştuğunun anlaşılması olacak. Yatırım tavsiyesi değildir.