
Açılış
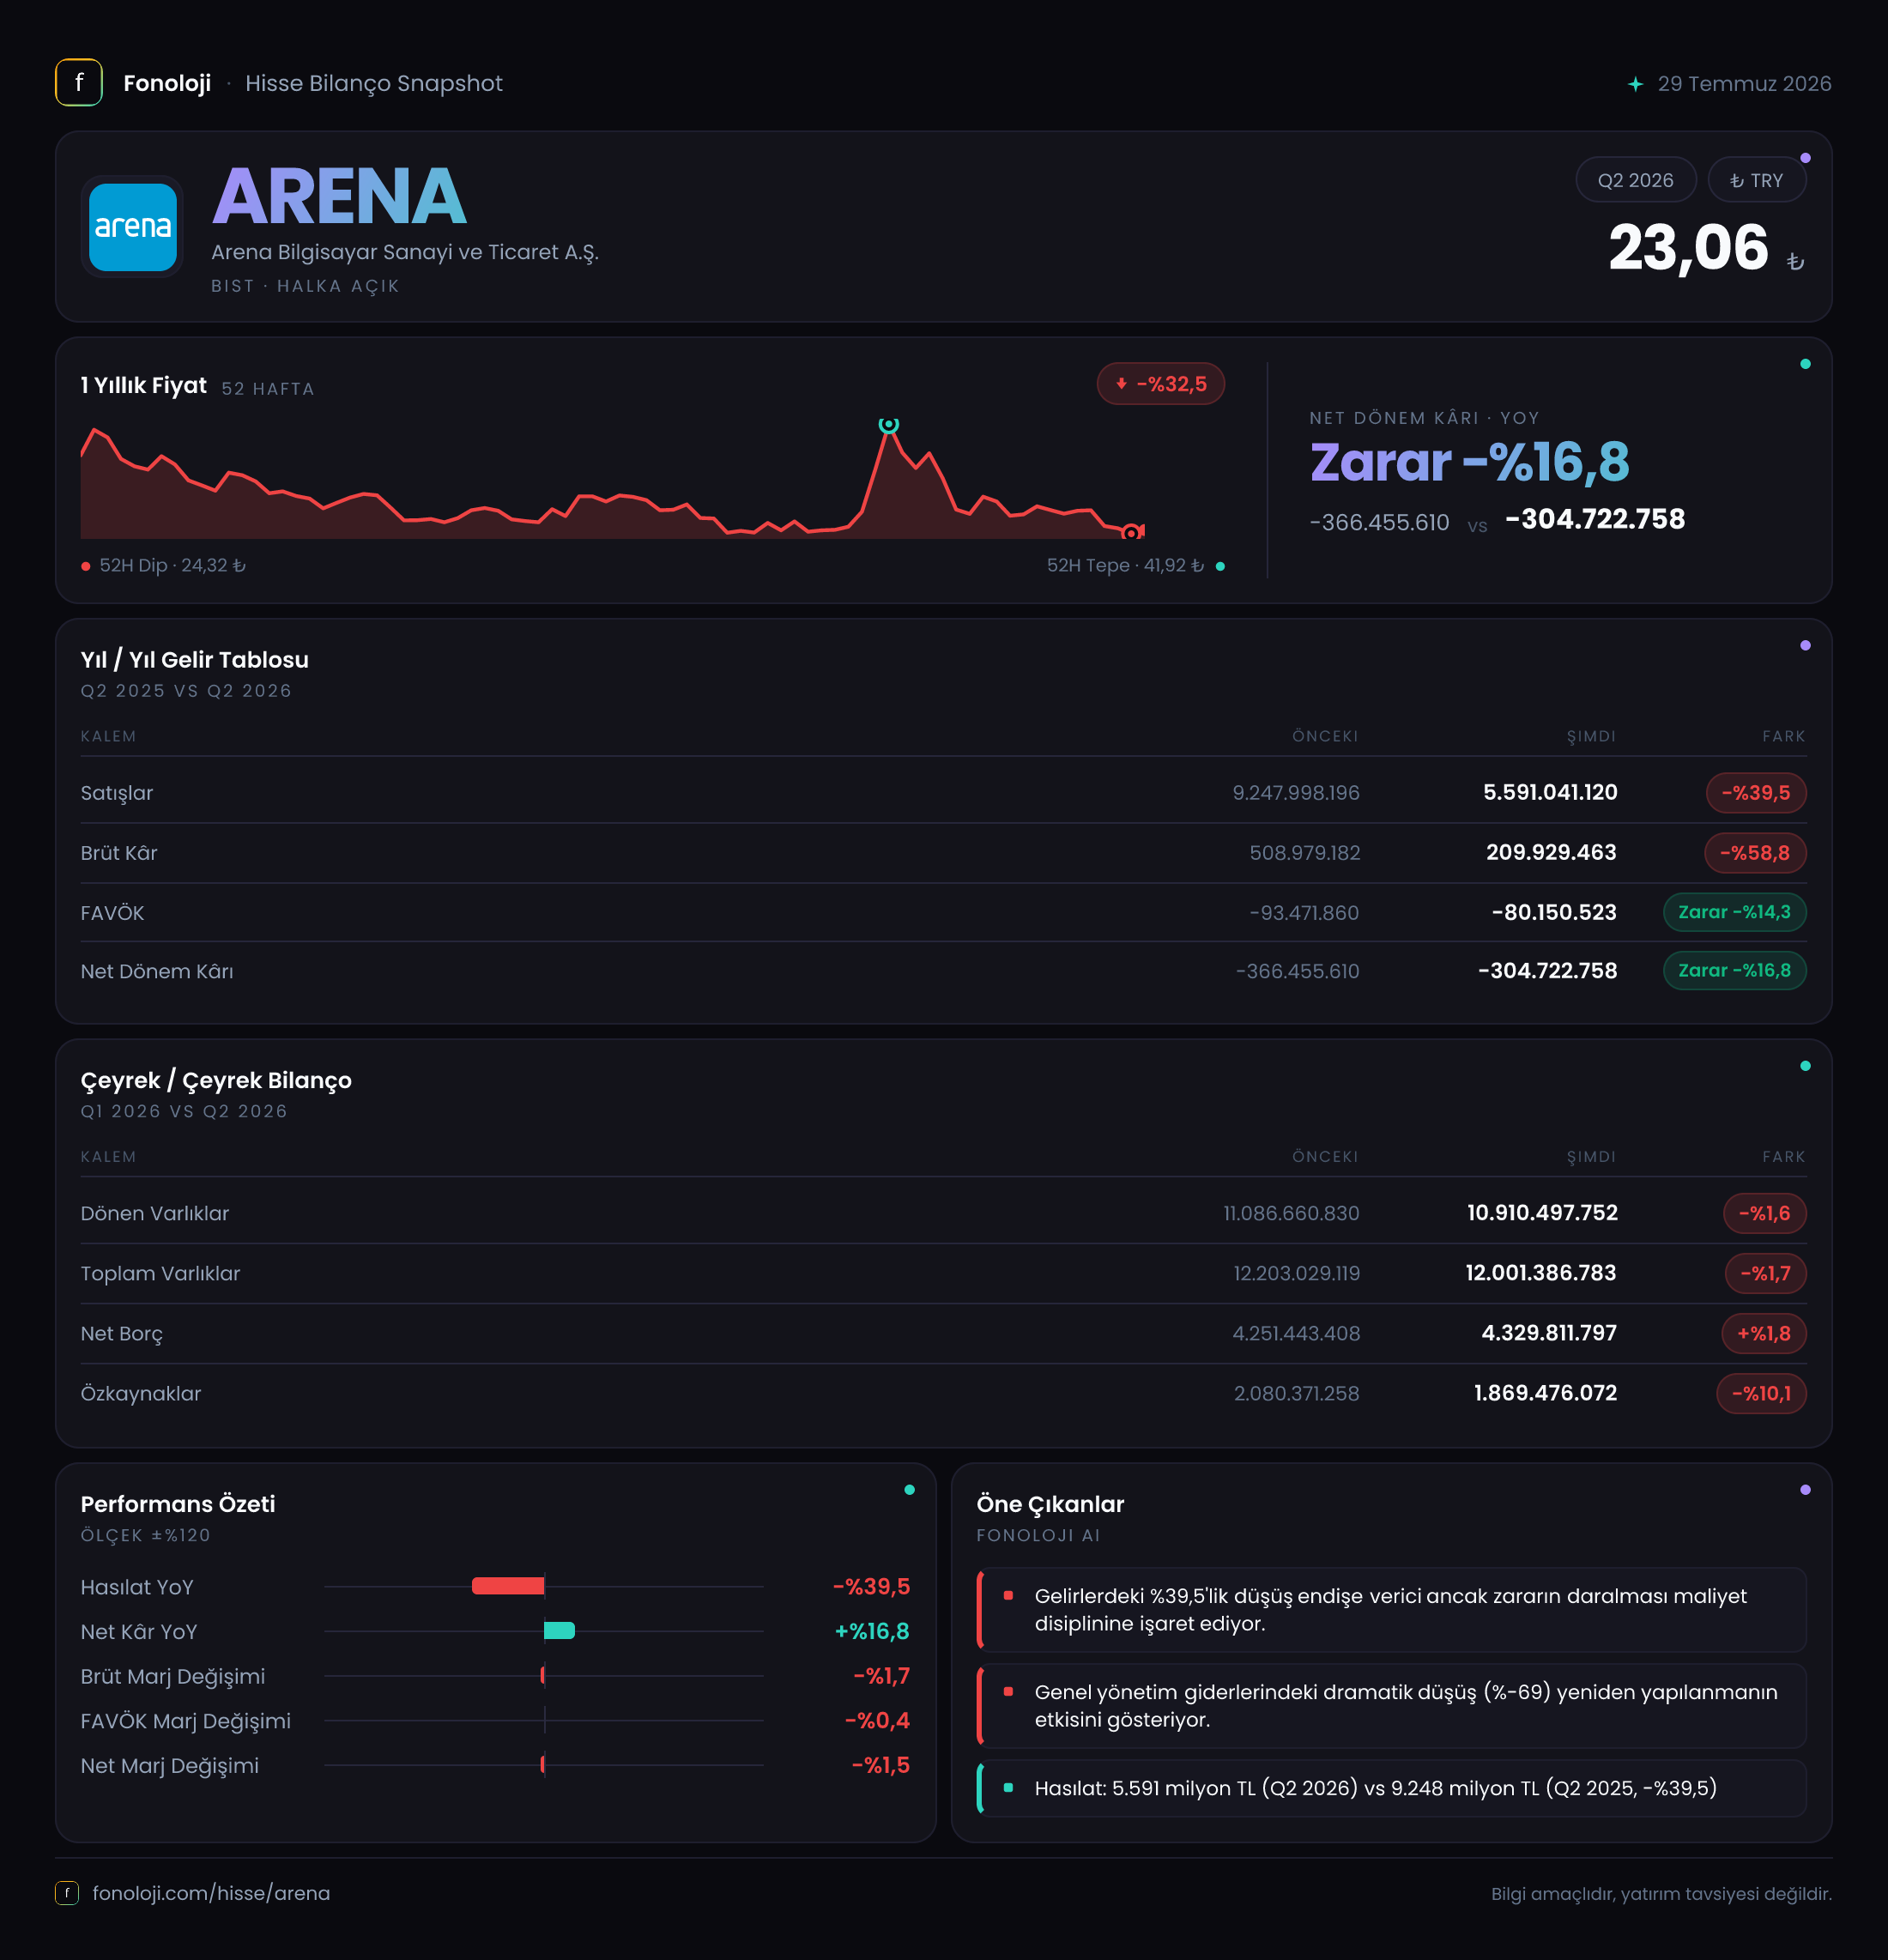
Arena Bilgisayar, teknoloji ürünleri ve bilişim ekipmanlarının dağıtımı alanında faaliyet gösteren, yüksek satış hacmiyle çalışan ancak genellikle düşük marjlarla kâr üreten bir şirket. 2026/6AB döneminde şirketin finansal görünümünü belirleyen ana mesaj, satışlardaki sert daralmaya rağmen faaliyet kârlılığının negatiften pozitife dönmesi; buna karşılık marjların hâlâ son derece düşük ve bilançonun borç açısından hassas olmasıdır. Satışlar 5,6 milyar TL’ye gerilerken net dönem zararı 304,7 milyon TL oldu. Zarar geçen yılın aynı dönemine göre sınırlı biçimde azalsa da şirket henüz sürdürülebilir ve güçlü bir kârlılık seviyesine ulaşmış görünmüyor.
Satış Hikayesi
Arena’nın satışları geçen yılın aynı dönemindeki 9,2 milyar TL’den 5,6 milyar TL’ye indi. Bu, nominal olarak %39,5’lik çok sert bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bu ölçüde gerilemesi, reel satış hacmi açısından çok daha güçlü bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, aynı zamanda fiyat etkisinden arındırıldığında iş hacminde belirgin bir kayıp yaşamış görünüyor.
Dağıtım şirketlerinde satış hacmi; ürün talebi, stok döngüsü, kur hareketleri ve tedarik koşullarından doğrudan etkilenir. Ancak burada dikkat çeken nokta, satışlardaki düşüşün brüt kârdaki düşüşten daha sınırlı kalmasıdır. Satışlar %39,5 azalırken brüt kâr %58,8 gerileyerek 209,9 milyon TL’ye indi. Bu fark, şirketin daha düşük marjlı ürünlere yönelmiş olabileceğini, fiyat rekabetinin arttığını veya maliyetleri satış fiyatlarına aktarmakta zorlandığını gösteriyor. Veride ürün kırılımı bulunmadığı için bu nedenlerden hangisinin baskın olduğunu kesinleştirmek mümkün değil; ancak sonuç itibarıyla satış hacmi küçülürken satış kalitesi de zayıflamış.
Çeyreklik gelir tablosu verisi paylaşılmadığından, yılın ilk yarısındaki daralmanın ilk çeyrekten ikinci çeyreğe doğru hızlanıp hızlanmadığını değerlendiremiyoruz. Bu nedenle toparlanmanın başladığını ya da zayıflığın sürdüğünü söylemek için bir sonraki ara dönem raporundaki çeyreklik hareketi beklemek gerekiyor.
Kârlılık
Arena’nın brüt kâr marjı bu dönemde yaklaşık %3,7 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %5,5 idi. Dolayısıyla şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 5,5 TL brüt kâr elde ederken, bu dönem bu tutar 3,7 TL’ye geriledi. Dağıtım sektörünün zaten düşük marjlı yapısı düşünüldüğünde, yaklaşık 1,8 puanlık bu gerileme oldukça önemli.
FAVÖK tarafında tablo görece daha olumlu. Geçen yıl aynı dönemde 17,1 milyon TL FAVÖK zararı yazan şirket, bu dönem 21,2 milyon TL FAVÖK üretti. Yüzdesel değişim %223,9 olarak görünse de başlangıç noktasının negatif olması nedeniyle bu oranı doğrudan güçlü bir büyüme göstergesi olarak okumamak gerekir. Esas önemli nokta, faaliyet kârlılığının negatife göre pozitife dönmesidir.
Bununla birlikte FAVÖK marjı yalnızca yaklaşık %0,4 seviyesinde. Yani Arena her 100 TL’lik satıştan operasyonel düzeyde yaklaşık 0,40 TL kazanabiliyor. Bu oran, satış hacmindeki küçük bir daralmanın veya işletme giderlerindeki sınırlı bir artışın dahi faaliyet kârını yeniden negatife çevirebileceğini gösteriyor. Brüt marjdaki belirgin düşüşe rağmen FAVÖK’ün pozitif kalması, faaliyet giderlerinde kontrol veya dönemsel gider avantajı olabileceğine işaret ediyor; ancak bunun kalıcı olup olmadığını görmek için çeyreklik trend ve sonraki dönem sonuçları gerekli.
Net dönem zararı 366,5 milyon TL’den 304,7 milyon TL’ye geriledi. Zararın %16,8 azalması olumlu olsa da şirketin satışlarının yaklaşık %5,4’ü oranında net zarar yazması, operasyonel toparlanmanın henüz alt satıra yansımadığını gösteriyor. FAVÖK’ün pozitif olmasına rağmen net zararın yüksek kalması; finansman giderleri, amortisman, kur etkileri veya diğer faaliyet dışı kalemlerin şirket üzerinde baskı yaratmaya devam ettiğini düşündürüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net zararın bileşenlerini kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
Arena’nın toplam varlıkları önceki yıl sonundaki 12,2 milyar TL’den 12,0 milyar TL’ye geriledi. %1,7’lik sınırlı küçülme, bilanço büyüklüğünün genel olarak korunduğunu gösteriyor. Dönen varlıklar 10,9 milyar TL ile toplam varlıkların yaklaşık %91’ini oluşturuyor. Bu yapı, şirketin faaliyet modelinin stoklar, ticari alacaklar ve işletme sermayesi üzerinden ilerlediğini gösterirken likidite yönetimini de kritik hale getiriyor.
Net borç 4,3 milyar TL seviyesinde kaldı ve önceki yıl sonuna göre %1,8 arttı. Buna karşılık özkaynaklar 2,1 milyar TL’den 1,9 milyar TL’ye gerileyerek %10,1 azaldı. Böylece net borcun özkaynaklara oranı yaklaşık 2,3 kat seviyesine yükseliyor. Borcun yatay kaldığı, özkaynağın ise küçüldüğü bu görünüm, finansal kaldıraç baskısının arttığını gösteriyor.
Net borç/FAVÖK oranı, dönemsel 21,2 milyon TL’lik FAVÖK üzerinden hesaplandığında yaklaşık 203 kat seviyesine ulaşıyor. Bu oran, FAVÖK’ün yıllıklandırılmasının dahi borçluluk baskısını tamamen ortadan kaldırmayacağını gösteren çok yüksek bir seviyedir. Ancak ara dönem FAVÖK’ü tek başına yıllık performansın tam karşılığı değildir; bu nedenle oranı mekanik bir kredi metriği olarak değil, şirketin mevcut faaliyet kârının borç taşıma kapasitesine kıyasla çok zayıf olduğunu anlatan bir uyarı olarak okumak gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde yaklaşık 3 bin TL negatif, geçen yıl aynı dönemde ise 42,0 milyon TL pozitif görünüyordu. Enflasyon muhasebesi açısından negatif net parasal pozisyon, parasal yükümlülüklerin parasal varlıklardan daha yüksek olduğu bir yapı nedeniyle net parasal kayıp oluştuğuna işaret eder. Ancak bu dönemdeki 3 bin TL’lik tutar, şirketin satışları ve bilanço büyüklüğü yanında son derece sınırlı kalıyor.
Geçen yılki 42,0 milyon TL’lik pozitif net parasal pozisyonun aksine bu dönemde anlamlı bir katkı oluşmaması, net dönem zararındaki iyileşmenin enflasyon muhasebesinden gelen parasal kazançla açıklanamayacağını gösteriyor. Başka bir ifadeyle, bu dönem kârlılık görünümündeki değişim daha çok operasyonel sonuçlar ve diğer finansal kalemlerle birlikte değerlendirilmelidir. TAS 29 etkisi bu dönemde Arena’nın zararını açıklayan ana unsur değil.
Yatırımcı için Ne Anlama Geliyor?
Arena’nın sonuçları, faaliyet kârlılığında küçük ama dikkat edilmesi gereken bir iyileşme ile satış ve bilanço kalitesinde belirgin bozulmanın aynı anda yaşandığını gösteriyor.
- Fırsat: FAVÖK’ün negatiften pozitife dönmesi, maliyet kontrolünün veya operasyonel verimliliğin iyileşebildiğini gösteriyor. Satış hacmi toparlanır ve brüt marj yeniden yükselirse, düşük sabit gider yapısı faaliyet kârında daha güçlü bir artış yaratabilir.
- Temel risk: Brüt kâr marjının %3,7’ye gerilemesi ve FAVÖK marjının yalnızca %0,4 olması, şirketi rekabet ve maliyet baskılarına karşı kırılgan bırakıyor.
- Finansal risk: 4,3 milyar TL net borç, 1,9 milyar TL özkaynak ve düşük FAVÖK birlikte değerlendirildiğinde bilanço, borç servis kapasitesi açısından yakından izlenmeli.
- Takip edilmesi gereken göstergeler: Satışların yeniden büyümeye dönmesi, brüt marjın %5 civarındaki geçmiş seviyelere yaklaşması, FAVÖK marjının kalıcı biçimde yükselmesi ve net borcun azaltılması.
Özetle bu rapor, Arena’da zarar azalırken henüz güçlü bir toparlanma teyidi vermiyor. Yatırımcı açısından asıl katalizör, tek dönemlik pozitif FAVÖK değil; bunun satış büyümesi, daha yüksek brüt marj ve daha düşük borçla birkaç dönem boyunca sürdürülebilmesi olacaktır. Yatırım tavsiyesi değildir.