
Açılış
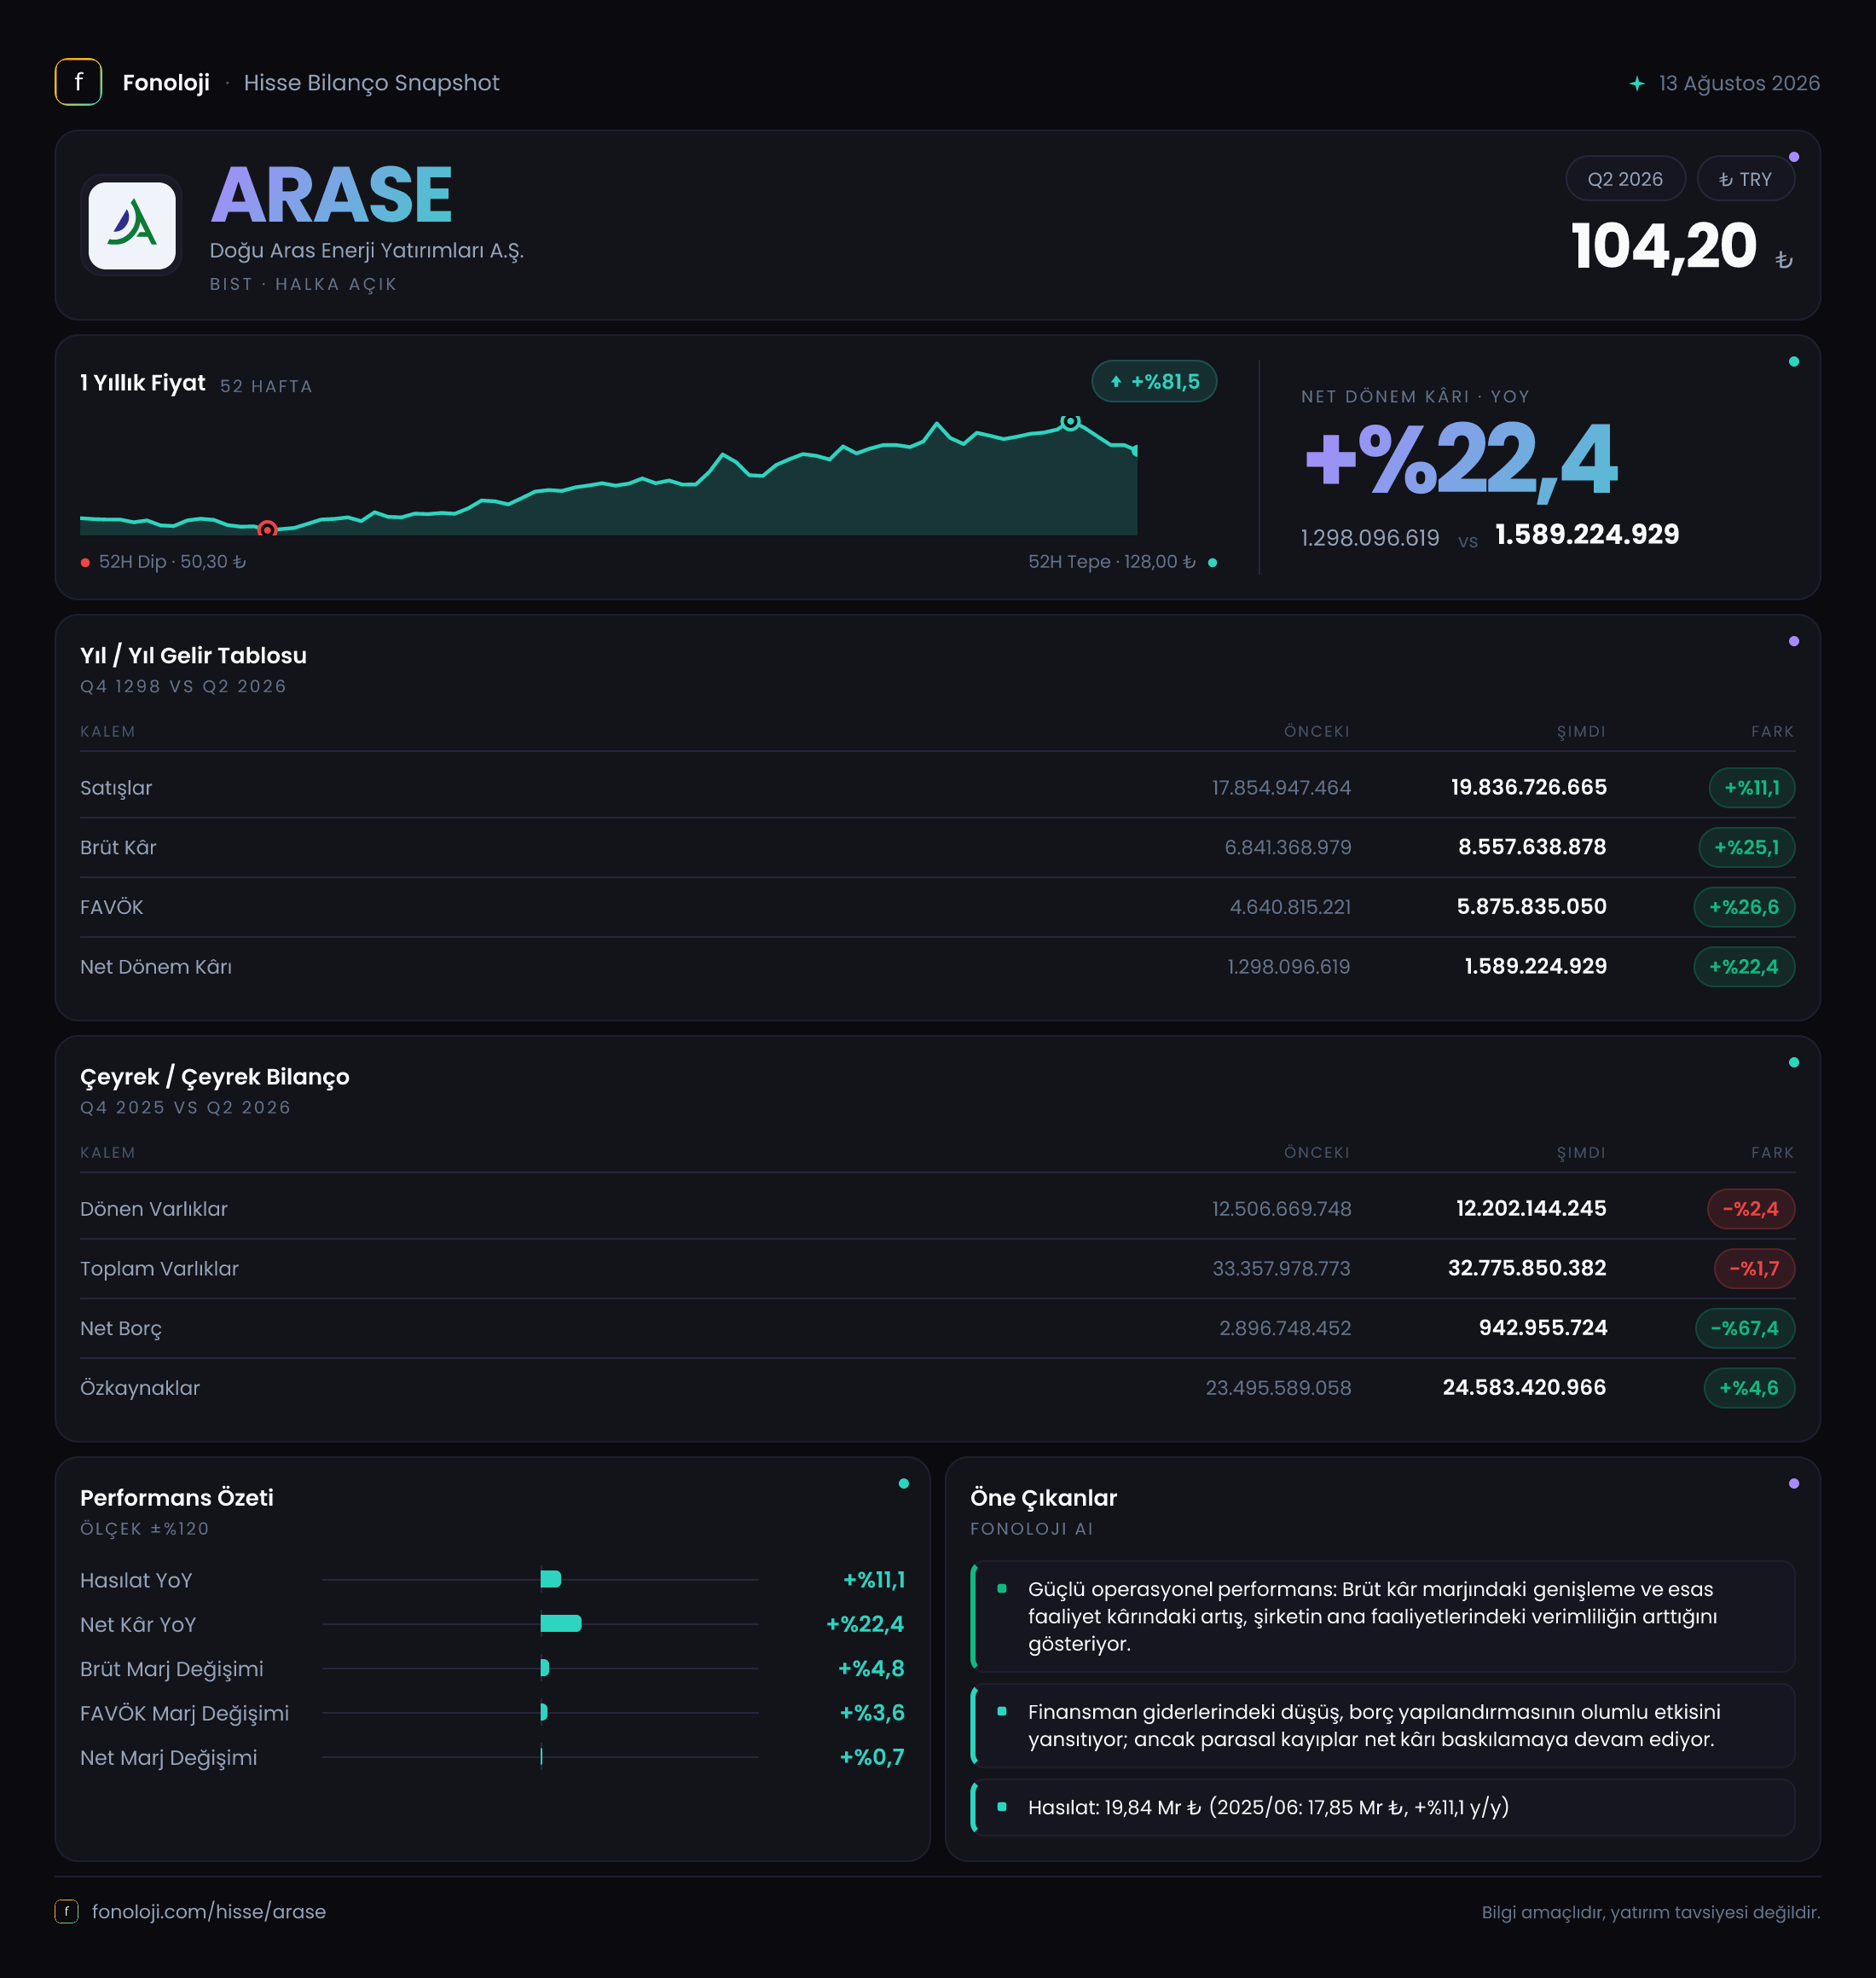
Doğu Aras Enerji Yatırımları, elektrik dağıtım faaliyetleri ve enerji yatırımları üzerinden gelir üreten bir şirket olarak 2026/6AB döneminde operasyonel kârlılığını belirgin biçimde güçlendirdi. Satışlar nominal olarak %11,1 artarken, brüt kârın %25,1, FAVÖK’ün ise %26,6 yükselmesi şirketin maliyet yapısında ve kârlılık kalitesinde iyileşmeye işaret ediyor. Buna karşın, Türkiye’de %30’un üzerindeki enflasyon ortamında satış büyümesi reel açıdan zayıf kalıyor. Dönemin en güçlü tarafı ise net borcun 2,9 milyar TL’den 943 milyon TL’ye gerilemesi ve bilançonun daha düşük finansal riskle ilerlemesi.
Satış Hikayesi
ARASE’nin altı aylık satışları geçen yılın aynı dönemindeki 17,9 milyar TL’den 19,8 milyar TL’ye çıktı. Bu, 1,9 milyar TL ve %11,1 nominal artış anlamına geliyor. Ancak bu artışı doğrudan güçlü büyüme olarak okumak doğru olmaz. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların yalnızca %11,1 yükselmesi, şirketin reel satış hacminde veya fiyatlama gücünde baskı olabileceğini gösteriyor.
Başka bir ifadeyle, ARASE’nin gelirleri TL bazında büyümüş olsa da bu büyüme enflasyonu yakalayamıyor. Enerji dağıtım şirketlerinde gelir performansı yalnızca satış hacmiyle değil, tarife düzenlemeleri, dağıtılan elektrik miktarı, kayıp-kaçak oranları ve maliyetlerin tarifelere ne ölçüde yansıtılabildiğiyle birlikte değerlendirilmelidir. Mevcut veri, satış tarafında güçlü bir ivmeden çok, kârlılığın satışlardan daha hızlı büyüdüğü bir döneme işaret ediyor.
Çeyreklik veride de temkinli bir tablo var. Verilen karşılaştırmaya göre satışlar 9,3 milyar TL’den 8,7 milyar TL’ye gerilemiş; bu da yaklaşık %6,5 düşüş demek. Ancak burada önemli bir ayrım bulunuyor: gelir tablosundaki 2026/6AB rakamları altı aylık kümülatif sonuçları, çeyreklik trend verisi ise tek çeyreklik dönemi gösteriyor. Bu nedenle yıllık kümülatif büyüme ile son çeyrekteki daralma aynı anda görülebilir. Son çeyrekteki satış düşüşü mevsimsellikten mi, tarife veya hacim etkisinden mi kaynaklandı; bunu anlamak için daha ayrıntılı operasyonel verilerin izlenmesi gerekiyor.
Kârlılık
Kârlılık tarafı, bu finansal sonuçların en dikkat çekici bölümü. Brüt kâr 6,8 milyar TL’den 8,6 milyar TL’ye yükselerek %25,1 arttı. Böylece brüt kâr marjı yaklaşık %38,0’dan %43,4’e çıktı. Satışlar enflasyonun gerisinde kalırken brüt kârın satışlardan çok daha hızlı artması, maliyetlerin kontrol edildiğini veya gelir kompozisyonunun daha yüksek marjlı faaliyetlere kaydığını gösteriyor.
FAVÖK de 4,6 milyar TL’den 5,9 milyar TL’ye yükseldi. Artış %26,6 seviyesinde gerçekleşirken FAVÖK marjı %25,7’den %29,8’e genişledi. Bu yaklaşık 4,1 puanlık marj iyileşmesi, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin satış büyümesinden daha güçlü ilerlediğini ortaya koyuyor. Enerji dağıtım işinde düzenlenmiş gelir yapısı ve operasyonel gider kontrolü, bu marj performansının temel destekleyicileri olabilir; ancak verilen veriler nedenleri ayrıştırmaya izin vermiyor.
Net dönem kârı ise 1,3 milyar TL’den 1,6 milyar TL’ye çıkarak %22,4 arttı. Net kâr marjı yaklaşık %7,3’ten %8,1’e yükselmiş durumda. Net kâr artışı, FAVÖK artışının bir miktar gerisinde kalıyor. Bunun temel nedeni, net parasal pozisyon kalemindeki zararın büyümesi ve finansal/diğer kalemlerin operasyonel iyileşmeyi aşağı çekmesi olabilir.
Çeyreklik tarafta net kârın her iki dönemde de yaklaşık 1,1 milyar TL seviyesinde kalması, son çeyrekte kârlılığın yıllık bazda yatay olduğunu gösteriyor. Dolayısıyla altı aylık güçlü marj artışına rağmen, yatırımcıların bu performansın yılın ikinci çeyreğinde ivme kazanıp kazanmadığını veya ilk çeyreğin etkisiyle mi oluştuğunu sonraki raporlarda takip etmesi önemli.
Bilanço Sağlığı
ARASE bilançosunun en güçlü mesajı net borçtaki sert düşüş. Net borç, önceki yıl sonundaki 2,9 milyar TL’den 943 milyon TL’ye gerileyerek %67,4 azaldı. Bu, yaklaşık 2 milyar TL’lik bir iyileşmeye karşılık geliyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,16 seviyesinde; FAVÖK yıllıklandırıldığında bu oran daha da düşük görünür. Her iki yaklaşım da şirketin borçluluğunun operasyonel kârlılığına göre sınırlı olduğunu gösteriyor.
Toplam varlıklar 33,4 milyar TL’den 32,8 milyar TL’ye geriledi. Dönen varlıklar 12,5 milyar TL’den 12,2 milyar TL’ye, duran varlıklar ise 20,9 milyar TL’den 20,6 milyar TL’ye indi. Bu küçülme tek başına olumsuz okunmamalı; çünkü aynı dönemde net borç belirgin biçimde azalıyor ve özkaynaklar 23,5 milyar TL’den 24,6 milyar TL’ye yükseliyor.
Özkaynakların toplam varlıklara oranı yaklaşık %75 seviyesinde. Bu yüksek oran, şirketin bilançosunun büyük ölçüde özkaynaklarla finanse edildiğini ve faiz/borç kaynaklı kırılganlığın düşük olduğunu gösteriyor. Toplam varlıklar ile özkaynaklar arasındaki fark üzerinden hesaplandığında yükümlülükler yaklaşık 8,2 milyar TL düzeyinde; ancak borçların vadesi ve ticari borç dağılımı paylaşılmadığı için likidite kalitesi hakkında daha ileri yorum yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu dikkat gerektiriyor. Net parasal pozisyon zararı 2,1 milyar TL’den 2,7 milyar TL’ye yükselmiş; zarar %27,3 artmış durumda. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket üzerindeki etkisini yansıtır. Net parasal kayıp, şirketin operasyonel kârlılığını doğrudan ortadan kaldırmaz; ancak muhasebe bazında net kârı aşağı çeker.
Burada önemli nokta, FAVÖK ile net kâr arasındaki farkın büyümesi. Şirket operasyonel düzeyde 5,9 milyar TL FAVÖK üretirken net kârı 1,6 milyar TL seviyesinde kalıyor. Net parasal pozisyon zararı bu farkın önemli unsurlarından biri. Bu nedenle ARASE’yi yalnızca net kâr üzerinden değil, FAVÖK, nakit yaratımı, net borç değişimi ve parasal pozisyon birlikte değerlendirmek gerekiyor. Net borcun azalması, enflasyon muhasebesinin yarattığı kâr baskısına karşı bilanço tarafında somut bir denge sağlıyor.
Yatırımcı için Ne Anlama Geliyor?
ARASE’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satış büyümesi enflasyonun gerisinde kalıyor ve çeyreklik satışlar düşüyor. Bu, şirketin reel büyüme ve hacim performansının yakından izlenmesi gerektiğini gösteriyor. Diğer tarafta brüt marj ve FAVÖK marjındaki belirgin genişleme, şirketin mevcut gelirlerini daha yüksek operasyonel kârlılığa dönüştürdüğünü ortaya koyuyor.
Öne çıkan fırsatlar şunlar:
- Net borcun %67,4 azalması, finansal riskin ve faiz baskısının sınırlanması açısından önemli.
- FAVÖK marjının %29,8’e yükselmesi, operasyonel verimlilik ve fiyatlama mekanizmasının güçlü çalıştığını gösteriyor.
- Özkaynakların 24,6 milyar TL’ye ulaşması, bilanço dayanıklılığını destekliyor.
Buna karşılık temel riskler de göz ardı edilmemeli:
- Satış büyümesinin %11,1 ile enflasyonun altında kalması, reel daralma ihtimalini gündeme getiriyor.
- Son çeyrekte satışların %6,5 gerilemesi, büyüme ivmesinin sürdürülebilirliği konusunda soru işareti yaratıyor.
- Net parasal pozisyon zararının 2,7 milyar TL’ye çıkması, yüksek enflasyonun net kâr üzerindeki baskısının devam ettiğini gösteriyor.
- Net kârın çeyreklik bazda yaklaşık 1,1 milyar TL seviyesinde yatay kalması, operasyonel marj iyileşmesinin henüz net kâra aynı ölçüde yansımadığını düşündürüyor.
Sonuç olarak ARASE’de bilanço kalitesi ve borç azaltımı güçlü, operasyonel marjlar ise olumlu yönde ilerliyor. Ancak yatırımcı açısından bir sonraki kritik eşik, bu marj performansının satış hacmi toparlanmadan ne kadar sürdürülebileceği ve net parasal kaybın net kârı ne ölçüde baskılamaya devam edeceği olacak. Yatırım tavsiyesi değildir.