
Açılış
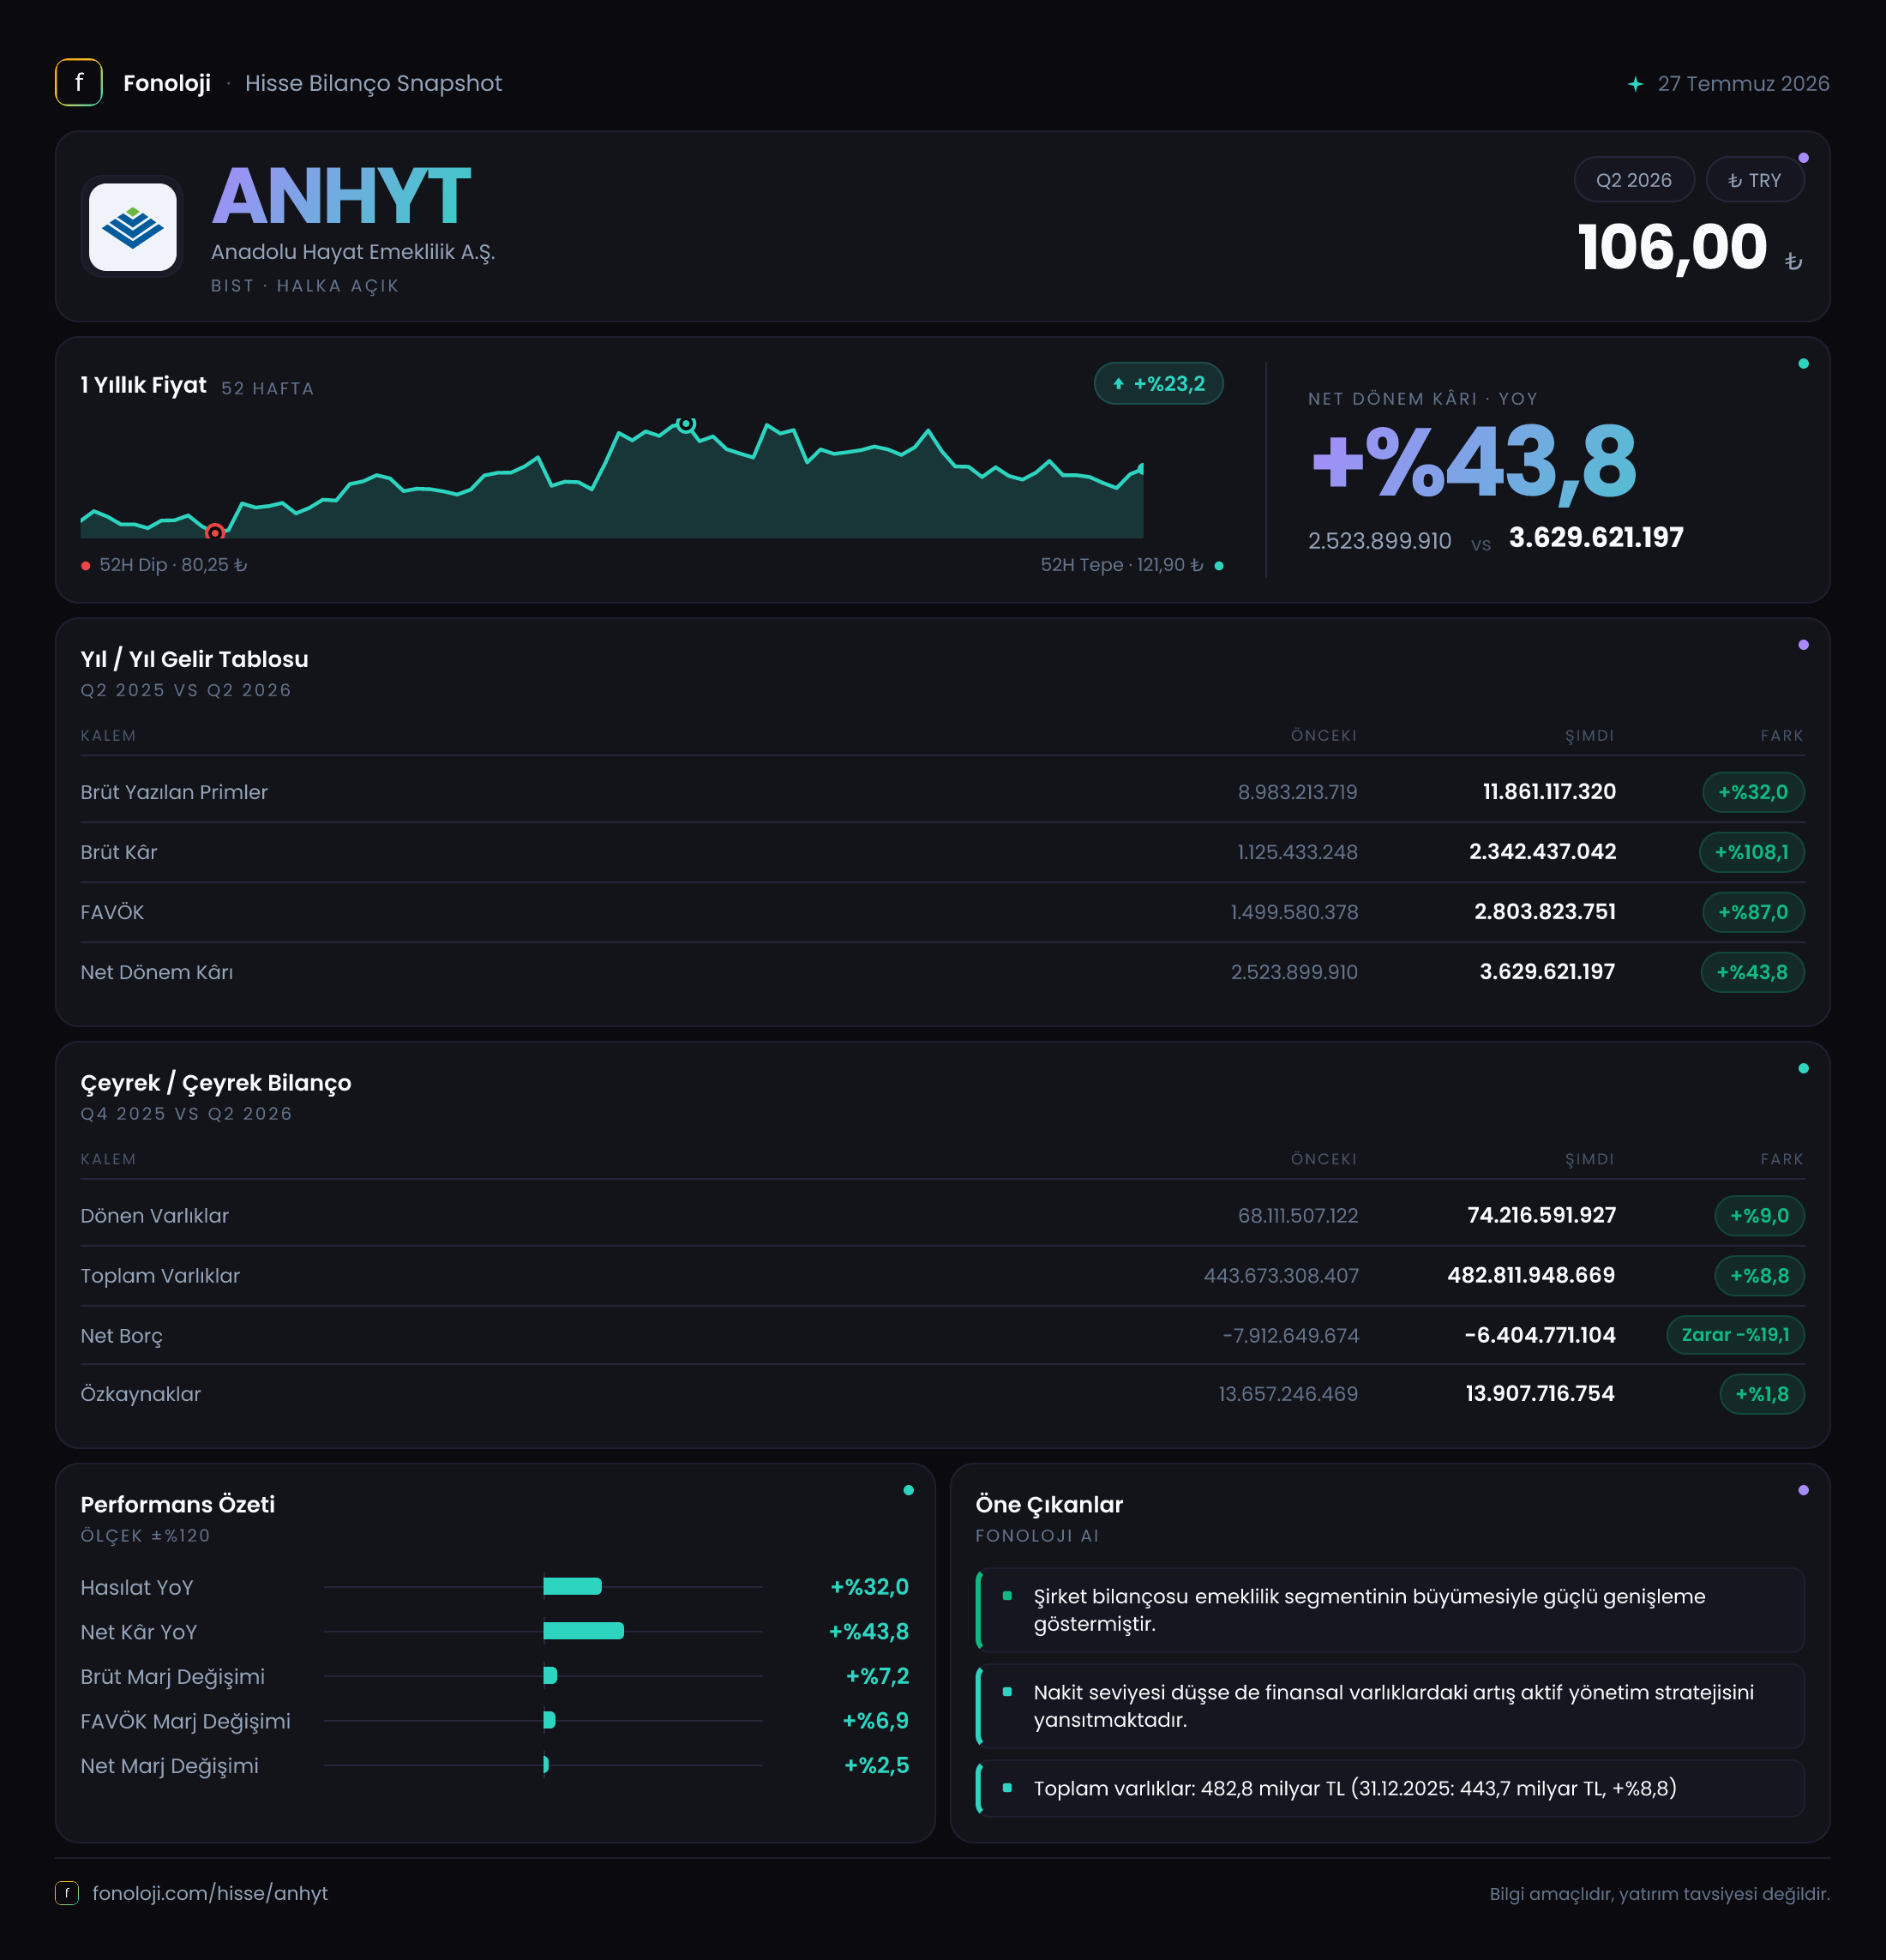
Anadolu Hayat Emeklilik, hayat sigortası ve bireysel emeklilik alanlarında faaliyet gösteren, bilançosunda yüksek tutarda finansal varlık ve sigortalılara ilişkin yükümlülük taşıyan bir sigorta şirketi. 2026/6AB sonuçları, şirketin nominal büyümesini sürdürdüğünü ve özellikle brüt kârlılıkta belirgin bir iyileşme sağladığını gösteriyor. Satışlar yıllık bazda %32 artarak 11,9 milyar TL’ye, net dönem kârı ise %43,8 yükselerek 3,6 milyar TL’ye ulaştı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki büyümenin reel anlamda sınırlı kaldığı; buna karşılık kârlılık artışının satış büyümesini belirgin biçimde aştığı görülüyor.
Buradaki kritik nokta, Anadolu Hayat’ın klasik bir sanayi veya perakende şirketi gibi okunmaması. Sigorta şirketlerinde prim üretimi, yatırım portföyünün getirisi, teknik karşılıklar, finansal varlık değerlemeleri ve enflasyon muhasebesi sonuçları birlikte değerlendirilmelidir. Bu nedenle dönem kârındaki artış olumlu olsa da, kârın hangi kaynaklardan oluştuğunu izlemek yatırımcı açısından önemini koruyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 9,0 milyar TL’den 11,9 milyar TL’ye yükseldi. Bu, 2,9 milyar TL tutarında nominal artış ve yıllık %32 büyüme anlamına geliyor. Büyüme oranı mevcut enflasyon ortamına yakın olduğu için satışların reel olarak güçlü bir genişleme gösterdiğini söylemek mümkün değil. Başka bir ifadeyle şirket, fiyat artışları ve finansal ortamın etkisiyle nominal gelirlerini korurken, enflasyondan arındırılmış gerçek büyüme daha sınırlı kalmış olabilir.
Bununla birlikte, satışların niteliği de en az büyüklüğü kadar önemli. Hayat sigortası ve emeklilik şirketlerinde prim üretimi, katkı payları ve yatırım faaliyetlerinden kaynaklanan gelirler farklı dinamiklere sahiptir. Yüksek faiz ortamı, şirketin yatırım portföyünden elde ettiği getiriyi destekleyebilir; ancak aynı zamanda müşterilerin ürün tercihlerini, fon dağılımlarını ve yeni poliçe talebini etkileyebilir.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi ölçmek mümkün değil. Bu nedenle büyümenin yılın ilk yarısına mı yayıldığı, yoksa tek bir çeyrekte mi yoğunlaştığı konusunda kesin bir çıkarım yapmak için bir sonraki ara dönem raporunu beklemek gerekir. Yine de yıllık bazdaki satış performansı, şirketin faaliyet hacmini koruduğunu gösteriyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha güçlü. Brüt kâr, geçen yılın aynı dönemindeki 1,5 milyar TL’den 2,8 milyar TL’ye yükselerek %87 arttı. Bu artış, satışlardaki %32’lik büyümenin oldukça üzerinde. Hesaplanan brüt kâr marjı da yaklaşık %16,7’den %23,5’e çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 16,7 TL brüt kâr elde ederken, bu dönemde yaklaşık 23,5 TL brüt kâr üretmiş görünüyor.
Bu marj genişlemesi, sigorta faaliyetlerinin maliyet yapısında ve teknik kârlılıkta iyileşme olabileceğine işaret ediyor. Ancak sigorta şirketlerinde brüt kâr kaleminin sanayi şirketlerindeki kadar doğrudan yorumlanmaması gerekir. Teknik karşılık hareketleri, hasar ödemeleri, poliçe yükümlülükleri ve yatırım gelirleri kârlılık görünümünü önemli ölçüde değiştirebilir. Bu nedenle marj artışı olumlu olmakla birlikte, sürdürülebilirliğini değerlendirmek için teknik denge ve yatırım gelirlerinin ayrıştırılması gerekir.
FAVÖK verisi raporlanmamış. Bu durum Anadolu Hayat açısından olağandışı değil; çünkü FAVÖK, sigorta şirketlerinin performansını ölçmekte sanayi ve hizmet şirketlerindeki kadar anlamlı bir gösterge değildir. Sigortacılıkta daha çok teknik sonuç, yatırım gelirleri, karşılık hareketleri ve net kârın bileşimi takip edilmelidir.
Net dönem kârı 2,5 milyar TL’den 3,6 milyar TL’ye yükseldi ve yıllık büyüme %43,8 oldu. Net kâr marjı da yaklaşık %27,8’den %30,3’e çıktı. Böylece net kâr, satışlardan daha hızlı büyürken brüt kâr marjındaki iyileşme de net kâra yansımış oldu. Bununla birlikte, net kârın brüt kârdan yüksek olması finansal gelirler, yatırım portföyü getirileri ve diğer faaliyet kalemlerinin sonucu olabilir. Bu nedenle yalnızca net kâr büyümesine bakmak yerine, sonraki raporlarda kârın teknik faaliyetlerden mi yoksa yatırım performansından mı geldiği izlenmeli.
Bilanço Sağlığı
Anadolu Hayat’ın toplam varlıkları, önceki yıl sonundaki 443,7 milyar TL’den 482,8 milyar TL’ye yükseldi. 39,1 milyar TL’lik bu artış, bilanço büyüklüğünün %8,8 genişlediğini gösteriyor. Dönen varlıklar 68,1 milyar TL’den 74,2 milyar TL’ye çıkarak %9, duran varlıklar ise 375,6 milyar TL’den 408,6 milyar TL’ye yükselerek %8,8 arttı.
Varlıkların çok büyük bölümünün duran varlıklarda toplanması, sigorta şirketlerinin uzun vadeli finansal yatırımlar ve teknik yükümlülüklerle çalışan yapısıyla uyumlu. Bu yapı, varlıkların önemli bir kısmının yatırım portföylerinde ve uzun vadeli finansal enstrümanlarda tutulduğunu düşündürür; ancak varlıkların likiditesi ve vade uyumu ayrıca incelenmelidir.
Özkaynaklar 13,7 milyar TL’den 13,9 milyar TL’ye çıkarak yalnızca %1,8 arttı. Bu artış, net kâr büyümesinin oldukça gerisinde. Dolayısıyla kârın önemli bölümünün temettü, değerleme farkları veya diğer özkaynak kalemleri yoluyla bilançoda sınırlı birikmiş olması mümkün; ancak dağıtım ve rezerv detayları paylaşılmadığı için kesin yorum yapılamaz. Özkaynakların toplam varlıklara oranı yaklaşık %2,9 seviyesinde. Sigorta şirketlerinde yükümlülüklerin ve teknik karşılıkların yüksek olması nedeniyle bu oran tek başına zayıflık göstergesi değildir; sermaye yeterliliği ve teknik karşılık karşılama oranlarıyla birlikte değerlendirilmelidir.
Net borç verisi paylaşılmadığından net borç/FAVÖK hesabı yapılamıyor. Ayrıca FAVÖK’ün sigorta şirketleri için temel performans göstergesi olmadığını da vurgulamak gerekir. Burada yatırımcı için daha anlamlı göstergeler, finansal borçların seviyesi, likit varlıkların niteliği ve sigortalı yükümlülüklerinin hangi varlıklarla karşılandığı olacaktır.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu bu dönemde 97,9 milyon TL, geçen yılın aynı döneminde ise 111,7 milyon TL oldu. Böylece net parasal pozisyon geliri %12,4 geriledi. Tutarın pozitif olması, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısından net parasal kazanç elde ettiğini gösteriyor.
Ancak bu kazancın azalması, TAS 29’un şirket kârlılığına katkısının geçen yıla göre sınırlı kaldığı anlamına geliyor. Pozitif net parasal pozisyon genellikle parasal varlıkların parasal yükümlülüklerden fazla olduğu yapılarda ortaya çıkar. Enflasyon muhasebesinde bu pozisyonun etkisi, şirketin nakit, alacak, finansal yatırım ve yükümlülük kompozisyonuna bağlıdır. Dolayısıyla 97,9 milyon TL’lik katkı, 3,6 milyar TL’lik net kârın yanında belirleyici büyüklükte değil; net kâr artışının ana açıklaması olarak görülmemeli.
Yatırımcı için Ne Anlama Geliyor?
ANHYT’nin 2026/6AB sonuçlarında ana olumlu mesaj, kârlılığın satışlardan daha hızlı büyümesi. Satışlar enflasyona yakın oranda artarken brüt kârın %87, net kârın ise %43,8 yükselmesi, marjların ve faaliyet verimliliğinin iyileştiğini gösteriyor. Özellikle brüt kâr marjının %16,7’den %23,5’e çıkması, sonuçların yalnızca hacim artışına dayanmadığını düşündüren güçlü bir sinyal.
Buna karşılık yatırımcı şu başlıklara dikkat etmeli:
- Satış büyümesi reel açıdan sınırlı: %32’lik nominal artış, yüksek enflasyon ortamında güçlü reel büyüme anlamına gelmeyebilir.
- Kârın kompozisyonu kritik: Teknik kâr ile yatırım portföyü getirilerinin katkısı ayrıştırılmadan kâr artışının sürdürülebilirliği tam olarak ölçülemez.
- Özkaynak büyümesi zayıf: Özkaynakların yalnızca %1,8 artması, kârın bilançoda ne ölçüde tutulduğunun ve sermaye yeterliliğinin izlenmesini gerektiriyor.
- Çeyreklik ivme belirsiz: Ara dönem için çeyreklik kırılım bulunmadığından, kârlılık trendinin hızlanıp hızlanmadığı konusunda beklemek gerekiyor.
- TAS 29 katkısı geriliyor: Net parasal pozisyon gelirinin %12,4 düşmesi, enflasyon muhasebesinin kâra katkısının azaldığını gösteriyor.
Genel görünüm, faaliyet kârlılığı güçlenen ancak bilanço kalitesi, teknik karşılıklar ve yatırım gelirlerinin sürdürülebilirliği yakından izlenmesi gereken bir sigorta şirketine işaret ediyor. Yatırım tavsiyesi değildir.