
Açılış
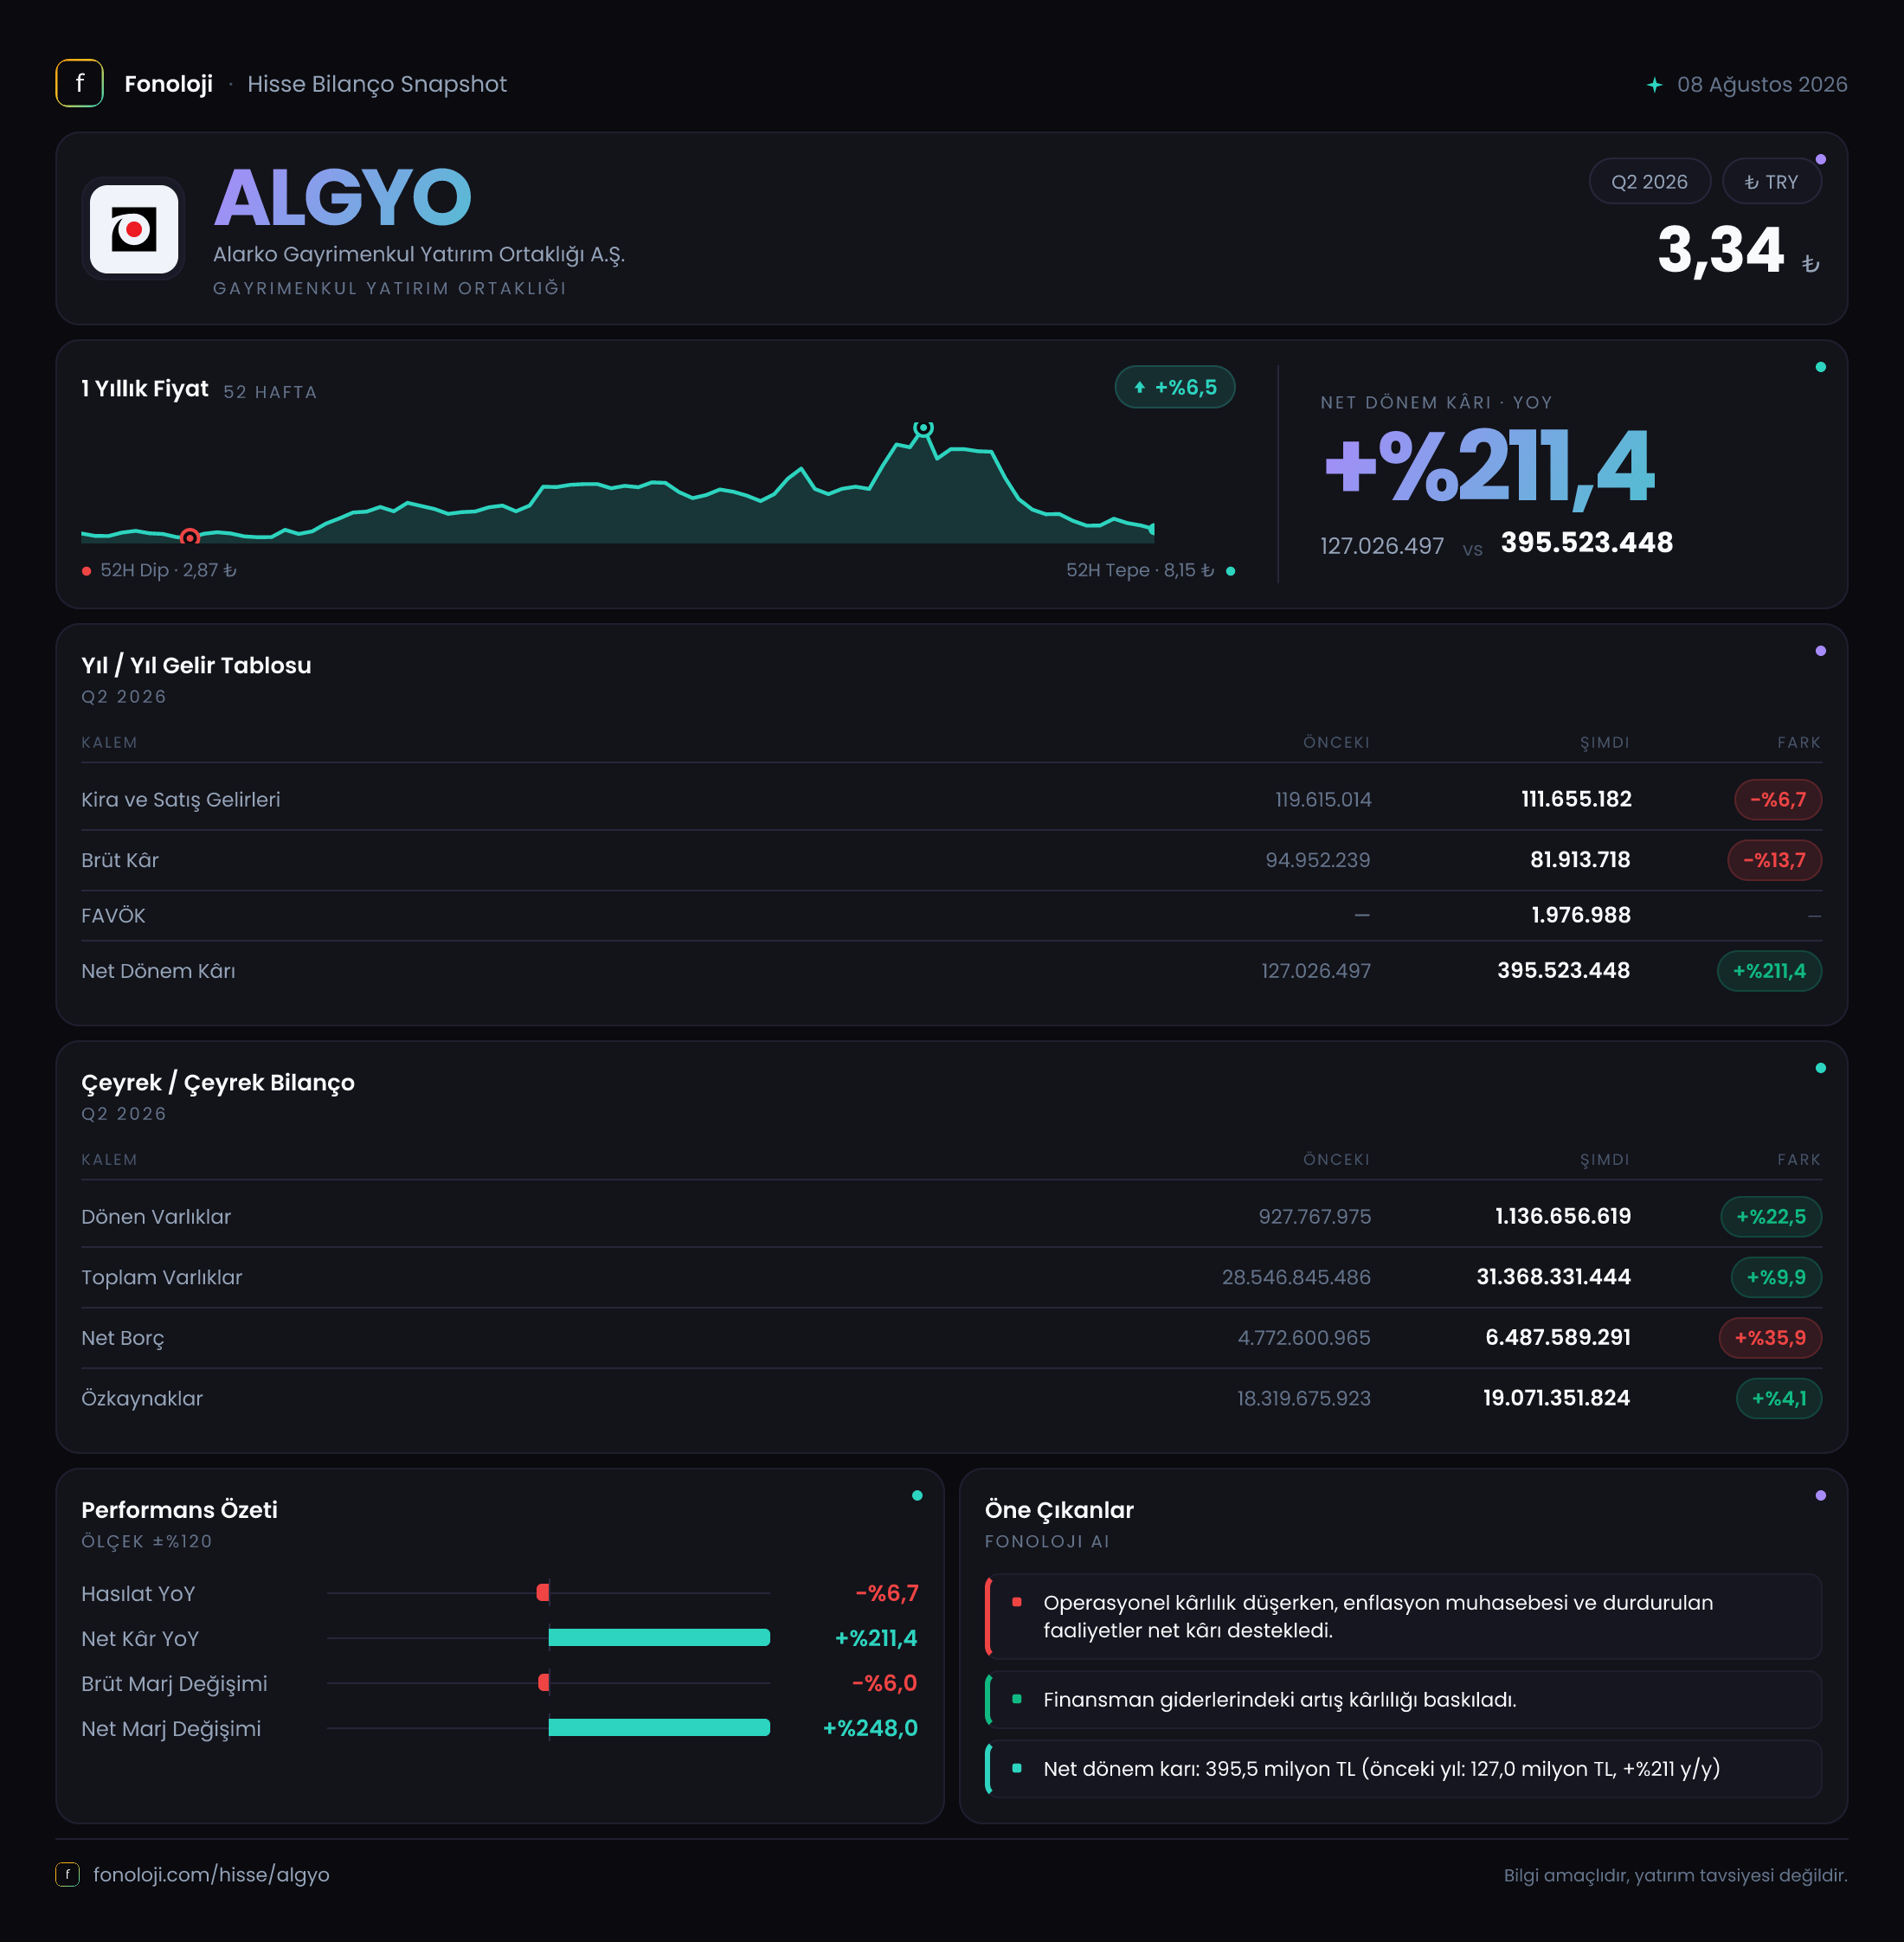
ALGYO, gayrimenkul yatırımları ve proje bazlı varlıklarıyla değer üreten bir GYO olarak, 2026’nın ilk altı ayında operasyonel tarafta daha zayıf; ancak enflasyon muhasebesinin etkisiyle net kârlılıkta belirgin biçimde daha güçlü bir görünüm sundu. Satışlar geçen yılın aynı dönemine göre %6,7 gerileyerek 111,7 milyon TL’ye inerken, net dönem kârı %211,4 artışla 395,5 milyon TL’ye yükseldi. Bu iki rakam arasındaki ayrışma, kâr artışının satış ve kira/işletme performansından çok 910,8 milyon TL’lik net parasal pozisyon kazancından beslendiğini gösteriyor. Dolayısıyla ALGYO’nun bu dönemi, “operasyonel büyüme”den ziyade bilanço ve enflasyon muhasebesi etkilerinin öne çıktığı bir dönem olarak okunmalı.
Satış Hikayesi
ALGYO’nun 2026/6AB satışları 111,7 milyon TL oldu. Geçen yılın aynı dönemindeki 119,6 milyon TL’ye kıyasla satışlarda %6,7’lik nominal düşüş var. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket yalnızca geçen yıla göre daha az gelir üretmemiş; fiyat seviyelerindeki genel artışın da gerisinde kalmış durumda.
GYO’larda satış kaleminin yapısı önem taşıyor. Satışlardaki hareket, doğrudan konut veya ticari ünite satışlarından, kira gelirlerinden, proje teslimlerinden ya da gayrimenkul portföyündeki farklı faaliyetlerden etkilenebilir. Ancak sunulan veride gelir kırılımı bulunmadığı için düşüşün hangi varlık veya proje grubundan kaynaklandığını kesin biçimde ayırmak mümkün değil. Bu nedenle yatırımcı açısından sonraki raporlarda özellikle şu noktalar takip edilmeli:
- Satışların kira ve düzenli gelirlerden mi, yoksa proje/varlık satışlarından mı oluştuğu,
- Ticari gayrimenkullerde doluluk ve kira yenileme koşulları,
- Konut veya proje satışlarında adet ve metrekare bazında gelişim,
- Enflasyona karşı kira artışlarının ne ölçüde koruma sağladığı.
Çeyreklik trend verisi sunulmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl değiştiğini değerlendiremiyoruz. Bu nedenle mevcut rakam, yılın hangi bölümünde zayıflığın oluştuğunu göstermiyor. Altı aylık dönemdeki düşüşün geçici bir proje takvimi etkisi mi, yoksa portföy gelirlerinde yapısal bir yavaşlama mı olduğu ancak sonraki ara dönem verileriyle daha net anlaşılacak.
Kârlılık
Brüt kâr, satışlardaki düşüşten daha hızlı geriledi. Brüt kâr geçen yılki 95,0 milyon TL’den 81,9 milyon TL’ye inerken düşüş %13,7 oldu. Buna göre brüt kâr marjı yaklaşık %79,4’ten %73,3’e geriledi. Marjın yaklaşık 6,1 puan düşmesi, satış hacmindeki zayıflığın yanı sıra maliyetlerin gelirlerden daha hızlı arttığını gösteriyor.
Bu gelişme, gayrimenkul faaliyetlerinde maliyet baskısının ve proje/varlık bazlı gelirlerin marj yapısının yakından izlenmesi gerektiğine işaret ediyor. Satışlar azalırken brüt marjın da gerilemesi, şirketin gelir üretim kapasitesinin yalnızca hacim tarafında değil, kârlılık kalitesi bakımından da baskı altında olduğunu gösteriyor.
FAVÖK ise 2,0 milyon TL seviyesinde kaldı. Bu rakam, dönem satışlarına göre yaklaşık %1,8 FAVÖK marjına karşılık geliyor. Geçen yıl için karşılaştırılabilir FAVÖK verilmediği için marjın yıllık bazda ne kadar değiştiğini hesaplamak mümkün değil; ancak 2,0 milyon TL’lik FAVÖK, şirketin faaliyetlerinden elde ettiği nakit benzeri operasyonel kazancın oldukça sınırlı olduğunu ortaya koyuyor.
Net kârın 395,5 milyon TL’ye çıkması bu nedenle operasyonel kârlılıkla açıklanamaz. Geçen yıl 127,0 milyon TL olan net kârın 268,5 milyon TL artmasına karşın, net parasal pozisyon kazancı 87,9 milyon TL’den 910,8 milyon TL’ye yükseldi. Yani net parasal pozisyondaki artış 822,9 milyon TL ile net kâr artışının çok üzerinde gerçekleşti ve operasyonel zayıflığı fazlasıyla telafi etti. Bu durum, kârın muhasebesel ve enflasyon etkilerine yüksek ölçüde bağımlı olduğunu gösteriyor.
Bilanço Sağlığı
ALGYO’nun toplam varlıkları yıl sonuna göre %9,9 artarak 31,4 milyar TL’ye ulaştı. Varlıkların büyük bölümü duran varlıklardan oluşuyor: duran varlıklar 30,2 milyar TL ile toplam varlıkların yaklaşık %96’sını temsil ediyor. Bu yapı, ALGYO’nun bilançosunun likit işletme sermayesinden çok gayrimenkul portföyüne dayandığını gösterir. Dolayısıyla şirketin değerlemesinde yalnızca gelir tablosu değil, portföyün ekspertiz değerleri, doluluk oranları ve varlıkların nakde dönüşme kabiliyeti de belirleyici.
Dönen varlıklar 927,8 milyon TL’den 1,1 milyar TL’ye yükselerek %22,5 arttı. Bu artış kısa vadeli likidite açısından olumlu görünse de, toplam varlıklar içindeki payı sınırlı kalıyor. Şirketin kısa vadeli yükümlülüklerini rahat biçimde karşılayıp karşılamadığına ilişkin ayrıntılı borç vadesi ve nakit bilgisi paylaşılmadığı için likidite konusunda kesin bir hüküm vermek mümkün değil.
Özkaynaklar 18,3 milyar TL’den 19,1 milyar TL’ye çıkarak %4,1 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %61 seviyesinde; bu, bilanço için önemli bir sermaye tamponu olduğunu gösteriyor. Ancak özkaynak artışının varlık büyümesinin gerisinde kalması, finansal kaldıraçta bir miktar artışa işaret ediyor.
Net borç 4,8 milyar TL’den 6,5 milyar TL’ye yükselerek %35,9 arttı. Borçtaki artış, varlık büyümesinden daha hızlı gerçekleşmiş. Net borcun özkaynaklara oranı yaklaşık %34 seviyesinde ve bu oran tek başına aşırı yüksek görünmüyor. Buna karşılık FAVÖK yalnızca 2,0 milyon TL olduğu için net borç/FAVÖK oranı dönemsel FAVÖK üzerinden hesaplandığında yaklaşık 3.250 kat gibi ekonomik anlamını kaybeden bir seviyeye çıkıyor. Bu, borcun mutlaka sürdürülemez olduğu anlamına gelmez; ancak şirketin mevcut operasyonel kazancının borç yükünü karşılamada yetersiz kaldığını açıkça gösterir. GYO’larda bu oranı değerlendirirken portföy değeri, varlık satış potansiyeli ve kira bazlı nakit akışları ayrıca incelenmelidir.
Net Parasal Pozisyon (TAS 29)
ALGYO’nun 910,8 milyon TL’lik net parasal pozisyon kazancı, dönemin en kritik kalemi. Geçen yıl aynı dönemde bu rakam 87,9 milyon TL idi. %936,3’lük artış, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilanço üzerindeki etkisinin ne kadar belirleyici olduğunu gösteriyor.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri enflasyonun etkisine göre yeniden değerlendirilir. Net parasal pozisyon kazancı, genel olarak şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının veya dönem içindeki parasal pozisyon yapısının enflasyon muhasebesi açısından şirket lehine sonuç vermesinin etkisini yansıtır. Ancak bu kazanç, kasaya giren operasyonel bir nakit akışı değildir. Bu nedenle 910,8 milyon TL, şirketin faaliyetlerinden elde ettiği nakit kâr gibi okunmamalı.
Bu kalem net kârı güçlü biçimde desteklediği için, gelecekte enflasyon oranı, borçlanma yapısı, nakit pozisyonu ve parasal kalemlerin bileşimi değiştiğinde kârın yönü de farklılaşabilir. Yatırımcı açısından sürdürülebilir performansın temel göstergesi, net parasal kazanç dışarıda bırakıldığında satışların ve faaliyet kârlılığının nasıl geliştiğidir.
Yatırımcı için Ne Anlama Geliyor?
ALGYO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, şirketin 31,4 milyar TL’lik varlık tabanı ve yaklaşık %61 özkaynak oranı, gayrimenkul portföyünün bilanço için güçlü bir temel oluşturduğunu gösteriyor.
- Net kâr artışı, yüzeyde olumlu olsa da büyük ölçüde 910,8 milyon TL’lik net parasal pozisyon kazancına dayanıyor; bu nedenle operasyonel olarak tekrarlanabilirliği sınırlı.
- Satışların reel olarak daralması, brüt marjın %79,4’ten %73,3’e düşmesi ve FAVÖK’ün yalnızca 2,0 milyon TL olması, ana faaliyet performansında iyileşme ihtiyacını ortaya koyuyor.
- Net borcun %35,9 artması, portföy büyümesi veya yeni yatırımlar açısından fırsat yaratabilir; ancak borç artışının hangi varlıklarla ve hangi nakit akışlarıyla desteklendiği kritik.
- Çeyreklik veri bulunmadığı için kısa vadeli ivme hakkında kesin sonuç çıkarmak mümkün değil. Bir sonraki raporda satışların, kira gelirlerinin, FAVÖK marjının ve net borcun birlikte izlenmesi gerekiyor.
Sonuç olarak ALGYO’nun bu dönemdeki güçlü net kârı, faaliyet performansından çok TAS 29 kaynaklı parasal pozisyon kazancıyla oluştu. Hissenin yatırım hikâyesinin güçlenmesi için bundan sonraki dönemde reel satış büyümesi, brüt marjın toparlanması, FAVÖK üretiminin artması ve net borç büyümesinin kontrol altında tutulması gerekecek. Yatırım tavsiyesi değildir.