
Açılış
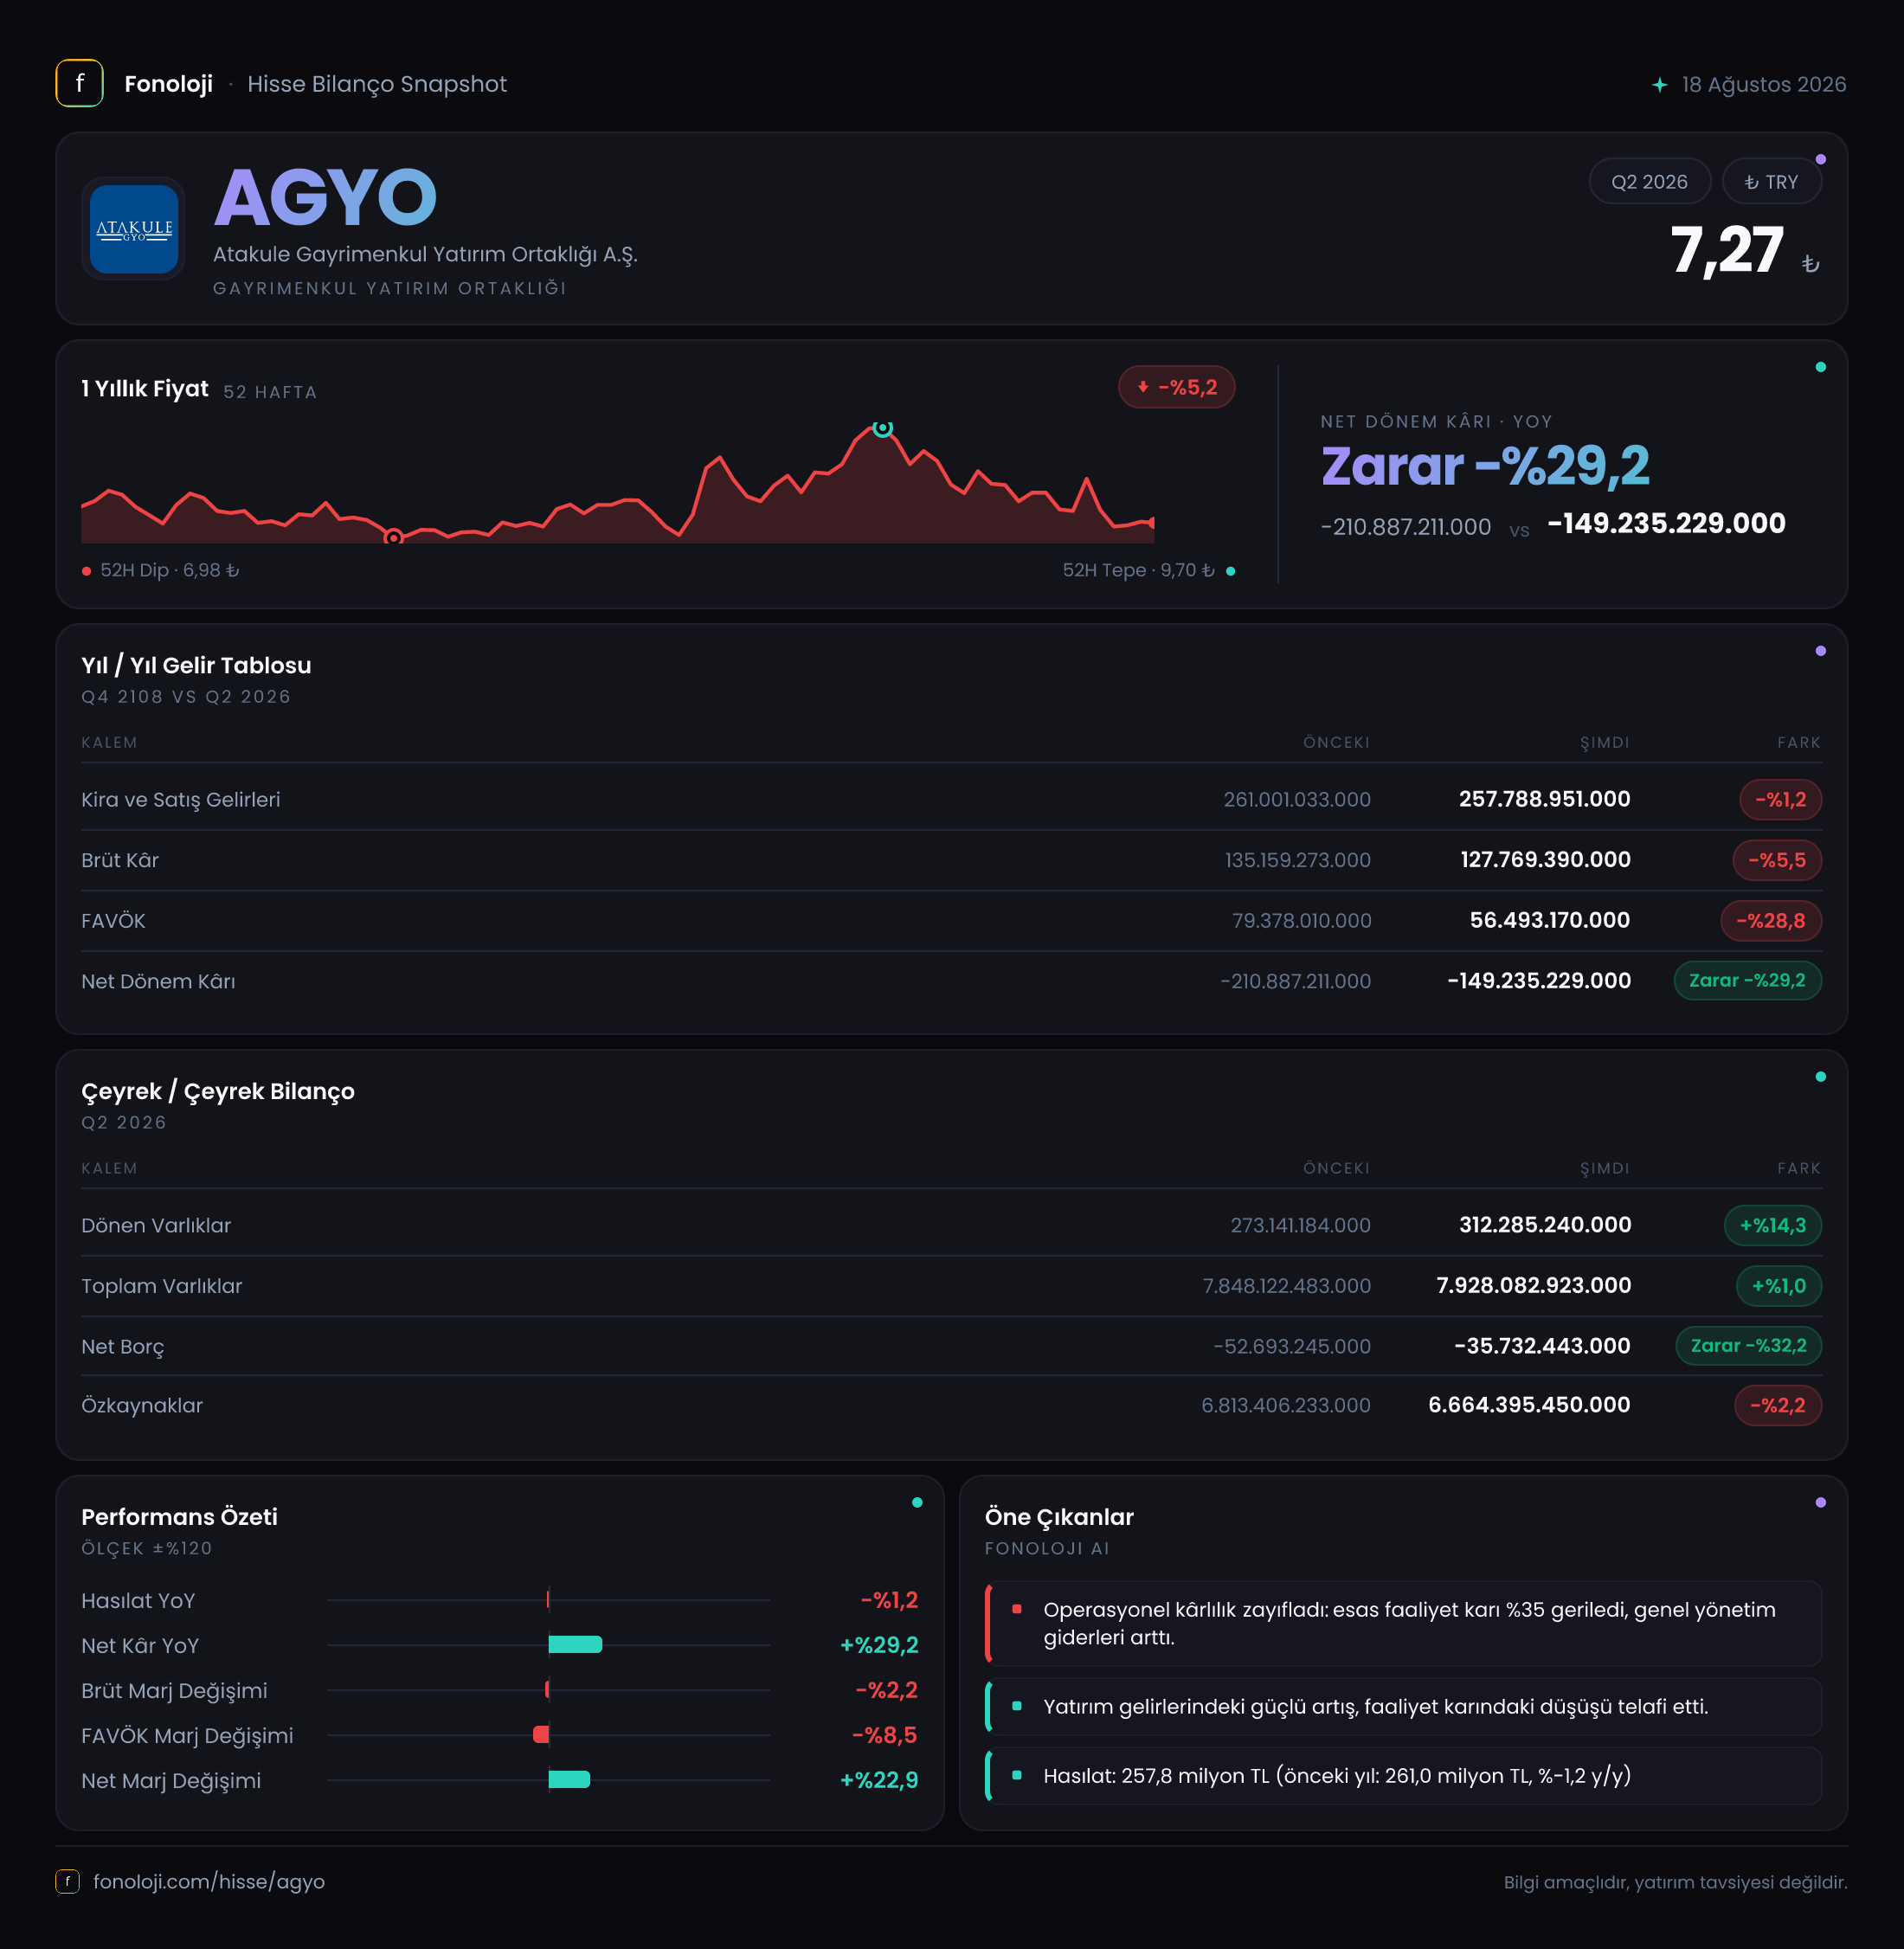
Atakule Gayrimenkul Yatırım Ortaklığı’nın 2026/6AB sonuçları, gayrimenkul portföyünün nominal olarak gelir üretmeye devam ettiğini ancak operasyonel kârlılıkta baskının arttığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre değişmeyerek 240,0 milyon TL seviyesinde kalırken, brüt kâr ve FAVÖK geriledi. Buna karşın net dönem zararı 207,3 milyon TL’den 140,9 milyon TL’ye düşerek iyileşti; ancak şirket hâlâ zarar üretmeye devam ediyor. Bilanço tarafında ise varlıkların büyük bölümü duran varlıklardan oluşuyor ve şirketin 35,0 milyon TL net nakit pozisyonu bulunuyor.
Satış Hikayesi
AGYO’nun satışları, yılın ilk altı ayında geçen yılın aynı dönemindeki 240,0 milyon TL seviyesini korudu. İlk bakışta yatay seyir istikrar gibi görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal olarak büyümemek, reel anlamda gelirlerin gerilediğine işaret ediyor. Başka bir ifadeyle şirket aynı tutarda satış yapmış olsa da bu gelirin satın alma gücü geçen yıla göre daha düşük.
Çeyreklik görünüm de bu tabloyu destekliyor. Satışlar 117,7 milyon TL’den 120,3 milyon TL’ye yükselmiş; artış yaklaşık %2,2 ile sınırlı kalmış. Bu artış, enflasyonun oldukça altında olduğu için reel satış performansı açısından güçlü bir ivme göstermiyor. Gayrimenkul şirketlerinde kira ve işletme gelirlerinin sözleşme yenilemeleriyle belirli ölçüde korunabilmesi önemli bir avantajdır; ancak mevcut veriler AGYO’da gelirlerin enflasyonun üzerinde büyüdüğünü göstermiyor.
Satışların yatay kalması, şirketin portföyünden istikrarlı bir gelir elde ettiğini ancak yeni gelir yaratma veya mevcut gelirleri reel olarak büyütme konusunda henüz belirgin bir ivme oluşturamadığını düşündürüyor. Çeyreklik veri sınırlı olduğu için bu yatay görünümün geçici mi yoksa kalıcı mı olduğunu değerlendirmek adına ilerleyen dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında satışlardan daha zayıf bir tablo var. Brüt kâr, 118,9 milyon TL’den 111,7 milyon TL’ye gerileyerek %6,1 düştü. Böylece brüt kâr marjı yaklaşık %49,5’ten %46,5’e indi. Satışlar yatay kalırken brüt marjın daralması, gelirlerin maliyetleri karşılama gücünün azaldığını gösteriyor.
FAVÖK’teki gerileme daha belirgin. FAVÖK, 81,5 milyon TL’den 63,3 milyon TL’ye düşerek %22,4 azaldı. FAVÖK marjı da yaklaşık %34,0’tan %26,4’e geriledi. Yani şirketin faaliyetlerinden elde ettiği nakit yaratma kapasitesi, satışlardaki yatay seyre rağmen belirgin biçimde zayıflamış durumda. Brüt marjdaki yaklaşık 3 puanlık düşüşe ek olarak faaliyet giderlerinin de FAVÖK üzerinde baskı yarattığı anlaşılıyor; ancak gider kırılımı paylaşılmadığı için baskının hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Net dönem zararı ise olumlu yönde ayrıştı. Zarar 207,3 milyon TL’den 140,9 milyon TL’ye geriledi; bu, zarar tutarında %32,0 iyileşme anlamına geliyor. Çeyreklik bazda net zarar da 55,1 milyon TL’den 39,6 milyon TL’ye düştü. Ancak burada kritik nokta, net zarardaki iyileşmenin faaliyet kârlılığındaki düşüşle aynı yönde olmaması. Bu nedenle net kâr performansındaki toparlanmanın yalnızca operasyonlardan kaynaklandığını söylemek mümkün değil. Faaliyet dışı kalemler, değerleme etkileri veya diğer finansal unsurların katkısı bulunabilir; mevcut veri bu kalemleri ayrıştırmıyor.
Özetle AGYO’nun satışları korunurken operasyonel marjları daralıyor. Net zarar azalmış olsa da bu iyileşmenin kalıcı ve kaliteli bir toparlanmaya dönüşmesi için öncelikle brüt kâr ve FAVÖK marjlarının yeniden güçlenmesi gerekiyor.
Bilanço Sağlığı
AGYO’nun bilançosunda en dikkat çekici unsur, varlık yapısının gayrimenkul şirketlerine özgü biçimde duran varlıklarda yoğunlaşması. Duran varlıklar 7,6 milyar TL seviyesinde ve toplam varlıkların yaklaşık %96’sını oluşturuyor. Dönen varlıklar ise 303,1 milyon TL ile toplam varlıkların yalnızca yaklaşık %4’ünü temsil ediyor. Bu yapı, şirketin değerinin büyük ölçüde gayrimenkul portföyüne bağlı olduğunu; buna karşılık kısa vadeli likidite tamponunun sınırlı olduğunu gösteriyor.
Dönen varlıklar önceki dönem sonuna göre %17,3 artarak 258,4 milyon TL’den 303,1 milyon TL’ye yükselmiş. Bu artış olumlu görünse de mutlak tutar, toplam varlık büyüklüğü karşısında sınırlı kalıyor. Dolayısıyla kısa vadeli yükümlülüklerin seviyesini bilmeden likidite gücü hakkında kesin bir sonuca varmak mümkün değil.
Toplam varlıklar 7,9 milyar TL ile büyük ölçüde yatay kalırken özkaynaklar 6,8 milyar TL’den 6,7 milyar TL’ye geriledi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %85 seviyesinde güçlü kalıyor. Ancak özkaynakların azalması, şirketin dönem zararının bilanço üzerinde etkisini göstermeye devam ettiğine işaret ediyor. Varlıklar yatayken özkaynakların gerilemesi, borç ve diğer yükümlülüklerin toplam içindeki payının sınırlı da olsa arttığını düşündürüyor.
Net borç kalemi negatif olduğu için şirket borçlu değil, net nakit pozisyonunda. Net nakit 43,0 milyon TL’den 35,0 milyon TL’ye gerilemiş. Bu, şirketin finansal borçlarının likit varlıklarıyla karşılaştırıldığında hâlâ düşük olduğunu gösterse de net nakit tamponunun yaklaşık %18,6 azaldığını ortaya koyuyor. 35,0 milyon TL net nakit, verilen dönem FAVÖK’üne oranlandığında yaklaşık 0,6 katlık bir net nakit seviyesine karşılık geliyor; finansal kaldıraç riski düşük, fakat nakit tamponu da çok yüksek değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında net parasal pozisyon AGYO’nun sonuçlarını okumak için kritik. Şirketin net parasal pozisyonu -28,2 milyon TL ile negatif gerçekleşmiş; geçen yıl aynı dönemde bu rakam -20,3 milyon TL idi. Negatif pozisyon, enflasyon muhasebesi kapsamında şirketin net parasal kalemlerinden zarar yazdığını ve bu etkinin geçen yıla göre yaklaşık %39 arttığını gösteriyor.
Bu kalem, doğrudan operasyonel performans anlamına gelmiyor. Şirketin kira veya gayrimenkul faaliyetlerinden elde ettiği gelirden ziyade, parasal varlık ve yükümlülüklerin enflasyon karşısındaki yapısının muhasebesel etkisini yansıtıyor. Negatif parasal pozisyon net zararı aşağı çekmiş durumda. Bununla birlikte bu etkinin artması, şirketin enflasyon ortamındaki parasal yapı yönetimini daha yakından izlemeyi gerektiriyor.
Yatırımcı için Ne Anlama Geliyor?
AGYO’da yatırımcı açısından tablo iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, şirketin 7,6 milyar TL büyüklüğündeki duran varlık tabanı ve yaklaşık %85 özkaynak oranı, bilanço dayanıklılığını destekliyor.
- Şirketin net borç yerine 35,0 milyon TL net nakit taşıması, yüksek faiz ve finansman maliyetleri döneminde önemli bir avantaj sağlıyor.
- Net zararın hem altı aylık hem de çeyreklik bazda azalması, sonuçların geçen yıla göre iyileştiğini gösteriyor.
Buna karşılık temel risk, operasyonel kârlılığın zayıflaması. Satışların enflasyonun altında büyümesi, brüt marjın %49,5’ten %46,5’e, FAVÖK marjının ise %34,0’tan %26,4’e gerilemesi şirketin gelir kalitesinde baskı olduğunu ortaya koyuyor. Ayrıca özkaynakların azalması ve net nakit pozisyonunun küçülmesi, zararların bilanço ve likidite üzerinde etkili olmaya devam ettiğini gösteriyor.
Önümüzdeki dönemlerde izlenmesi gereken ana başlıklar; satışların enflasyonun üzerinde büyüyüp büyümeyeceği, FAVÖK marjının toparlanıp toparlanmayacağı, net parasal zarar kaleminin seyri ve gayrimenkul portföyünün özkaynak değerine katkısı olacak. AGYO’nun yatırım hikâyesinin güçlenmesi için yalnızca varlık büyüklüğü değil, bu varlıkların reel ve sürdürülebilir nakit akışı üretmesi de gerekiyor.
Yatırım tavsiyesi değildir.