
Açılış
Afyon Çimento, çimento sektöründe faaliyet gösteren ve sonuçları büyük ölçüde iç talep, inşaat aktivitesi, enerji maliyetleri ve fiyatlama gücü tarafından şekillenen bir şirket. 2026/6AB finansalları, satışların büyüdüğünü ve brüt kârlılığın belirgin biçimde iyileştiğini gösteriyor; ancak bu operasyonel kazanım net kâra taşınamamış. Özellikle net dönem kârının zarara dönmesi, enflasyon muhasebesi etkisi ve bilanço kalemlerindeki küçülme, yatırımcı açısından büyümenin kalitesini sorgulamayı gerektiriyor. Ayrıca açıklanan FAVÖK ile brüt kâr arasındaki sıra dışı ilişki, raporun detaylarında dikkatle incelenmesi gereken bir nokta.
Satış Hikayesi
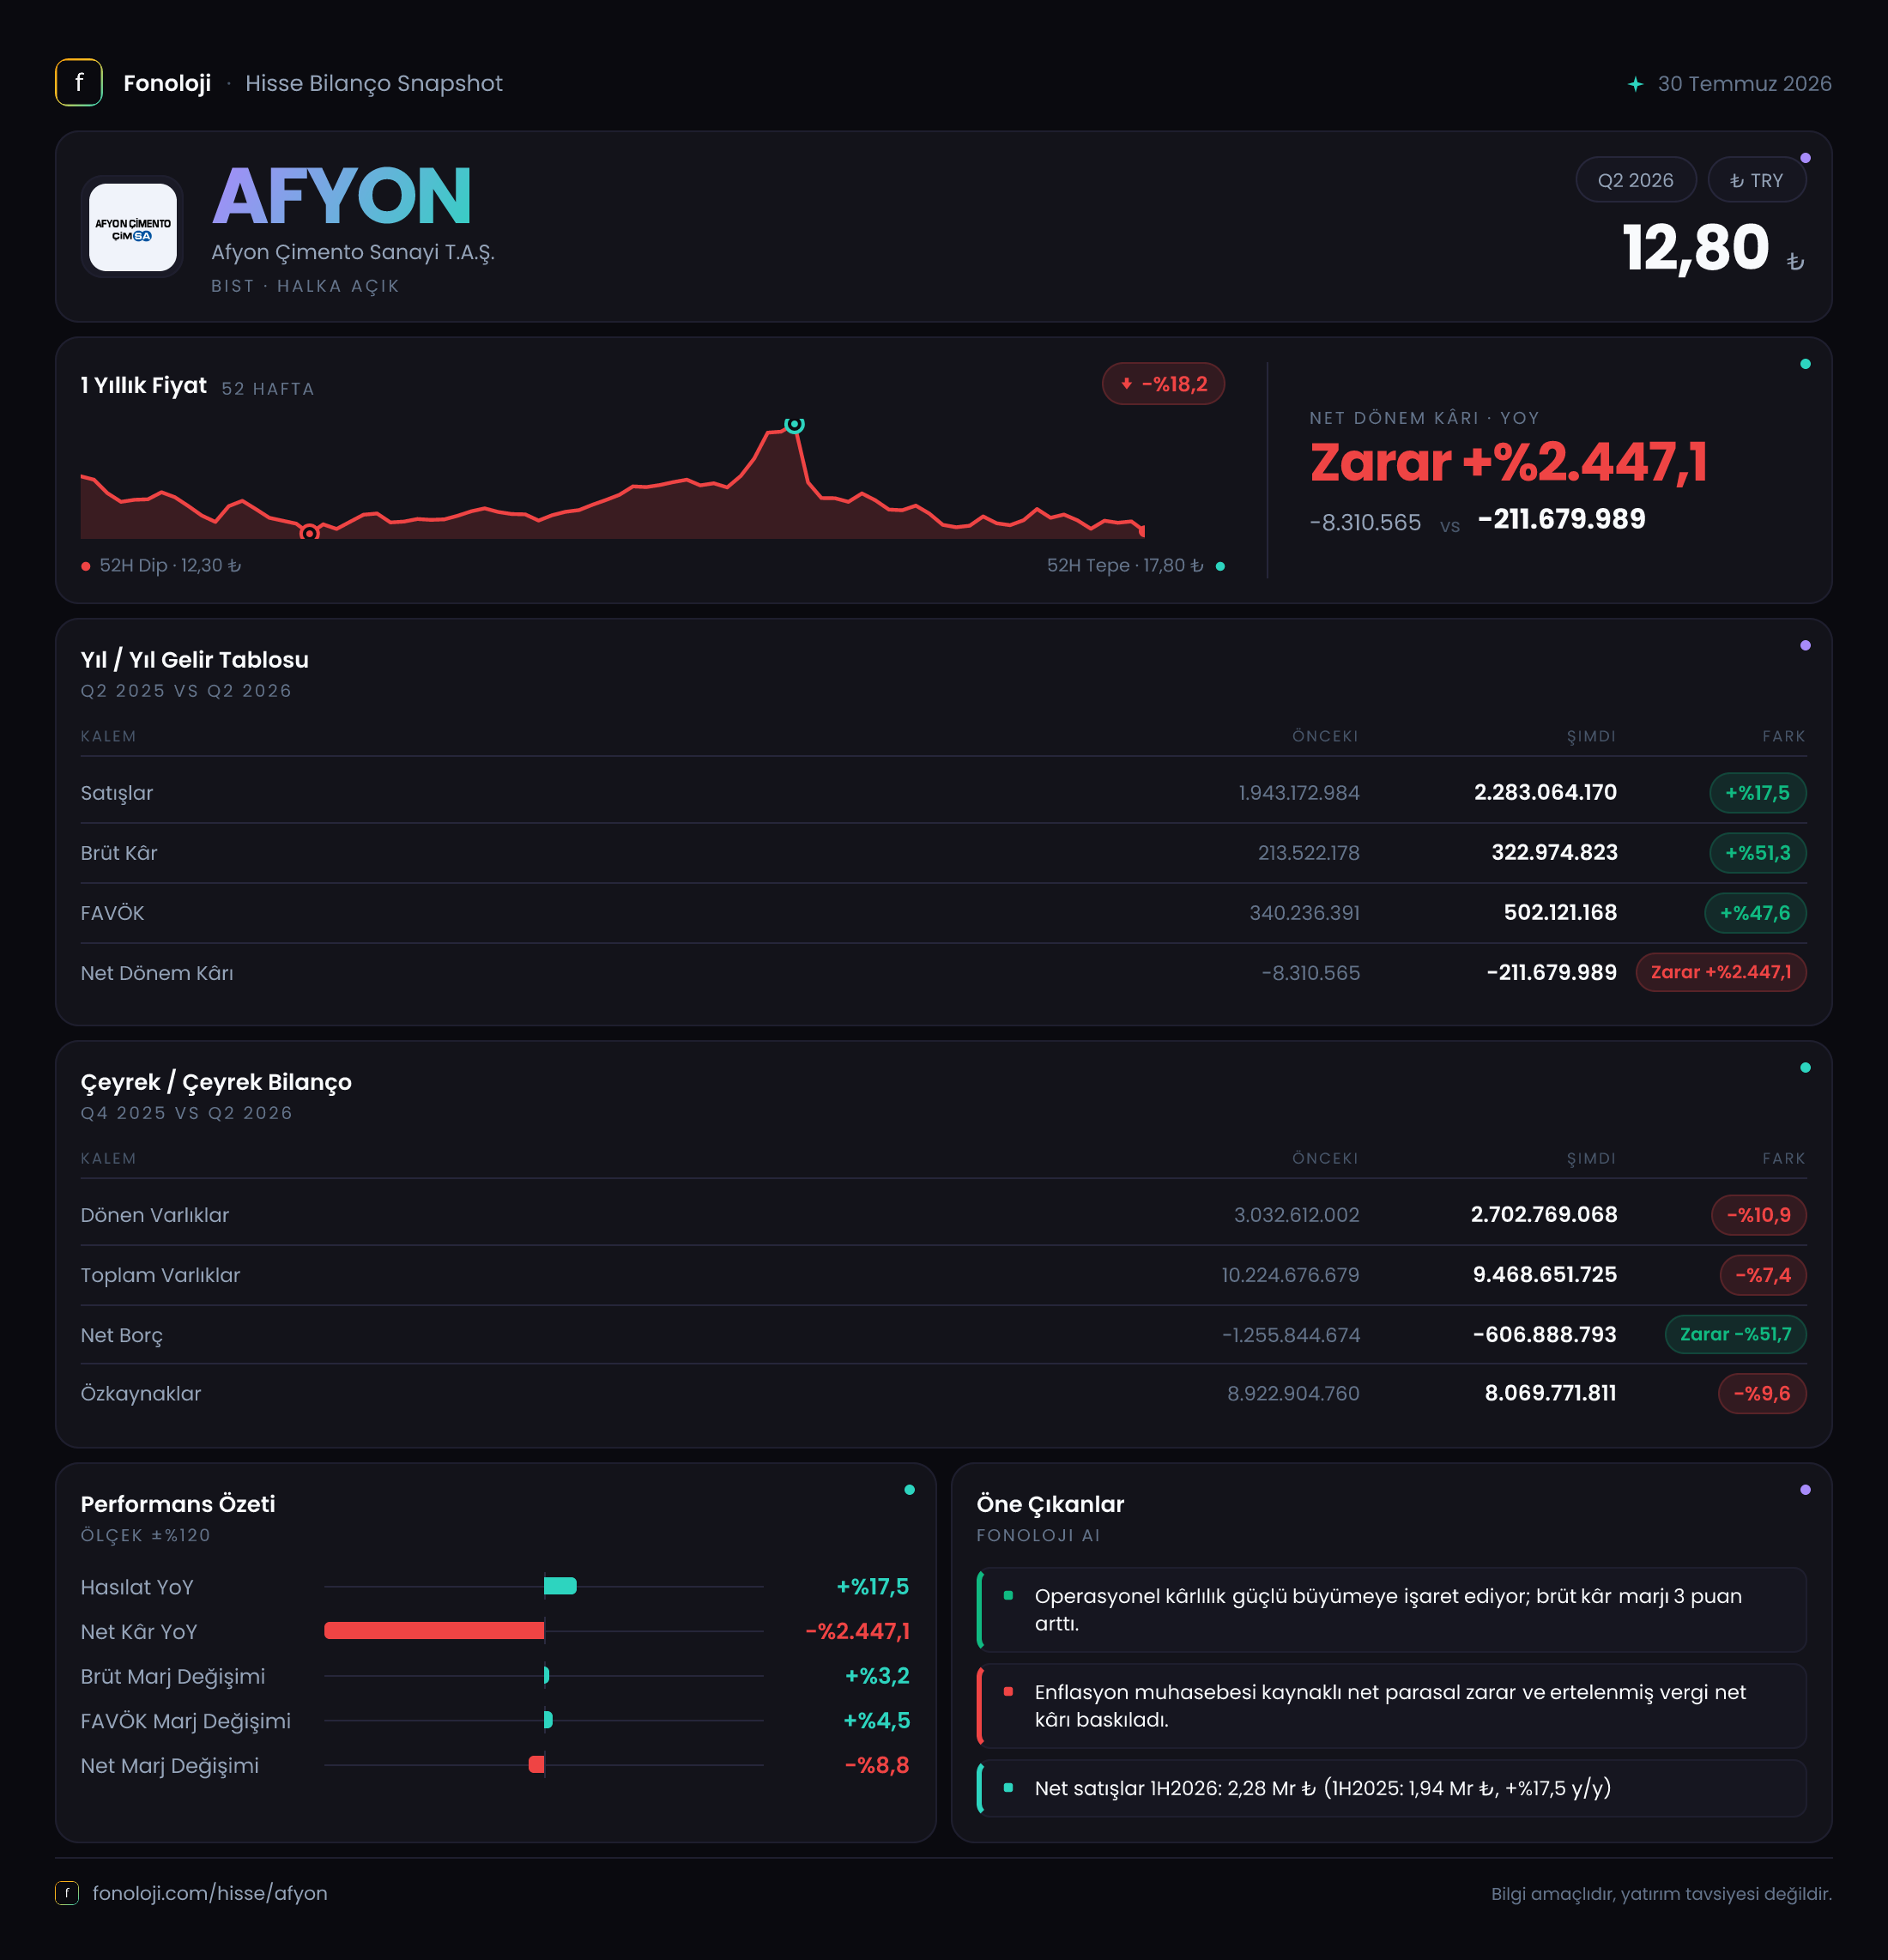
Afyon Çimento’nun 2026’nın ilk altı ayında satışları %17,5 artarak 2,3 milyar TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 1,9 milyar TL seviyesindeydi. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, şirketin satış gelirleri reel olarak aynı ölçüde büyümemiş görünüyor. Başka bir ifadeyle şirket nominal olarak daha fazla satış yapmış olsa da fiyat artışları ve maliyet enflasyonu ayrıştırıldığında satış hacmindeki gelişim daha sınırlı olabilir.
Çimento sektörü açısından burada iki unsur önem taşıyor:
- Fiyatlama gücü: Şirket, ürün fiyatlarını maliyet artışlarına ne ölçüde yansıtabildi?
- Hacim gelişimi: Satış artışı tonajdaki yükselişten mi, yoksa büyük ölçüde fiyat artışından mı kaynaklandı?
Eldeki veri, satışların yılın ilk altı ayında geçen yılın aynı dönemine göre arttığını ortaya koyuyor; ancak hacim, ton başına satış fiyatı veya bölgesel satış kırılımı bulunmadığı için büyümenin niteliğini kesin biçimde ayırmak mümkün değil. Çeyreklik trend verisi bulunmadığından, satış ivmesinin ilk çeyrekten ikinci çeyreğe güçlenip güçlenmediğini de henüz değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki ara raporda sadece toplam satışa değil, mümkünse satış hacmine ve kapasite kullanımına da bakmak gerekiyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha güçlü bir görünüm sunuyor. Brüt kâr, %51,3 artarak 213,5 milyon TL’den 323,0 milyon TL’ye yükselmiş. Bu artış satış büyümesinin oldukça üzerinde. Sonuç olarak brüt kâr marjı yaklaşık %11,2’den %14,0’e çıkmış durumda. Bu, şirketin satış fiyatlarını maliyetlerine göre daha iyi koruyabildiğini veya üretim maliyetlerinde görece bir rahatlama yaşadığını düşündüren olumlu bir gelişme.
Ancak brüt marjın yaklaşık 2,8 puan artmasına rağmen şirketin net kâra geçememesi, gelir tablosunun alt satırlarında ciddi baskı olduğunu gösteriyor. Net dönem kârı, geçen yılın aynı dönemindeki 8,3 milyon TL zarardan 211,7 milyon TL zarara gerilemiş. Zararın mutlak tutarı yaklaşık 25 katına çıkarken, bu değişim operasyonel kârlılıktaki iyileşmenin finansman, parasal pozisyon ve diğer giderler tarafından silindiğine işaret ediyor.
FAVÖK ise 489,0 milyon TL olarak açıklanmış. Bu rakam satışların yaklaşık %21,3’üne denk geliyor. Fakat burada önemli bir veri kontrolü gerekiyor: Açıklanan FAVÖK, 323,0 milyon TL’lik brüt kârın üzerinde bulunuyor. Normal faaliyet gösteren bir sanayi şirketinde FAVÖK’ün brüt kârdan yüksek olması olağan değildir; çünkü faaliyet giderleri düşülmeden önceki brüt kâr genellikle FAVÖK için üst sınır niteliğindedir. Bu fark, FAVÖK tanımında yeniden sınıflandırma, tek seferlik gelir, diğer faaliyet kalemi veya veri setindeki bir sunum farkından kaynaklanabilir.
Dolayısıyla %21,3 FAVÖK marjı doğrudan kabul edilmeden önce finansal dipnotlardan doğrulanmalı. Eğer bu rakam sürdürülebilir operasyonel performansı yansıtıyorsa, kârlılık potansiyeli güçlüdür; ancak tanım farkı veya tek seferlik kalem içeriyorsa, yatırımcı için gerçek faaliyet marjı brüt kâr marjına daha yakın olabilir.
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 2,3 mlr TL | 1,9 mlr TL | Nominal büyüme %17,5, enflasyon karşısında reel güç sınırlı | | Brüt kâr | 323,0 mn TL | 213,5 mn TL | Kâr artışı satışların üzerinde | | Brüt kâr marjı | %14,0 | %11,2 | Yaklaşık 2,8 puan iyileşme | | FAVÖK | 489,0 mn TL | Veri yok | Brüt kârın üzerinde olması doğrulama gerektiriyor | | Net dönem kârı | -211,7 mn TL | -8,3 mn TL | Alt satırda belirgin bozulma |
Bilanço Sağlığı
Bilanço, şirketin hâlâ güçlü bir özkaynak tabanına sahip olduğunu gösteriyor. Toplam varlıklar önceki yıl sonundaki 10,2 milyar TL’den 9,5 milyar TL’ye gerilemiş. Dönen varlıklar %10,9 azalarak 2,7 milyar TL’ye, duran varlıklar ise %5,9 düşerek 6,8 milyar TL’ye inmiş. Bu küçülme; nakit, ticari alacaklar, stoklar veya maddi duran varlıkların değerindeki değişimlerden kaynaklanabilir. Veri kırılımı bulunmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Özkaynaklar 8,9 milyar TL’den 8,1 milyar TL’ye, yani %9,6 gerilemiş. Net zararın özkaynaklar üzerinde doğrudan baskı oluşturması beklenir; dolayısıyla bilanço küçülmesinin önemli bir bölümünde dönem zararının rolü olabilir. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %85 seviyesinde. Bu oran, şirketin bilançosunun borç ağırlıklı olmadığını ve varlıkların büyük ölçüde özkaynakla finanse edildiğini gösteriyor.
Net borç kalemi ise -1,2 milyar TL’den -601,5 milyon TL’ye gelmiş. Eksi net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Bununla birlikte net nakit tamponu yaklaşık 600 milyon TL azalmış. Bu nedenle şirket hâlâ net nakitli olsa da finansal esnekliği önceki yıl sonuna göre zayıflamış durumda. Net borç/FAVÖK rasyosu negatif olmaya devam ediyor; fakat nakit pozisyonundaki gerileme izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -243,0 milyon TL olarak gerçekleşmiş. Geçen yıl aynı dönemdeki -298,9 milyon TL’ye göre zarar %18,7 azalmış. Bu iyileşme olumlu olsa da şirketin net parasal pozisyonu hâlâ kârı aşağı çeken önemli bir unsur.
Negatif net parasal pozisyon zararı, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya enflasyon muhasebesi hesaplamasının şirket aleyhine sonuçlanması anlamına gelir. Bu kalem doğrudan nakit çıkışı yaratmasa da raporlanan net kârı ciddi biçimde etkiler. Nitekim brüt kâr ve açıklanan FAVÖK artarken net zararın büyümesi, TAS 29 etkisinin yanı sıra diğer finansal ve faaliyet dışı kalemlerin de önemli olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Afyon Çimento’da yatırım tezinin güçlü tarafı, brüt kâr marjındaki iyileşme, yüksek özkaynak oranı ve şirketin hâlâ net nakit pozisyonunda bulunması. Satışların üzerinde büyüyen brüt kâr, fiyatlama veya maliyet yönetiminde olumlu bir gelişmeye işaret ediyor. Çimento talebinin canlı kalması ve şirketin bu marjı koruyabilmesi hâlinde operasyonel görünüm desteklenebilir.
Buna karşılık üç temel risk öne çıkıyor:
- Nominal satış büyümesi enflasyonun altında: Bu durum reel hacim büyümesinin zayıf kalabileceğini gösteriyor.
- Net zarar derinleşmiş durumda: Operasyonel iyileşme henüz hissedar kârına dönüşmemiş.
- FAVÖK verisi doğrulama gerektiriyor: FAVÖK’ün brüt kârı aşması, kârlılık analizinde dipnot kontrolünü zorunlu kılıyor.
Bir sonraki raporda özellikle satış hacmi, enerji maliyetleri, net parasal pozisyonun seyri, net nakit bakiyesi ve FAVÖK hesaplama yöntemi takip edilmeli. Şirketin bilançosu şu aşamada borçluluk açısından korunaklı; ancak kârlılığın sürdürülebilirliği henüz netleşmiş değil. Bu nedenle hikâye, “güçlü operasyonel toparlanma”dan çok, marj iyileşmesine rağmen net sonuçları baskı altında kalan net nakitli bir çimento şirketi çerçevesinde okunmalı.
Yatırım tavsiyesi değildir.