
Açılış
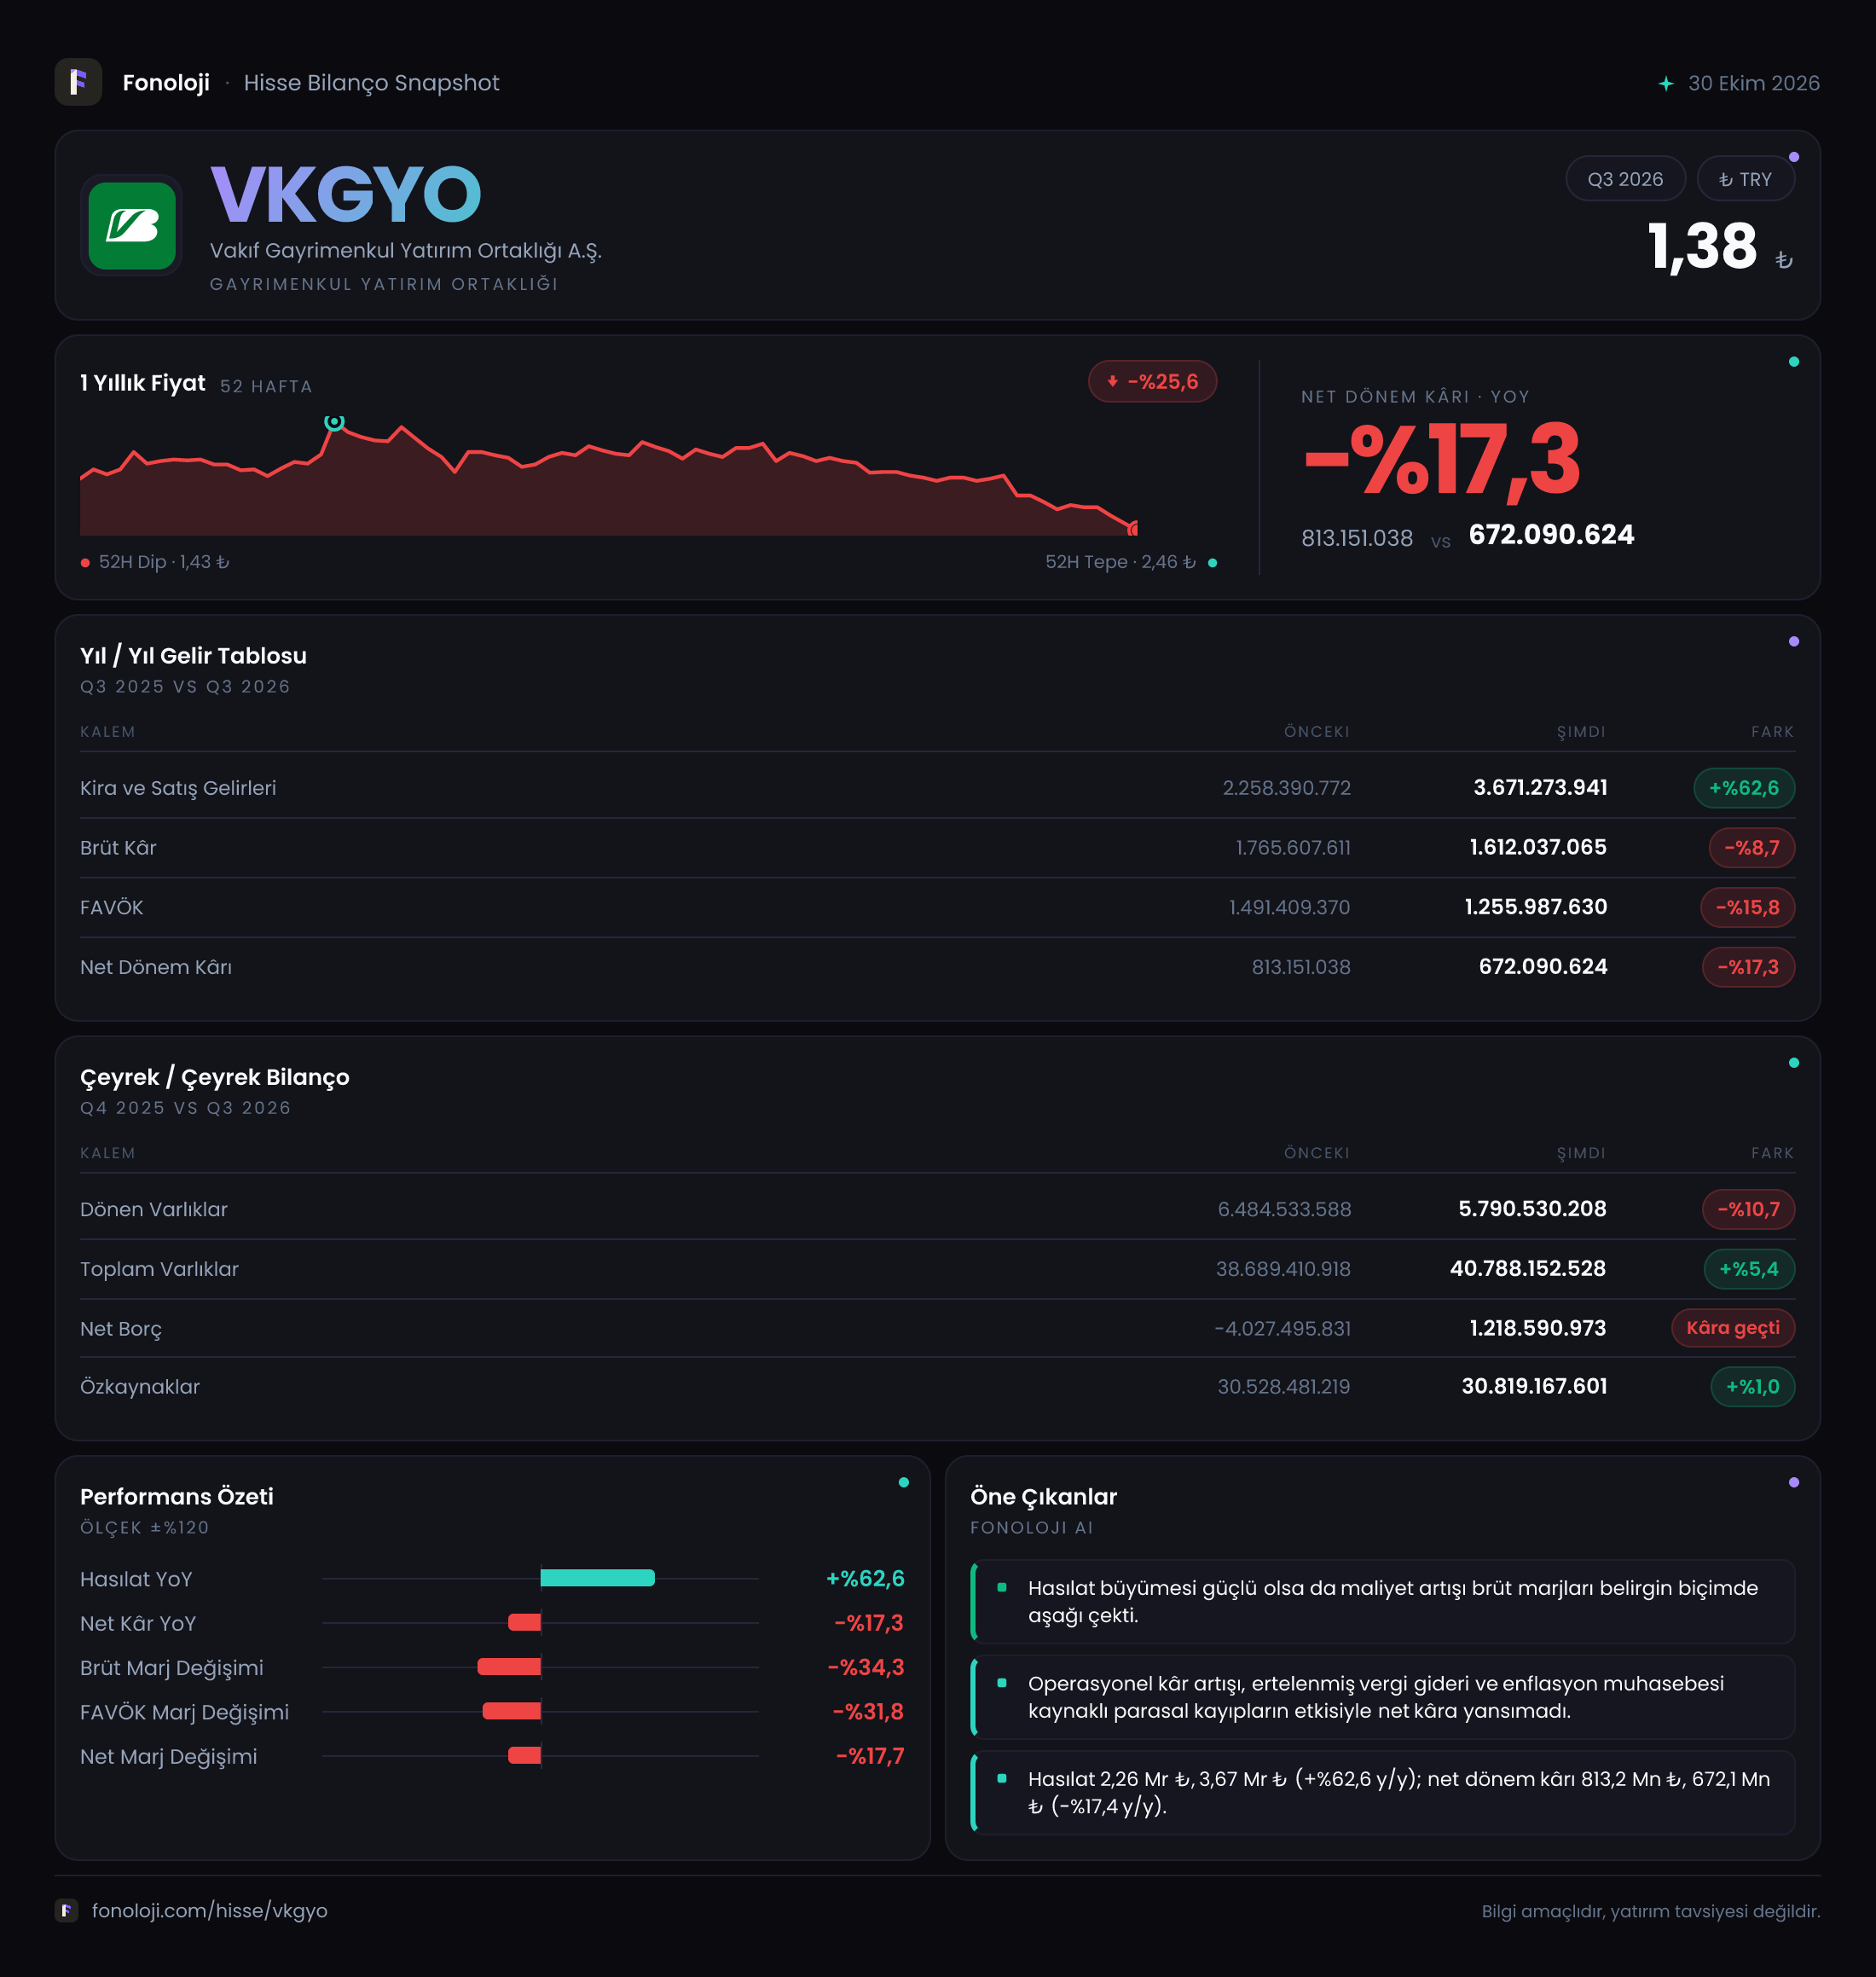
Vakıf GYO, gayrimenkul geliştirme ve yatırım portföyü üzerinden gelir üreten bir gayrimenkul yatırım ortaklığı. 2026/9 ara dönem sonuçlarının ana mesajı, satışlarda güçlü bir nominal büyüme olmasına rağmen bu büyümenin kârlılığa aynı ölçüde yansımadığı yönünde. Şirketin satışları %62,6 artarak 3,7 milyar TL’ye yükselirken brüt kâr, FAVÖK ve net dönem kârı geriledi. Bu tablo, büyümenin maliyetler, proje karması veya teslimat zamanlaması tarafından baskılandığını gösteriyor.
Bilanço tarafında toplam varlıklar büyümeye devam ediyor; ancak şirket önceki yıl sonundaki 4,0 milyar TL net nakit pozisyonundan 1,2 milyar TL net borç pozisyonuna geçti. Özkaynaklar güçlü kalırken finansal kaldıraçtaki bu dönüşüm, yatırımcıların özellikle nakit akışı ve borçlanma dinamiklerini yakından izlemesini gerektiriyor.
Satış Hikayesi
VKGYO’nun satışları geçen yılın aynı dönemine göre %62,6 artarak 2,3 milyar TL’den 3,7 milyar TL’ye ulaştı. İlk bakışta bu oldukça güçlü bir büyüme gibi görünüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki nominal artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz. Satış büyümesi enflasyonun üzerinde kalsa da bunun ne kadarının gerçek hacim artışından, ne kadarının fiyatlama ve gayrimenkul değerlerindeki yükselişten kaynaklandığı mevcut veri setinden ayrıştırılamıyor.
Daha dikkat çekici nokta, satışlardaki bu büyümenin brüt kâra yansımaması. Geçen yıl aynı dönemde 1,8 milyar TL olan brüt kâr, bu yıl %8,7 gerileyerek 1,6 milyar TL’ye indi. Dolayısıyla şirket daha yüksek satış üretmiş, fakat bu satışların kâra dönüşüm kalitesi zayıflamış durumda.
Brüt kâr marjı yaklaşık olarak:
- Geçen yıl aynı dönemde: %78,3
- 2026/9 döneminde: %43,2
Bu, yaklaşık 35 puanlık ciddi bir marj daralmasına işaret ediyor. Gayrimenkul şirketlerinde proje teslimlerinin ve satış karmasının dönemsel olarak değişebilmesi bu oynaklığı açıklayabilir. Ancak çeyreklik veri sunulmadığı için bu gerilemenin geçici bir proje etkisi mi, yoksa maliyet yapısında daha kalıcı bir bozulma mı olduğunu henüz teyit etmek mümkün değil. Çeyreklik trend için beklemek gerekiyor.
Kârlılık
Brüt kârdaki düşüş, faaliyet kârlılığına da doğrudan yansımış. FAVÖK, geçen yılki 1,5 milyar TL’den 1,3 milyar TL’ye gerileyerek %15,8 azaldı. FAVÖK marjı da yaklaşık %65,2’den %35,1’e indi. Başka bir ifadeyle, şirketin her 100 TL’lik satışından faaliyet düzeyinde elde ettiği kazanç yaklaşık 65 TL’den 35 TL’ye düşmüş durumda.
Bu gelişme, satış büyümesinin maliyet artışlarının gerisinde kaldığını veya daha düşük marjlı projelerin dönem gelirlerinde ağırlık kazandığını düşündürüyor. Satışların büyümesine rağmen FAVÖK’ün gerilemesi, yatırımcı açısından yalnızca ciroya bakmanın yanıltıcı olabileceğini gösteren önemli bir sinyal.
Net dönem kârı da benzer şekilde 813,2 milyon TL’den 672,1 milyon TL’ye geriledi ve düşüş %17,3 oldu. Net kâr marjı geçen yıl yaklaşık %35,4 seviyesindeyken bu dönemde %18,2’ye indi. Böylece brüt kâr marjındaki bozulma, FAVÖK marjındaki daralma ve enflasyon muhasebesinin etkileri net kâra kadar taşınmış.
| Temel gösterge | 2026/9 | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 3,7 mlr TL | 2,3 mlr TL | +%62,6 | | Brüt kâr | 1,6 mlr TL | 1,8 mlr TL | -%8,7 | | FAVÖK | 1,3 mlr TL | 1,5 mlr TL | -%15,8 | | Net dönem kârı | 672,1 mn TL | 813,2 mn TL | -%17,3 |
Bilanço Sağlığı
VKGYO’nun toplam varlıkları önceki yıl sonuna göre %5,4 artarak 38,7 milyar TL’den 40,8 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar %8,7 artışla 32,2 milyar TL’den 35,0 milyar TL’ye çıktı. Gayrimenkul ağırlıklı şirketlerde bu kalem, portföy büyüklüğü ve değerleme dinamikleri açısından önem taşıyor; ancak varlık büyümesinin tek başına nakit yaratımı anlamına gelmediği unutulmamalı.
Dönen varlıklar ise %10,7 gerileyerek 6,5 milyar TL’den 5,8 milyar TL’ye indi. Bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Aynı dönemde özkaynaklar yalnızca %1 artarak 30,5 milyar TL’den 30,8 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %78,8’den %75,5’e geriledi. Oran hâlâ güçlü olmakla birlikte, varlık büyümesinin özkaynak artışından daha hızlı gerçekleştiğine işaret ediyor.
Bilanço açısından en kritik değişim net borç pozisyonunda yaşandı. Şirket önceki yıl sonunda 4,0 milyar TL net nakit taşırken, 2026/9 itibarıyla 1,2 milyar TL net borca geçti. Bu, yalnızca borcun artması değil, şirketin net nakit konumundan borçlu konuma geçmesi anlamına geliyor; iki dönem arasında yaklaşık 5,2 milyar TL’lik bir finansal pozisyon değişimi söz konusu.
Mevcut net borcun 2026/9 FAVÖK’üne oranı yaklaşık 0,9x seviyesinde. Bu oran, tek başına yüksek bir kaldıraç göstermiyor. Ancak FAVÖK’ün dönemsel ve proje bazlı oynaklığı nedeniyle bu rasyoyu yıllıklandırılmış, sürdürülebilir bir nakit üretimi gibi okumamak gerekir. Önceki dönemde net nakit pozisyonu bulunması, borçlanmadaki dönüşümü daha önemli hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -453,8 milyon TL oldu. Geçen yıl aynı dönemdeki -513,3 milyon TL’ye kıyasla zarar etkisi %11,6 azaldı. Yani şirket hâlâ net parasal pozisyon zararı yazıyor, ancak bu zarar önceki yıla göre daha sınırlı.
TAS 29 kapsamında bu kalemin negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olmasının enflasyon muhasebesi altında yarattığı kaybı ifade ediyor. Bu kalem operasyonel performanstan farklıdır; satış, proje marjı veya kira gelirinden ziyade bilançodaki parasal varlık ve borçların enflasyon karşısındaki etkisini yansıtır.
Net parasal pozisyon zararının azalması net kâr açısından destekleyici olmuş. Buna rağmen net kârın %17,3 gerilemesi, operasyonel marj kaybının bu olumlu etkinin üzerinde baskı oluşturduğunu gösteriyor. Başka bir ifadeyle, enflasyon muhasebesi kaynaklı zarar azalmış olsa da şirketin temel faaliyet kârlılığındaki zayıflama bunu telafi edememiş.
Yatırımcı için Ne Anlama Geliyor?
VKGYO’nun bu ara dönem sonuçları, yüksek satış büyümesi ile zayıflayan kârlılığın aynı anda görüldüğü bir tablo sunuyor. Fırsat tarafında şirketin 40,8 milyar TL’lik toplam varlık ve 30,8 milyar TL’lik özkaynak tabanı, bilanço dayanıklılığı açısından önemli bir temel oluşturuyor. Net borç/FAVÖK oranının yaklaşık 0,9x düzeyinde kalması da mevcut borçluluğun henüz aşırı seviyede olmadığını gösteriyor.
Buna karşılık yatırımcıların üç noktaya odaklanması gerekiyor:
- Satış büyümesinin marjlarla desteklenip desteklenmediği,
- 4,0 milyar TL net nakitten 1,2 milyar TL net borca geçişin geçici işletme sermayesi ihtiyacından mı, yoksa daha kalıcı finansman gereksiniminden mi kaynaklandığı,
- Brüt ve FAVÖK marjlarının önümüzdeki çeyreklerde toparlanıp toparlanmayacağı.
Çeyreklik veriler bulunmadığından marj düşüşünün sürekliliği henüz ölçülemiyor. Bu nedenle şirketin bir sonraki raporunda özellikle satışların nakde dönüşümü, borç seviyesinin seyri ve proje bazlı kârlılık göstergeleri kritik olacak. Mevcut veriler, VKGYO’nun varlık tabanının güçlü kaldığını; ancak satış kalitesi ve kârlılık tarafında daha yakından izlenmesi gereken bir döneme girdiğini gösteriyor.
Yatırım tavsiyesi değildir.