
Açılış
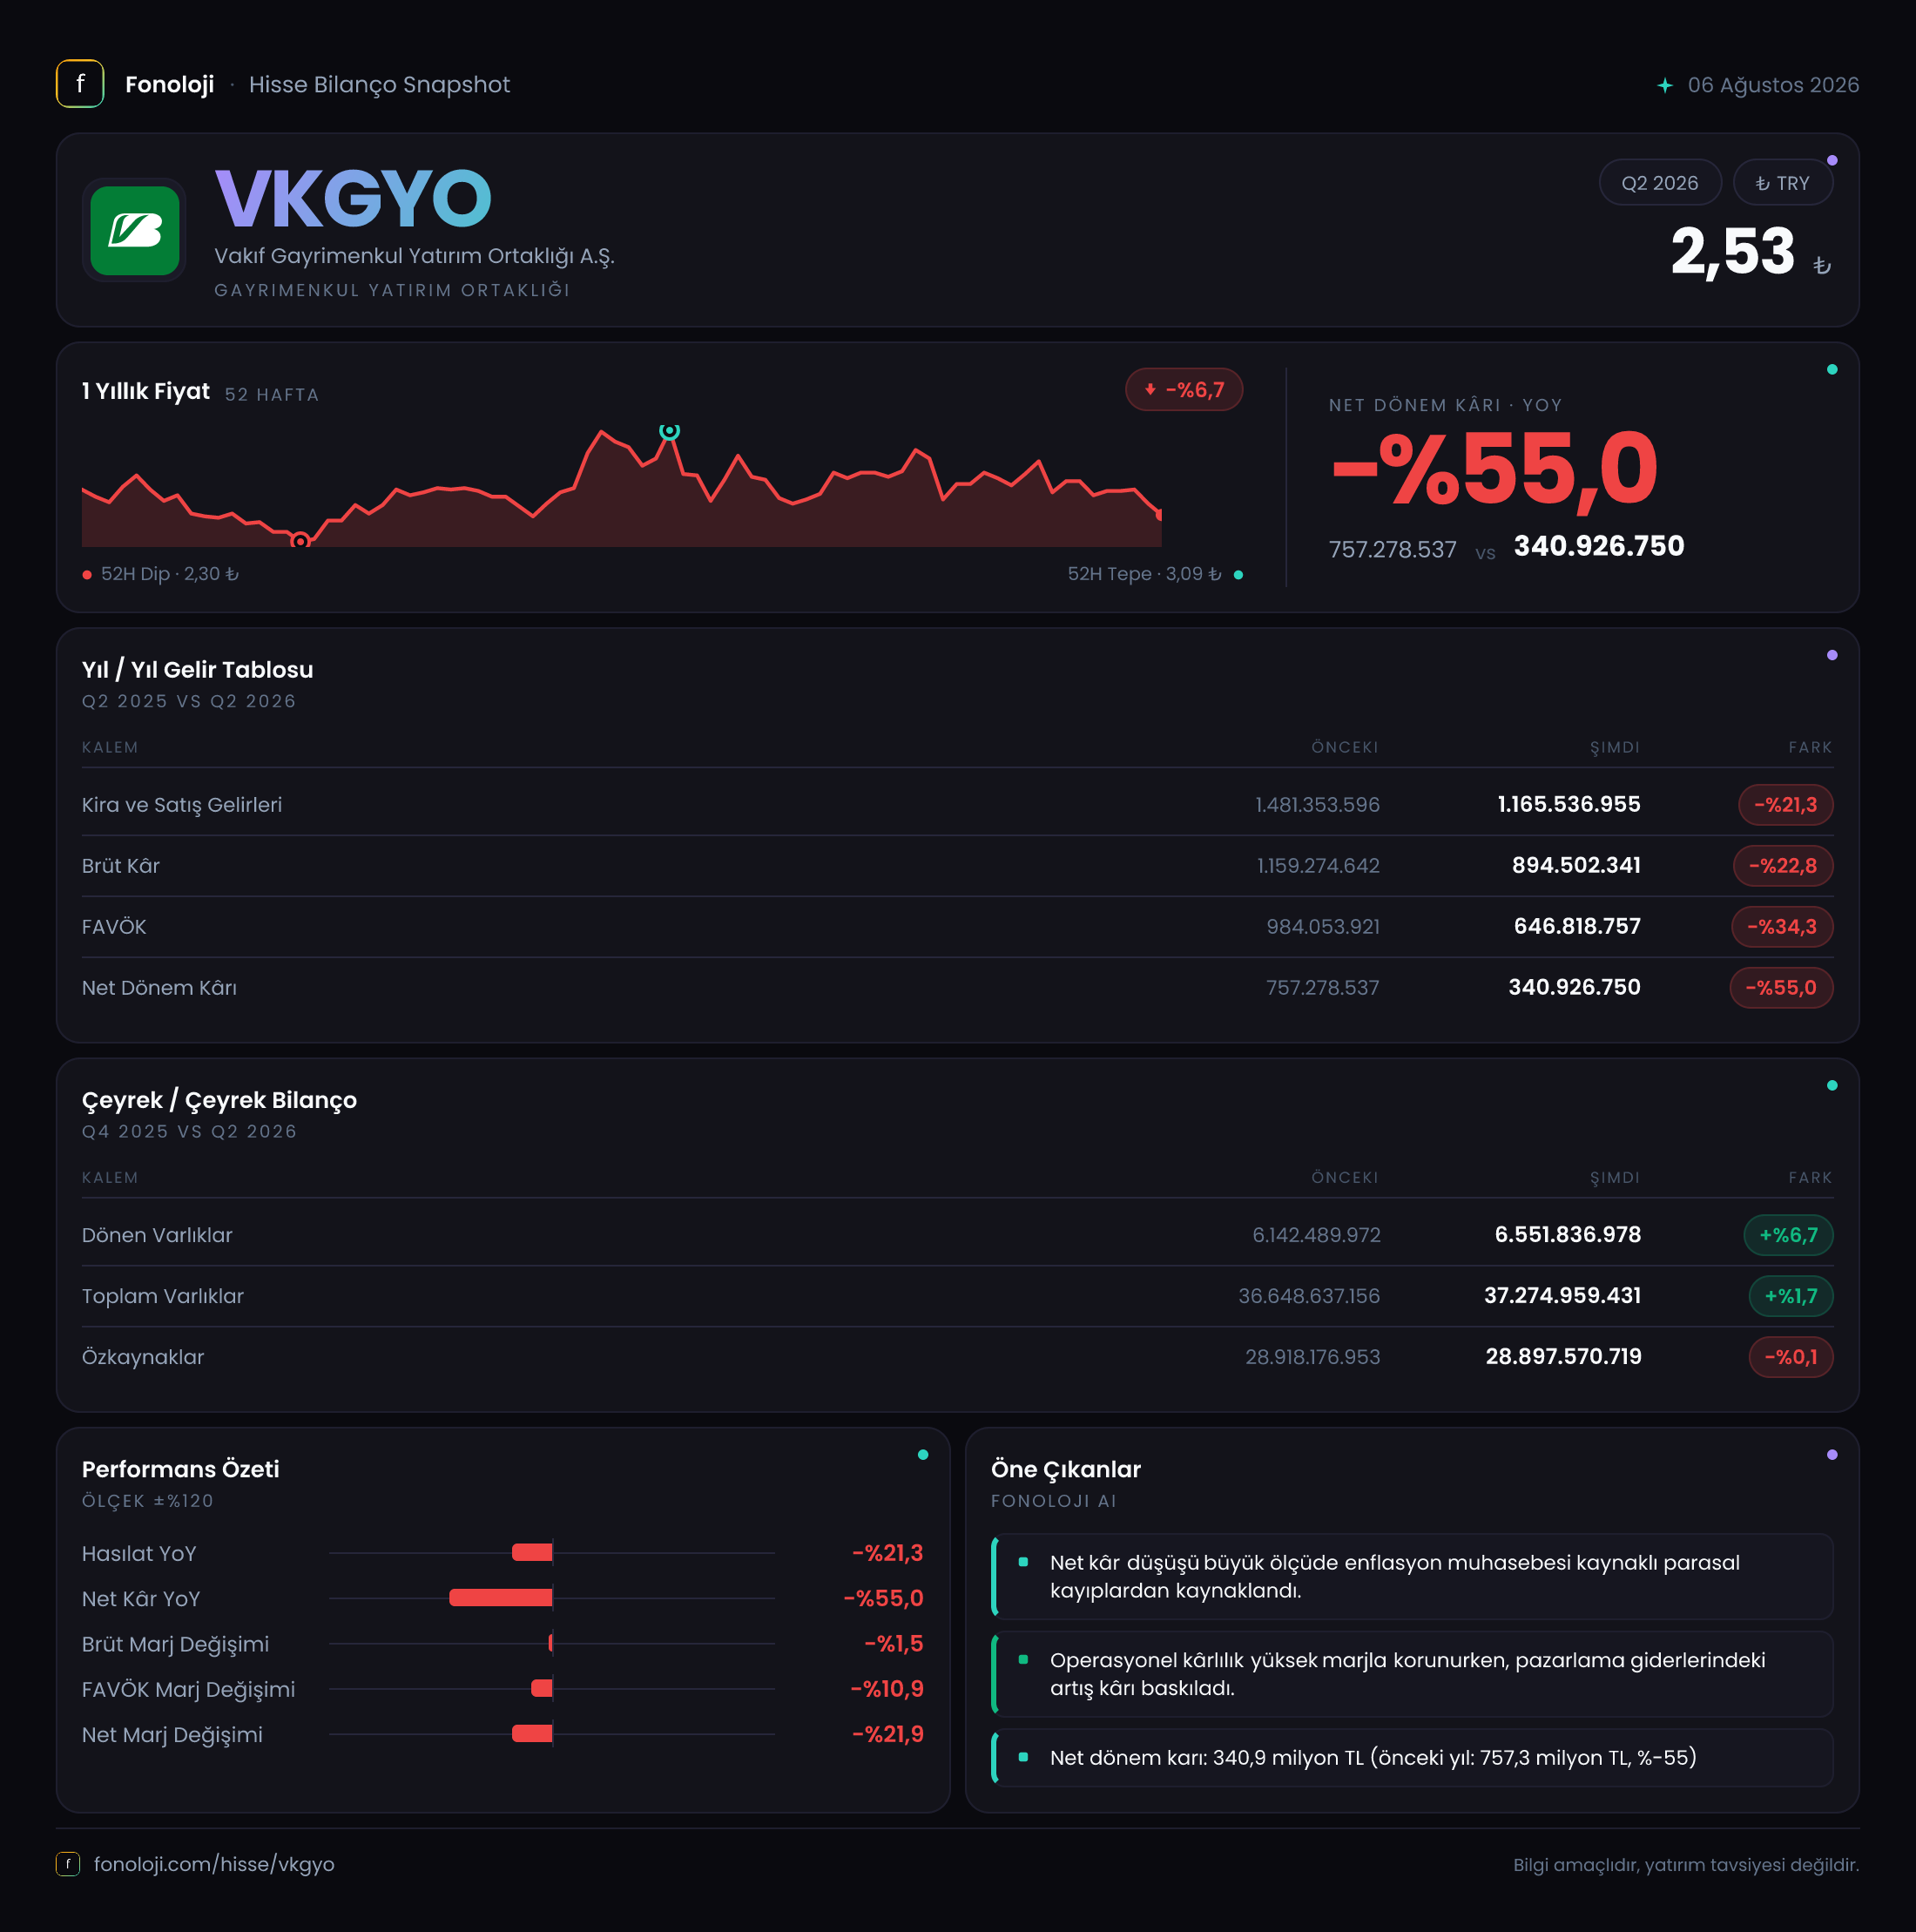
Vakıf Gayrimenkul Yatırım Ortaklığı (VKGYO), gayrimenkul portföyü ve bu portföyden elde edilen satış, kira veya proje gelirleri üzerinden değer üreten bir GYO olarak faaliyet gösteriyor. 2026/6AB sonuçları, şirketin ilk altı ayda gelir ve kârlılık açısından geçen yılın aynı dönemine göre belirgin biçimde zayıfladığını gösteriyor. Satışlar nominal olarak gerilerken, FAVÖK ve net kârdaki düşüş daha sert gerçekleşmiş; bu da yalnızca gelir hacminde değil, faaliyet verimliliğinde de baskı olduğunu düşündürüyor. Bilançoda varlık tabanı korunmuş ve özkaynaklar güçlü kalmış olsa da, enflasyon muhasebesinin yarattığı 541,5 milyon TL’lik net parasal pozisyon zararı net kâr üzerinde önemli bir yük oluşturmuş.
Satış Hikayesi
VKGYO’nun satışları, 2026’nın ilk altı ayında 1,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 1,5 milyar TL idi. Böylece satışlar nominal olarak %21,3 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların dahi düşmesi daha dikkat çekici hale geliyor. Bu tablo, şirketin satış hacmi, proje teslimatlarının zamanlaması veya gayrimenkul satışlarının dönemsel yapısı açısından geçen yıla kıyasla daha zayıf bir dönem geçirdiğini gösteriyor.
Burada kritik nokta, satışlardaki düşüşün enflasyonun altında kalması değil, doğrudan nominal olarak eksiye geçmesi. Başka bir ifadeyle VKGYO’nun satışları enflasyona karşı reel olarak daralmakla kalmamış, TL bazında da küçülmüş. GYO şirketlerinde gelirler çoğu zaman proje teslimleri, gayrimenkul satışları ve portföydeki varlıkların kira üretimi gibi kalemlerin zamanlamasına bağlı olabildiğinden, tek bir altı aylık dönemden kalıcı bir trend sonucu çıkarmak doğru olmaz. Ancak mevcut veri, 2026/6AB döneminde gelir üretiminin geçen yıla göre belirgin biçimde zayıfladığını net biçimde ortaya koyuyor.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Bu nedenle yılın ikinci yarısında yeni proje teslimleri, satış sözleşmeleri ve kira gelirlerinin seyri yakından izlenmeli.
Kârlılık
Satışlardaki düşüşe rağmen brüt kâr marjı hâlâ yüksek seviyede bulunuyor. Şirketin brüt kârı 894,5 milyon TL olurken brüt marj yaklaşık %74,5 seviyesinde gerçekleşti. Geçen yılın aynı döneminde brüt kâr 1,2 milyar TL, brüt marj ise yaklaşık %79,9 idi. Dolayısıyla brüt marjda yaklaşık 5,4 puanlık bir gerileme var. Bu düşüş, şirketin satış kompozisyonunda daha düşük marjlı işlerin ağırlık kazanmış olabileceğine veya maliyetlerin satış fiyatlarına aynı ölçüde yansıtılamadığına işaret ediyor; ancak veri, bunun hangi kalemden kaynaklandığını ayrıştırmaya izin vermiyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK, geçen yılki 984,1 milyon TL’den 646,8 milyon TL’ye inerken düşüş %34,3 oldu. FAVÖK marjı da yaklaşık %65,6’dan %53,9’a geriledi. Satışlar %21,3 azalırken FAVÖK’ün %34,3 düşmesi, faaliyet giderlerinin ve operasyonel maliyetlerin gelirlerdeki daralmadan daha hızlı baskı oluşturduğunu gösteriyor. Gayrimenkul sektöründe portföy yönetimi, proje geliştirme, finansman ve genel yönetim giderleri dönemsel olarak yüksek oynaklık yaratabildiği için bu marjın yılın kalanında toparlanıp toparlanmayacağı önemli olacak.
Net dönem kârı ise 757,3 milyon TL’den 340,9 milyon TL’ye gerileyerek %55,0 azaldı. Net kâr marjı yaklaşık %50,5’ten %28,4’e düştü. Net kârdaki düşüşün FAVÖK’teki gerilemeden daha sert olması, faaliyet dışı kalemlerin ve özellikle enflasyon muhasebesi etkisinin net sonucu aşağı çektiğini gösteriyor. Bu nedenle şirketin operasyonel kârlılığı ile hissedarın gördüğü net kâr arasında belirgin bir ayrışma oluşmuş durumda.
Bilanço Sağlığı
VKGYO’nun toplam varlıkları, yıl sonuna kıyasla %1,7 artarak 37,3 milyar TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 6,1 milyar TL’den 6,6 milyar TL’ye çıkarak %6,7 yükselirken, duran varlıklar daha sınırlı biçimde 30,5 milyar TL’den 30,7 milyar TL’ye geldi. Bu yapı, şirket bilançosunun ağırlıklı olarak uzun vadeli gayrimenkul varlıklarından oluştuğunu ve portföy tabanının yıl içinde büyük ölçüde korunduğunu gösteriyor.
Özkaynaklar 28,9 milyar TL seviyesinde yatay kaldı ve yalnızca %0,1 geriledi. Bu, net kâr düşmesine rağmen bilançonun sermaye tabanında henüz ciddi bir erozyon yaşanmadığını gösteren olumlu bir unsur. Özkaynakların toplam varlıklara oranı yaklaşık %77,5 seviyesinde; bu da şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu ortaya koyuyor.
Bununla birlikte, toplam varlıklar ile özkaynaklar arasındaki fark yaklaşık 8,4 milyar TL seviyesinde bir yükümlülük tabanına işaret ediyor. Net borç bilgisi paylaşılmadığı için şirketin borçluluk seviyesini net borç/FAVÖK veya net borç/özkaynak gibi rasyolarla değerlendirmek mümkün değil. Özellikle faiz oranlarının yüksek olduğu dönemde, borcun vadesi, para birimi ve faiz yapısı bilinmeden bilanço riskine ilişkin kesin bir yorum yapılmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, VKGYO’nun bu dönem net kârını aşağı çeken en önemli kalemlerden biri olmuş. Şirketin net parasal pozisyonu -541,5 milyon TL olarak gerçekleşti. Geçen yılın aynı dönemindeki -272,5 milyon TL’ye kıyasla zarar tutarı yaklaşık %98,8 arttı. Buradaki negatif rakam, şirketin enflasyon muhasebesi uygulaması sonucunda net parasal kayıp yazdığını ifade ediyor.
Bu zarar, şirketin faaliyetlerinden doğrudan nakit çıkışı anlamına gelmez; ancak finansal tablolarda net kârı azaltır. Enflasyonist ortamda nakit ve benzeri parasal varlıkların satın alma gücü kaybı, parasal yükümlülüklerin etkisi ve bilanço kalemlerinin düzeltilmesi bu sonuca katkıda bulunabilir. VKGYO’da net parasal kaybın FAVÖK’e kıyasla net kârda çok daha sert bir düşüş yaratması, operasyonel performansın yanı sıra muhasebesel enflasyon etkisinin de yatırımcı açısından mutlaka dikkate alınması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
VKGYO’nun 2026/6AB sonuçları, güçlü özkaynak yapısına karşın gelir ve kârlılık ivmesinin zayıfladığını gösteriyor. Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle sıralanabilir:
- Fırsat: Özkaynakların 28,9 milyar TL seviyesinde korunması ve varlık tabanının büyümeye devam etmesi, şirketin bilanço dayanıklılığının tamamen bozulmadığını gösteriyor.
- Fırsat: Gayrimenkul varlıklarının yeniden değerlenmesi, yeni proje satışları veya kira gelirlerindeki artış, ilerleyen dönemlerde gelir ve marjları destekleyebilir.
- Risk: Satışların nominal olarak %21,3 gerilemesi, mevcut dönemde gelir üretiminin enflasyona karşı yeterli olmadığını gösteriyor.
- Risk: FAVÖK marjının %65,6’dan %53,9’a düşmesi, operasyonel verimlilikte ve maliyet kontrolünde baskı bulunduğuna işaret ediyor.
- Risk: 541,5 milyon TL’lik net parasal kayıp, faaliyet kârının net kâra dönüşümünü belirgin biçimde sınırlıyor.
- Dikkat edilmesi gerekenler: Net borç verisi, borcun vade ve faiz yapısı, ikinci yarıdaki proje satışları ve çeyreklik kârlılık eğilimi açıklığa kavuşmadan şirketin değerlemesine ilişkin kapsamlı hüküm vermek erken olur.
Yatırım tavsiyesi değildir.