
Açılış
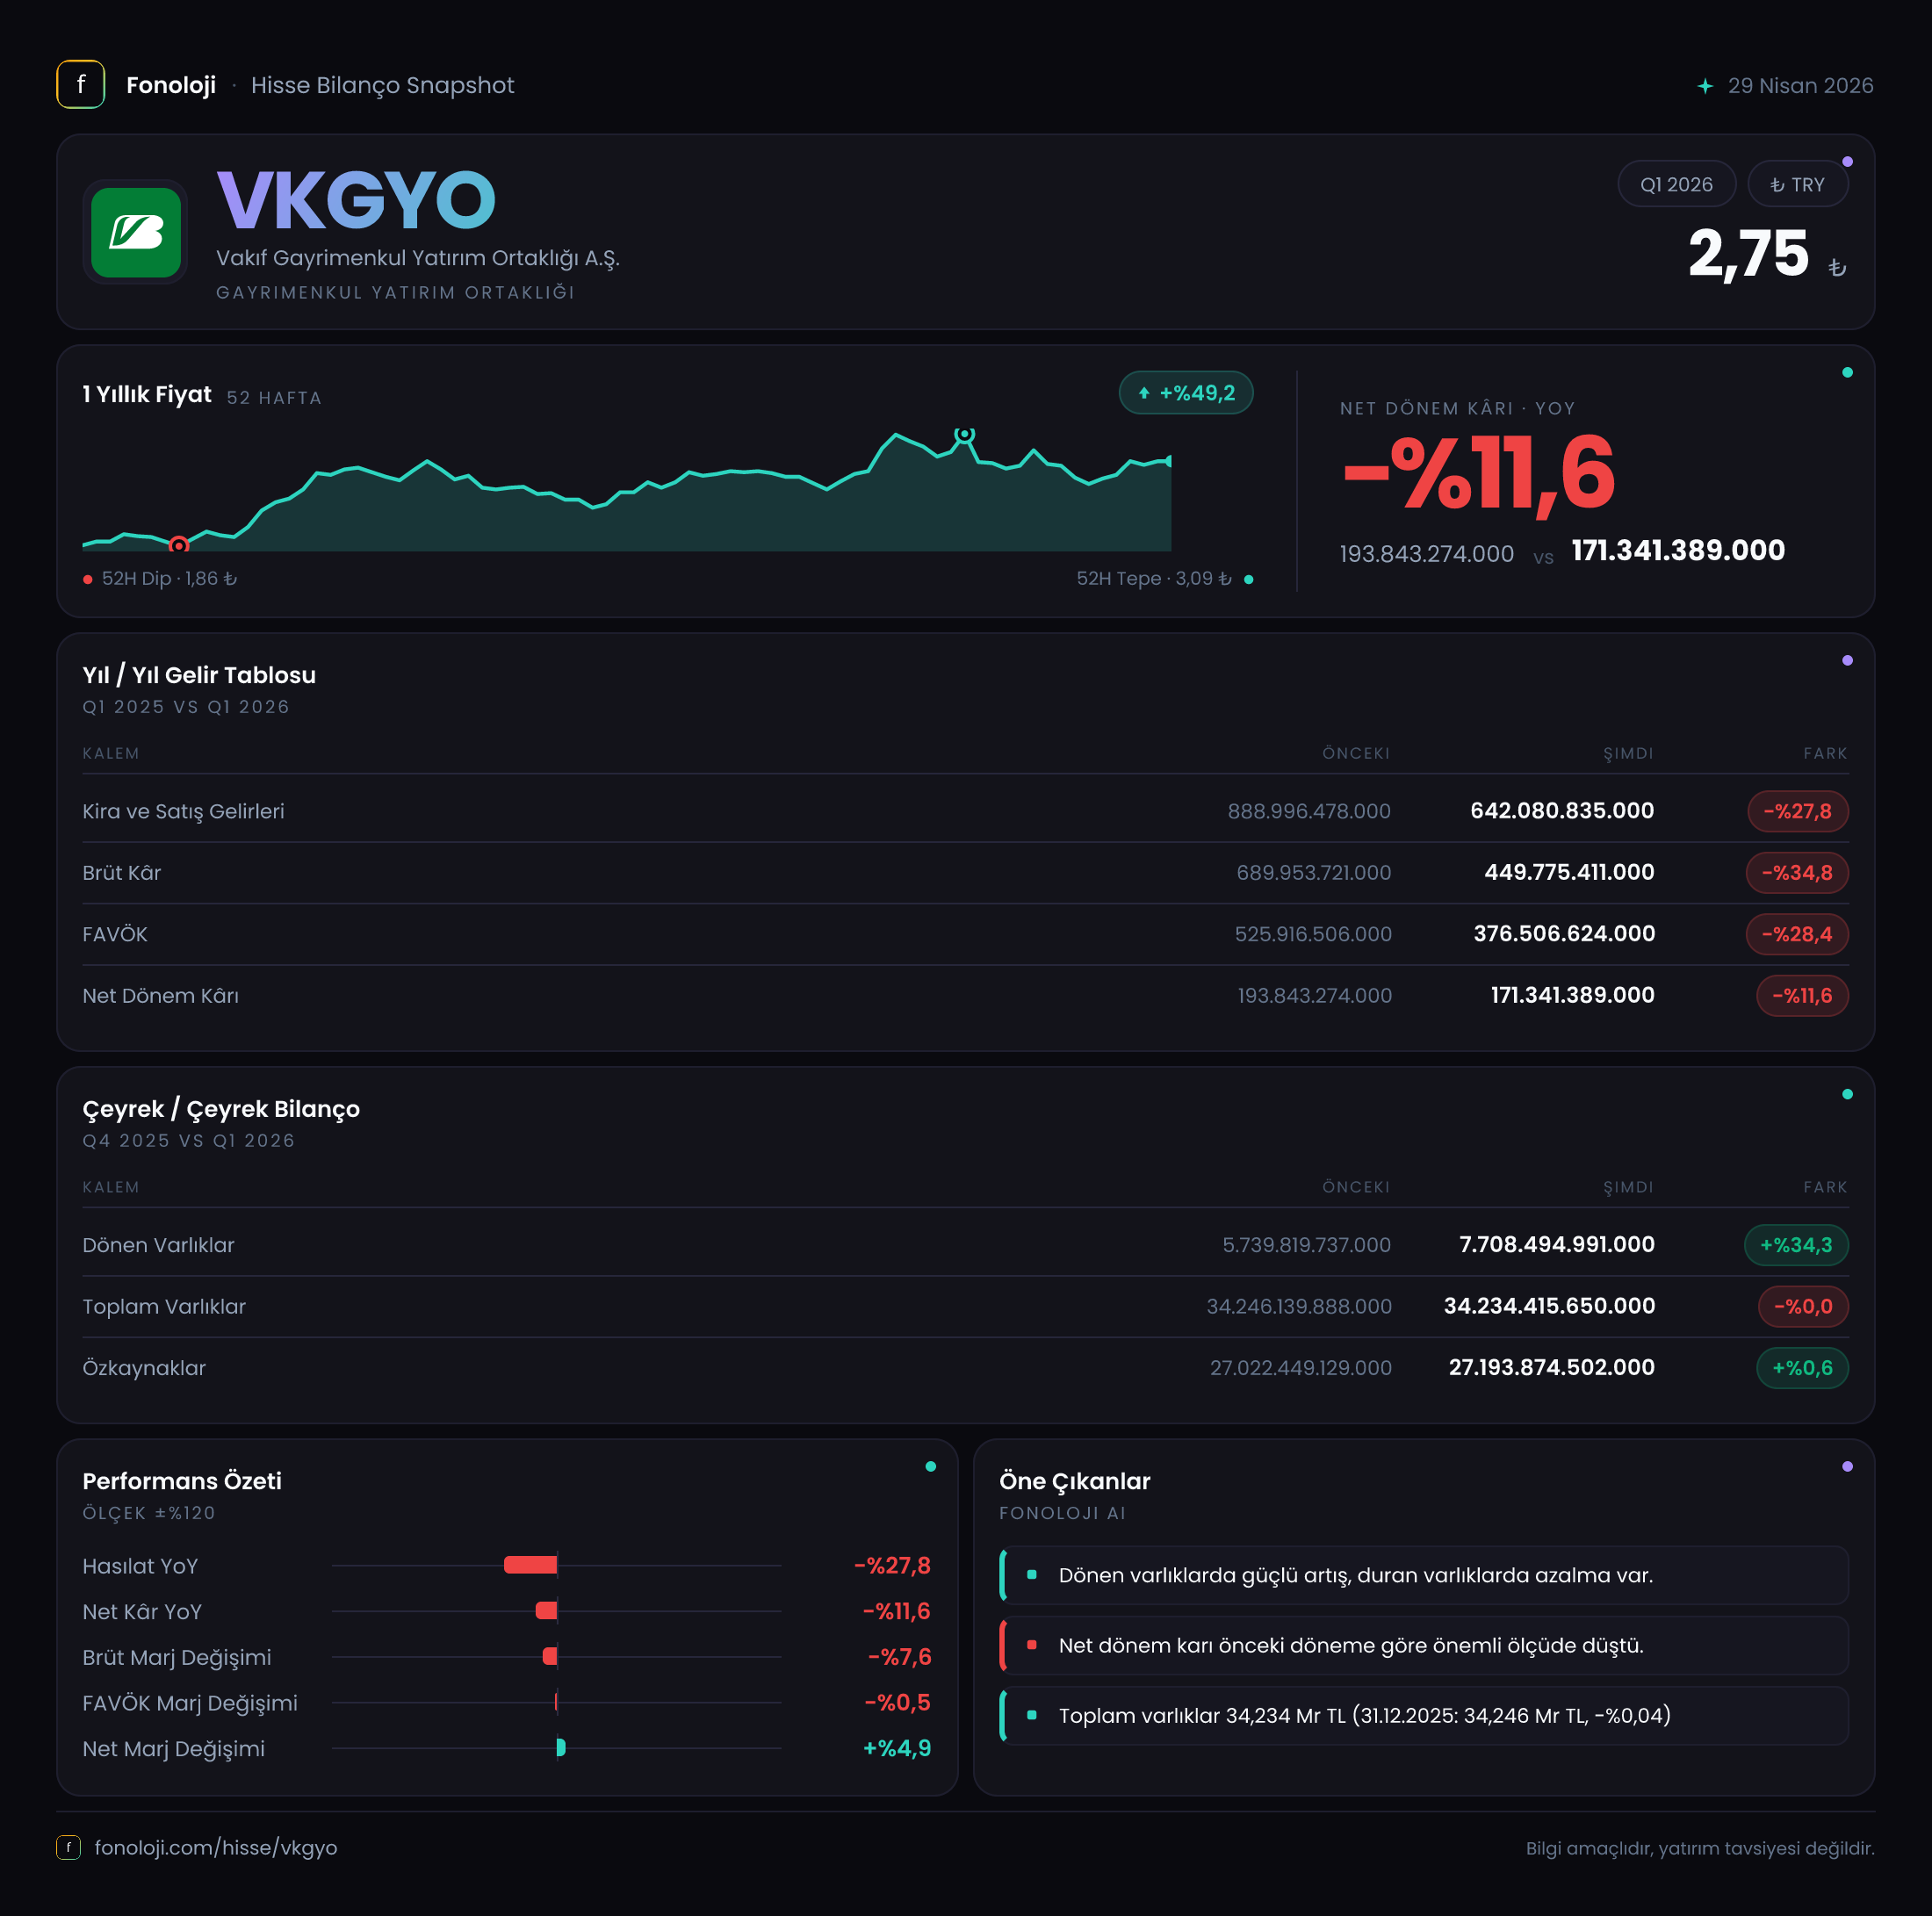
Vakıf Gayrimenkul Yatırım Ortaklığı’nın (VKGYO) 2026 ilk çeyrek sonuçları, gelir üretiminde ve operasyonel kârlılıkta geçen yılın aynı dönemine göre belirgin bir yavaşlamaya işaret ediyor. Şirketin satışları %27,8 gerileyerek 642,1 milyon TL’ye, FAVÖK’ü ise %40 düşerek 367 milyon TL’ye indi. Buna karşın net dönem kârındaki düşüş %11,6 ile daha sınırlı kaldı ve şirket 171,3 milyon TL net kâr açıkladı. Bu ayrışmanın arkasında, operasyonel kârın zayıflamasına rağmen finansal ve diğer kalemlerin net kârı kısmen desteklemesi bulunuyor; ancak net parasal pozisyonun pozitiften negatife dönmesi, enflasyon muhasebesi tarafında önemli bir uyarı veriyor.
Satış Hikayesi
VKGYO’nun satışları, geçen yılın aynı çeyreğindeki 889 milyon TL’den 642,1 milyon TL’ye geriledi. Yüzde 27,8’lik nominal düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az gelir üretmemiş; aynı zamanda fiyat seviyesindeki genel artışın da gerisinde kalmış görünüyor.
Gayrimenkul yatırım ortaklıklarında satış performansı, sanayi veya perakende şirketlerindeki gibi her çeyrekte düzenli bir ritim izlemeyebilir. Proje teslimleri, gayrimenkul satışlarının zamanlaması, kira gelirleri ve portföydeki varlık hareketleri dönemsel dalgalanma yaratabilir. Bu nedenle tek bir çeyrekteki düşüşü kalıcı trend olarak nitelendirmek için erken; ancak mevcut veride dikkat çeken nokta, gerilemenin yalnızca satışlarda kalmaması. Brüt kâr ve FAVÖK’teki düşüş satışlardaki daralmanın üzerine çıkıyor.
Elimizde 2025/3 dışında çeyreklik satış verisi bulunmadığı için 2026’nın önceki çeyreğine göre ivme analizi yapmak mümkün değil. Dolayısıyla önümüzdeki dönemlerde satışların yeniden toparlanıp toparlanmadığı, özellikle portföydeki gayrimenkul projelerinin gelir yaratma takvimi ve kira gelirlerinin katkısı açısından izlenmeli.
Kârlılık
Kârlılık tarafında tablo, satış düşüşünden daha hassas bir bozulmaya işaret ediyor:
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 642,1 mn TL | 889,0 mn TL | -%27,8 | | Brüt kâr marjı | %70,1 | %77,6 | -7,5 puan | | FAVÖK marjı | %57,1 | %68,8 | -11,7 puan | | Net kâr marjı | %26,7 | %21,8 | +4,9 puan |
Brüt kâr, 690 milyon TL’den 449,8 milyon TL’ye gerileyerek %34,8 düştü. Brüt kâr marjının %77,6’dan %70,1’e inmesi, satışlardaki azalmanın yanı sıra gelirlerin bileşimi veya doğrudan maliyetlerin satışlara oranının da olumsuzlaştığını gösteriyor. Veride maliyet kırılımı bulunmadığı için bu değişimin proje bazlı satışlardan mı, gayrimenkul maliyetlerinden mi yoksa dönemsel portföy etkisinden mi kaynaklandığını kesin olarak ayırmak mümkün değil.
FAVÖK’teki düşüş daha belirgin. FAVÖK 611,3 milyon TL’den 367 milyon TL’ye gerilerken marj %68,8’den %57,1’e düştü. Satışlardaki %27,8’lik küçülmeye karşılık FAVÖK’ün %40 azalması, operasyonel giderlerin ve faaliyet yapısının daha düşük gelir seviyesine yeterince hızlı uyum sağlayamadığını düşündürüyor. Bu, şirketin kısa vadede gelir hacmine ve proje/varlık satışlarının zamanlamasına duyarlı olduğunu ortaya koyuyor.
Net kâr ise 193,8 milyon TL’den 171,3 milyon TL’ye düşerek %11,6 geriledi. Net kâr marjının %21,8’den %26,7’ye yükselmesi ilk bakışta olumlu görünse de burada dikkatli olmak gerekiyor. Net kârın operasyonel kârdan daha sınırlı düşmesi, faaliyet dışı kalemlerin veya finansal sonuçların katkısına işaret edebilir; ancak ilgili detaylar verilmediği için net kâr marjındaki yükselişi kalıcı operasyonel iyileşme olarak okumak doğru olmaz.
Bilanço Sağlığı
VKGYO’nun toplam varlıkları önceki yıl sonuna göre değişmeyerek 34,2 milyar TL seviyesinde kaldı. Bununla birlikte bilanço kompozisyonunda dikkat çekici bir hareket var: dönen varlıklar %34,3 artarak 7,7 milyar TL’ye çıkarken duran varlıklar %6,9 gerileyerek 26,5 milyar TL’ye indi.
Bu değişim, bilançonun daha likit veya kısa vadede kullanılabilir varlıklar lehine yeniden şekillendiğini gösterebilir. Ancak dönen varlık artışının nakit, ticari alacak, stok veya diğer kalemlerden hangisinden kaynaklandığı açıklanmadığı için likidite kalitesini ayrıntılı değerlendirmek mümkün değil. Sadece dönen varlıkların büyümesi, otomatik olarak nakit gücünün arttığı anlamına gelmez.
Özkaynaklar 27 milyar TL’den 27,2 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %79,5 seviyesine gelirken önceki dönemde bu oran yaklaşık %78,9 idi. Bu yüksek özkaynak ağırlığı, bilanço açısından önemli bir dayanıklılık sağlıyor. Şirket varlıklarının büyük bölümünü özkaynakla finanse ediyor ve mevcut veride yüksek kaldıraç baskısı görünmüyor.
Bununla birlikte net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu nedenle bilanço gücünü değerlendirirken özkaynak oranı olumlu bir gösterge olsa da borç servis kapasitesi hakkında kesin hüküm vermek için nakit ve finansal borç detaylarını beklemek gerekiyor.
Net Parasal Pozisyon (TAS 29)
En kritik değişimlerden biri net parasal pozisyonda görülüyor. VKGYO, geçen yılın aynı döneminde 198,8 milyon TL net parasal pozisyon geliri elde ederken bu çeyrekte 245,2 milyon TL net parasal pozisyon gideri kaydetti. Böylece iki dönem arasında şirketin net kârını etkileyen yaklaşık 444 milyon TL’lik ters yönlü bir hareket oluştu.
TAS 29 kapsamında net parasal pozisyon sonucu, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısına bağlı olarak kâr veya zarar yaratır. Net parasal pozisyon gideri, dönem içinde parasal yükümlülüklerin veya enflasyona karşı korunmasız parasal kalemlerin etkisinin daha ağır bastığını gösterebilir. Ancak bu rakam, şirketin operasyonel nakit akışının aynı tutarda bozulduğu anlamına gelmez; enflasyon muhasebesi kaynaklı, muhasebe kârını etkileyen bir düzeltmedir.
Yine de yatırımcı açısından etkisi önemlidir. Çünkü operasyonel kârlılıkta ciddi düşüş yaşanırken net parasal pozisyonun da negatife dönmesi, net kâr üzerindeki baskıyı artırıyor. Önümüzdeki dönemlerde enflasyon, faizler ve şirketin parasal varlık-yükümlülük dengesi bu kalemin yönünü belirleyecek.
Yatırımcı için Ne Anlama Geliyor?
VKGYO’nun 2026 ilk çeyrek görünümü, güçlü özkaynak yapısı ile zayıflayan operasyonel performansın aynı anda bulunduğu bir tablo sunuyor.
- Fırsat: Özkaynakların 27,2 milyar TL’ye ulaşması ve toplam varlıkların yaklaşık %79,5’inin özkaynaklarla finanse edilmesi bilanço dayanıklılığı sağlıyor.
- Risk: Satışların enflasyonun gerisinde kalacak şekilde %27,8 düşmesi, gelir üretiminde reel daralmaya işaret ediyor.
- Risk: FAVÖK marjının %68,8’den %57,1’e inmesi, operasyonel verimlilik ve gelir kompozisyonunun yakından izlenmesi gerektiğini gösteriyor.
- Dikkat noktası: Net borç verisi olmadığı için finansal kaldıraç ve faiz yükü konusunda eksik görünüm bulunuyor.
- Dikkat noktası: Net parasal pozisyonun 198,8 milyon TL gelirden 245,2 milyon TL gidere dönmesi, TAS 29 etkisinin net kâr üzerindeki belirleyiciliğini artırıyor.
Özetle şirketin bilançosu güçlü görünürken gelir ve operasyonel kârlılık tarafı daha kırılgan bir seyir izliyor. Yatırımcıların bir sonraki çeyrekte satışların toparlanıp toparlanmadığına, FAVÖK marjının yeniden güçlenip güçlenmediğine ve net parasal pozisyon giderinin kalıcı olup olmadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.