
Açılış
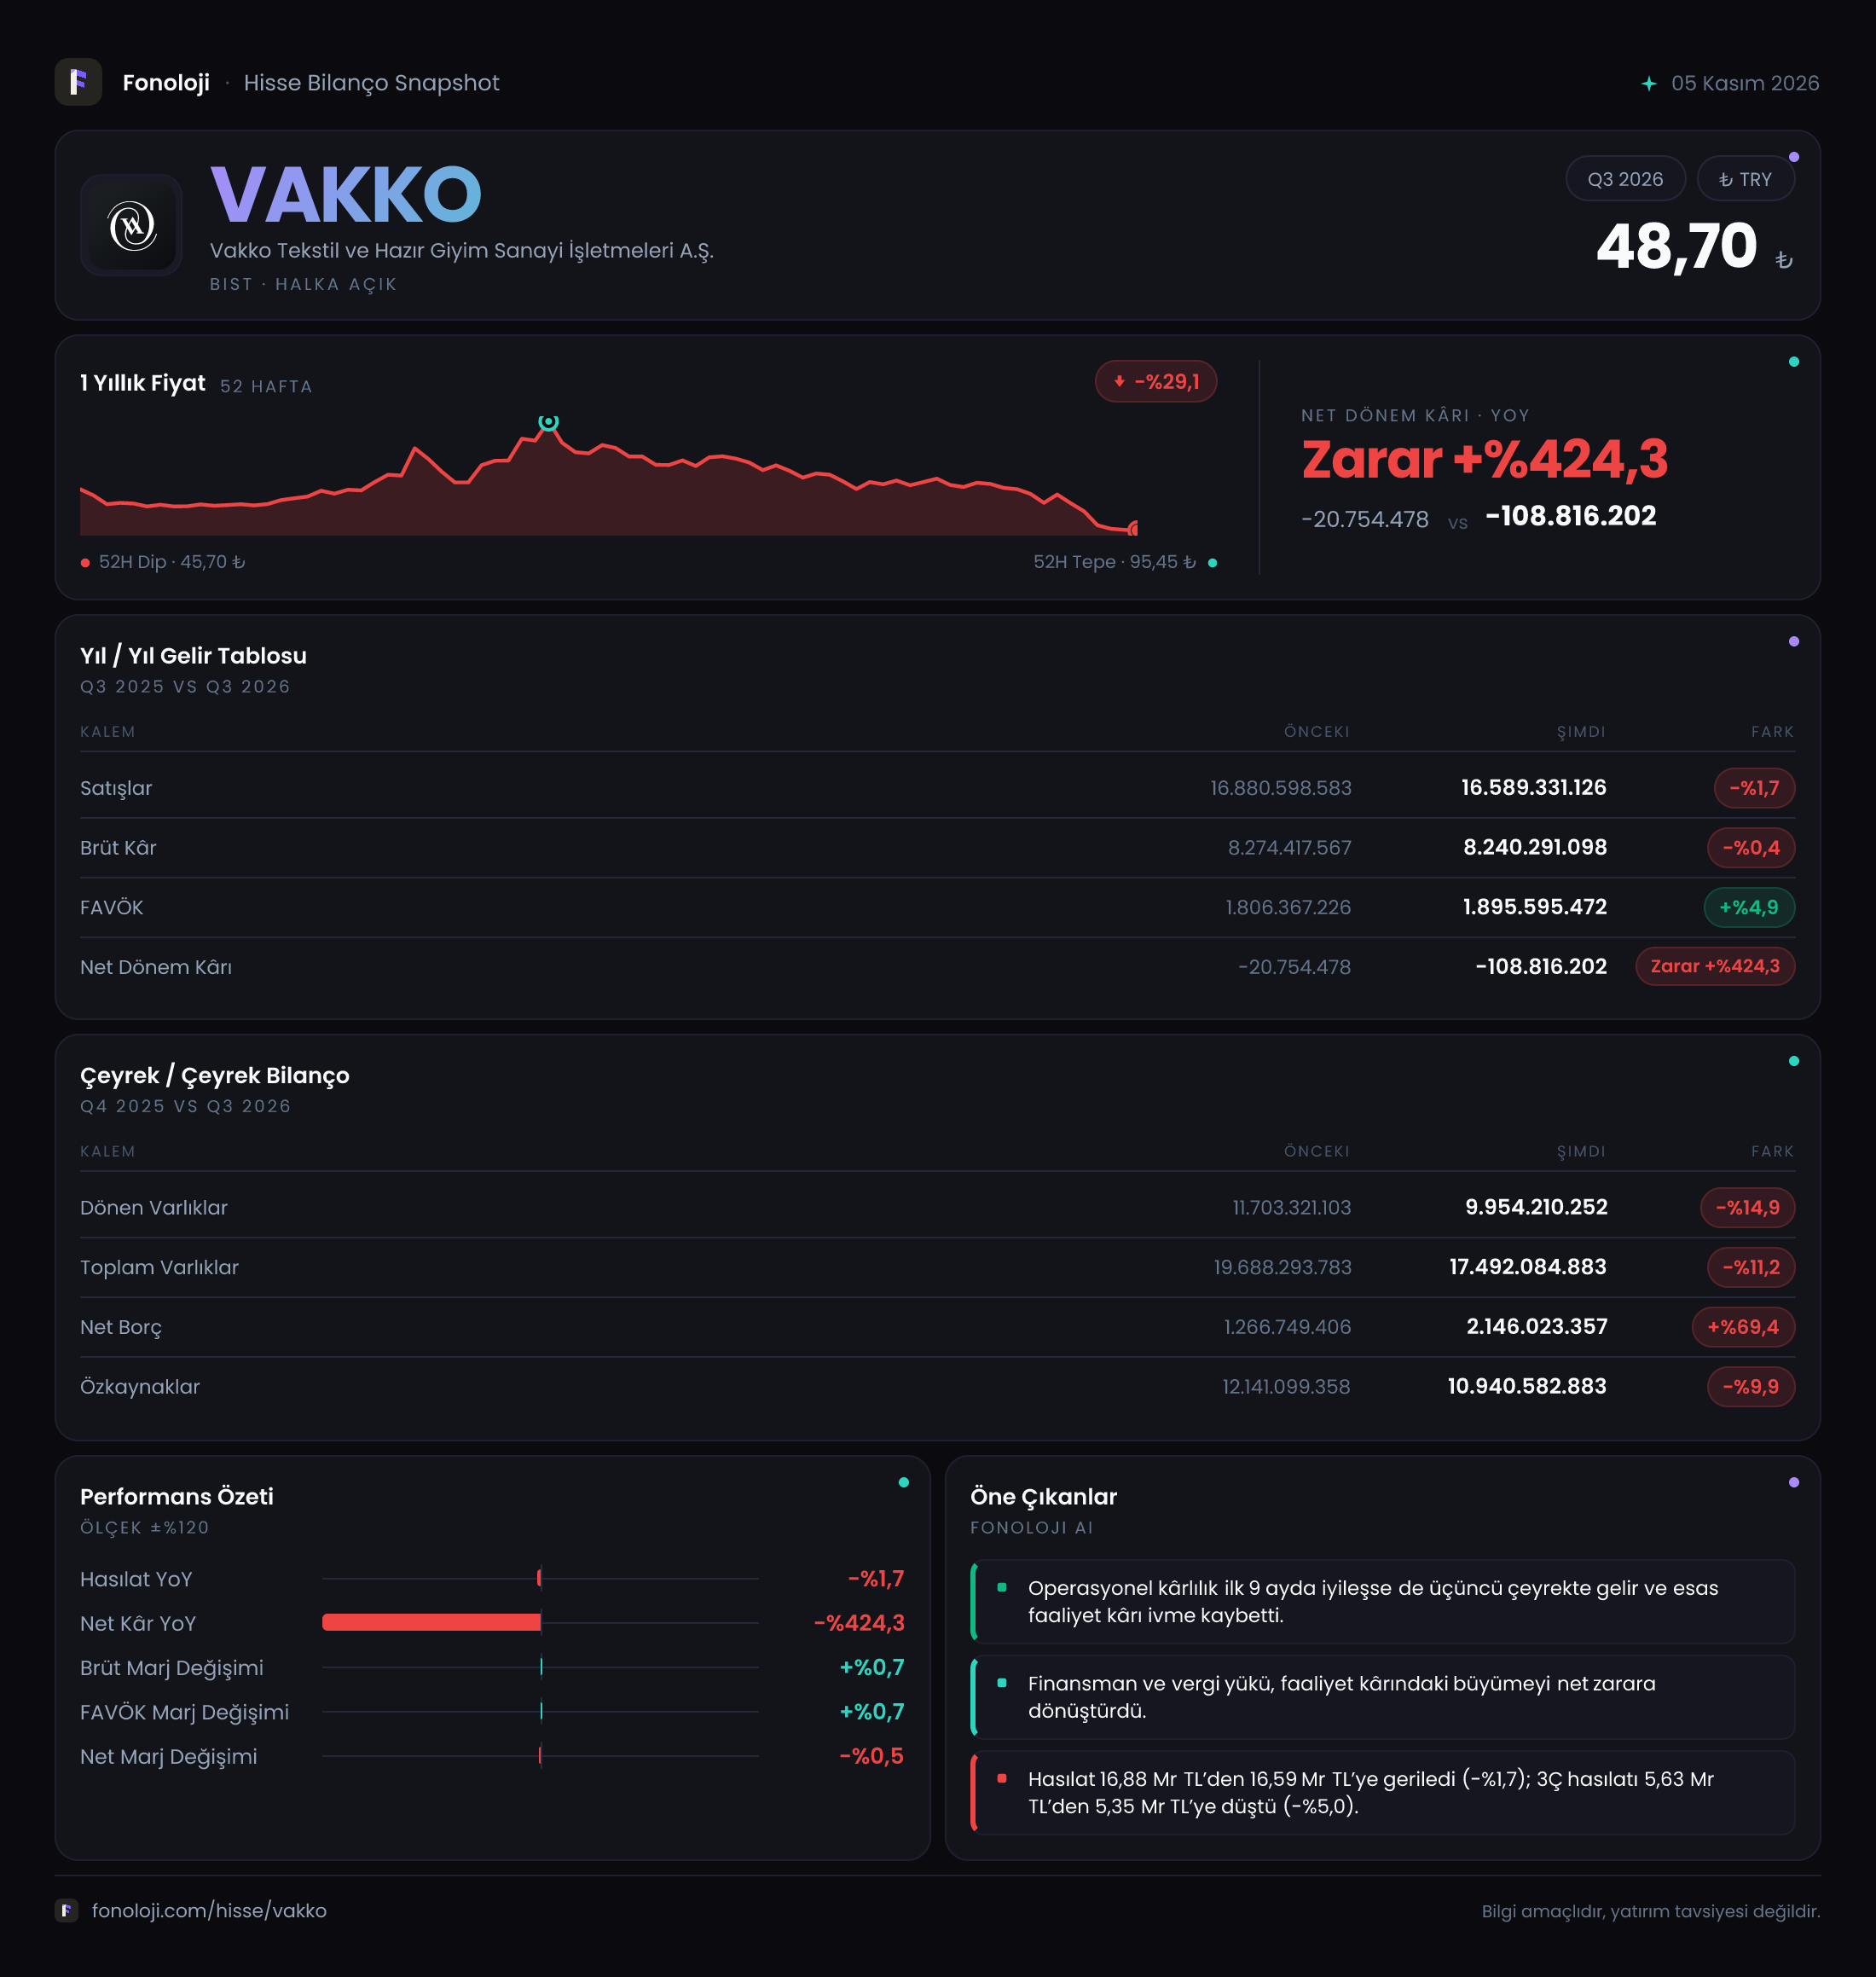
Vakko, yüksek marka değeri ve premium fiyatlama gücüyle tekstil ve hazır giyim sektöründe faaliyet gösteren bir şirket. 2026/9 döneminde şirketin satışları nominal olarak gerilerken, operasyonel kârlılıkta sınırlı bir iyileşme dikkat çekiyor. Ancak bu iyileşme, artan net borç ve finansal sonuçlar üzerindeki baskıyı telafi etmeye yetmemiş; net zarar 108,8 milyon TL seviyesine yükselmiş. Raporun ana mesajı şu: marj savunulmuş, fakat büyüme ve bilanço kalitesi tarafında yatırımcının daha temkinli olması gereken bir dönem yaşanmış.
Satış Hikayesi
Vakko’nun satışları geçen yılın aynı dönemindeki 16,9 milyar TL’den 16,6 milyar TL’ye geriledi. Bu, nominal olarak %1,7’lik bir düşüş anlamına geliyor ve şirketin cirosunda yaklaşık 300 milyon TL’lik bir daralmaya işaret ediyor.
Bu rakamı Türkiye’de %30’un üzerinde seyreden enflasyon ortamında okumak önemli. Satışların nominal olarak azalması, yalnızca büyümenin durmadığını değil, reel anlamda şirketin satış hacmi veya fiyatlama gücü açısından daha belirgin bir zayıflık yaşanmış olabileceğini gösteriyor. Başka bir ifadeyle Vakko, mevcut fiyat seviyelerini korusa dahi, enflasyonun üzerinde bir ciro artışı sağlayamamış. Premium perakendede marka gücü genellikle fiyat artışlarını destekler; buna rağmen satışların gerilemesi, tüketicinin yüksek fiyatlı ürünlerde daha seçici hale geldiğine veya mağaza trafiği ve satış hacminde baskı oluştuğuna işaret edebilir.
Brüt kârın 8,3 milyar TL’den 8,2 milyar TL’ye gerilemesi, satışlardaki düşüşle paralel. Burada olumlu taraf, brüt kârın satışlardan daha sınırlı gerilemesi. Brüt marj hesaplandığında şirketin marjı yaklaşık %49,1’den %49,4’e yükseliyor. Yani Vakko, daralan satış tabanına rağmen ürün karması, fiyatlama veya maliyet yönetimi sayesinde brüt kârlılığını koruyabilmiş.
Ancak bu tabloyu doğrudan büyüme başarısı olarak değerlendirmek mümkün değil. Çünkü marj korunurken satış tabanı küçülüyor. Şirketin önündeki temel konu, yüksek marjı koruyarak yeniden reel satış büyümesine dönmek olacak. Çeyreklik trend açısından elimizde geçen yılın 2025/9 dönemine ait 5,6 milyar TL satış verisi bulunuyor; mevcut dönemin aynı kapsamda çeyreklik satış rakamı paylaşılmadığı için çeyrekten çeyreğe ivme hakkında kesin bir yorum yapmak mümkün değil.
Kârlılık
Operasyonel tarafta gelir tablosunun en güçlü kalemi FAVÖK. FAVÖK, geçen yılın aynı dönemindeki 1,8 milyar TL’den 1,9 milyar TL’ye çıkarak %4,9 arttı. Satışlar gerilerken FAVÖK’ün yükselmesi, şirketin faaliyet giderlerini daha sıkı yönettiğini ve brüt marjdaki sınırlı iyileşmenin operasyonel seviyeye yansıdığını gösteriyor.
FAVÖK marjı yaklaşık %10,7’den %11,4’e yükselmiş durumda. Bu, 0,7 puanlık bir iyileşme. Enflasyonist ortamda giderlerin hızlı arttığı düşünüldüğünde, operasyonel marjın korunması önemli bir dayanıklılık göstergesi. Bununla birlikte marj iyileşmesinin satış büyümesiyle desteklenmemesi, kârlılık artışının ölçek büyümesinden değil, daha çok maliyet ve gider kontrolünden kaynaklandığını düşündürüyor.
Net kâr tarafında ise tablo belirgin biçimde zayıf. Şirket geçen yıl aynı dönemde 20,8 milyon TL net zarar açıklarken, bu dönemde zarar 108,8 milyon TL’ye yükseldi. Böylece net sonuç yaklaşık 87,9 milyon TL daha kötüleşti. Net zarar marjı da yaklaşık -%0,1’den -%0,7’ye geriledi.
Bu ayrışma yatırımcı açısından kritik: Şirket faaliyet seviyesinde para kazanıyor ve FAVÖK üretiyor, ancak bu performans net kâra dönüşemiyor. FAVÖK ile net kâr arasındaki farkta finansman giderleri, amortisman, vergi ve diğer finansal kalemler etkili olabilir; fakat paylaşılan veriler bu kalemlerin detayını göstermediği için spesifik bir neden atfetmek doğru olmaz. Net borçtaki artış dikkate alındığında, finansman tarafındaki baskı özellikle izlenmesi gereken başlıklardan biri.
Bilanço Sağlığı
Vakko’nun toplam varlıkları önceki dönem sonundaki 19,7 milyar TL’den 17,5 milyar TL’ye gerileyerek %11,2 azaldı. Bu düşüşün önemli kısmı dönen varlıklardan geliyor: Dönen varlıklar 11,7 milyar TL’den 10,0 milyar TL’ye indi. Bu, işletme sermayesi, stoklar veya nakit benzeri kalemlerde küçülme yaşanmış olabileceğini gösteriyor; ancak alt kırılım paylaşılmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Duran varlıklar da 8,0 milyar TL’den 7,5 milyar TL’ye geriledi. Toplam varlıklardaki küçülmeye karşılık özkaynaklar 12,1 milyar TL’den 10,9 milyar TL’ye düşerek %9,9 azaldı. Bu gerileme, dönem zararının ve enflasyon muhasebesi kaynaklı özkaynak hareketlerinin bilanço üzerinde baskı oluşturduğunu düşündürüyor.
Daha dikkat çekici gelişme net borçta. Net borç 1,3 milyar TL’den 2,1 milyar TL’ye çıkarak %69,4 arttı. FAVÖK artmış olsa da borç artışı daha hızlı gerçekleşmiş. Net borç/FAVÖK oranı yaklaşık 0,7x’ten 1,1x’e yükseliyor. Bu seviye henüz yüksek borçluluk olarak nitelendirilmeyebilir; ancak şirketin kendi tarihindeki yön önem taşıyor. Bir yıl sonu dönemine göre borçluluğun belirgin şekilde artması, zayıf satış ortamında finansal esnekliğin azaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi şirketin sonuçlarına 640,2 milyon TL katkı sağlamış. Geçen yıl aynı dönemde bu katkı 423,0 milyon TL idi; dolayısıyla artış %51,3 seviyesinde.
Bu kalem, operasyonel satış veya kasaya giren nakit değildir. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştirir. Bu nedenle net parasal pozisyon gelirinin yükselmesi, şirketin faaliyet performansının doğrudan güçlendiği anlamına gelmez. Aksine, 640,2 milyon TL’lik katkıya rağmen şirketin net zarar açıklaması, operasyonel kârlılığın finansal ve diğer giderleri karşılamada yetersiz kaldığını ortaya koyuyor.
Net parasal pozisyonun satışlara oranı yaklaşık %3,9 seviyesinde; geçen yıl bu oran %2,5 civarındaydı. Yani bu muhasebe kaleminin gelir tablosundaki ağırlığı artmış. Yatırımcı, FAVÖK ve faaliyet nakit akışını bu etkiden ayrı değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
Vakko’da fırsat tarafında üç başlık öne çıkıyor:
- Yaklaşık %49,4’lük brüt marj ve %11,4’lük FAVÖK marjı, markanın fiyatlama ve maliyet yönetimi gücünün tamamen kaybolmadığını gösteriyor.
- Satışlar düşerken FAVÖK’ün artması, yönetimin gider kontrolünde başarılı olduğunu ortaya koyuyor.
- Net borç/FAVÖK oranı 1,1x seviyesinde; bu oran tek başına alarm verici olmasa da yönetilebilir borçluluk alanında kalıyor.
Risk tarafında ise daha kritik noktalar var:
- %1,7’lik nominal satış düşüşü, yüksek enflasyon ortamında reel olarak daha sert bir daralmaya işaret ediyor.
- Net borcun %69,4 artması, satış büyümesi bulunmayan bir dönemde bilanço riskini artırıyor.
- FAVÖK artışına rağmen net zararın 108,8 milyon TL’ye yükselmesi, faaliyet kârlılığının henüz hissedarlar açısından yeterli net kazanca dönüşmediğini gösteriyor.
- Dönen varlıklar ve özkaynaklardaki gerileme, işletme sermayesi ve finansal dayanıklılık açısından yakından izlenmeli.
Önümüzdeki dönemde yatırımcı için en önemli göstergeler satışların enflasyonun üzerinde büyüyüp büyümediği, net borcun yeniden aşağı gelip gelmediği ve FAVÖK artışının net kâra yansıyıp yansımadığı olacak. Vakko’nun marka ve marj gücü korunuyor; ancak bu avantajın yatırımcı değerine dönüşmesi için şirketin yeniden reel satış büyümesi üretmesi ve borçluluk artışını durdurması gerekiyor. Yatırım tavsiyesi değildir.