
Açılış
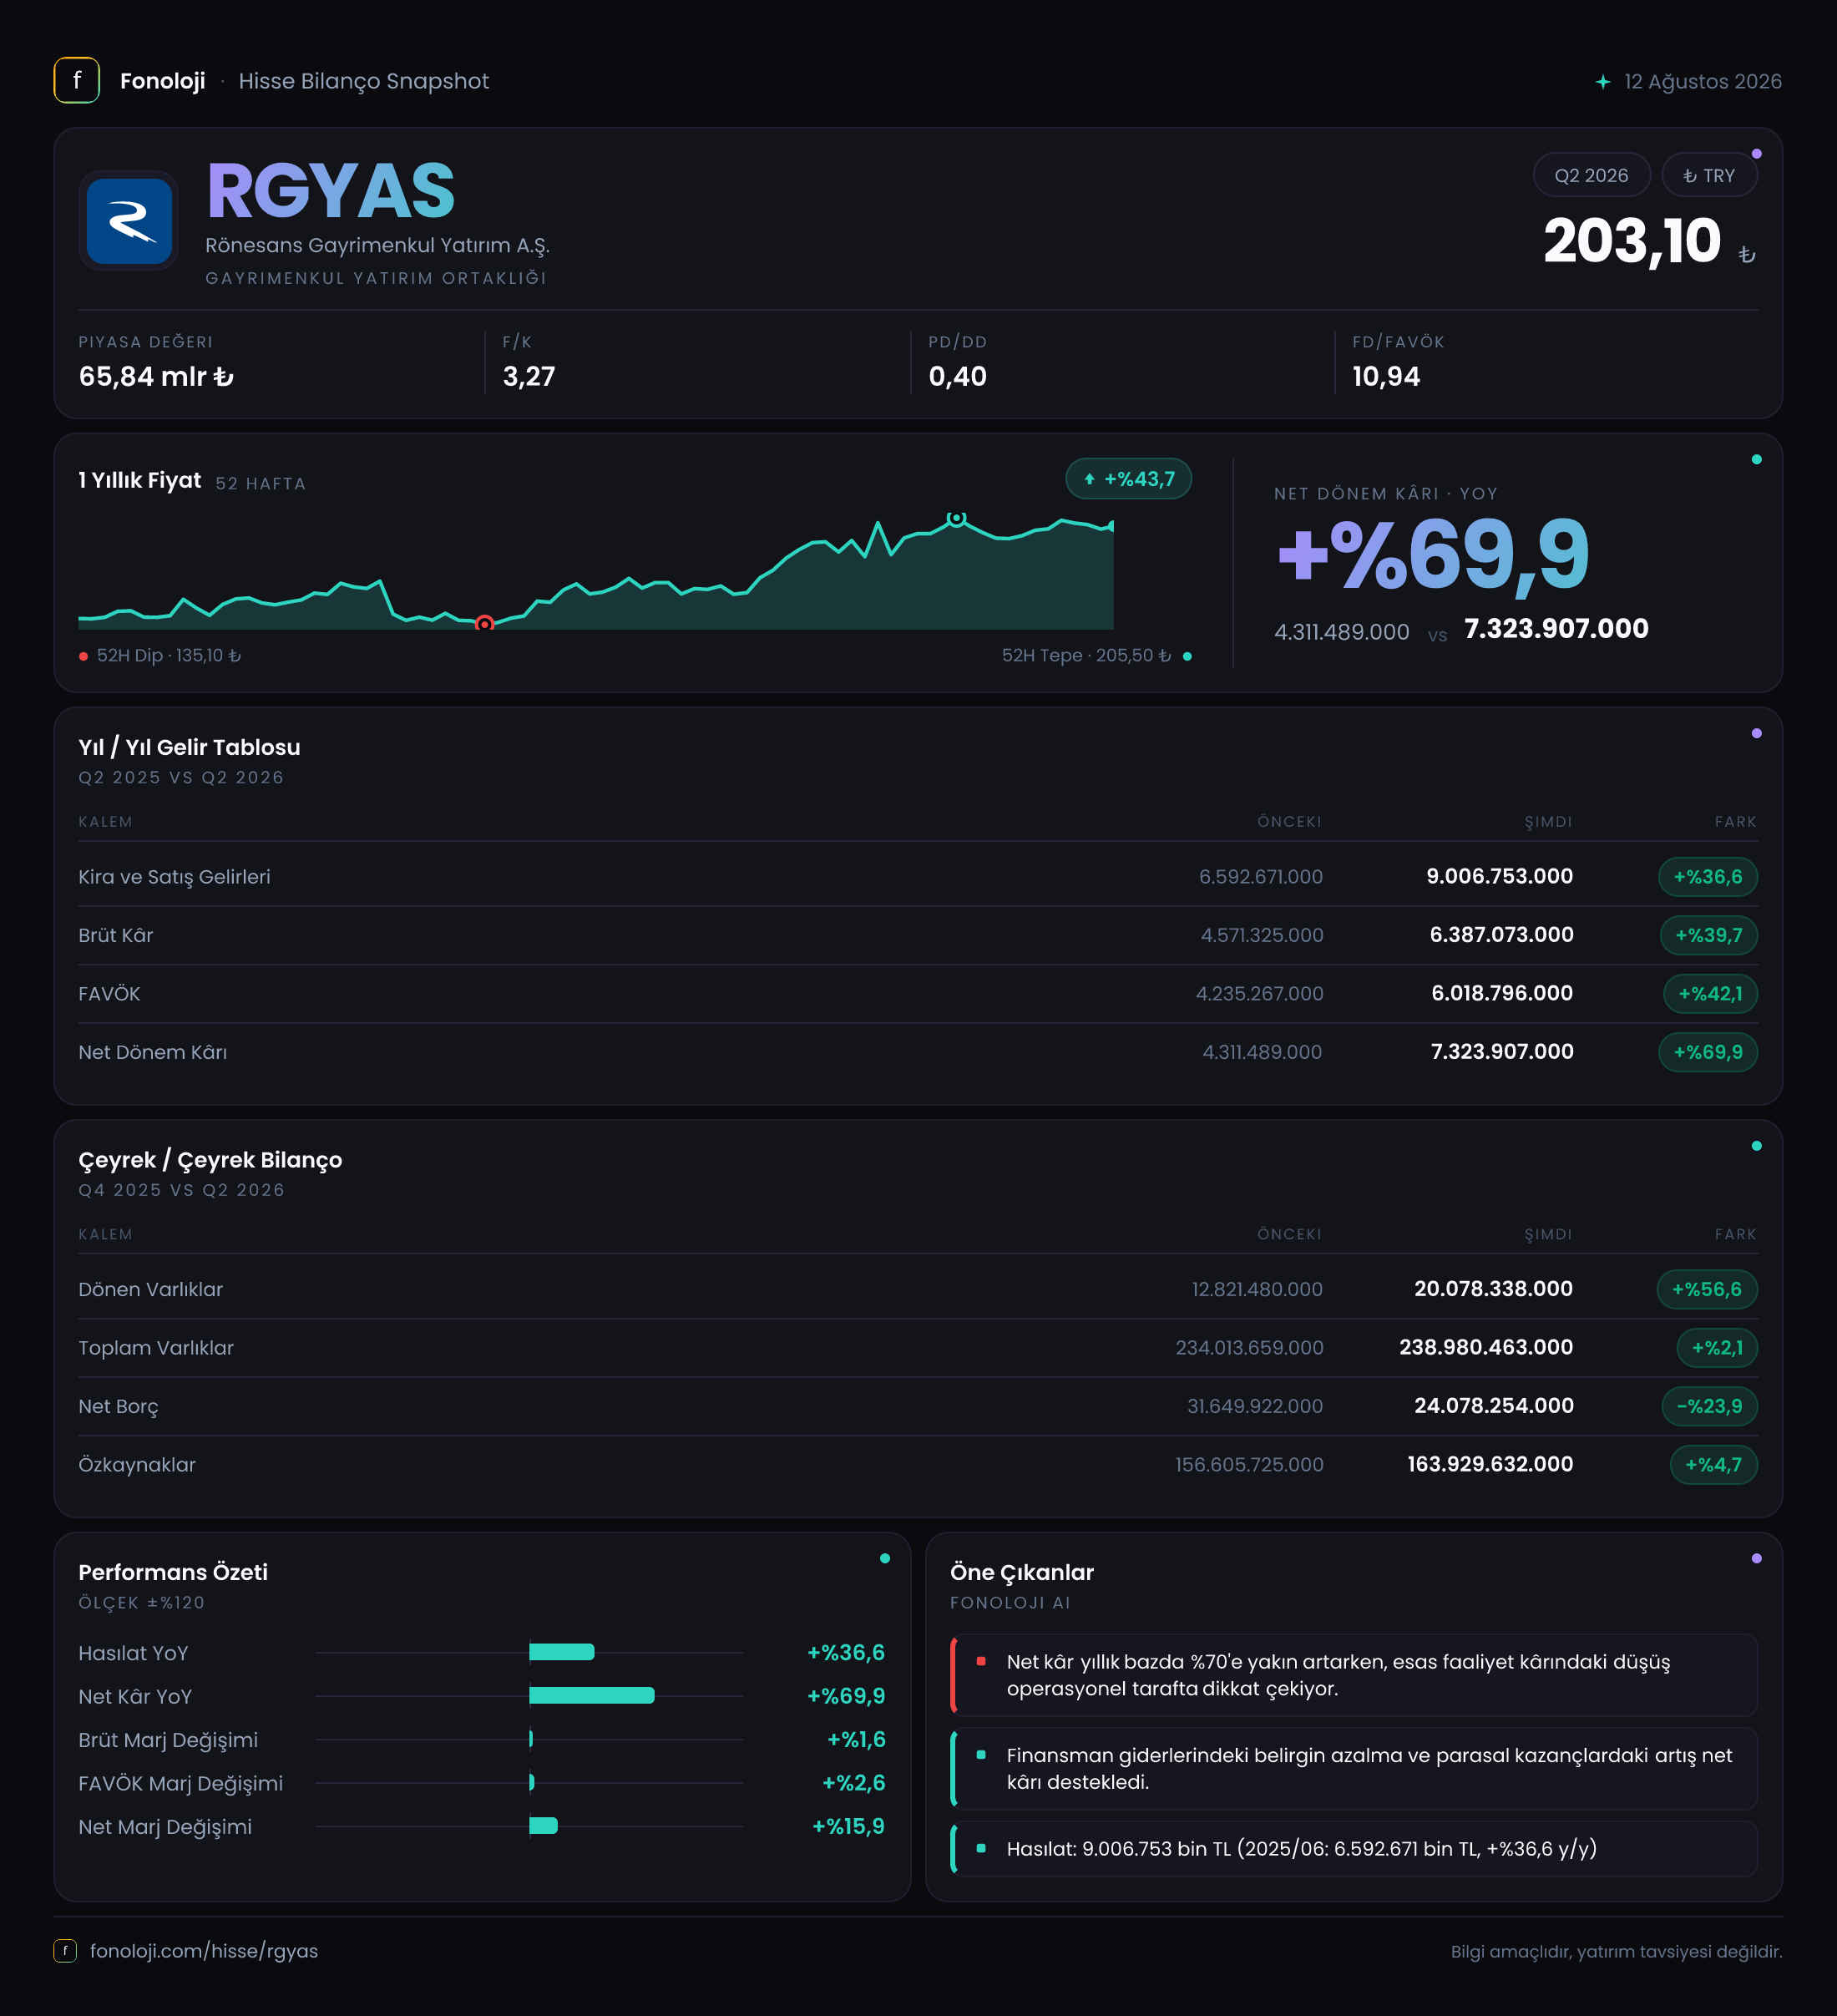
Rönesans Gayrimenkul Yatırım, ağırlıklı olarak gayrimenkul varlıkları üzerinden gelir ve değer üreten bir portföy şirketi olarak 2026’nın ilk altı ayında güçlü bir finansal görünüm ortaya koydu. Satışlar 9,0 milyar TL’ye, FAVÖK 6,0 milyar TL’ye, net dönem kârı ise 7,3 milyar TL’ye ulaştı. İlk bakışta tablo oldukça güçlü: kârlılık satışlardan daha hızlı büyüyor, net borç geriliyor ve özkaynaklar artıyor. Ancak bu performansı değerlendirirken, Türkiye’de uygulanan TAS 29 enflasyon muhasebesinin özellikle net kâr üzerindeki etkisini operasyonel sonuçlardan ayırmak gerekiyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 6,6 milyar TL’den 9,0 milyar TL’ye yükselerek %36,6 arttı. Bu, nominal olarak dikkat çekici bir büyüme. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki artışın tamamını reel büyüme olarak okumak doğru olmaz. Rakamlar, şirketin en azından enflasyonun üzerinde sınırlı bir büyüme ürettiğine işaret ediyor; fakat reel büyümenin gücünü net olarak ölçmek için kira gelirleri, doluluk oranları, metrekare bazlı kira artışları ve portföy değerlemeleri gibi ayrıntılar da gerekli.
Brüt kârın 4,6 milyar TL’den 6,4 milyar TL’ye çıkarak %39,7 yükselmesi, satış büyümesinin bir miktar üzerinde gerçekleşti. Bu durum, şirketin gelirlerinin maliyetlerden daha hızlı büyüdüğünü veya gelir kompozisyonunda daha yüksek marjlı kalemlerin ağırlık kazandığını gösteriyor. Rakamlar olumlu olsa da, gayrimenkul şirketlerinde bu farkın ne kadarının kira operasyonlarından, ne kadarının proje veya değerleme kaynaklı kalemlerden geldiği yatırımcı açısından önem taşıyor.
Çeyreklik karşılaştırma tarafında eldeki veri sınırlı. 2025/3 döneminde satışlar 3,2 milyar TL, 2025/6 döneminde ise 3,3 milyar TL seviyesindeydi. Bu rakamlar, geçen yılın ilk iki çeyreğinde satışların birbirine yakın seyrettiğini gösteriyor. Ancak 2026/6 için ayrı bir üç aylık satış verisi paylaşılmadığından, mevcut 9,0 milyar TL’nin ilk altı aya ait kümülatif tutar olarak değerlendirilmesi ve tek bir çeyrekle doğrudan karşılaştırılmaması gerekir. Çeyreklik ivmeyi görmek için daha ayrıntılı ara dönem verisini beklemek sağlıklı olacaktır.
Kârlılık
RGYAS’ın brüt kâr marjı, geçen yılki yaklaşık %69,7’den %71,1’e yükseldi. Yaklaşık 1,4 puanlık bu iyileşme, satış büyümesinin maliyet tabanına olumlu yansıdığını gösteriyor. FAVÖK ise 4,2 milyar TL’den 6,0 milyar TL’ye çıkarak %42,1 arttı. Böylece FAVÖK marjı %63,6’dan %66,7’ye yükseldi. FAVÖK’ün satışlardan daha hızlı büyümesi, operasyonel kaldıraç açısından olumlu bir sinyal: Şirket mevcut gelir tabanından daha yüksek faaliyet kârlılığı üretebilmiş.
Net kâr tarafındaki artış daha çarpıcı. Net dönem kârı 4,3 milyar TL’den 7,3 milyar TL’ye yükselerek %69,9 arttı. Net kâr marjı da yaklaşık %65,2’den %81,1’e çıktı. Ancak bu marjı doğrudan operasyonel verimlilik göstergesi olarak okumak yanıltıcı olur. Çünkü şirketin net parasal pozisyon geliri 4,1 milyar TL’den 4,8 milyar TL’ye yükseldi ve net kâra önemli katkı sağladı.
Başka bir ifadeyle, FAVÖK marjındaki iyileşme operasyonel performansın güçlendiğini gösterirken, net kâr marjındaki sıçrama operasyonel sonuçlara ek olarak enflasyon muhasebesi etkisini de içeriyor. Bu nedenle yatırımcı açısından daha sürdürülebilir gösterge, 6,0 milyar TL’lik FAVÖK ve bu rakamın satışlara oranı olmalı. Net kâr güçlü; ancak tamamının nakit yaratımı veya tekrar eden operasyonel kazanç olarak değerlendirilmesi doğru değil.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borçtaki gerileme. Net borç, önceki dönem sonundaki 31,6 milyar TL’den 24,1 milyar TL’ye düşerek %23,9 azaldı. Bu, 7,5 milyar TL’lik mutlak iyileşme anlamına geliyor. Aynı dönemde özkaynaklar 156,6 milyar TL’den 163,9 milyar TL’ye çıkarak %4,7 büyüdü. Borcun azalması ve özkaynağın artması, finansal risk açısından olumlu bir kombinasyon oluşturuyor.
Dönen varlıklar 12,8 milyar TL’den 20,1 milyar TL’ye yükselerek %56,6 arttı. Buna karşılık duran varlıklar 221,2 milyar TL’den 218,9 milyar TL’ye sınırlı biçimde geriledi. Toplam varlıklar ise 234,0 milyar TL’den 239,0 milyar TL’ye çıkarak %2,1 büyüdü. Bu tablo, portföyün ana gövdesinin korunurken likit veya kısa vadeli varlıklarda belirgin bir artış yaşandığını gösteriyor. Dönen varlıklardaki artışın niteliği — nakit, ticari alacak veya diğer kalemler — açıklanmadığı için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Net borcun, ilk altı aylık 6,0 milyar TL’lik FAVÖK’e oranı yaklaşık 4,0x seviyesinde. Geçen yıl aynı dönem FAVÖK’ü üzerinden bakıldığında bu oran yaklaşık 7,5x idi. Bu karşılaştırma dönemsel olduğu için tam anlamıyla yıllık borçluluk oranı değildir; yine de borç taşıma kapasitesinde belirgin bir iyileşme olduğunu ortaya koyuyor. Rakam hâlâ düşük borçluluk anlamına gelmiyor, fakat yön olumlu.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 4,8 milyar TL ile net dönem kârının yaklaşık üçte ikisine denk geliyor. Geçen yıl bu tutar 4,1 milyar TL idi. TAS 29 kapsamında bu kalem, enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimin finansal tablolara yansımasını ifade eder.
Bu gelir, şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. Dolayısıyla net kârın 7,3 milyar TL seviyesine ulaşması güçlü görünse de, yatırımcı operasyonel nakit üretimini FAVÖK, faaliyetlerden nakit akışı ve borç hareketi üzerinden ayrıca izlemeli. Net borçtaki 7,5 milyar TL’lik düşüş bu açıdan olumlu bir destek sunuyor; ancak bunun ne kadarının faaliyetlerden, ne kadarının varlık satışı veya diğer finansal hareketlerden kaynaklandığı mevcut veride açıklanmıyor.
Yatırımcı için Ne Anlama Geliyor?
RGYAS’ın 2026/6AB sonuçları, üç ana güçlü noktaya işaret ediyor:
- Satış büyümesi %36,6 ile enflasyonun üzerinde, ancak reel büyümenin boyutu için daha ayrıntılı operasyonel veri gerekiyor.
- FAVÖK marjı %63,6’dan %66,7’ye yükselerek operasyonel kârlılığın güçlendiğini gösteriyor.
- Net borcun %23,9 azalması ve özkaynakların %4,7 artması, bilanço riskini geçen döneme göre azaltıyor.
Buna karşılık temel dikkat noktası, net kârın önemli bölümünün 4,8 milyar TL’lik net parasal pozisyon gelirinden desteklenmesi. Bu nedenle şirketin değerlemesinde yalnızca net kâr büyümesine bakmak yerine FAVÖK’ün sürdürülebilirliği, kira ve portföy gelirlerinin niteliği, nakit akışı ve borç vadesi birlikte incelenmeli. Ayrıca gayrimenkul sektöründe faiz oranları, finansman maliyetleri, varlık değerlemeleri ve kiracı talebi sonuçların gelecek dönemlerde nasıl şekilleneceğini belirleyecek başlıca değişkenler olmaya devam ediyor.
Genel tablo güçlü ve bilanço yönü iyileşiyor. Ancak yatırımcı açısından en sağlıklı okuma, yüksek net kârı TAS 29 etkisinden arındırarak operasyonel FAVÖK ve borç azaltma kapasitesine odaklanmak olacaktır. Yatırım tavsiyesi değildir.