
Açılış
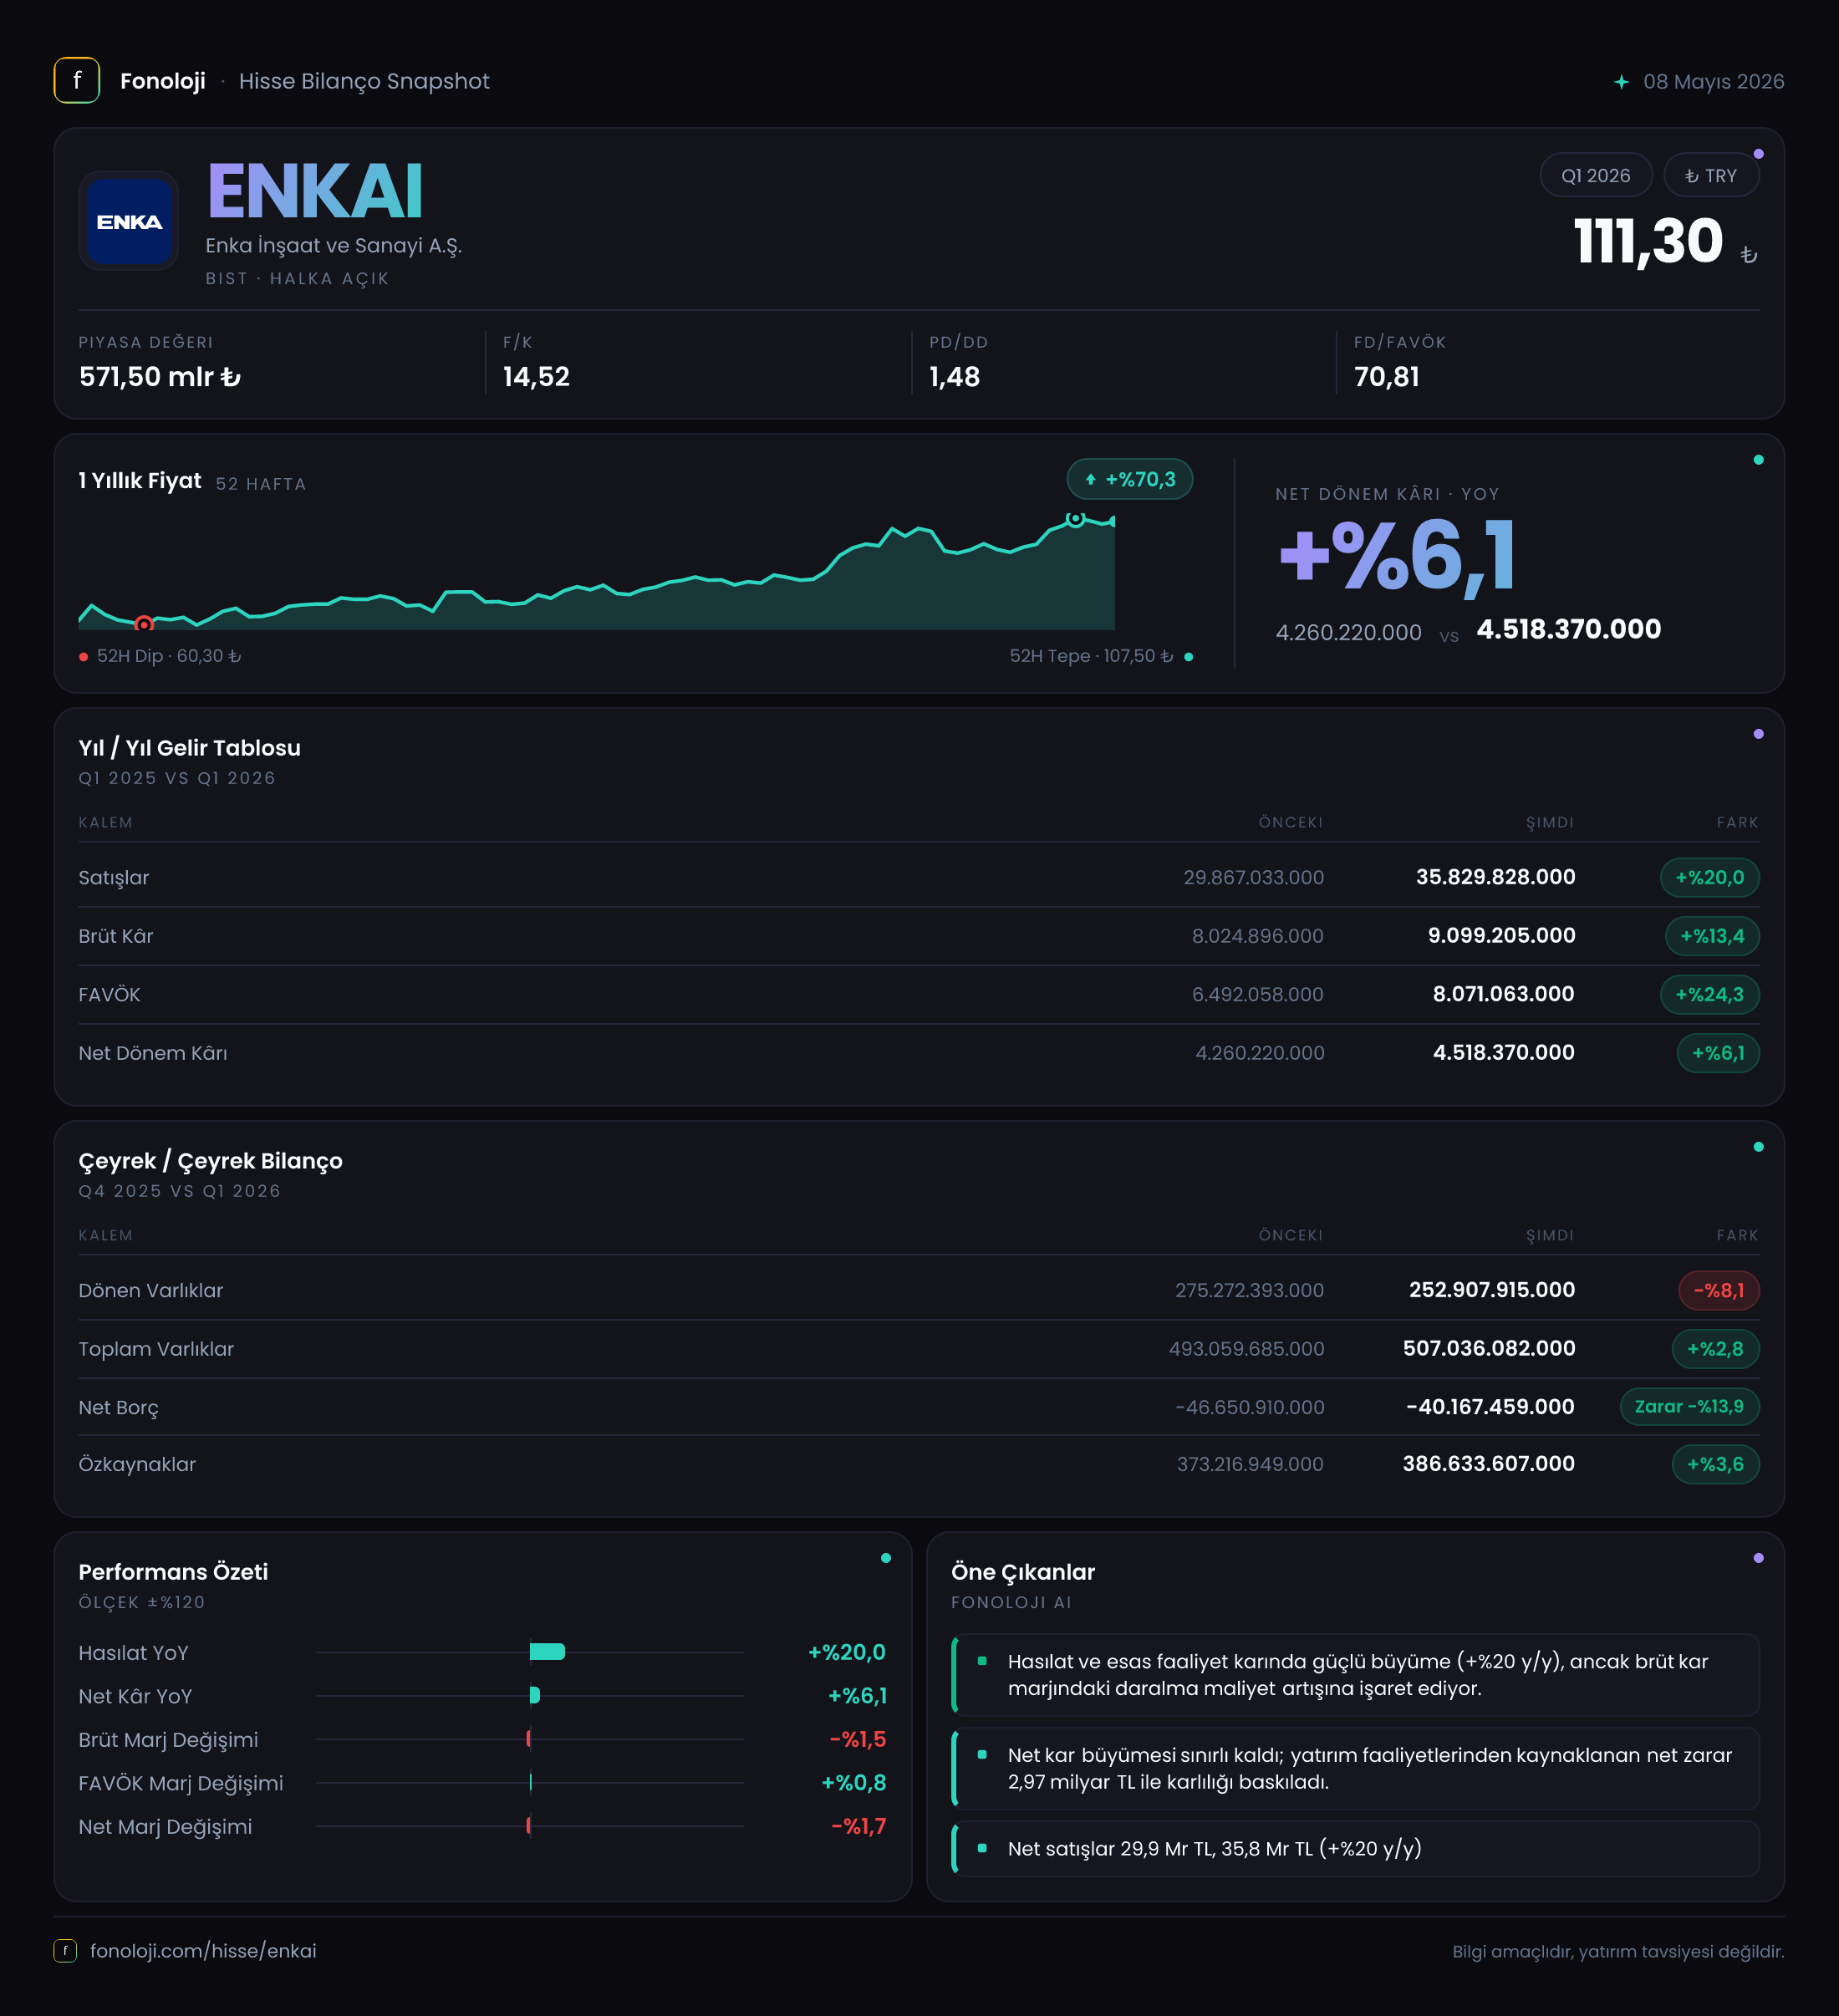
ENKA İnşaat ve Sanayi, inşaat-taahhüt faaliyetlerinin yanı sıra sanayi ve yatırım varlıklarıyla geniş bir operasyonel tabana sahip. 2026/3AB döneminde şirketin satışları geçen yılın aynı çeyreğine göre %20 artarak 35,8 milyar TL’ye yükselirken, FAVÖK büyümesi %24,1 ile satışların üzerinde gerçekleşti. Buna karşın net dönem kârı %11,6 gerileyerek 3,4 milyar TL’ye indi. Ana hikâye şu: operasyonel kârlılık güçlü kalmış, ancak enflasyon muhasebesi kaynaklı net parasal kayıp ve diğer finansal/vergisel etkiler net kârın bu performansı yansıtmasını engellemiş.
Bilanço tarafında ENKAI’nin en dikkat çekici avantajı, net borçtan ziyade net nakit pozisyonunda olması. Ancak bu net nakit seviyesi yıl sonuna göre bir miktar zayıflamış durumda. Dolayısıyla şirketin finansal dayanıklılığı yüksek kalırken, kârlılığın sürdürülebilirliği açısından operasyonel büyüme kadar parasal pozisyonun ve bilanço kompozisyonunun da izlenmesi gerekiyor.
Satış Hikayesi
ENKAI’nin satışları 29,9 milyar TL’den 35,8 milyar TL’ye çıkarak yıllık bazda %20 büyüdü. Nominal olarak bakıldığında bu, özellikle yüksek hacimli taahhüt projeleri ve şirketin farklı faaliyet alanlarının katkısıyla desteklenen güçlü bir artış gibi görünüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %20’lik büyüme reel açıdan daha temkinli okunmalı.
Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da, bu artış genel fiyat seviyesinin gerisinde kalıyor. Bu durum, şirketin iş hacminin mutlaka daraldığı anlamına gelmez; ENKAI’nin faaliyetlerinin önemli bölümü döviz bazlı sözleşmeler, yurtdışı projeler veya uluslararası varlıklarla ilişkili olabilir. Ancak mevcut veri, satış büyümesinin enflasyondan arındırıldığında güçlü bir reel genişlemeye işaret etmediğini gösteriyor.
Brüt kârın 8,0 milyar TL’den 9,1 milyar TL’ye yükselmesi ise satış büyümesinin tamamen düşük kaliteli veya zararına bir ciro artışı olmadığını gösteriyor. Yine de brüt kâr artışı %13,4 ile satış büyümesinin altında kaldı. Bu tablo, maliyetlerin satışlardan daha hızlı arttığına ve brüt marj üzerinde baskı oluştuğuna işaret ediyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırılabilecek veri bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığı konusunda kesin bir değerlendirme yapmak için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
ENKAI’nin brüt kâr marjı yaklaşık %26,8’den %25,4’e geriledi. Yaklaşık 1,4 puanlık bu düşüş, yüksek enflasyon ortamında maliyet geçişlerinin satış fiyatlarına tam olarak yansıtılamadığını veya proje/segment karmasının önceki yıla göre daha düşük marjlı hale geldiğini düşündürüyor. Veride segment bazlı ayrım bulunmadığı için baskının hangi faaliyet alanından kaynaklandığını kesin olarak söylemek mümkün değil.
Buna karşılık FAVÖK 6,5 milyar TL’den 8,1 milyar TL’ye yükselerek %24,1 arttı. FAVÖK marjı da yaklaşık %21,7’den %22,6’ya çıktı. Bu, brüt marjdaki zayıflamaya rağmen faaliyet giderlerinin satışlara oranla daha iyi kontrol edildiğini gösteriyor. Şirketin operasyonel kârlılık üretme kapasitesi, satış büyümesinden daha sağlıklı bir görüntü veriyor.
Ancak bu güçlü operasyonel performans net kâra yansımadı. Net dönem kârı 3,9 milyar TL’den 3,4 milyar TL’ye gerilerken net kâr marjı yaklaşık %13,0’dan %9,5’e düştü. FAVÖK ile net kâr arasındaki farkın açılmasında en belirgin kalem, net parasal pozisyon zararındaki artış oldu. Bununla birlikte net kâr; finansman giderleri, kur hareketleri, vergi ve diğer gelir-gider kalemlerinden de etkilenebileceğinden, mevcut veriyle düşüşü yalnızca tek bir faktöre bağlamak doğru olmaz.
Özetle ENKAI’de bu çeyrekte operasyonel kârlılık net kârdan daha güçlü. Yatırımcı açısından kritik soru, bu FAVÖK marjının gelecek dönemlerde korunup korunamayacağı ve net parasal kaybın kârlılık üzerindeki baskısının hafifleyip hafiflemeyeceği.
Bilanço Sağlığı
ENKAI’nin toplam varlıkları yıl sonuna göre %2,8 artarak 507,0 milyar TL’ye ulaştı. Bu artışın bileşimi dikkat çekici: dönen varlıklar %8,1 azalarak 252,9 milyar TL’ye gerilerken duran varlıklar %16,7 artarak 254,1 milyar TL’ye yükseldi. Bu kompozisyon değişimi, likit veya kısa vadeli varlıklardan daha uzun vadeli yatırımlara, maddi duran varlıklara ya da diğer kalıcı varlıklara yönelim olduğunu gösteriyor; ancak alt kırılım verilmediği için kesin neden belirlenemiyor.
Özkaynaklar 373,2 milyar TL’den 386,6 milyar TL’ye çıkarak %3,6 büyüdü. Bu artış, şirketin yüksek özkaynak tabanını koruduğunu ve bilanço yapısının borç ağırlıklı olmadığını gösteriyor. Toplam varlıkların yaklaşık dörtte üçünün özkaynaklarla finanse edilmesi, inşaat ve yatırım faaliyetlerinin taşıdığı proje ve piyasa riskleri açısından önemli bir tampon oluşturuyor.
Net borç kalemi ise eksi 46,7 milyar TL’den eksi 40,2 milyar TL’ye geldi. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Net nakit 6,5 milyar TL azalmış olsa da şirket hâlâ güçlü bir likidite konumunda. Burada verilen %13,9’luk değişim, net borç rakamının mutlak anlamda arttığını değil, net nakit avantajının zayıfladığını anlatıyor.
FAVÖK’ün yıllıklandırılmadığı bu ara dönem verisiyle net borç/FAVÖK oranını standart biçimde hesaplamak sağlıklı olmaz. Yine de net borç yerine net nakit taşıyan bir yapı, faiz ve refinansman riskinin sınırlı olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
ENKAI’nin net parasal pozisyon zararı 406,1 milyon TL’den 783,0 milyon TL’ye yükseldi. Bu, zararın yaklaşık %92,8 arttığı anlamına geliyor. TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini kâr veya zarar tablosuna taşıyor.
Net parasal pozisyonun negatif olması, enflasyon muhasebesi açısından şirketin parasal yükümlülüklerinin veya enflasyondan etkilenen net parasal yapısının zarar doğurduğunu gösterir. Bu zarar nakit çıkışı yaratmak zorunda değildir; ancak raporlanan net kârı aşağı çekerek operasyonel performans ile muhasebe kârı arasındaki farkı büyütür.
ENKAI’de FAVÖK artarken net kârın düşmesinde bu kalemin etkisi belirgin. Bu nedenle şirketi yalnızca net kâr büyümesiyle değerlendirmek yanıltıcı olabilir. Öte yandan net parasal zararın gelecek çeyreklerde aynı hızla artacağı varsayılamaz; enflasyon, bilanço kompozisyonu ve parasal varlık-yükümlülük dengesi değiştikçe sonuç da farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
ENKAI’nin 2026/3AB sonuçları, “operasyonel olarak güçlü, muhasebe net kârı açısından baskı altında” bir tablo ortaya koyuyor.
- Fırsat: FAVÖK’ün satışlardan hızlı büyümesi ve marjın %22,6’ya yükselmesi, faaliyet verimliliğinin ve gider kontrolünün olumlu seyrettiğini gösteriyor.
- Bilanço avantajı: Şirketin 40,2 milyar TL net nakit pozisyonu, borçlanma ve faiz riskini sınırlıyor.
- Risk: Satış büyümesinin %20’de kalması, mevcut enflasyon ortamında reel büyüme açısından yeterince güçlü görünmüyor.
- Kârlılık riski: Net parasal zarar 783,0 milyon TL’ye çıkarken net kâr marjı %9,5’e geriledi.
- İzlenmesi gerekenler: Duran varlık artışının kaynağı, net nakit pozisyonundaki gerileme, FAVÖK marjının korunması ve gelecek dönemlerde TAS 29 etkisinin net kârı ne ölçüde baskılayacağı.
Sonuç olarak ENKAI’nin bilançosu hâlâ güçlü ve borç riski düşük. Ancak yatırım tezinin yalnızca yüksek özkaynak ve net nakit üzerine kurulması yeterli değil; reel satış büyümesi, proje kârlılığı ve enflasyon muhasebesinin net sonuçlar üzerindeki etkisi birlikte takip edilmeli. Yatırım tavsiyesi değildir.