
Açılış
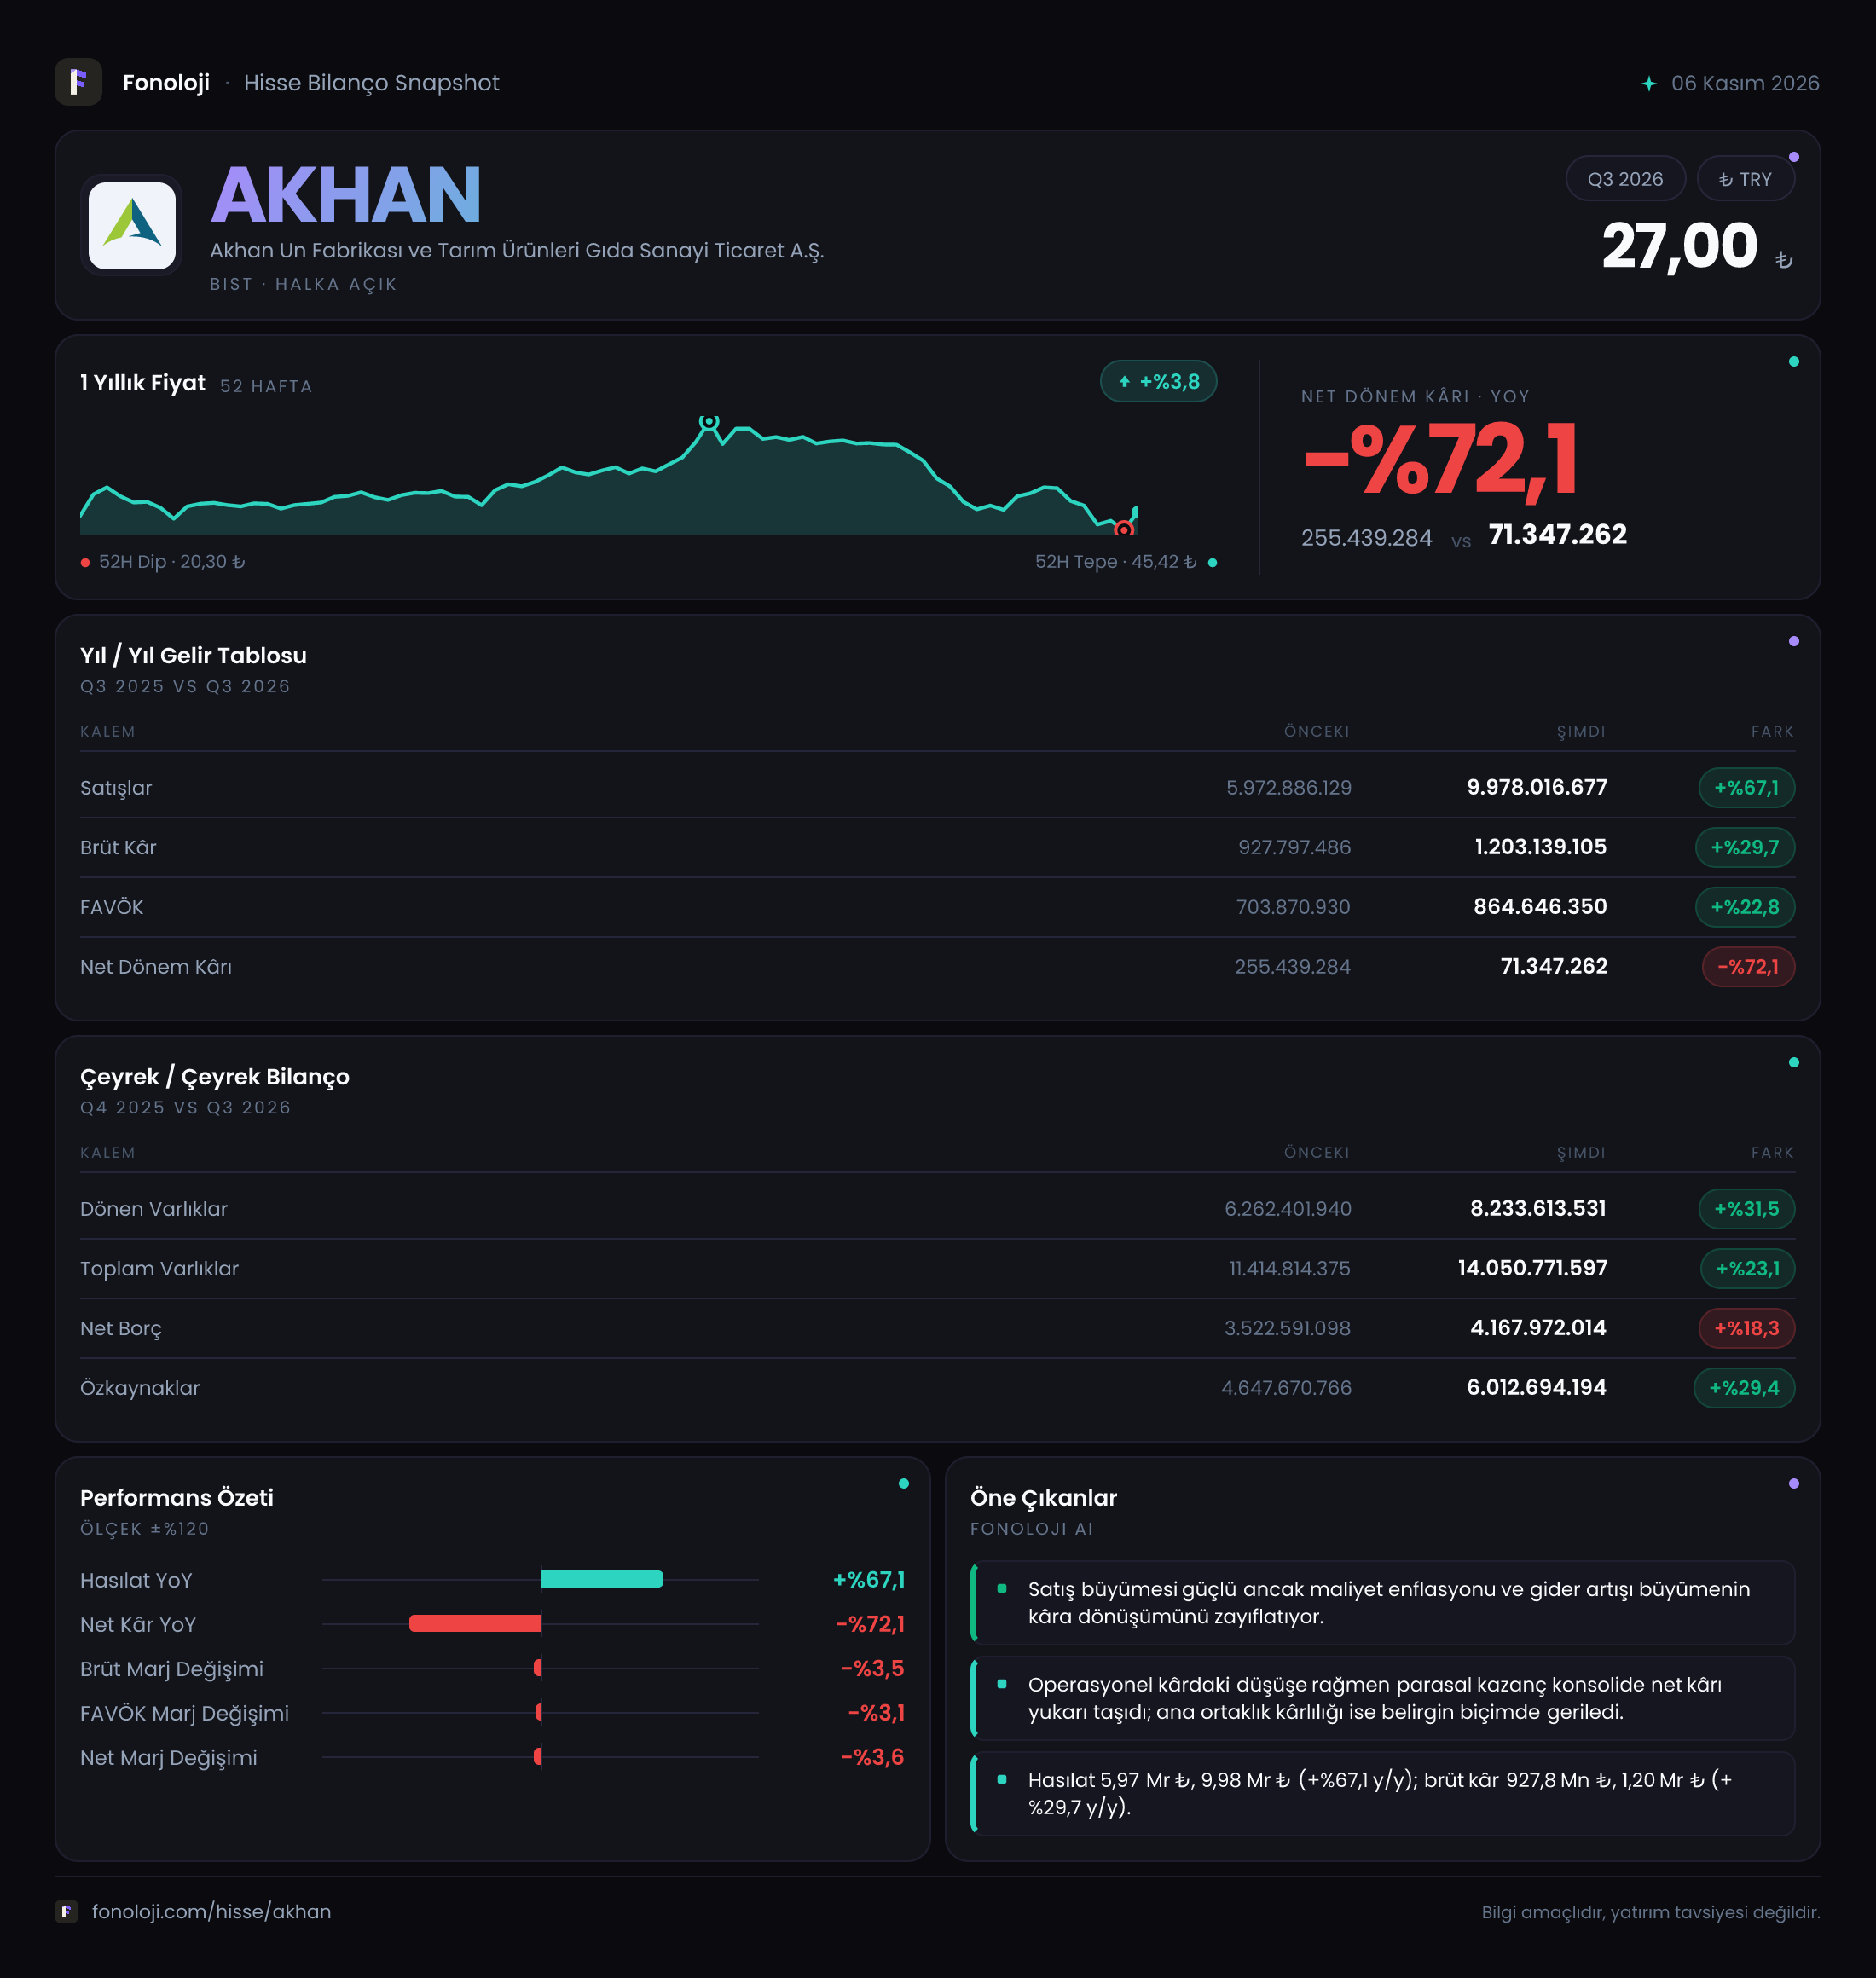
AKHAN Un Fabrikası ve Tarım Ürünleri Gıda Sanayi Ticaret A.Ş.’nin 2026/9AB sonuçları, ilk bakışta güçlü bir ciro büyümesine rağmen kârlılık tarafında belirgin bir zayıflamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %67,1 artarak 10,0 milyar TL’ye ulaşmış; ancak bu büyüme brüt kâra ve FAVÖK’e aynı ölçüde yansımamış. Daha da önemlisi, net dönem kârı %72,1 gerileyerek 71,3 milyon TL’ye düşmüş. Dolayısıyla bu dönemin ana hikâyesi, “daha fazla satış”tan çok, satışların ne kadar kâra dönüştürülebildiği ve bilançodaki borç yükünün nasıl yönetileceği etrafında şekilleniyor.
Satış Hikayesi
AKHAN’ın dokuz aylık satışları 10,0 milyar TL seviyesine yükseldi. Geçen yılın aynı döneminde satışlar 6,0 milyar TL idi; yani şirket nominal olarak yaklaşık 4,0 milyar TL ek satış üretmiş durumda. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %67,1’lik büyüme, yalnızca fiyat artışlarından ibaret görünmüyor; şirketin satış hacmi, ürün fiyatları veya her ikisinin birleşimiyle enflasyonun üzerinde bir büyüme sağlamış olabilir.
Bununla birlikte, gıda ve un sektöründe ciro artışını doğrudan operasyonel güç olarak okumak yanıltıcı olabilir. Hammadde fiyatları, özellikle buğday maliyetleri, enerji giderleri, lojistik ve işletme sermayesi ihtiyacı satışlarla birlikte hızla yükselebilir. AKHAN’da satışlar %67,1 artarken brüt kâr yalnızca %29,7 yükselmiş. Bu fark, satış büyümesinin önemli bölümünün maliyet baskısıyla karşılandığını gösteriyor.
Çeyreklik veri paylaşılmadığı için satışların üçüncü çeyrekte ivme kazanıp kazanmadığını veya yılın ilk yarısına göre yavaşlayıp yavaşlamadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış büyümesi, tonaj/hacim gelişimi ve ürün başına kârlılık izlenmeli.
Kârlılık
AKHAN’ın brüt kârı 927,8 milyon TL’den 1,2 milyar TL’ye çıkmış olsa da brüt kâr marjı geriledi. Bu dönemde brüt marj yaklaşık %12,0 olurken, geçen yıl aynı dönemde bu oran yaklaşık %15,5 seviyesindeydi. Başka bir ifadeyle şirket her 100 TL’lik satıştan geçen yıl yaklaşık 15,5 TL brüt kâr üretirken, bu yıl aynı satıştan yaklaşık 12 TL kazanıyor. Bu, maliyetlerin satışlardan daha hızlı yükseldiğini ve fiyat geçişlerinin marjları tam olarak koruyamadığını gösteriyor.
FAVÖK de 703,9 milyon TL’den 864,6 milyon TL’ye yükseldi; ancak büyüme %22,8 ile satış büyümesinin oldukça gerisinde kaldı. FAVÖK marjı geçen yıl yaklaşık %11,7 iken bu dönem %8,6 seviyesine geriledi. Brüt marjdaki daralmanın faaliyet giderleriyle birlikte devam ettiğini ve operasyonel kaldıraçtan beklenen faydanın oluşmadığını görüyoruz.
Net dönem kârındaki tablo daha sert. Net kâr 255,4 milyon TL’den 71,3 milyon TL’ye geriledi. Net kâr marjı böylece yaklaşık %4,3’ten %0,7’ye düştü. Yani şirket satışlarını artırmış olsa da, 10 milyar TL’lik satışın yalnızca 71,3 milyon TL’si net kâr olarak kalmış. Bu durum; finansman giderleri, vergiler, parasal düzeltmeler veya faaliyet dışı kalemlerin kârlılığı aşağı çekmiş olabileceğini düşündürüyor. Ancak paylaşılan veriler bu kalemlerin ayrıntısını vermediği için net kâr düşüşünün kaynağı konusunda kesin bir dağılım yapmak mümkün değil.
Net parasal pozisyonun 388,0 milyon TL’den 459,1 milyon TL’ye yükselmesi de net kâr düşüşünü telafi etmeye yetmemiş. Bu nedenle faaliyet kârlılığındaki zayıflama ve kârın alt satıra taşınamaması, bu dönemin en önemli uyarı işareti.
Bilanço Sağlığı
AKHAN’ın toplam varlıkları önceki yıl sonuna göre %23,1 artarak 14,1 milyar TL’ye yükselmiş. Dönen varlıklar %31,5 artışla 8,2 milyar TL’ye, duran varlıklar ise %12,9 artışla 5,8 milyar TL’ye çıkmış. Dönen varlıklardaki daha hızlı artış, şirketin büyüyen satış hacmini finanse etmek için stoklar, ticari alacaklar veya nakit benzeri kalemlerde daha fazla kaynak taşıdığını gösterebilir. Fakat alt kırılımlar bulunmadığından bu artışın ne kadarının stok ve alacaklardan oluştuğu görülemiyor.
Özkaynaklar 4,6 milyar TL’den 6,0 milyar TL’ye yükselerek %29,4 büyümüş. Toplam varlıklara göre özkaynak oranı yaklaşık %42,6 seviyesinde; önceki yıl sonundaki yaklaşık %40,4 oranına göre sınırlı da olsa iyileşme var. Bu, şirketin varlık finansmanında özkaynak payının güçlendiğine işaret ediyor.
Ancak net borç 3,5 milyar TL’den 4,2 milyar TL’ye yükselmiş ve artış %18,3 olmuş. Net borcun dokuz aylık FAVÖK’e oranı yaklaşık 4,9 kat seviyesinde. Bu hesap yıllıklandırılmamış dokuz aylık FAVÖK üzerinden yapıldığı için ihtiyatlı bir göstergedir; yine de borçluluğun düşük olmadığını ortaya koyuyor. Faaliyet kâr marjı düşerken net borcun artması, şirketin faiz ve finansman koşullarına karşı hassasiyetini artırıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun 459,1 milyon TL olması, enflasyon muhasebesi kapsamında şirketin net parasal pozisyonundan gelir etkisi elde ettiğini gösteriyor. Bu kalem geçen yılın aynı dönemindeki 388,0 milyon TL’ye göre %18,3 artmış durumda. Ancak bu artış, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez; TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtan muhasebesel bir düzeltmedir.
Burada dikkat edilmesi gereken nokta şu: Net parasal pozitif katkıya rağmen net kârın %72,1 düşmesi, enflasyon muhasebesi etkisinin operasyonel ve finansal baskıları karşılamaya yetmediğini gösteriyor. Bu nedenle AKHAN’ın gerçek performansını değerlendirirken yalnızca net parasal pozisyona değil, brüt marj, FAVÖK marjı ve borçluluk trendine odaklanmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AKHAN’da fırsat tarafı, satışların enflasyonun belirgin biçimde üzerinde büyümesi ve özkaynakların toplam varlıklara oranının hafifçe güçlenmesi. Şirket, 10 milyar TL’lik satış hacmiyle operasyonel olarak büyüyen bir yapı sergiliyor. Eğer fiyat artışlarını maliyetlere daha iyi yansıtabilir, hammadde yönetimini iyileştirebilir ve FAVÖK marjını yeniden %10’un üzerine taşıyabilirse, mevcut satış büyümesi net kâra daha güçlü yansıyabilir.
Risk tarafında ise marj erozyonu ve borçluluk öne çıkıyor. Satışlar %67,1 büyürken FAVÖK’ün %22,8 artması, büyümenin kalitesinin sorgulanmasını gerektiriyor. Net borcun 4,2 milyar TL’ye çıkması da faiz ve nakit akışı riskini artırıyor. Bir sonraki raporda özellikle şu başlıklar izlenmeli:
- Brüt ve FAVÖK marjlarının toparlanıp toparlanmadığı,
- Net borç/FAVÖK oranının düşüp düşmediği,
- Stok ve ticari alacakların satışlardan hızlı büyüyüp büyümediği,
- Net kâr ile operasyonel kâr arasındaki farkın kapanıp kapanmadığı,
- Çeyreklik satış ve kârlılık ivmesinin güçlenip güçlenmediği.
Özetle, AKHAN’ın büyüme hikâyesi güçlü; ancak bu büyüme şu aşamada yeterli kârlılık üretmiyor. Yatırımcı için kritik soru, şirketin daha fazla satış yapıp yapamayacağı değil, bu satışları daha yüksek marj ve daha düşük borç baskısıyla kâra dönüştürüp dönüştüremeyeceği olacak. Yatırım tavsiyesi değildir.