
Açılış
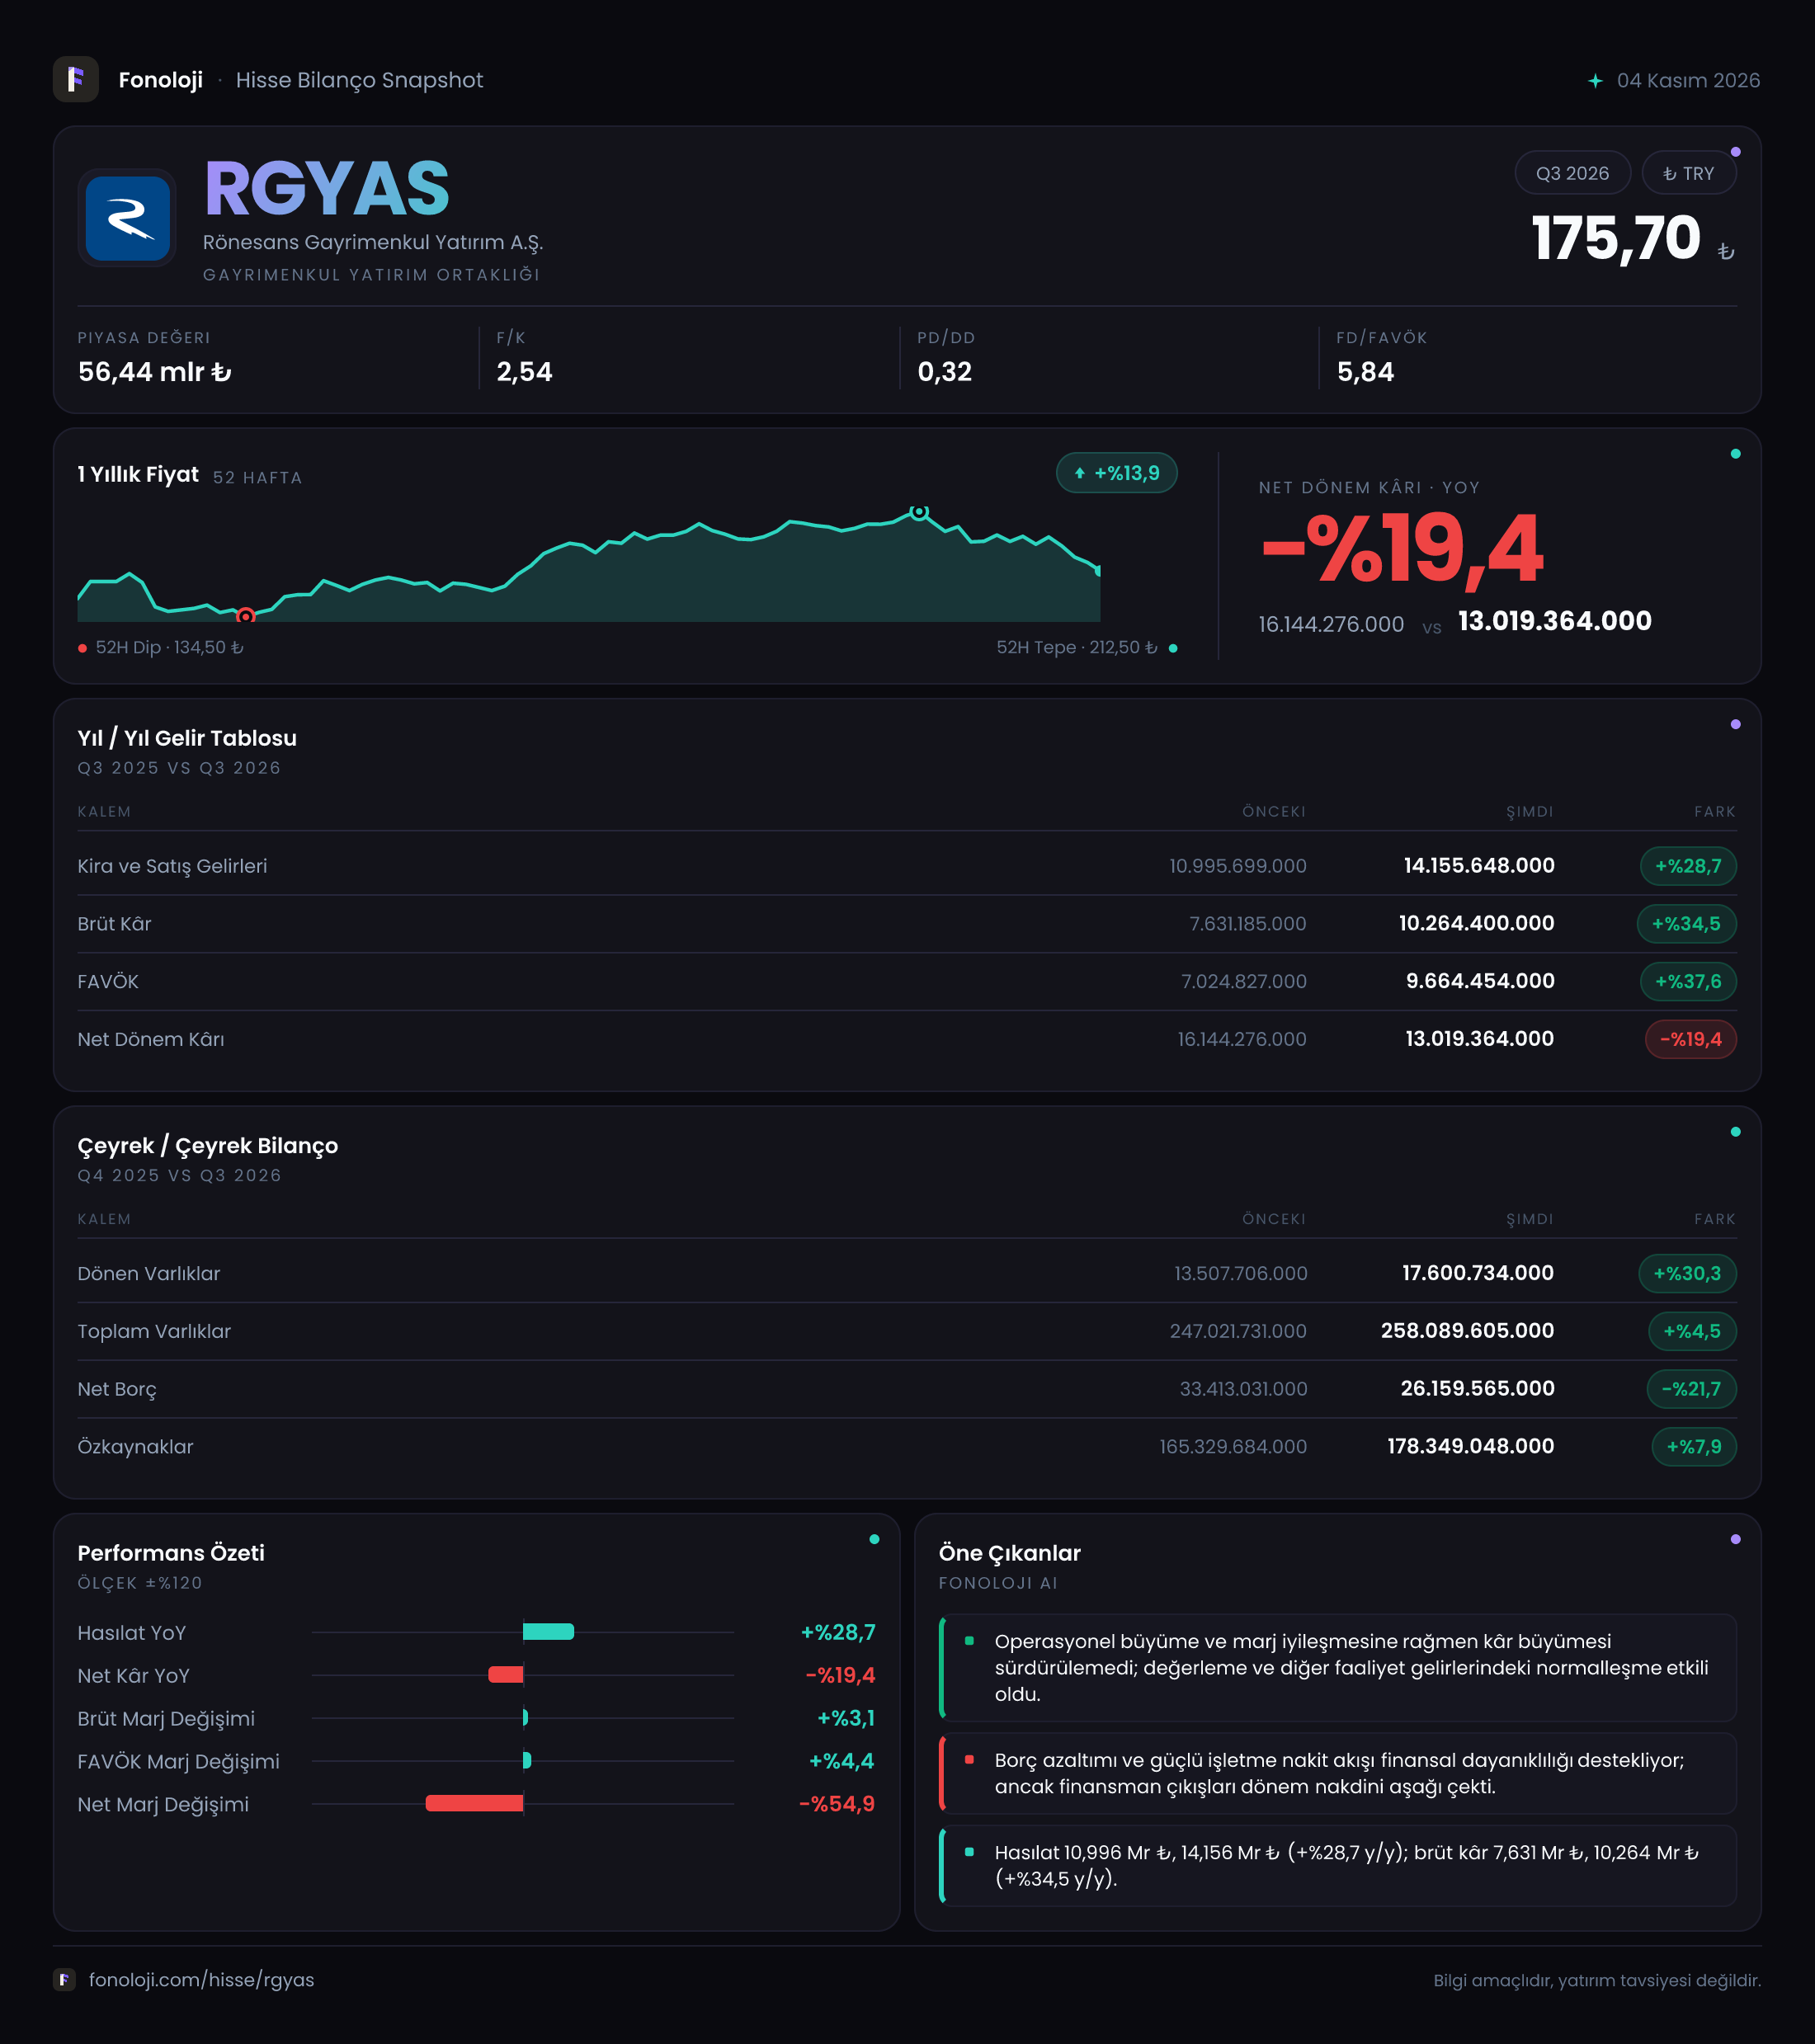
Rönesans Gayrimenkul Yatırım (RGYAS), ağırlıklı olarak ticari gayrimenkul ve kira geliri odaklı bir portföy yöneten bir GYO olarak, 2026/9 döneminde operasyonel tarafta güçlü bir görünüm sergiledi. Satışlar yıllık bazda %28,7 artarak 14,2 milyar TL’ye, FAVÖK ise %37,6 yükselerek 9,7 milyar TL’ye ulaştı. Buna karşın net dönem kârı %19,4 gerileyerek 13,0 milyar TL oldu. Dolayısıyla ana hikâye, faaliyet performansındaki belirgin iyileşme ile net kârda görülen zayıflamanın birbirinden ayrışmasıdır. Bilanço tarafında ise net borcun azalması ve özkaynakların güçlenmesi, şirketin finansal risk profilini geçen yıl sonuna göre iyileştiriyor.
Satış Hikayesi
RGYAS’ın satışları geçen yılın aynı dönemindeki 11,0 milyar TL’den 14,2 milyar TL’ye yükseldi. Bu, nominal olarak 3,2 milyar TL artış ve %28,7 büyüme anlamına geliyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyümenin tamamını reel büyüme olarak okumak mümkün değil. Satışlardaki artış enflasyonun gerisinde veya ona yakın kaldığında, şirketin kira gelirleri, gayrimenkul satışları ya da diğer operasyonel gelirlerinin reel satın alma gücü açısından sınırlı bir gelişim gösterdiği düşünülebilir.
Burada GYO’lar açısından önemli nokta, satış büyümesinden çok bu büyümenin niteliğidir. Kira sözleşmelerindeki artışlar, doluluk oranları, ziyaretçi trafiği, kiracı karması ve portföydeki değer artışları satışların sürdürülebilirliğini belirler. Mevcut veri, satışların yükseldiğini gösteriyor; ancak bu artışın ne kadarının kira gelirlerinden, ne kadarının tek seferlik gayrimenkul satışlarından veya portföy değerleme etkilerinden kaynaklandığını ayrıştırmıyor.
Verilen çeyreklik göstergede satışlar 2025/9 döneminde 4,0 milyar TL seviyesinde bulunuyor. Buna karşılık ana tabloda cari dönem satışları 14,2 milyar TL olarak yer alıyor. Bu iki veri aynı kapsamı temsil etmiyor olabilir; bu nedenle tek başına çeyreklik ivme hesabı yapmak yerine, karşılaştırılabilir ara dönem ve tam yıl verilerinin birlikte görülmesini beklemek daha sağlıklı. Özellikle GYO’larda tek bir dönemde gerçekleşen mülk satışı, satış grafiğini geçici olarak yukarı çekebilir.
Kârlılık
Şirketin kârlılık tablosu satışlardan daha güçlü bir mesaj veriyor. Brüt kâr 7,6 milyar TL’den 10,3 milyar TL’ye çıkarak %34,5 arttı. Böylece brüt kâr marjı yaklaşık %69,1’den %72,5’e yükseldi. Satışlar enflasyonun üzerinde anlamlı bir reel büyüme göstermese bile, gelirlerin maliyetlerden daha hızlı artması şirketin brüt kârlılık kalitesini iyileştirmiş.
FAVÖK ise 7,0 milyar TL’den 9,7 milyar TL’ye çıktı. FAVÖK marjı da yaklaşık %63,6’dan %68,3’e yükseldi. Brüt marj ile FAVÖK marjındaki artış birlikte değerlendirildiğinde, şirketin faaliyet giderlerini gelir artışının altında tuttuğu ve operasyonel kaldıraç yarattığı görülüyor. Gayrimenkul şirketlerinde yüksek marjlar olağan olabilir; ancak burada asıl olumlu nokta marj seviyesinden çok, marjların geçen yılın aynı dönemine göre genişlemesidir.
Bununla birlikte net kâr aynı ivmeyi koruyamadı. Net dönem kârı 16,1 milyar TL’den 13,0 milyar TL’ye gerileyerek %19,4 düştü. Net kâr marjı da yaklaşık %146,4’ten %91,5’e indi. Bu seviyelerin satış kârından çok enflasyon muhasebesi, net parasal pozisyon ve değerleme etkileriyle şekillendiği anlaşılıyor. Başka bir ifadeyle şirketin operasyonel kârı güçlenirken, faaliyet dışı kalemler net kârı aşağı çekmiş olabilir. Bu nedenle RGYAS için yalnızca net kâr büyümesine bakmak, şirketin temel operasyonel performansını olduğundan zayıf gösterebilir; FAVÖK ve nakit yaratma kapasitesi daha yakından izlenmeli.
Bilanço Sağlığı
Bilanço, dönem içinde belirgin bir iyileşme sergiliyor. Dönen varlıklar 13,5 milyar TL’den 17,6 milyar TL’ye yükselerek %30,3 arttı. Bu artış, şirketin kısa vadeli likidite tamponunu güçlendirdiğine işaret ediyor. Duran varlıklar ise 233,5 milyar TL’den 240,5 milyar TL’ye çıkarak %3,0 büyüdü. Toplam varlıklar 247,0 milyar TL’den 258,1 milyar TL’ye yükseldi.
Daha dikkat çekici gelişme borçluluk tarafında. Net borç 33,4 milyar TL’den 26,2 milyar TL’ye gerileyerek %21,7 azaldı. Cari FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 2,7x seviyesinde. Önceki dönemde aynı hesaplama yaklaşık 4,8x düzeyindeydi. Bu düşüş, hem net borcun azalmasından hem de FAVÖK’ün büyümesinden kaynaklanıyor ve finansal risk açısından olumlu.
Özkaynaklar 165,3 milyar TL’den 178,3 milyar TL’ye çıkarak %7,9 arttı. Özkaynakların toplam varlıklara oranı da yaklaşık %66,9’dan %69,1’e yükseldi. Bu, şirket varlıklarının daha büyük bölümünün özkaynaklarla finanse edildiğini ve bilanço dayanıklılığının arttığını gösteriyor. Yine de borcun hangi para biriminde olduğu, vade yapısı ve faiz maliyeti paylaşılmadığı için borç riskinin tamamı hakkında kesin hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 6,2 milyar TL’den 6,4 milyar TL’ye yükseldi; artış yalnızca %3,7 oldu. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumu net parasal kazanç veya kayıp yaratır. Net parasal pozisyonun pozitif olması, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olabileceğine ve enflasyon muhasebesi üzerinden kazanç yazdığına işaret edebilir.
Ancak bu kalemdeki artışın satış ve FAVÖK büyümesinin oldukça gerisinde kalması, net kâr üzerindeki katkının sınırlı kaldığını gösteriyor. Net parasal pozisyon hâlâ 6,4 milyar TL ile önemli bir büyüklük; fakat net dönem kârındaki 3,1 milyar TL’lik düşüşü tek başına açıklamıyor. Değerleme farkları, finansman giderleri, vergi ve diğer parasal olmayan kalemler de incelenmeden net kâr hareketinin tamamını yorumlamak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
RGYAS’ın 2026/9 verileri, operasyonel olarak güçlenen fakat net kâr tarafında daha karmaşık bir tablo sunan bir şirketi gösteriyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK marjının %63,6’dan %68,3’e yükselmesi, operasyonel verimliliğin ve gelir kalitesinin iyileştiğini gösteriyor.
- Net borcun 26,2 milyar TL’ye inmesi ve net borç/FAVÖK oranının yaklaşık 2,7x seviyesine gerilemesi, faiz ve refinansman riskini azaltıyor.
- Özkaynakların 178,3 milyar TL’ye yükselmesi, bilanço tamponunu güçlendiriyor.
Buna karşılık dikkat edilmesi gereken riskler de var:
- Satış büyümesi %28,7 ile yüksek görünse de, %30’un üzerindeki enflasyon ortamında reel büyümenin sınırlı kalma ihtimali bulunuyor.
- Net kârın %19,4 gerilemesi, operasyonel iyileşmenin henüz aynı ölçüde hissedar kârına dönüşmediğini gösteriyor.
- GYO’larda değerleme kazançları ve tek seferlik gayrimenkul satışları sonuçları önemli ölçüde etkileyebilir; bu nedenle kira geliri, doluluk, net aktif değer ve nakit akışı ayrıca izlenmeli.
- Çeyreklik veriler tam ve karşılaştırılabilir olmadığı için kısa vadeli ivme hakkında daha net bir kanaat oluşturmak adına sonraki raporları beklemek gerekiyor.
Genel görünümde RGYAS’ın bu dönemdeki güçlü tarafı operasyonel marjlar ve bilanço iyileşmesi, zayıf tarafı ise net kârın gerilemesi ve satış büyümesinin enflasyon karşısındaki reel niteliğinin belirsizliği. Yatırım tavsiyesi değildir.