
Açılış
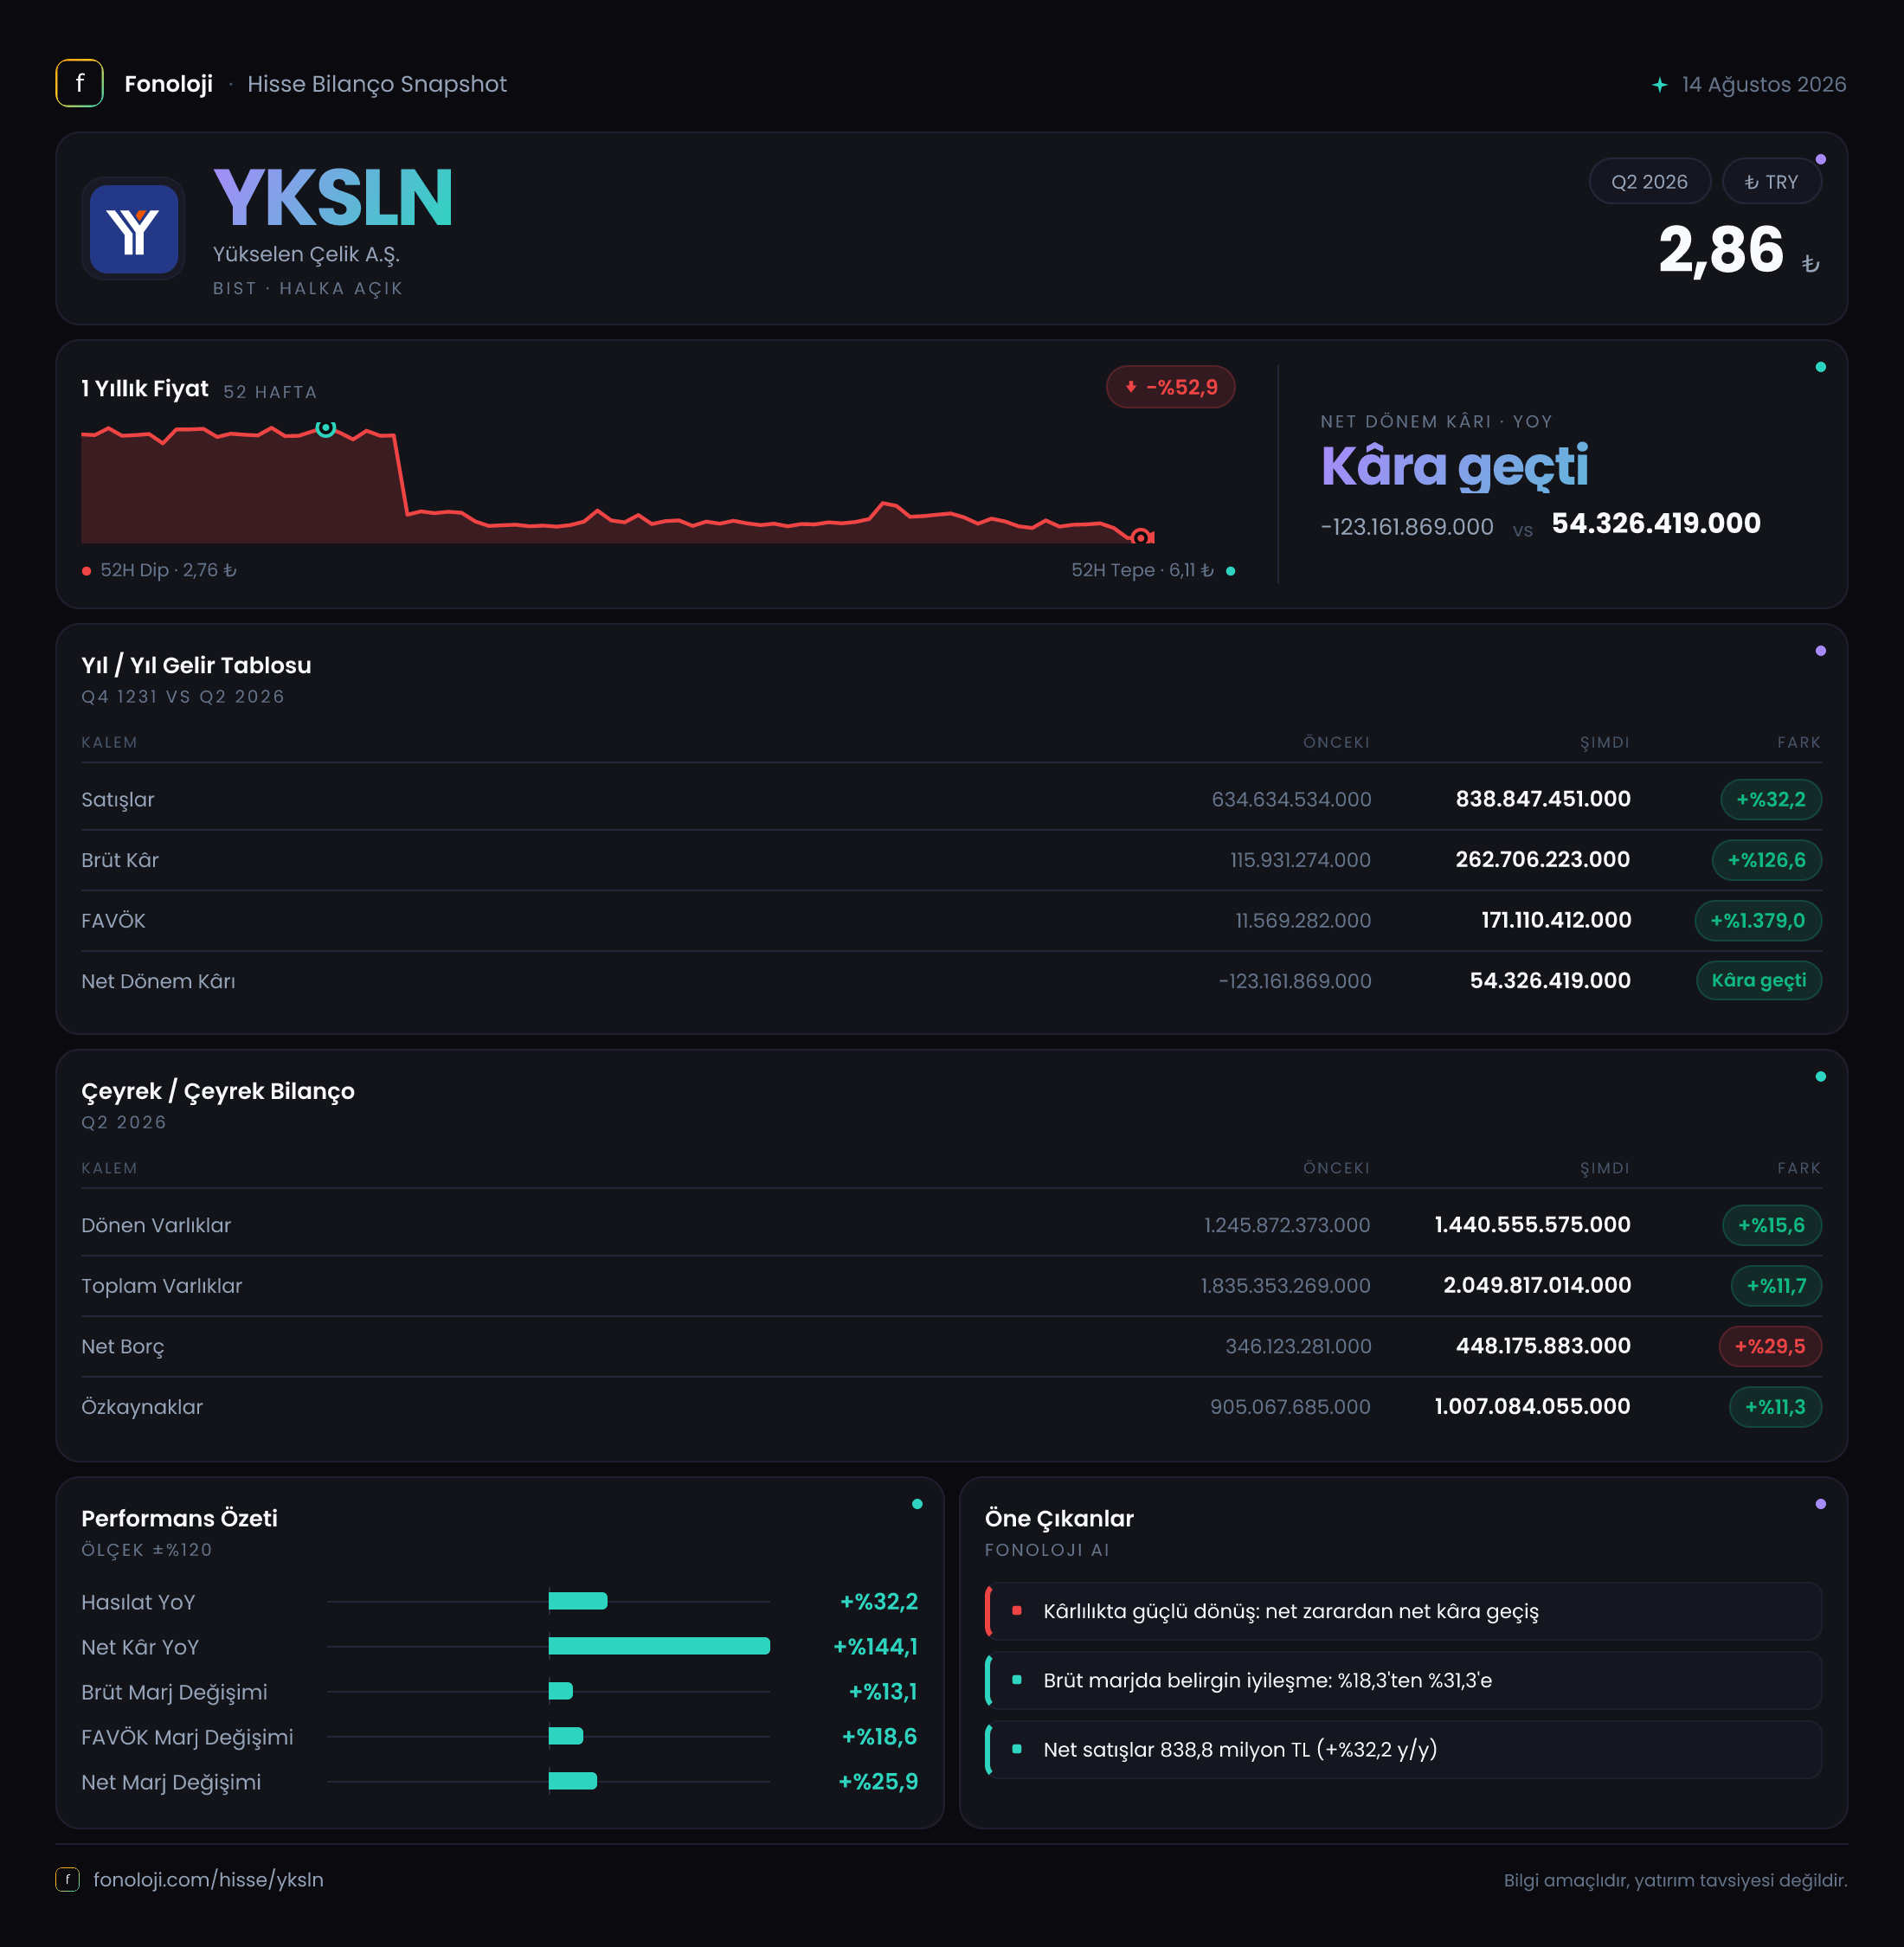
Yükselen Çelik, 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre %32,2 artırarak 838,8 milyon TL’ye taşıdı. Ancak asıl dikkat çekici gelişme cirodan çok kârlılık tarafında yaşandı: brüt kâr %126,6, FAVÖK ise %1.379 artış gösterdi. Şirket, geçen yılın ilk altı ayında kaydettiği 123,2 milyon TL’lik net zarardan, bu dönemde 54,3 milyon TL net kâra geçti. Buna karşılık bilanço büyürken net borcun da hızlanarak artması, toparlanmanın finansman tarafında yakından izlenmesi gereken bir alan olduğunu gösteriyor.
Burada karşılaştırmaların geçen yılın aynı dönemiyle yapıldığını, bilanço kalemlerinin ise önceki yıl sonuna göre değişimi gösterdiğini özellikle vurgulamak gerekir. Ayrıca açıklanan veri altı aylık ara dönem niteliğinde; ayrı bir ilk çeyrek ve ikinci çeyrek kırılımı bulunmadığı için çeyrekten çeyreğe momentum hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları 634,6 milyon TL’den 838,8 milyon TL’ye yükselerek 204,2 milyon TL arttı. Yüzde bazında %32,2’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal olarak enflasyonun yalnızca sınırlı ölçüde üzerinde bulunuyor. Bu nedenle satışlardaki artışın tamamını reel büyüme olarak okumak doğru olmaz; fiyat artışlarının yanı sıra satılan ürün miktarı, ürün karması ve ihracat/kur etkisinin ne kadar katkı verdiği sonraki raporlarda takip edilmeli.
Yine de satış büyümesinin niteliği, kârlılık verileriyle birlikte değerlendirildiğinde daha olumlu bir tablo ortaya çıkıyor. Ciro %32,2 artarken brüt kârın %126,6 artması, şirketin satış başına daha yüksek katma değer üretmeye başladığını gösteriyor. Bu gelişme ürün karmasında daha kârlı ürünlerin payının artmasından, maliyetlerin satış fiyatlarına daha iyi yansıtılmasından veya geçen yılki düşük kârlılık tabanından kaynaklanabilir.
Çeyreklik trend tarafında yalnızca 2025/6AB verisi bulunduğundan, satışların yılın ilk yarısı içinde hızlanıp hızlanmadığını veya ikinci çeyrekte ivme kaybedip kaybetmediğini bu veri setiyle ölçemiyoruz. Dolayısıyla yatırımcı açısından bir sonraki ara dönem raporu, büyümenin sürdürülebilirliğini değerlendirmek için önemli olacak.
Kârlılık
Kârlılık tablosunda satışlardan daha güçlü bir iyileşme var. Brüt kâr 115,9 milyon TL’den 262,7 milyon TL’ye çıktı. Buna göre brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %18,3 seviyesinden bu dönemde %31,3’e yükseldi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 18 TL brüt kâr elde ederken, bu dönemde yaklaşık 31 TL brüt kâr üretmiş durumda. Bu, enflasyonist ortamda maliyet baskısının tamamen ortadan kalktığını değil, fiyatlama ve ürün karmasının şirket lehine geliştiğini gösteriyor.
FAVÖK ise 11,6 milyon TL’den 171,1 milyon TL’ye yükseldi. FAVÖK marjı da yaklaşık %1,8’den %20,4’e çıktı. Bu sıçrama, operasyonel giderlerin satışlara oranının iyileştiğine veya geçen yılın düşük bazının etkisiyle faaliyet kârlılığının normalleştiğine işaret ediyor. FAVÖK artışının ciro artışının çok üzerinde olması olumlu; ancak bu performansın tek seferlik maliyet etkileri, stok değerlemeleri ya da düşük baz gibi unsurlardan ne ölçüde etkilendiği ayrıntılı dipnotlarda incelenmeli.
Net kâr tarafında şirket geçen yılki 123,2 milyon TL zarardan bu dönem 54,3 milyon TL kâra geçti. Verilen %144,1 değişim oranı, zarar bazından kâra geçiş nedeniyle ekonomik anlamda tek başına sağlıklı bir büyüme oranı olarak yorumlanmamalı. Daha anlamlı mesaj, şirketin net kârlılığının pozitife dönmesi ve net kâr marjının yaklaşık -%19,4’ten %6,5’e yükselmesidir.
Bununla birlikte FAVÖK ile net kâr arasında belirgin bir fark bulunuyor: 171,1 milyon TL’lik FAVÖK’e karşılık net kâr 54,3 milyon TL seviyesinde. Bu farkın içinde finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri bulunabilir; ancak mevcut veri bu kalemlerin ayrı katkısını göstermiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %11,7 artarak yaklaşık 2,0 milyar TL’ye ulaştı. Büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %15,6 artışla 1,4 milyar TL’ye yükselirken duran varlıklar yalnızca %3,4 artarak 609,3 milyon TL’ye çıktı. Bu görünüm, bilanço büyümesinin ağırlıklı olarak işletme sermayesi ve kısa vadeli faaliyet ihtiyaçları üzerinden gerçekleştiğini düşündürüyor.
Özkaynaklar 905,1 milyon TL’den yaklaşık 1,0 milyar TL’ye yükselerek %11,3 büyüdü. Net kâra geçiş özkaynakları desteklerken, varlık büyümesinin özkaynak artışından bir miktar daha hızlı olması finansal kaldıraçta sınırlı yükselişe işaret ediyor.
Dikkat edilmesi gereken nokta net borçta: net borç 346,1 milyon TL’den 448,2 milyon TL’ye çıkarak %29,5 arttı. Bu artış, hem toplam varlık hem de özkaynak büyümesinden daha hızlı. Altı aylık FAVÖK üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 2,6x seviyesinde görünüyor; ancak bu oran yıllıklandırılmış FAVÖK değil, yalnızca ilk altı aylık FAVÖK kullanılarak hesaplandığı için standart yıllık kaldıraç oranı gibi değerlendirilmemeli. Net borçtaki yükselişin kârlılıktaki kalıcı iyileşmeyle desteklenip desteklenmediği, nakit akışı ve işletme sermayesi verileriyle birlikte izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 3,6 milyon TL’den 10,9 milyon TL’ye yükseldi. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerine kıyasla parasal varlıklarının veya parasal pozisyonunun enflasyon muhasebesi açısından daha avantajlı bir etki yarattığını ifade eder.
Ancak 10,9 milyon TL’lik pozitif katkı, 54,3 milyon TL’lik net kârın tamamını açıklayan bir unsur değil; net kârın yaklaşık beşte biri büyüklüğünde bir destek sağlıyor. Dolayısıyla bu dönemdeki kâra geçişin temel hikâyesi net parasal pozisyondan çok operasyonel kârlılıktaki belirgin toparlanma. Yine de TAS 29 etkisi, nominal finansal sonuçlarla reel ekonomik performans arasındaki farkı okumak için kritik olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
YKSLN’nin 2026/6AB sonuçları, düşük bir bazdan güçlü operasyonel toparlanmaya işaret ediyor. Özellikle brüt ve FAVÖK marjlarındaki iyileşme, satış büyümesinin ötesinde olumlu bir gelişme. Geçen yılki zarardan kâra geçiş de şirketin finansal görünümünü belirgin biçimde güçlendiriyor.
Bununla birlikte yatırımcı şu başlıklara odaklanmalı:
- %32,2’lik satış artışının ne kadarının reel hacim büyümesi olduğu,
- FAVÖK marjındaki %20,4’lük seviyenin sürdürülebilirliği,
- Net borcun 448,2 milyon TL’ye çıkmasının işletme sermayesi ve nakit akışıyla ilişkisi,
- Kârlılığın önümüzdeki dönemlerde tek seferlik etkilerden bağımsız devam edip etmediği,
- Altı aylık verilerde görülen güçlü toparlanmanın ikinci yarıda korunup korunamayacağı.
Özetle, şirketin gelir tablosu güçlü bir iyileşme anlatıyor; bilanço ise bu büyümenin daha fazla borç kullanımıyla desteklendiğini gösteriyor. Fırsat, operasyonel marjların kalıcı biçimde yükselmesi. Risk ise net borcun kârdan hızlı büyümeye devam etmesi ve güçlü FAVÖK üretiminin nakit yaratımına aynı ölçüde dönüşmemesi. Yatırım tavsiyesi değildir.