
Açılış
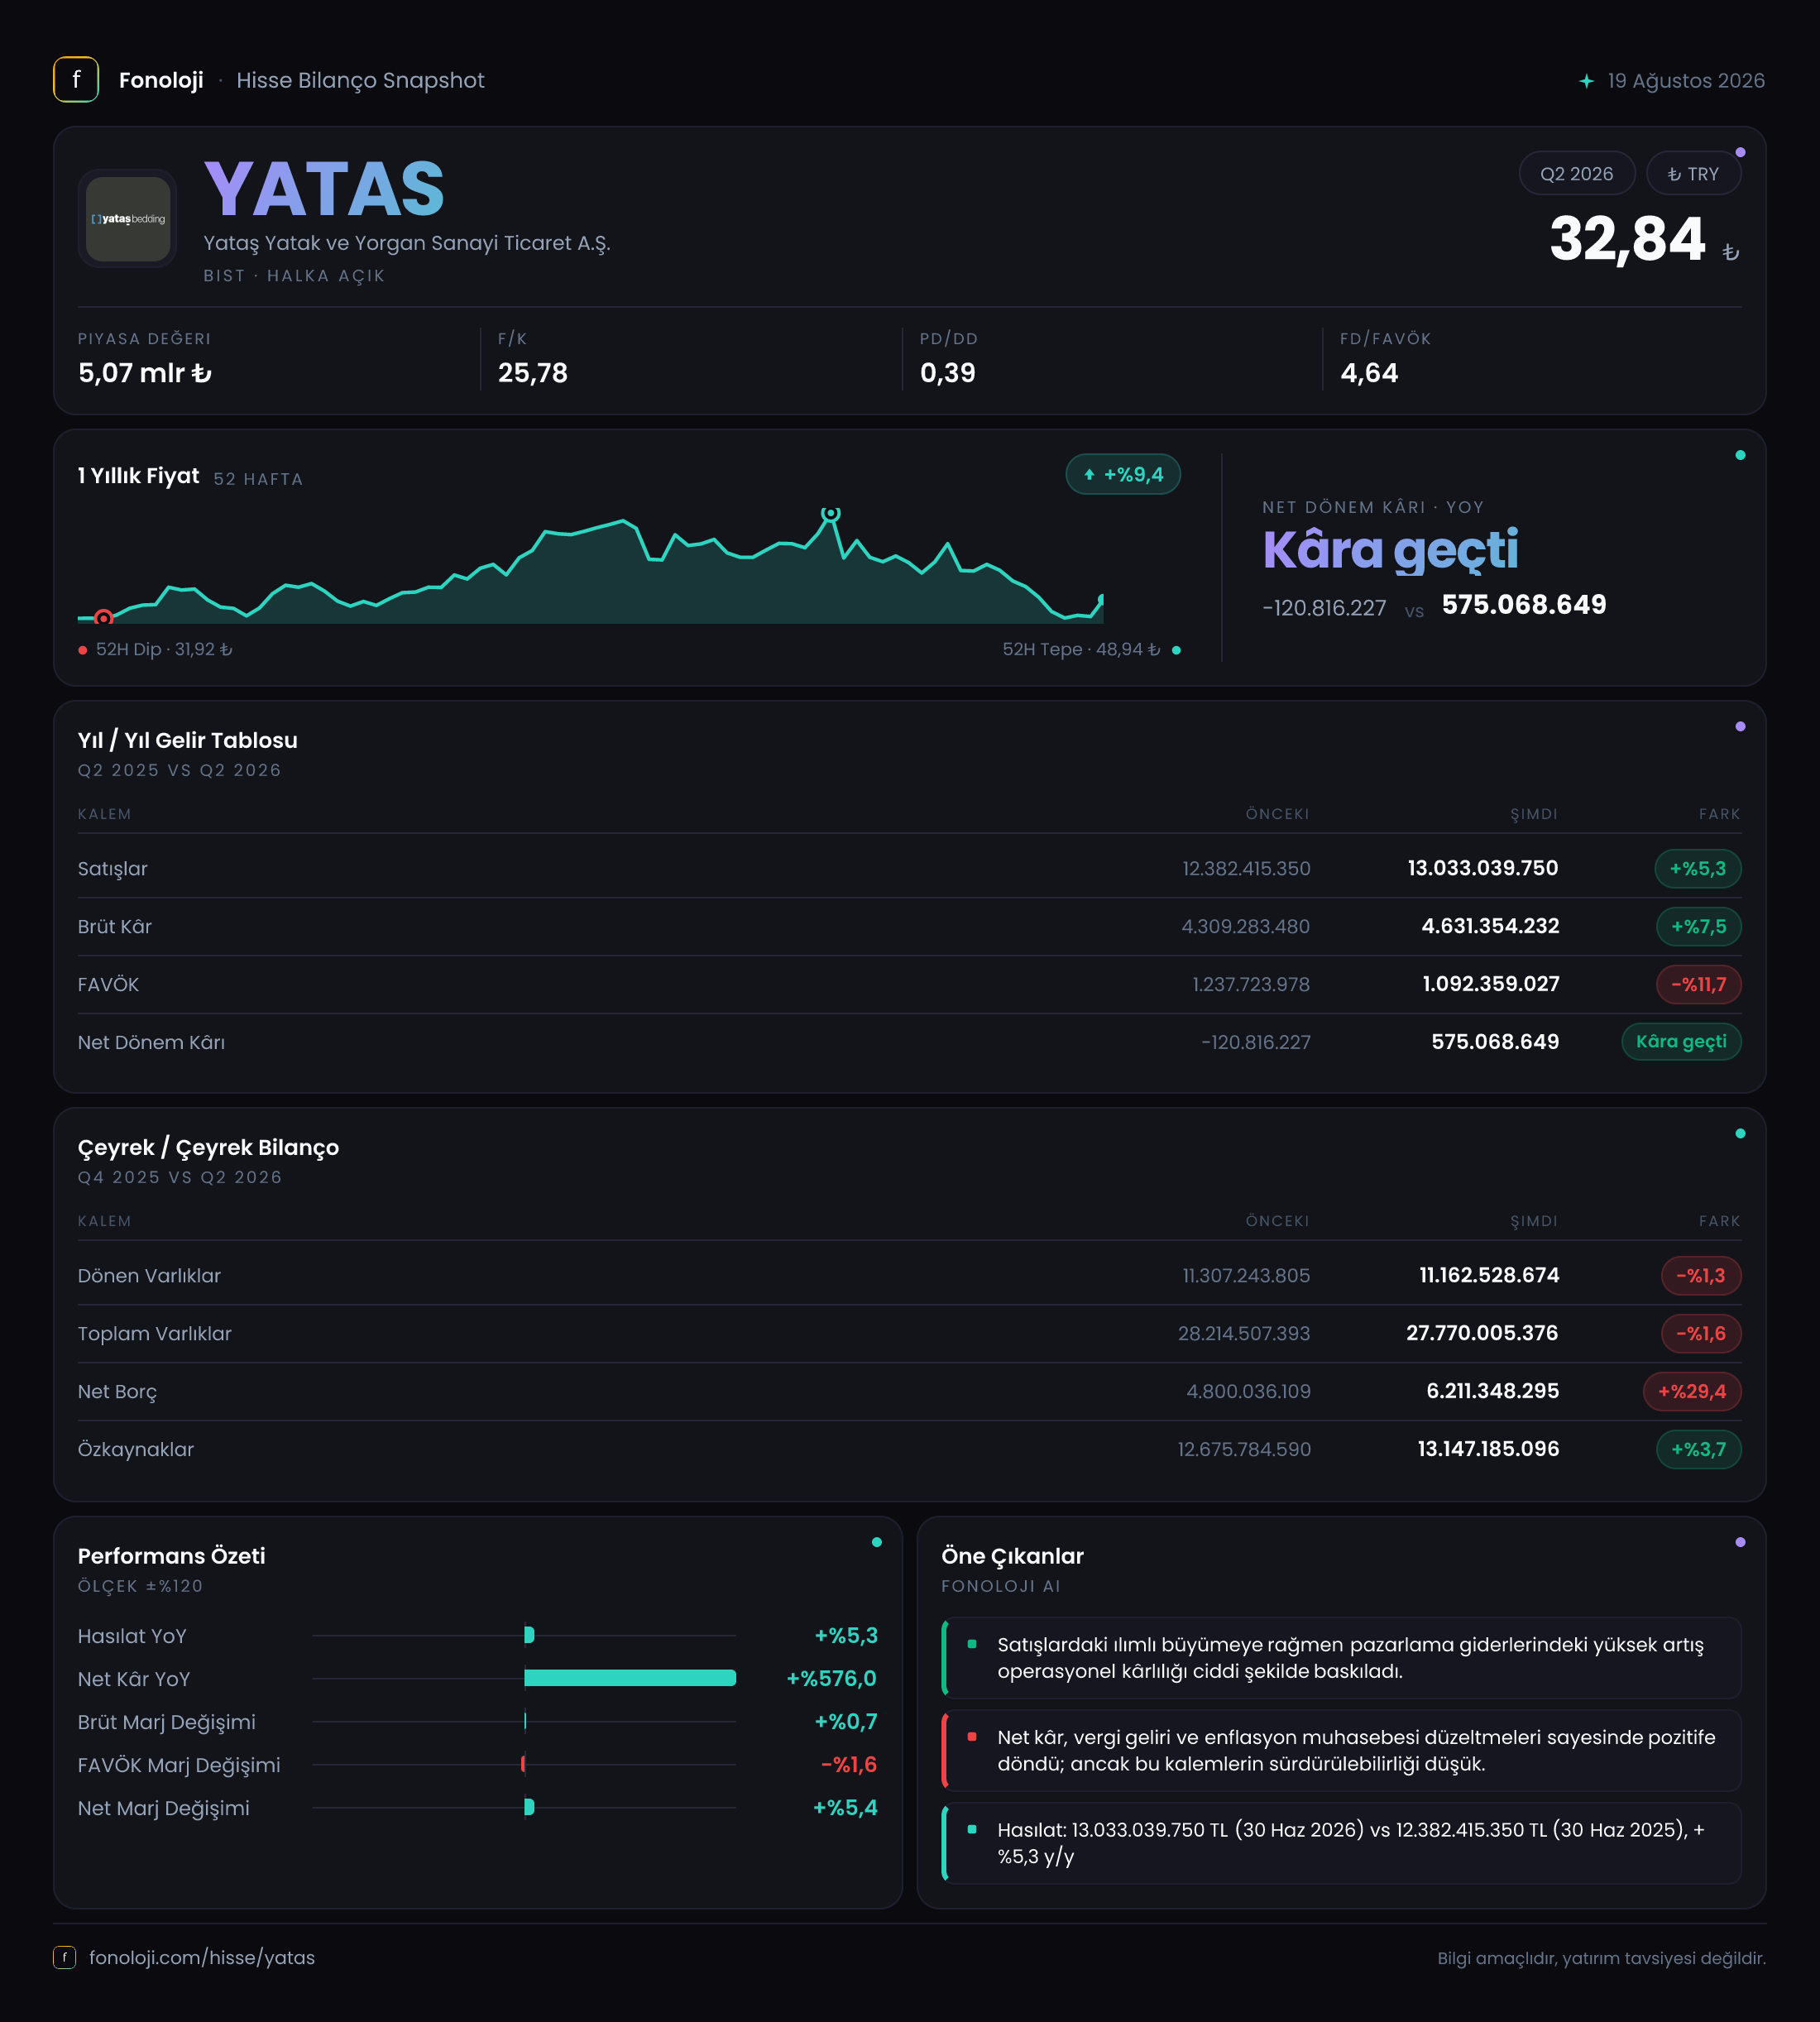
Yataş, yatak ve uyku ürünlerinin yanı sıra ev tekstili ve mobilya alanlarında faaliyet gösteren, iç talep ve tüketici güvenine duyarlı bir şirket. 2026’nın ilk altı ayında şirketin satışları nominal olarak büyürken operasyonel kârlılık zayıflamış; buna karşılık net dönem kârı geçen yılki zarardan güçlü biçimde pozitife dönmüş durumda. Ana mesaj şu: ciroda sınırlı büyüme, brüt marjda iyileşme, ancak FAVÖK marjında gerileme ve artan net borç aynı anda görülüyor. Net kâr performansı olumlu olsa da, bu iyileşmeyi yalnızca operasyonel güçlenme olarak okumak doğru olmaz.
Satış Hikayesi
Yataş’ın satışları, geçen yılın aynı dönemindeki 12,4 milyar TL’den 13,0 milyar TL’ye yükselerek %5,3 arttı. Nominal olarak bakıldığında şirket büyümeye devam ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle, Yataş’ın satışları fiyat artışlarının gerisinde kalmış olabilir. Bu da şirketin mağaza trafiği, adet bazında satışlar veya tüketici talebi açısından henüz güçlü bir ivme yakalayamadığına işaret ediyor.
Çeyreklik veri tarafında verilen rakamlar, 2025/3 döneminde 6,4 milyar TL, 2025/6 döneminde ise 6,0 milyar TL satışa işaret ediyor. Bu iki veri, ilgili dönemler arasında satışlarda %6,3’lük bir gerileme olduğunu gösteriyor. Ancak raporun ara dönem niteliği ve karşılaştırma formatı nedeniyle, 2026/6AB için tam anlamıyla çeyrekten çeyreğe bir trend çıkarmak mümkün değil. Bu nedenle yeni dönemde satışların ikinci çeyrekte hızlanıp hızlanmadığını görmek için daha ayrıntılı çeyreklik veri beklenmeli.
Satışlardaki sınırlı artışa rağmen brüt kâr daha hızlı büyüdü. Brüt kâr 4,3 milyar TL’den 4,6 milyar TL’ye çıkarak %7,5 yükseldi. Bu durum, ürün karması, fiyatlama veya maliyet yönetiminin satışlara kıyasla daha iyi performans gösterdiğini düşündürüyor. Fakat bu iyileşme operasyonel giderler seviyesinde korunamamış görünüyor.
Kârlılık
Yataş’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %34,7’den %35,4’e yükseldi. Yaklaşık 0,7 puanlık bu artış, şirketin ürün maliyetlerini satış fiyatlarına kısmen yansıtabildiğini ve brüt seviyede marj baskısını sınırladığını gösteriyor. Bununla birlikte, enflasyonist ortamda brüt marjın yükselmesi tek başına yeterli değil; satış, pazarlama, genel yönetim ve diğer faaliyet giderlerinin de kontrol altında tutulması gerekiyor.
Nitekim FAVÖK, 1,2 milyar TL’den 1,1 milyar TL’ye gerileyerek %11,7 düştü. FAVÖK marjı da yaklaşık %9,7’den %8,5’e indi. Yani satışlar artarken, brüt kâr da büyürken şirketin ana faaliyetlerinden yarattığı nakit benzeri kârlılık zayıflamış durumda. Brüt kâr marjındaki iyileşmenin FAVÖK marjına yansımaması, faaliyet giderlerinin kârlılığı aşağı çektiğini gösteriyor; ancak mevcut veride bu giderlerin kırılımı bulunmadığı için hangi kalemin belirleyici olduğunu kesin biçimde söylemek mümkün değil.
Net dönem kârı ise oldukça güçlü bir dönüşüm sergiledi. Geçen yılın aynı dönemindeki 120,8 milyon TL zarardan, bu dönemde 575,1 milyon TL kâra geçildi. Net kâr marjı da yaklaşık -%1,0’dan %4,4’e yükseldi. Bu iyileşme yatırımcı açısından önemli olmakla birlikte, FAVÖK’ün gerilediği bir dönemde net kâr artışının tamamen operasyonel performanstan kaynaklandığı söylenemez. Vergi, finansman giderleri, diğer gelir-gider kalemleri ve enflasyon muhasebesi etkileri net kârı belirgin biçimde değiştirebilir.
Bilanço Sağlığı
Yataş’ın toplam varlıkları önceki dönem sonundaki 28,2 milyar TL’den 27,8 milyar TL’ye gerileyerek %1,6 küçüldü. Dönen varlıklar 11,3 milyar TL’den 11,2 milyar TL’ye, duran varlıklar ise 16,9 milyar TL’den 16,6 milyar TL’ye indi. Bu hareket, bilanço büyüklüğünün hafifçe daraldığını gösteriyor; ancak tek başına likidite sorunu anlamına gelmez. Dönen varlıkların seviyesi ve kısa vadeli borçlarla ilişkisi için detaylı borç-vade yapısı bulunmadığından, işletme sermayesi riskini tam olarak ölçmek mümkün değil.
Özkaynaklar 12,7 milyar TL’den 13,1 milyar TL’ye çıkarak %3,7 arttı. Bu artış, net kârın bilanço üzerinde olumlu katkı verdiğini ve şirketin özkaynak tabanının güçlendiğini gösteriyor. Buna rağmen toplam varlıklar içinde özkaynakların payı yaklaşık %47 seviyesinde kalıyor. Bu oran şirketin bilançosunda önemli bir özkaynak desteği olduğunu gösterse de, borçluluk tarafındaki artış dikkat çekiyor.
Net borç 4,8 milyar TL’den 6,2 milyar TL’ye yükselerek %29,4 arttı. Bu, özkaynaklardaki büyümeden çok daha hızlı bir borç artışı anlamına geliyor. Net borcun, ilk altı aylık FAVÖK’e oranı yaklaşık 5,6 kat seviyesinde. Bu hesaplama yıllıklandırılmadığı için ihtiyatla ele alınmalı; yine de mevcut kârlılık temposuyla borçluluğun yüksek olduğunu ve faiz/finansman giderlerinin izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Yataş’ın net parasal pozisyon geliri, geçen yılki yaklaşık 1,0 milyar TL ile yatay kalarak bu dönemde yine 1,0 milyar TL seviyesinde gerçekleşti. Değişimin %0,1 azalışla sınırlı kalması, enflasyon muhasebesinin şirketin net kârına geçen yıl benzer ölçekte katkı sunduğunu gösteriyor.
TAS 29 kapsamında net parasal pozisyon geliri, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebeleştirir. Bu kalem, özellikle yüksek enflasyon dönemlerinde net kârı operasyonel kârlılıktan ayrıştırabilir. Yataş’ta FAVÖK gerilerken net parasal pozisyon gelirinin 1,0 milyar TL civarında kalması, net kârın neden faaliyet performansından daha güçlü göründüğünü anlamak açısından kritik.
Dolayısıyla 575,1 milyon TL’lik net kâr, şirketin gerçek operasyonel nakit üretim gücünü tek başına temsil etmiyor. Yatırımcıların FAVÖK, faaliyet nakit akışı ve borçluluk göstergelerini net kârla birlikte değerlendirmesi gerekiyor. Enflasyon muhasebesinin etkisi azalmadıkça, dönemler arası net kâr karşılaştırmaları dikkatle yapılmalı.
Yatırımcı için Ne Anlama Geliyor?
Yataş’ın ilk altı aylık sonuçları, brüt kârlılıkta kontrollü bir iyileşmeye, ancak satış büyümesinde reel olarak zayıf bir görünüme işaret ediyor. Net kârın zarardan kâra dönmesi olumlu; fakat FAVÖK’ün düşmesi ve net borcun %29,4 artması, bu kâr dönüşümünün operasyonel olarak henüz tam anlamıyla desteklenmediğini gösteriyor.
Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: Brüt kâr marjının %35,4’e yükselmesi, fiyatlama ve ürün karmasında iyileşme potansiyeline işaret ediyor.
- Fırsat: Net kârın 575,1 milyon TL’ye ulaşması, geçen yılki zarara göre belirgin bir toparlanma sağlıyor.
- Risk: Satışların %5,3 artması, yüksek enflasyon ortamında reel büyüme açısından yetersiz kalıyor.
- Risk: FAVÖK marjının %9,7’den %8,5’e gerilemesi, faaliyet giderleri üzerindeki baskıyı gösteriyor.
- Risk: Net borcun 6,2 milyar TL’ye yükselmesi ve ilk altı aylık FAVÖK’e göre yaklaşık 5,6 kat seviyesine çıkması finansal esnekliği sınırlayabilir.
- Dikkat noktası: Net kâr değerlendirilirken 1,0 milyar TL’lik net parasal pozisyon gelirinin etkisi mutlaka ayrıştırılmalı.
Önümüzdeki dönemlerde en kritik gösterge, satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı ve FAVÖK marjının yeniden toparlanıp toparlanamayacağı olacak. Bunun yanında şirketin net borcunu azaltması, finansman maliyetlerini kontrol etmesi ve net kâr performansını enflasyon muhasebesinden bağımsız olarak desteklemesi gerekiyor. Mevcut tablo, Yataş’ta kâr toparlanmasının başladığını; ancak operasyonel ivmenin ve bilanço kalitesinin henüz aynı ölçüde güçlenmediğini gösteriyor.
Yatırım tavsiyesi değildir.