
Açılış
Yataş, yatak, mobilya ve ev tekstili alanlarında faaliyet gösteren, tüketici talebine ve hanehalkı harcamalarına doğrudan duyarlı bir şirket. Verilen 2024/12 finansallarının ana mesajı, satış tarafındaki daralmanın kârlılığa güçlü biçimde yansıdığı; buna karşılık brüt marjın iyileşmesi sayesinde operasyonel yapının tamamen bozulmadığı yönünde. Satışlar nominal olarak gerilerken net dönem kârındaki düşüş çok daha sert gerçekleşmiş durumda. Bilanço ise toplam varlıklar ve özkaynaklar açısından büyümüş, ancak net borçta sınırlı da olsa artış görülmüş.
Burada gelir tablosu kalemleri geçen yılın aynı dönemiyle, bilanço kalemleri ise önceki dönem sonuyla karşılaştırılıyor. Çeyreklik kırılım paylaşılmadığı için ara dönem içindeki ivme ve son çeyrekteki toparlanma ya da zayıflama hakkında kesin bir trend analizi yapmak mümkün değil.
Satış Hikayesi
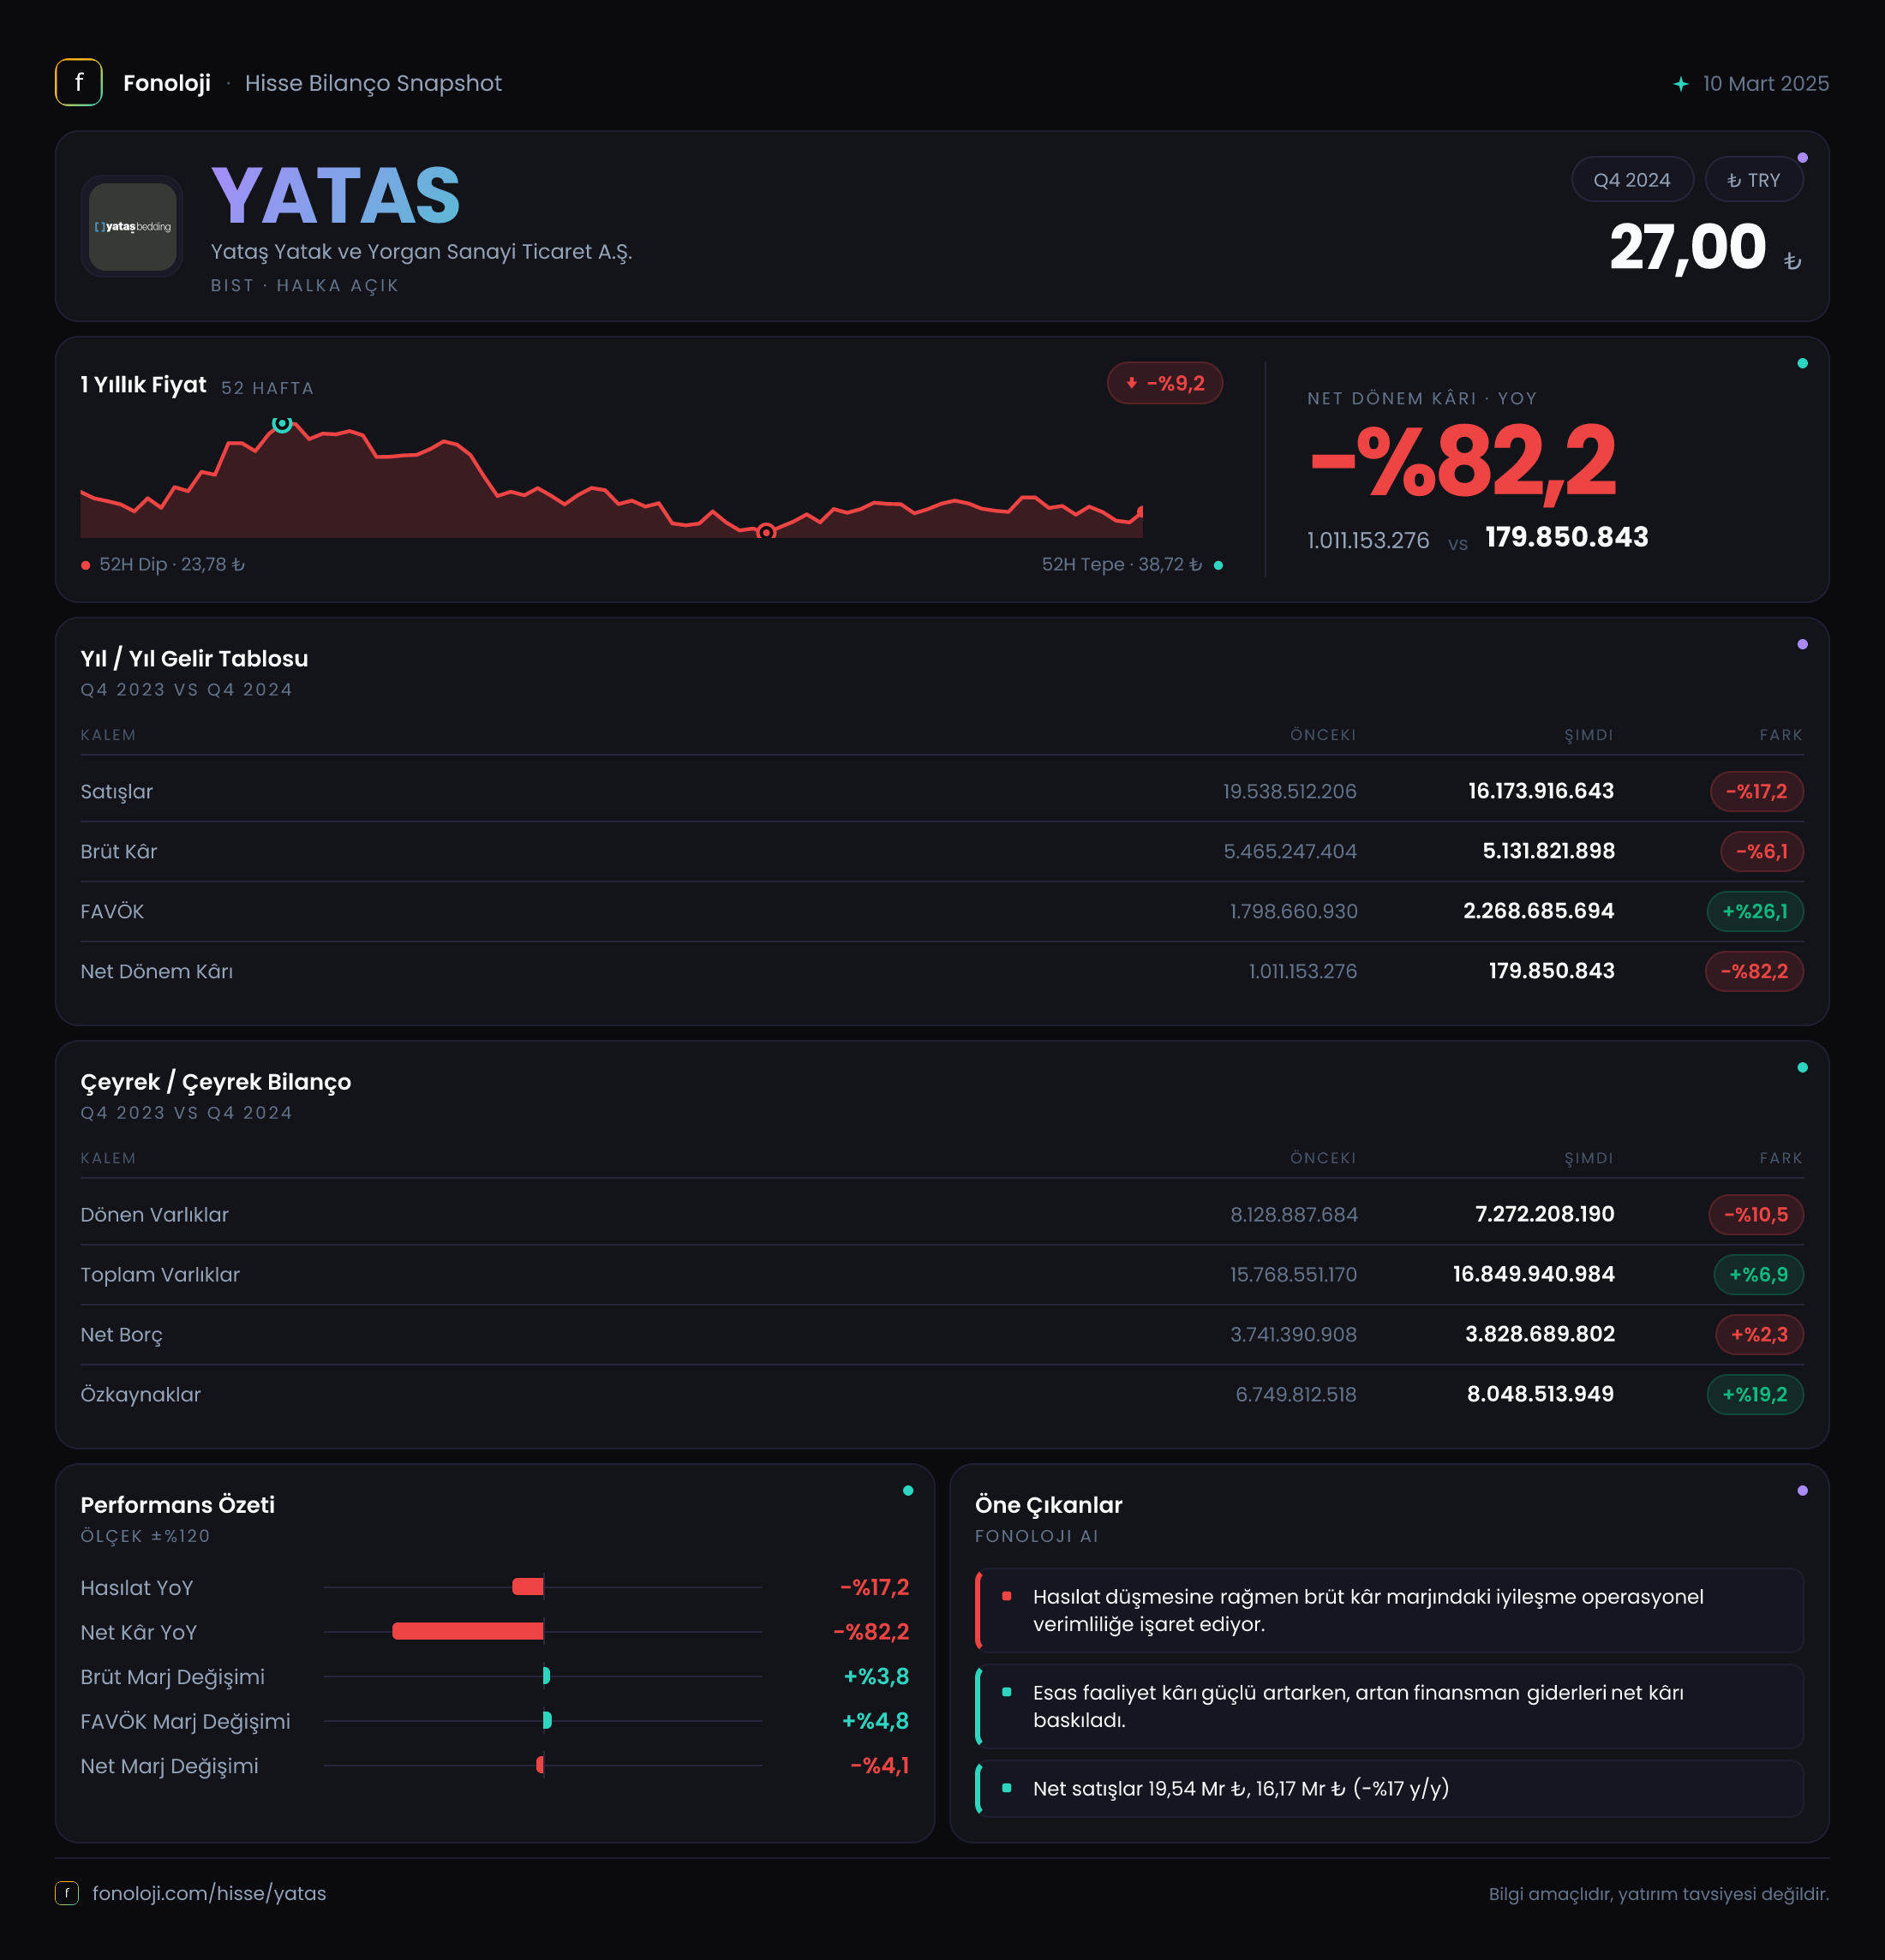
Yataş’ın satışları geçen yılki 19,5 milyar TL’den 16,2 milyar TL’ye gerileyerek %17,2 daralmış. Bu, nominal olarak dahi ciddi bir küçülme. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda azalması, reel satış hacmi veya ürün karması açısından daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarıyla büyüme sağlayamamış; tüketici talebi, mağaza trafiği veya sipariş hacmi tarafında baskı oluşmuş olabilir. Ancak verilen veriler bu gerilemenin hangi kalemden kaynaklandığını ayrıştırmıyor.
Satışlardaki düşüşe rağmen brüt kâr 5,5 milyar TL’den 5,1 milyar TL’ye inerek yalnızca %6,1 gerilemiş. Bu iki veri birlikte değerlendirildiğinde brüt marjın belirgin biçimde iyileştiği görülüyor:
- Brüt marj geçen yıl yaklaşık %28,2 seviyesindeyken bu dönemde %31,5’e yükselmiş.
- Satışlar %17,2 düşerken brüt kârın yalnızca %6,1 gerilemesi, ürün karması, fiyatlama veya maliyet yönetiminin satış daralmasını kısmen dengelediğini gösteriyor.
Bu olumlu görüntünün sürdürülebilirliği kritik. Talep zayıf kalmaya devam ederken marj artışı tek başına yeterli olmayabilir; çünkü sabit giderler daha düşük satış tabanına dağıldığında faaliyet kârlılığı üzerindeki baskı artıyor. Ayrıca enflasyonist ortamda nominal brüt marj artışı, her zaman gerçek bir operasyonel iyileşme anlamına gelmeyebilir. Yataş’ın önümüzdeki dönemde satış hacmini yeniden büyütüp büyütemeyeceği, marj artışından daha önemli bir takip başlığı olacak.
Kârlılık
FAVÖK 2,0 milyar TL’den 1,6 milyar TL’ye gerileyerek %21,0 azalmış. Böylece FAVÖK marjı geçen yılki yaklaşık %10,3 seviyesinden %9,9’a sınırlı biçimde düşmüş. İlk bakışta marjın yaklaşık 0,4 puan gerilemesi yönetilebilir görünebilir; fakat FAVÖK’ün satışlardan daha hızlı düşmesi, brüt kârdaki iyileşmenin faaliyet giderleri tarafından büyük ölçüde tüketildiğini gösteriyor.
Bu tablo yatırımcı açısından önemli bir ayrım yaratıyor: Şirket ürün bazında veya üretim maliyetlerinde belirli bir direnç gösterirken, satış ve pazarlama giderleri, personel maliyetleri, kira giderleri ya da diğer faaliyet giderleri aynı ölçüde esnek davranmamış olabilir. Elimizde gider kırılımı olmadığı için kesin neden söylemek mümkün değil; ancak veriler, brüt kâr iyileşmesinin FAVÖK’e tam olarak yansımadığını açıkça ortaya koyuyor.
Net dönem kârı ise 1,0 milyar TL’den 179,9 milyon TL’ye inerek %82,2 gibi çok sert bir daralma yaşamış. Net kâr marjı geçen yıl yaklaşık %5,1 iken bu dönemde yalnızca %1,1 seviyesine gerilemiş. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 5,1 TL net kâr üretirken, bu dönemde yalnızca 1,1 TL kazanabilmiş.
Net kârdaki düşüşün FAVÖK gerilemesinden çok daha sert olması, faaliyet dışı kalemlerin ve enflasyon muhasebesi etkilerinin önemini artırıyor. Net parasal pozisyon gelirindeki düşüş de bu farkın temel unsurlarından biri. Bunun yanında finansman giderleri, amortisman ve vergi kalemleri açıklanmadığı için net kâr baskısının tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Yataş’ın toplam varlıkları önceki dönem sonuna göre 15,8 milyar TL’den 16,8 milyar TL’ye yükselerek %6,9 büyümüş. Ancak varlıkların kompozisyonu değişmiş:
- Dönen varlıklar 8,1 milyar TL’den 7,3 milyar TL’ye gerileyerek %10,5 azalmış.
- Duran varlıklar 7,6 milyar TL’den 9,6 milyar TL’ye çıkarak %25,4 artmış.
- Özkaynaklar 6,7 milyar TL’den 8,0 milyar TL’ye yükselmiş ve %19,2 büyümüş.
Dönen varlıklardaki gerileme, işletme sermayesi açısından yakından izlenmeli. Satışların da düştüğü bir dönemde stok, ticari alacak veya nakit kalemlerindeki değişim şirketin kısa vadeli likiditesini etkileyebilir; ancak alt kırılım bulunmadığı için bu hareketin niteliği net değil. Duran varlıkların hızlı artışı ise şirketin varlık tabanını büyüttüğünü gösteriyor, fakat bu yatırımların satış ve FAVÖK büyümesine ne zaman katkı vereceği henüz finansallarda görünmüyor.
Net borç 3,7 milyar TL’den 3,8 milyar TL’ye yükselerek %2,3 artmış. FAVÖK’teki düşüşle birlikte net borç/FAVÖK oranı yaklaşık 1,9x’ten 2,4x’e çıkıyor. Bu seviye tek başına aşırı yüksek değil; ancak kârlılığın gerilediği bir ortamda borcun aynı kalması bile kaldıraç baskısını artırıyor. Özkaynakların toplam varlıklar içindeki payı da yaklaşık %42’den %48’e yükselmiş; bu, sermaye tamponunun güçlendiğini gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Yataş’ın net parasal pozisyon geliri 1,5 milyar TL’den 817,2 milyon TL’ye düşerek %45,8 gerilemiş. Enflasyon muhasebesi altında bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki pozisyonundan kaynaklanan muhasebesel etkiyi yansıtıyor. Pozitif net parasal pozisyon geliri, şirketin enflasyon muhasebesi uygulamasında net parasal yükümlülük taşıdığına ve enflasyonun bu yükümlülükler üzerindeki etkisinin gelir olarak yansıdığına işaret edebilir.
Ancak bu gelir gerçek anlamda operasyonel nakit yaratımı değildir. Dolayısıyla geçen yılki 1,5 milyar TL’lik katkının bu dönemde 817,2 milyon TL’ye düşmesi, net kârı doğrudan aşağı çekmiş; fakat şirketin mağaza, üretim veya satış performansında aynı büyüklükte bir nakit kaybı olduğu anlamına gelmez. Yine de enflasyon muhasebesi etkisinin azalması, operasyonel kârlılığın net kâr üzerindeki önemini artırıyor. Bu çeyrekte FAVÖK’ün 1,6 milyar TL seviyesinde kalması, ancak net kârın 179,9 milyon TL’ye inmesi bu ayrımı net biçimde gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Yataş finansallarında yatırımcı için iki farklı hikâye aynı anda bulunuyor. Bir tarafta brüt marjın %28,2’den %31,5’e yükselmesi ve özkaynakların 8,0 milyar TL’ye ulaşması, şirketin maliyet ve sermaye yapısında belirli bir direnç olduğunu gösteriyor. Duran varlık büyümesi de gelecekte kapasite veya satış kanalı katkısı yaratabilecek bir yatırım tabanına işaret ediyor.
Diğer tarafta satışların %17,2, FAVÖK’ün %21,0 ve net kârın %82,2 gerilemesi, talep ve faaliyet giderleri tarafındaki baskının henüz aşılmadığını ortaya koyuyor. Net borç/FAVÖK oranının yaklaşık 2,4x seviyesine yükselmesi de kârlılık toparlanmadan borç azaltımının kolay olmayacağını gösteriyor.
Önümüzdeki dönemde özellikle şu başlıklar izlenmeli:
- Satışların yeniden nominal büyümeye geçip geçmediği,
- Brüt marj artışının korunup korunamadığı,
- FAVÖK marjının %10 civarının üzerine çıkıp çıkamadığı,
- Net borcun ve finansman yükünün nasıl geliştiği,
- Enflasyon muhasebesi katkısı azaldığında operasyonel kârlılığın net kârı taşıyıp taşıyamadığı.
Çeyreklik veri bulunmadığı için toparlanmanın başlamış olduğu veya zayıflığın hızlandığı söylenemez. Bu nedenle yatırımcı açısından temel soru, Yataş’ın marj savunmasını gerçek bir satış ve FAVÖK büyümesine dönüştürüp dönüştüremeyeceği olacak. Yatırım tavsiyesi değildir.