
Açılış
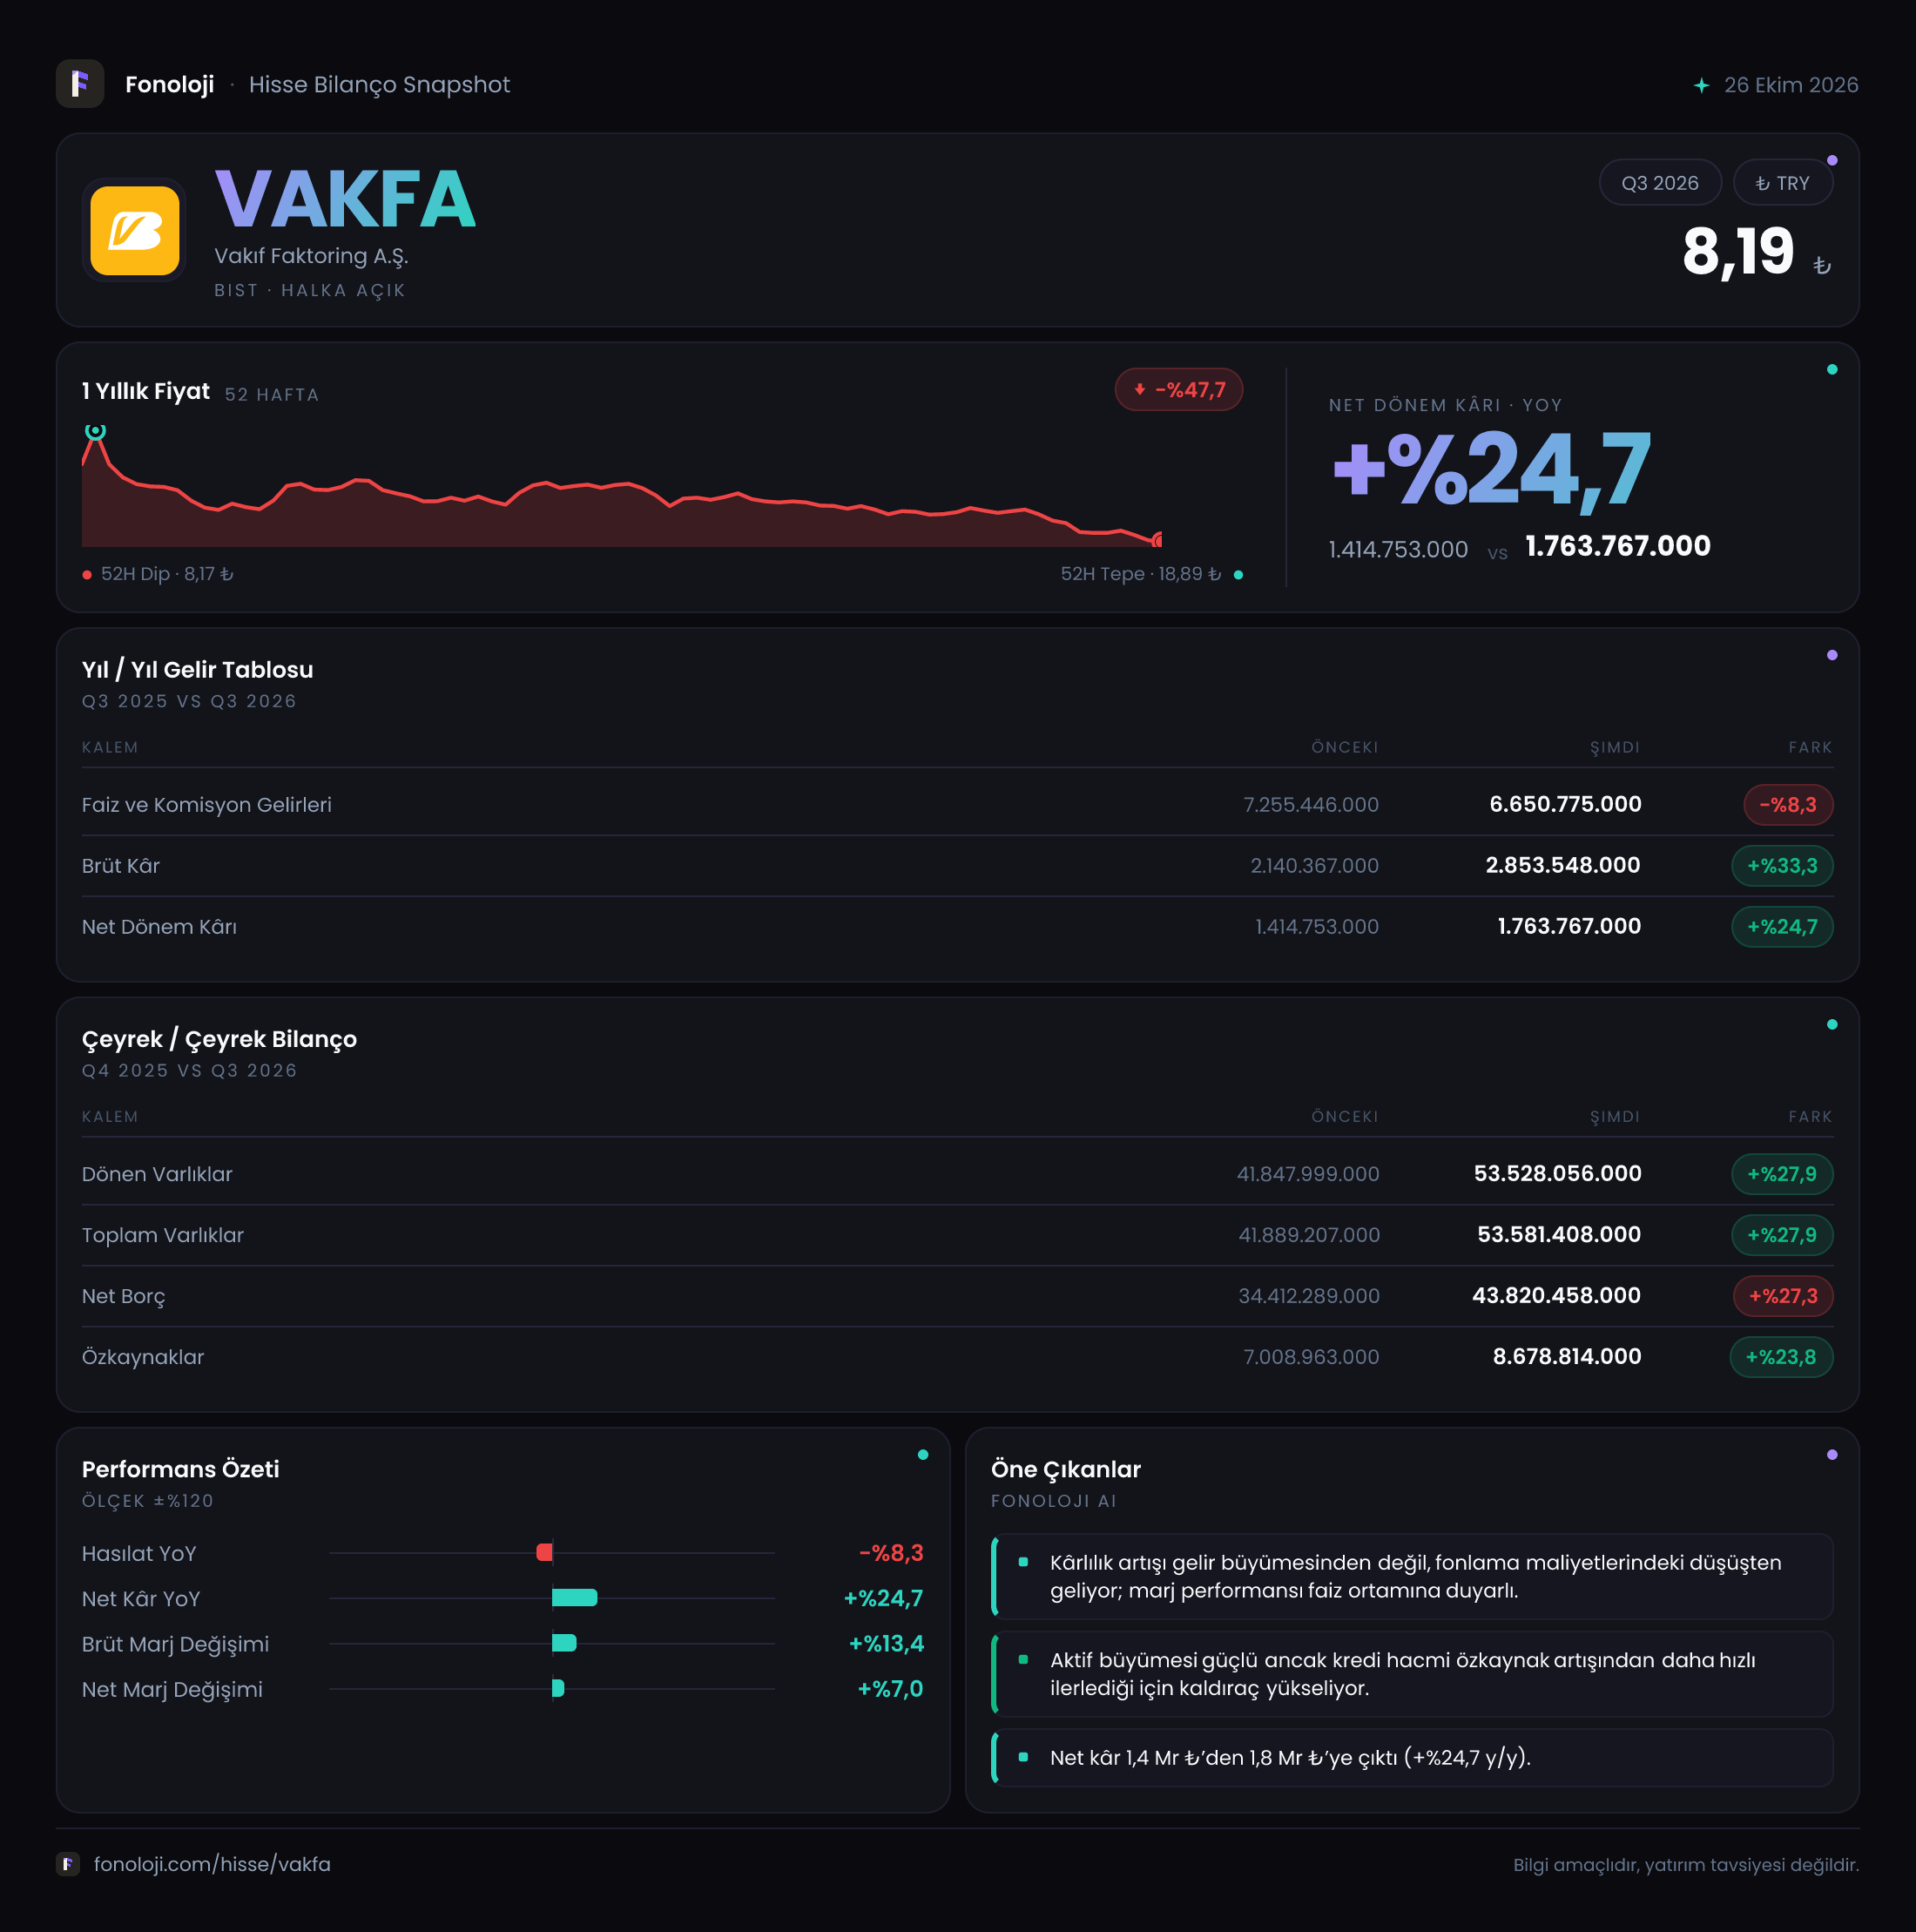
Vakıf Faktoring, şirketlere ticari alacaklarını nakde çevirme ve işletme sermayesi finansmanı sağlayan bir faktoring kuruluşu olarak faaliyet gösteriyor. 2026/9AB sonuçlarının ana mesajı, faaliyet hacminde nominal gerilemeye karşın kârlılığın belirgin biçimde güçlenmesi. Satışlar geçen yılın aynı dönemine göre %8,3 azalırken brüt kâr %33,3, net dönem kârı ise %24,7 arttı. Bu tablo, şirketin gelir üretiminden çok, gelirlerin kâra dönüşme kabiliyetinde iyileşme yaşandığına işaret ediyor; ancak bilanço büyürken borçluluğun da yüksek hızla arttığı unutulmamalı.
Satış Hikayesi
Vakıf Faktoring’in satışları 6,7 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 7,3 milyar TL idi. Böylece şirketin satışlarında 600 milyon TL civarında nominal düşüş oluştu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak gerileyen satışlar reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca enflasyon etkisinden arındırıldığında yatay kalmış görünmüyor; faaliyet hacminde reel bir zayıflama ihtimali bulunuyor.
Bu gerileme, faktoring sektörü açısından özellikle takip edilmesi gereken bir gelişme. Faktoring şirketlerinde büyüme, yalnızca muhasebe geliriyle değil; kullandırılan finansman hacmi, müşteri sayısı, alacak portföyünün kalitesi ve fonlama maliyetiyle birlikte değerlendirilir. Mevcut veride bu alt kırılımlar bulunmadığı için satış düşüşünün müşteri talebindeki azalmadan mı, daha seçici kredi politikasından mı, yoksa fiyatlama ve portföy kompozisyonundan mı kaynaklandığı net biçimde söylenemez.
Çeyreklik trend tarafında ise veri seti sınırlı. 2025/9 için satışlar 2,3 milyar TL, net kâr 533,5 milyon TL olarak verilmiş; ancak 2026/9 verisinin aynı formatta tek çeyrek mi yoksa 9 aylık kümülatif dönem mi olduğu netleşmeden sağlıklı bir çeyrekten çeyreğe karşılaştırma yapmak mümkün değil. Bu nedenle mevcut rakamları yıllık karşılaştırma olarak okumak ve bağımsız çeyreklik trend için sonraki raporları beklemek gerekir.
Kârlılık
Kârlılık tablosu, satış performansından daha olumlu bir görüntü veriyor. Brüt kâr 2,9 milyar TL ile geçen yılki 2,1 milyar TL seviyesinin %33,3 üzerine çıkmış. Bu artış, satışlar %8,3 gerilerken gerçekleştiği için özellikle dikkat çekici. Brüt kâr marjı yaklaşık olarak %43,3 seviyesine yükselmiş; geçen yıl aynı marj yaklaşık %28,8 idi. Dolayısıyla şirket, daha düşük satış hacminden daha yüksek bir brüt kâr üretmiş.
Bu marj artışı, faktoring gelirlerinin maliyetlere göre daha iyi fiyatlandığını veya portföy yapısının kârlı işlemler lehine değiştiğini düşündürebilir. Ancak finansal kuruluşlarda brüt kâr kaleminin içeriği sanayi şirketlerindeki kadar doğrudan yorumlanmamalı. Fonlama maliyetleri, faiz gelirleri, komisyonlar, karşılıklar ve enflasyon muhasebesinin etkileri birlikte incelenmeden marj iyileşmesinin kalıcı olup olmadığı kesinleşmez.
Net dönem kârı 1,8 milyar TL ile geçen yılki 1,4 milyar TL seviyesine göre %24,7 artmış. Net kâr marjı da yaklaşık %26,9 seviyesine çıkarken, önceki dönemde bu oran yaklaşık %19,2 idi. Yani satışlardaki daralmaya rağmen her 100 TL satıştan elde edilen net kâr yaklaşık 19 TL’den 27 TL’ye yükselmiş. Bu, operasyonel ve finansal kârlılık açısından güçlü bir iyileşme.
Bununla birlikte FAVÖK verisi paylaşılmadığı için FAVÖK marjı hesaplanamıyor. Ayrıca faktoring şirketlerinde FAVÖK, sanayi ve hizmet şirketlerindeki kadar anlamlı bir ana performans göstergesi olmayabilir. Bu nedenle değerlendirmede net kâr, brüt kâr marjı, fonlama maliyeti, takipteki alacaklar ve karşılık giderleri daha belirleyici olacaktır.
Bilanço Sağlığı
Vakıf Faktoring’in toplam varlıkları önceki yıl sonundaki 41,9 milyar TL seviyesinden 53,6 milyar TL’ye yükselmiş; artış %27,9. Büyümenin neredeyse tamamı dönen varlıklardan geliyor. Dönen varlıklar 41,8 milyar TL’den 53,5 milyar TL’ye çıkarak %27,9 büyümüş. Bu yapı, faktoring faaliyetlerinin kısa vadeli alacak ve finansman ağırlıklı doğasıyla uyumlu.
Özkaynaklar 7,0 milyar TL’den 8,7 milyar TL’ye yükselerek %23,8 artmış. Bu olumlu bir gelişme olmakla birlikte varlık büyümesinin gerisinde kalıyor. Sonuç olarak özkaynakların toplam varlıklara oranı yaklaşık %16,2 seviyesinde; önceki yıl sonunda bu oran yaklaşık %16,7 idi. Yani şirket büyürken bilanço içindeki özkaynak tamponu hafifçe zayıflamış.
Net borç ise 34,4 milyar TL’den 43,8 milyar TL’ye yükselmiş ve artış %27,3 olmuş. Net borcun özkaynaklara oranı yaklaşık 5,0 kat seviyesinde. Bu oran, faktoring şirketlerinin borçla çalıştığı iş modeline rağmen yüksek bir finansal kaldıraç anlamına geliyor. Varlıkların yaklaşık %81,7’si net borçla finanse ediliyor. Borçlanma, portföy büyümesini destekleyebilir; fakat fonlama maliyetleri yükselirse net kârlılıktaki mevcut iyileşme hızla tersine dönebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Vakıf Faktoring’in net kârına hangi yönde ve ne ölçüde etki ettiğini hesaplamak mümkün değil. TAS 29 kapsamında parasal varlıklar ile parasal yükümlülüklerin dengesi kritik önem taşıyor. Borçları ve parasal yükümlülükleri yüksek şirketlerde enflasyon muhasebesi, net parasal pozisyonun yapısına bağlı olarak kârı artırabilir veya azaltabilir.
Vakıf Faktoring’in net borcu 43,8 milyar TL gibi yüksek bir seviyede olduğu için bu kalemin etkisi özellikle önem taşıyor. Ancak yalnızca net borç rakamına bakarak şirketin net parasal kazanç veya kayıp yazdığını söylemek doğru olmaz; nakit, finansal alacaklar, borçların vadesi ve parasal kalemlerin muhasebe sınıflandırması da bilinmeli. Bu nedenle yatırımcı, gelecek raporlarda net parasal pozisyon ve enflasyon muhasebesi etkisini ayrıca izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Vakıf Faktoring’in 2026/9AB performansı, iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat: Satışlar gerilerken brüt kâr marjının yaklaşık %28,8’den %43,3’e, net kâr marjının ise yaklaşık %19,2’den %26,9’a çıkması, fiyatlama ve kârlılık disiplininin güçlendiğini gösteriyor.
- Risk: Satışların enflasyonun belirgin şekilde altında kalması, reel faaliyet hacminde zayıflama olduğunu düşündürüyor.
- Bilanço riski: Net borcun 43,8 milyar TL’ye çıkması ve net borç/özkaynak oranının yaklaşık 5,0 kat olması, fonlama maliyetlerine karşı şirketi hassas kılıyor.
- Takip edilmesi gerekenler: Alacak portföyünün kalitesi, takipteki alacak oranı, karşılık giderleri, borçlanma maliyeti ve net parasal pozisyon.
Özetle veri, kısa vadede kârlılığı güçlü; ancak büyümesi borçla finanse edilen ve faaliyet hacmi reel olarak daralma riski taşıyan bir şirket profili ortaya koyuyor. Kârlılık artışının sürdürülebilirliği, önümüzdeki dönemlerde satışların yeniden büyümesine ve yüksek kaldıraçlı bilançonun fonlama maliyetleri altında korunabilmesine bağlı olacak. Yatırım tavsiyesi değildir.