
Açılış
TUĞÇELİK, alüminyum ve metal mamulleri üreten; dolayısıyla satış hacmi, ürün fiyatları, hammadde maliyetleri ve otomotiv başta olmak üzere sanayi talebine duyarlı bir şirket. 2026/6AB finansalları ilk bakışta çelişkili bir tablo sunuyor: satışlar belirgin biçimde gerilerken brüt kâr ve FAVÖK güçlü şekilde artmış, ancak şirket net zarar açıklamış. Ana mesaj şu: operasyonel kârlılıkta ciddi bir iyileşme var; buna karşın net kâr seviyesine taşınamayan bu iyileşmenin kalıcılığı ve bilanço üzerindeki borç yükü yakından izlenmeli.
Satış Hikayesi
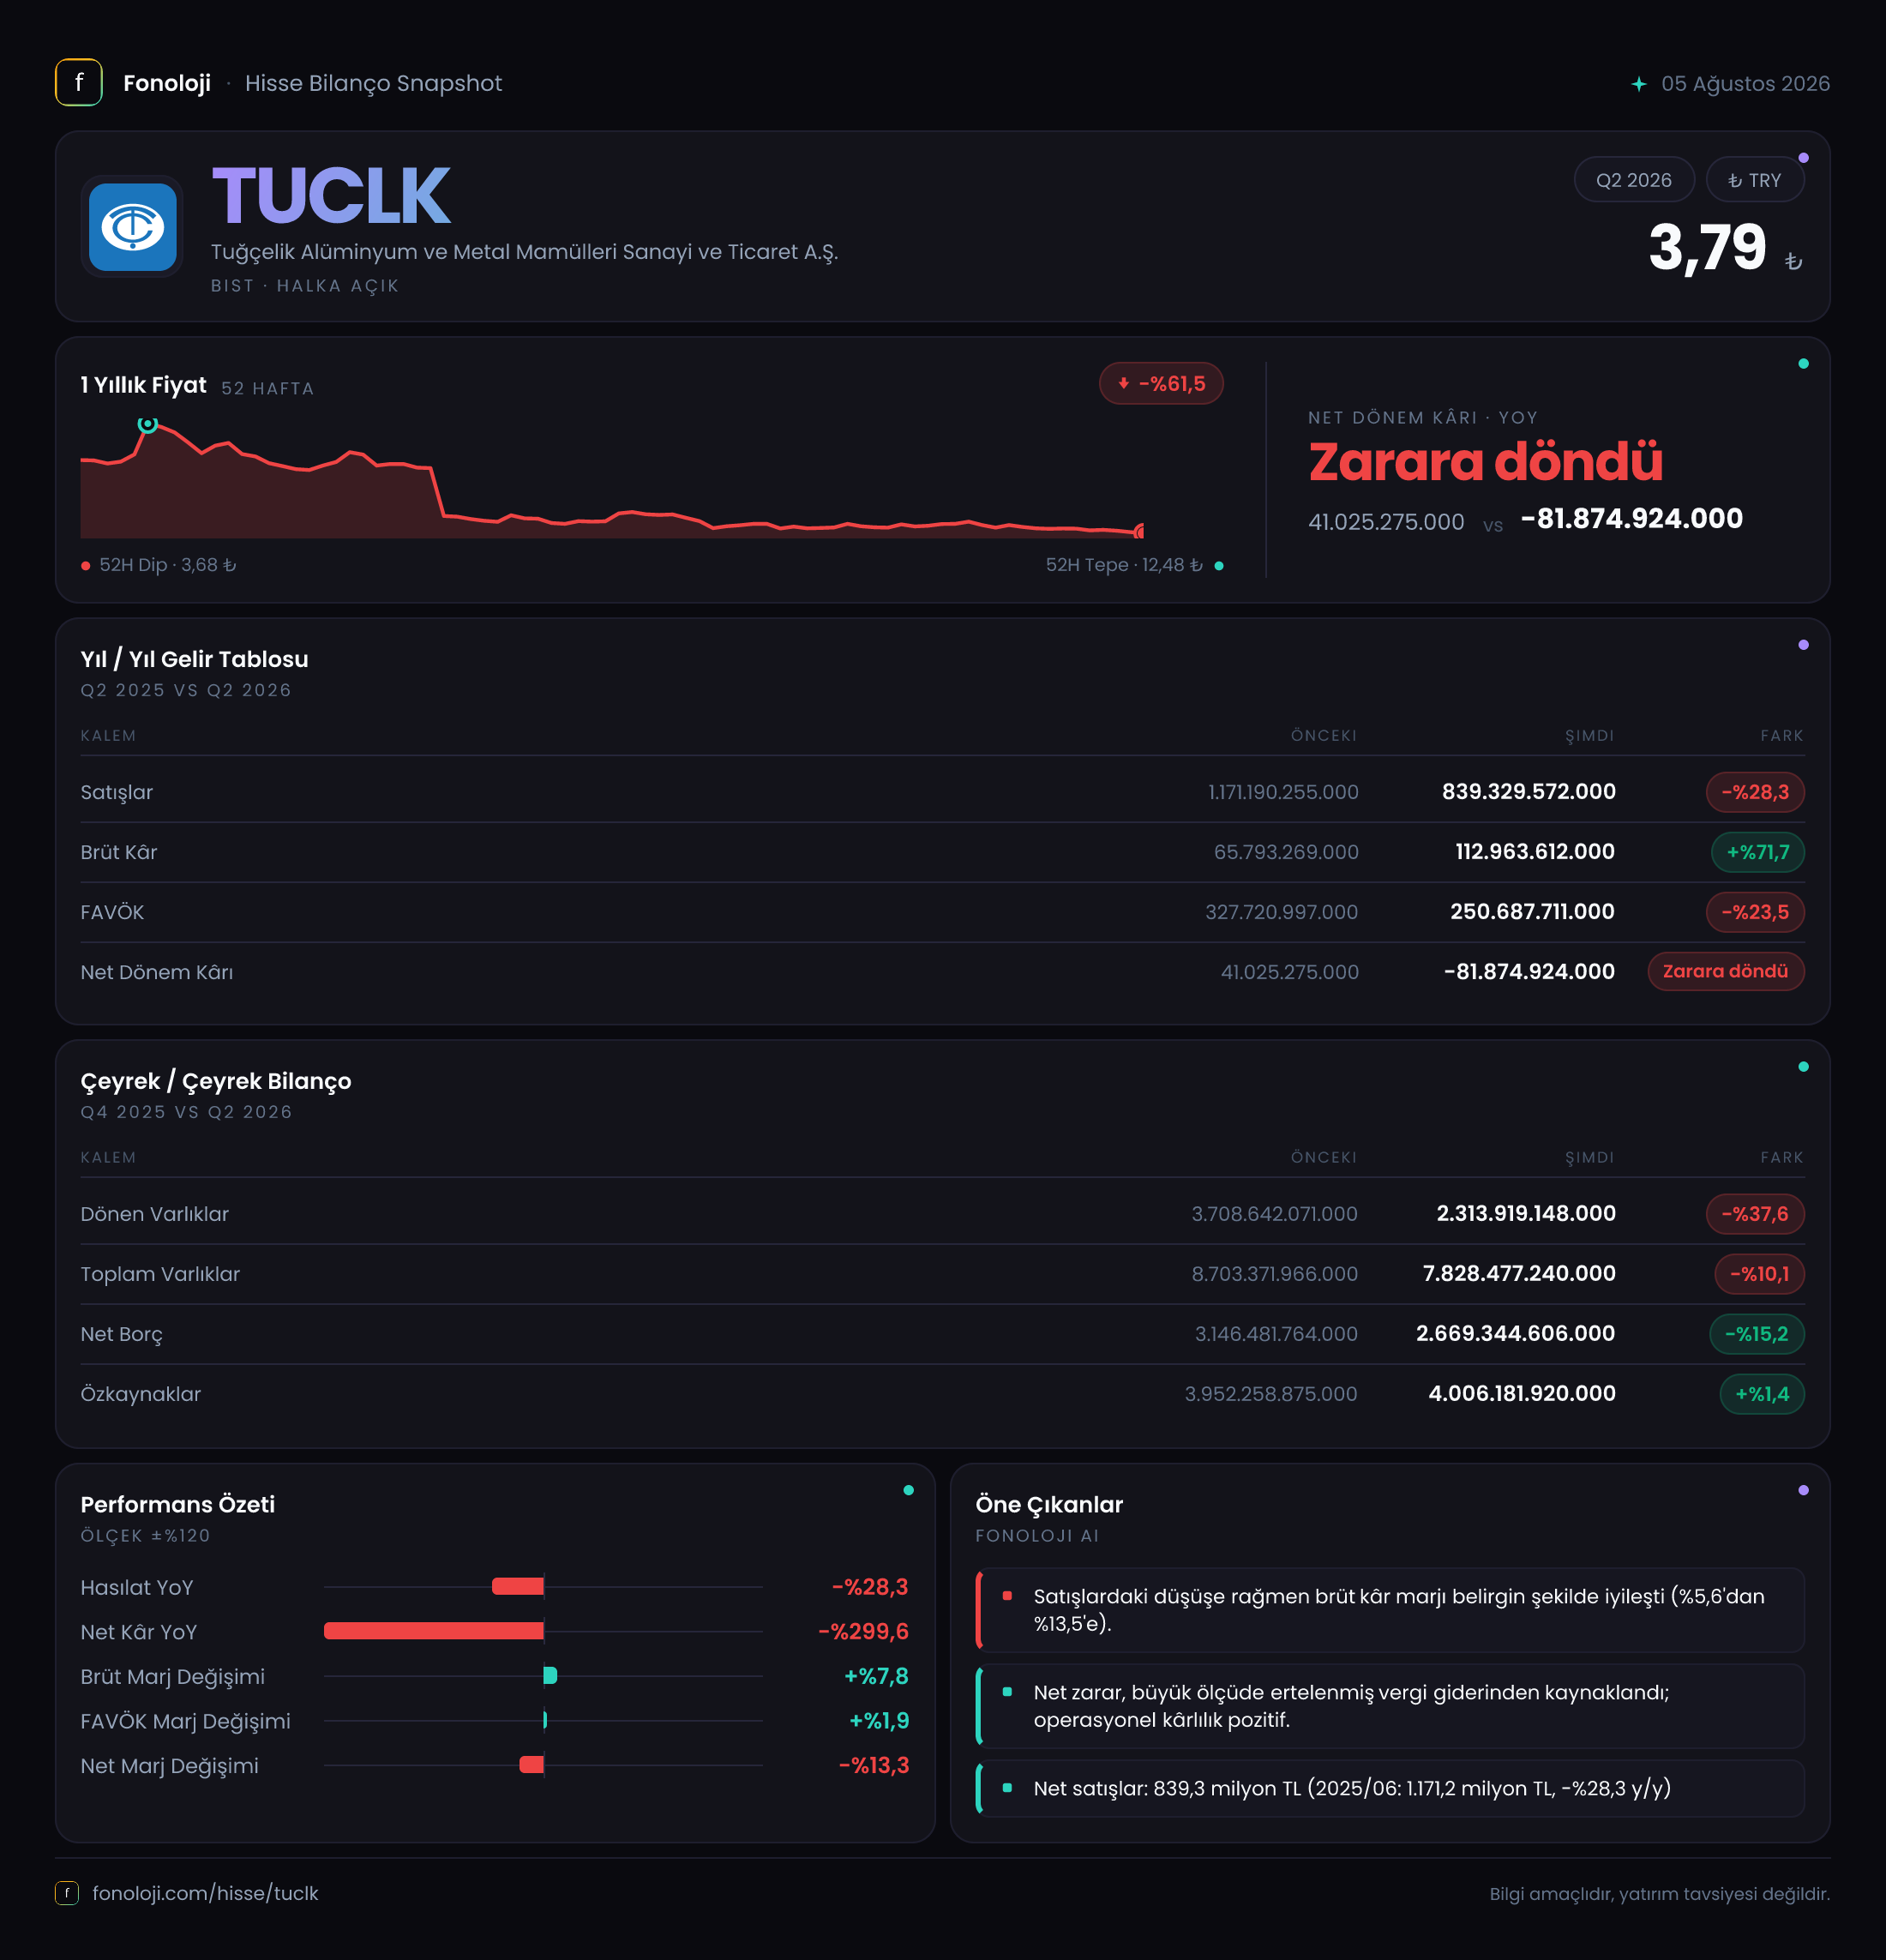
Şirketin 2026’nın ilk altı ayındaki satışları 839,3 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,2 milyar TL idi; böylece nominal satış daralması %28,3 oldu. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu gerileme yalnızca fiyatlama etkisinin zayıf kaldığını değil, reel anlamda satış hacmi veya ürün karmasında da baskı oluşmuş olabileceğini gösteriyor.
Burada önemli ayrım şu: Satışların düşmesi tek başına operasyonel bozulma anlamına gelmez. Şirket daha düşük hacimli fakat daha yüksek marjlı ürünlere yönelmiş, düşük kârlı siparişleri elemiş veya maliyet artışlarını fiyatlara daha iyi yansıtmış olabilir. Nitekim satışlar %28,3 gerilerken brüt kârın %71,7 artması, ürün karması ve maliyet yönetiminde önceki döneme göre belirgin bir iyileşmeye işaret ediyor.
Bununla birlikte, elde yalnızca ilk altı aylık karşılaştırma bulunduğu için çeyrekten çeyreğe ivmeyi net biçimde değerlendirmek mümkün değil. 2025/6AB’deki 1,2 milyar TL’lik satış ile karşılaştırma yapılabiliyor; ancak 2026’nın ilk çeyreği ile ikinci çeyreği arasındaki satış trendi paylaşılmadığından toparlanmanın hızlanıp hızlanmadığını veya ikinci çeyrekte yeniden zayıflayıp zayıflamadığını söylemek için daha ayrıntılı dönemsel veri beklemek gerekiyor.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr 113,0 milyon TL’ye yükseldi; geçen yıl aynı dönemde bu rakam 65,8 milyon TL idi. Böylece brüt kâr marjı yaklaşık %5,5’ten %13,5’e çıktı. Satışlar azalırken marjın yaklaşık 8 puan genişlemesi, şirketin maliyetlerini satışlara göre daha iyi kontrol ettiğini gösteriyor. Ancak alüminyum ve metal sektörlerinde hammadde fiyatları, enerji ve işçilik giderleri marjlar üzerinde hızlı değişim yaratabildiğinden, bu iyileşmenin birkaç dönem boyunca korunup korunmadığı kritik olacak.
FAVÖK ise 30,8 milyon TL’den 156,1 milyon TL’ye çıkarak %405,9 arttı. FAVÖK marjı da yaklaşık %2,6’dan %18,6’ya yükseldi. Bu, operasyonel giderlerin satışlara oranında önemli bir düşüş veya faaliyet kârlılığında güçlü bir normalleşme olduğunu düşündürüyor. Brüt kâr marjındaki iyileşmeye ek olarak, faaliyet giderlerinin daha kontrollü yönetilmesi FAVÖK artışını desteklemiş görünüyor.
Ancak FAVÖK ile net kâr arasındaki fark yatırımcı açısından alarm noktası. Şirket operasyonel düzeyde 156,1 milyon TL FAVÖK üretmesine rağmen 81,9 milyon TL net zarar açıkladı. Geçen yıl aynı dönemde 41,0 milyon TL net kâr vardı. Net kâr marjı yaklaşık %3,4’ten -%9,8’e döndü. Bu tablo, finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin operasyonel kazanımı aşağı çekmiş olabileceğini gösteriyor; ancak paylaşılan veriler bu kalemlerin hangisinin ne ölçüde etkili olduğunu ortaya koymuyor. Bu nedenle detaylı gelir tablosunda finansman gideri ve vergi öncesi kârın özellikle incelenmesi gerekiyor.
Bilanço Sağlığı
Bilanço toplam varlıklar açısından küçülmüş durumda. Toplam varlıklar 8,7 milyar TL’den 7,8 milyar TL’ye geriledi; düşüş %10,1 seviyesinde. Bu değişimin ana kaynağı dönen varlıklardaki belirgin azalış. Dönen varlıklar 3,7 milyar TL’den 2,3 milyar TL’ye inerek %37,6 geriledi. Bu düşüş stokların, ticari alacakların veya nakit ve benzeri kalemlerin azalmasından kaynaklanmış olabilir; kırılım paylaşılmadığı için hangi kalemin bilanço likiditesini etkilediği net değil.
Duran varlıklar ise 5,0 milyar TL’den 5,5 milyar TL’ye yükseldi. %10,4’lük bu artış, üretim kapasitesine veya uzun vadeli yatırımlara ilişkin varlık tabanının büyüdüğünü gösteriyor. Fakat dönen varlıkların azalmasıyla birlikte şirketin kısa vadeli işletme sermayesi esnekliği zayıflamış olabilir. Alacak tahsilatı, stok devir hızı ve nakit seviyesi bu açıdan yakından takip edilmeli.
Net borç 3,1 milyar TL’den 2,7 milyar TL’ye gerileyerek %15,2 azaldı. Bu olumlu bir gelişme; şirket borç yükünü azaltmış. Özkaynaklar ise yaklaşık 4,0 milyar TL seviyesinde korunarak %1,4 arttı. Buna göre net borcun özkaynaklara oranı yaklaşık %68 düzeyinde. Ancak FAVÖK yalnızca ilk 6 aylık döneme ait olduğu için net borç/FAVÖK hesabı yıllıklaştırılmadan okunmalı: mevcut rakamlarla oran yaklaşık 17,3 kat görünüyor. Bu yüksek oran, operasyonel kârın güçlü görünmesine rağmen borçluluğun hâlâ önemli olduğunu ve sürdürülebilir yıllık FAVÖK üretiminin kritik olduğunu anlatıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 280,7 milyon TL oldu; geçen yıl aynı dönemde 368,0 milyon TL idi. Bu kalem %23,7 gerilemesine rağmen hâlâ pozitif. Enflasyon muhasebesi altında pozitif net parasal pozisyon, parasal yükümlülüklerin parasal varlıklardan yüksek olduğu durumda oluşan enflasyon kaynaklı kazancı ifade eder. Başka bir ifadeyle şirket, yüksek enflasyon ortamında borç ve benzeri parasal yükümlülüklerinin reel değerindeki erimeden muhasebesel fayda sağlamış olabilir.
Ancak bu kazanç nakit yaratımıyla aynı şey değildir. Net parasal pozisyonun geçen yıla göre 87,3 milyon TL azalması, TAS 29 kaynaklı katkının zayıfladığını gösteriyor. Buna rağmen şirketin net zarardan kurtulamaması, enflasyon muhasebesi etkisinin operasyonel ve finansal baskıları telafi etmeye yetmediğini ortaya koyuyor. Bu nedenle yatırımcı, net parasal kazancı faaliyet performansının yerine koymamalı; asıl odak FAVÖK’ün nakit akışına dönüşmesi ve borç servis kapasitesi olmalı.
Yatırımcı için Ne Anlama Geliyor?
TUĞÇELİK’in 2026/6AB sonuçları, satış büyümesinden ziyade marj dönüşümü hikâyesi sunuyor. Satışlardaki %28,3’lük daralmaya rağmen brüt kâr marjının %13,5’e, FAVÖK marjının %18,6’ya çıkması güçlü bir operasyonel iyileşme. Bu marjlar sürdürülebilirse, şirket daha düşük satış hacmiyle daha yüksek faaliyet kârı üretebilir.
Buna karşın üç temel risk öne çıkıyor:
- Net zarar: Operasyonel iyileşme henüz net kâra yansımadı.
- Yüksek borçluluk: Net borcun 2,7 milyar TL olması ve ilk 6 aylık FAVÖK’e göre yüksek görünen kaldıraç, finansman maliyetlerini önemli kılıyor.
- Satış daralması: Enflasyonun üzerinde büyüme sağlanamadığı gibi nominal satışlar da geriledi; talep ve sipariş görünümü izlenmeli.
Bir sonraki dönemde yatırımcı için en önemli göstergeler, satışların yeniden büyümeye başlaması, %18,6 seviyesindeki FAVÖK marjının korunması, net zararın kapanması ve net borcun azaltılmaya devam etmesi olacak. Şirket bu dört başlıkta ilerleme sağlayabilirse mevcut operasyonel iyileşme daha kaliteli ve sürdürülebilir bir finansal hikâyeye dönüşebilir. Aksi durumda yüksek FAVÖK artışı, net kâr ve nakit akışı üretimiyle desteklenmeyen geçici bir marj toparlanması olarak kalabilir.
Yatırım tavsiyesi değildir.