
Açılış
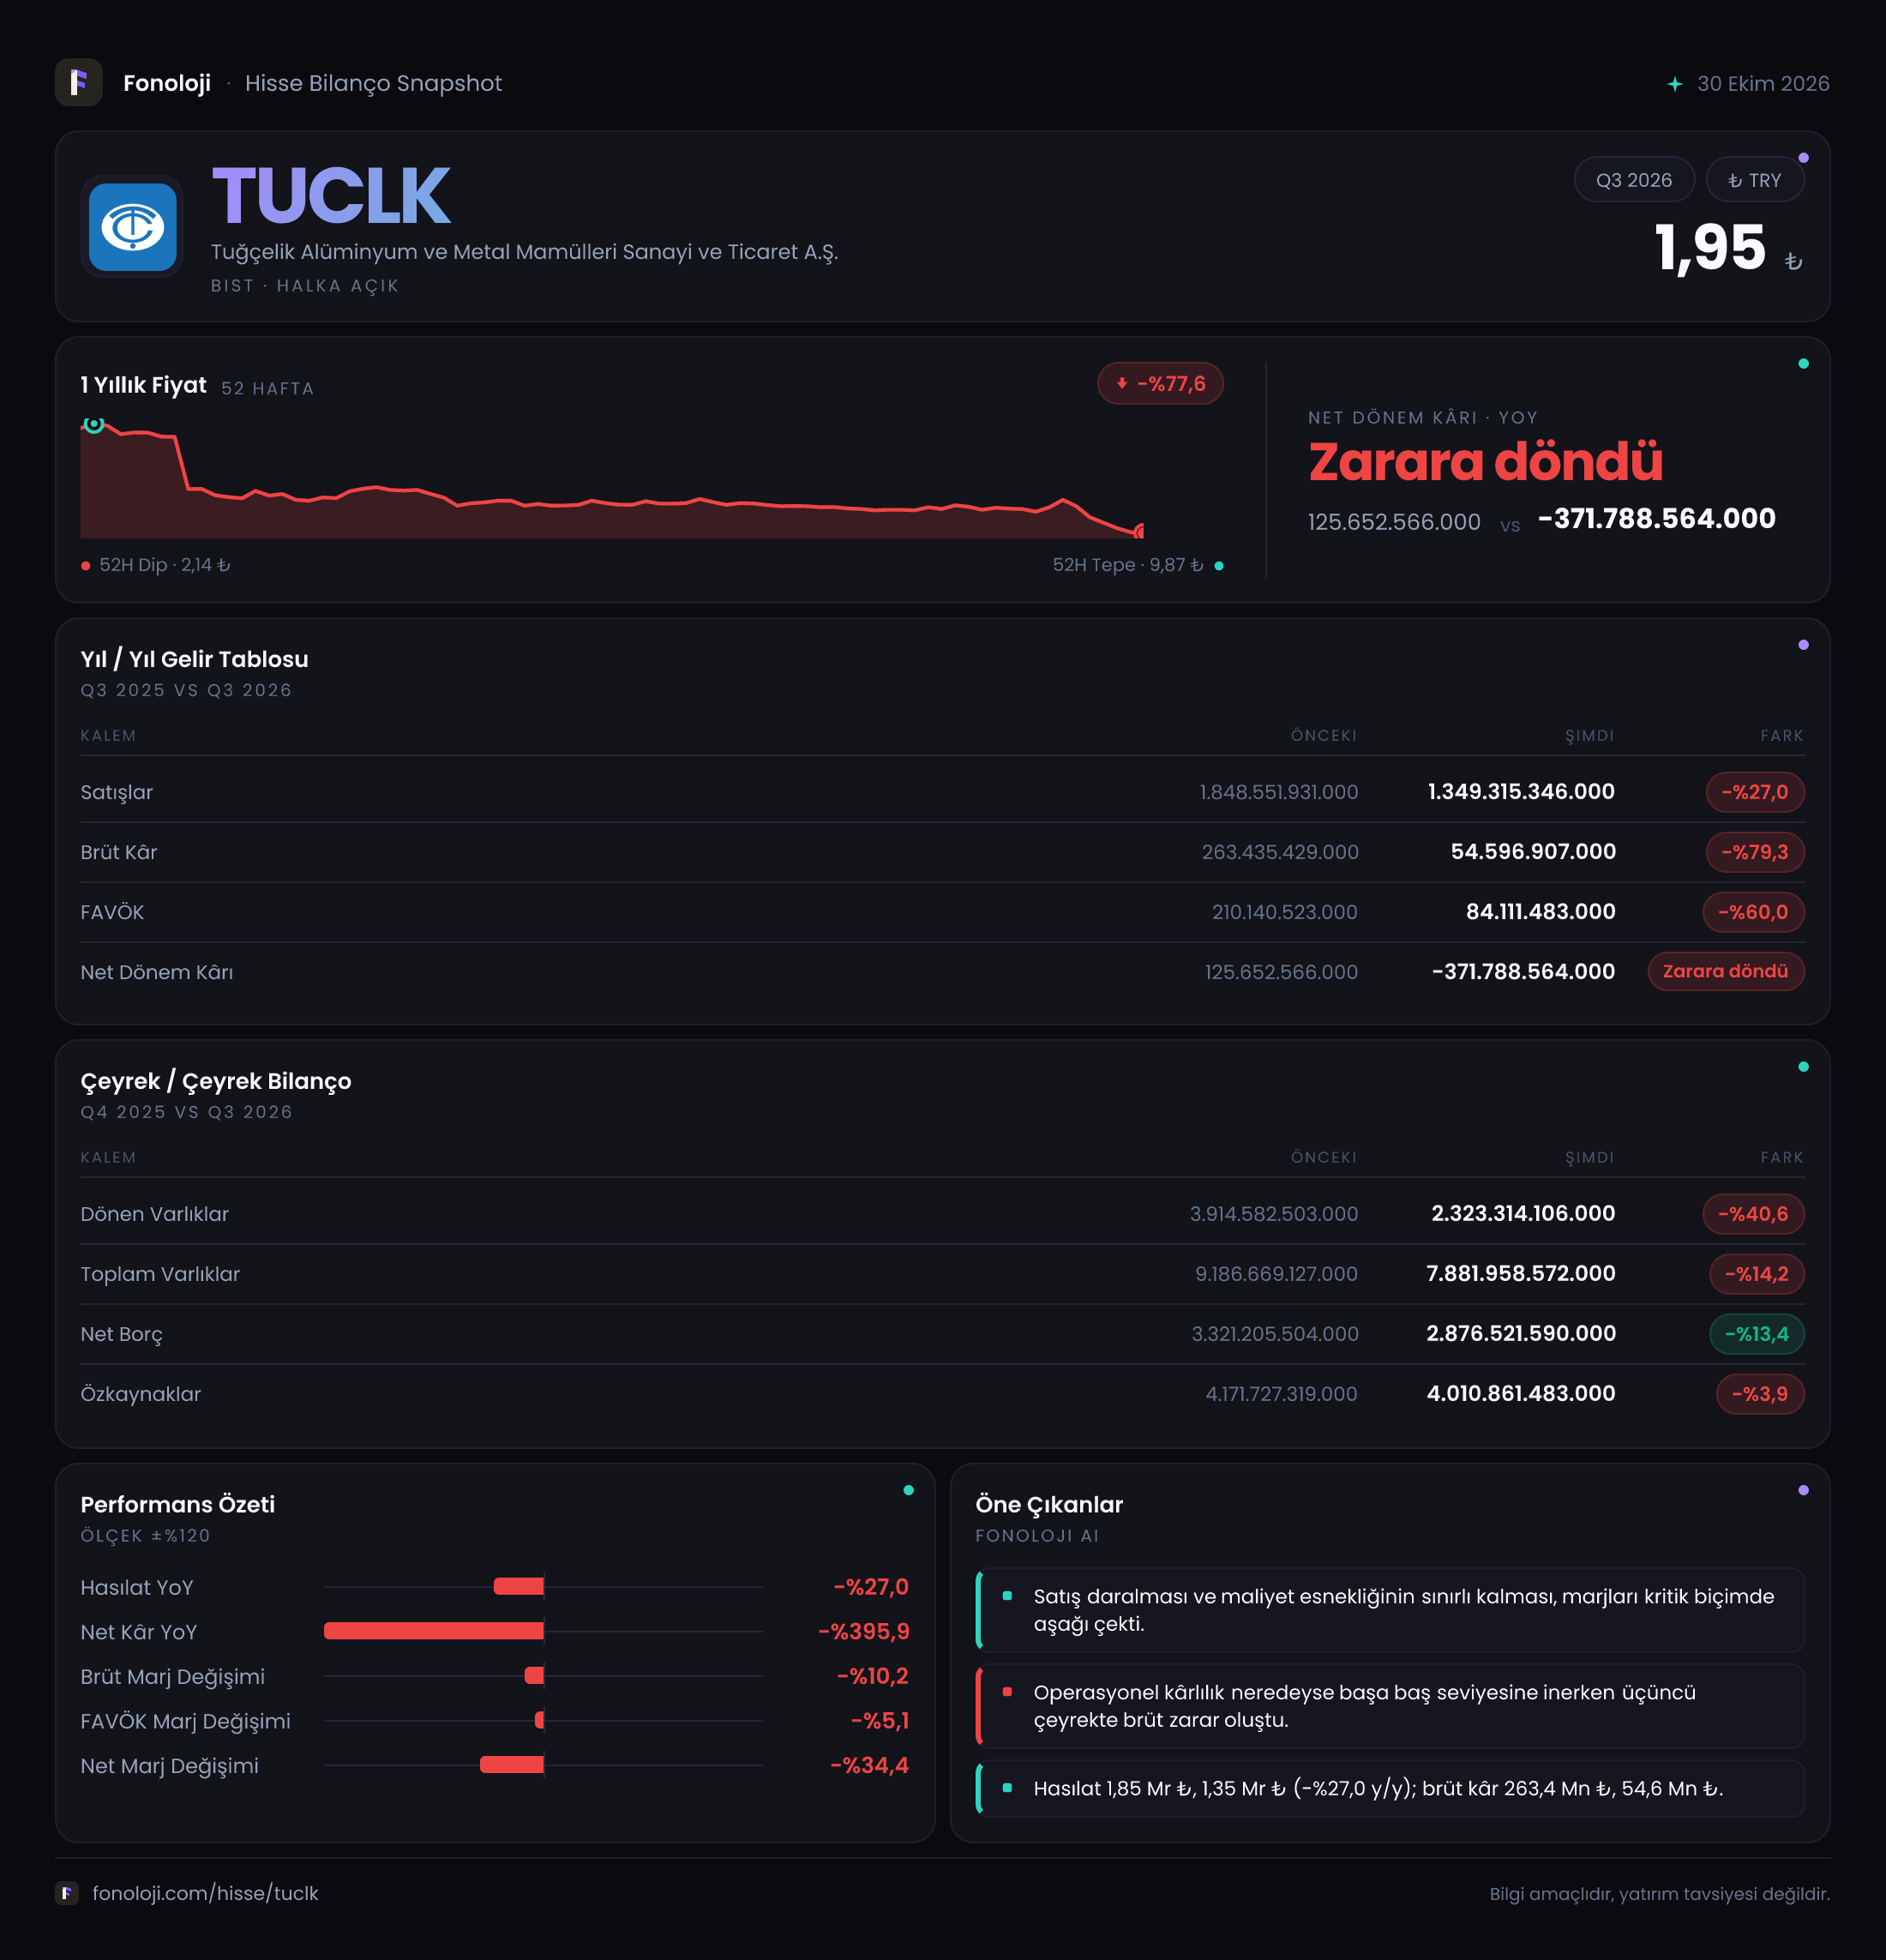
Tuğçelik Alüminyum ve Metal Mamulleri, alüminyum ve metal parçaların üretimiyle faaliyet gösteren, dolayısıyla satış hacmi kadar hammadde maliyetleri, enerji giderleri, kur hareketleri ve otomotiv/sanayi talebi gibi değişkenlere duyarlı bir şirket. 2026/9 ara dönem sonuçlarının ana mesajı oldukça net: satışlar küçülürken brüt kârlılık belirgin biçimde bozulmuş, FAVÖK gerilemiş ve şirket 371,8 milyon TL net zarar açıklamış. Bilançoda net borcun azalması olumlu bir unsur olsa da, faaliyet kârlılığındaki düşüş nedeniyle net borç/FAVÖK oranı yatırımcı açısından daha riskli bir seviyeye yükseliyor. Enflasyon muhasebesinden gelen 227,8 milyon TL’lik net parasal pozisyon kazancı da operasyonel zayıflığı telafi etmeye yetmemiş.
| Temel gösterge | 2026/9 | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 1,3 milyar TL | 1,8 milyar TL | %27 daralma | | Brüt kâr marjı | %4,2 | %14,6 | Marjda sert bozulma | | FAVÖK marjı | %6,5 | %11,7 | Operasyonel verimlilik geriledi | | Net kâr marjı | -%28,6 | %7,0 | Kârdan zarara geçiş | | Net borç/FAVÖK | 34,5x | 15,7x | Kaldıraç baskısı arttı |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,8 milyar TL’den 1,3 milyar TL’ye gerileyerek %27 daralmış. Bu, yalnızca nominal bir küçülme değil; Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha sert bir kayba işaret ediyor. Başka bir ifadeyle Tuğçelik, fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış; şirketin müşterilerinden gelen talep, üretim hacmi ya da teslimat kompozisyonu baskı altında kalmış olabilir.
Metal ve alüminyum üreticilerinde ciroyu tek başına izlemek yeterli değil. Hammadde fiyatları ve satış fiyatları arasındaki zamanlama, özellikle marjlar üzerinde belirleyici olur. Tuğçelik örneğinde satışların %27 azalması, aynı zamanda brüt kârın %79,3 düşmesiyle birlikte değerlendirildiğinde, sorunun yalnızca hacim kaybı olmadığı görülüyor. Satış kompozisyonunun daha düşük marjlı ürünlere kayması, maliyetlerin satış fiyatlarından daha hızlı artması veya kapasite kullanımındaki gerileme brüt kârlılığı aşağı çekmiş olabilir.
Çeyreklik karşılaştırma tarafında verilen 2025/9 satışları 612,3 milyon TL seviyesinde. Ancak gelir tablosundaki 1,3 milyar TL’lik rakamın ara dönem dokuz aylık toplam, 612,3 milyon TL’nin ise tek çeyrek veya farklı bir raporlama kapsamı olması ihtimali bulunduğundan, bu iki rakam doğrudan karşılaştırılmamalı. Aynı tanımda çeyrek-çeyrek veriler açıklanmadan, şirketin son çeyrekte hız kazandığını veya yavaşladığını kesin biçimde söylemek mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı dönemsel kırılımı beklemek gerekiyor.
Kârlılık
Kârlılık tablosundaki bozulma, sonuçların en kritik bölümünü oluşturuyor. Brüt kâr 263,4 milyon TL’den 54,6 milyon TL’ye düşmüş. Böylece brüt kâr marjı geçen yılki yaklaşık %14,6 seviyesinden %4,2’ye gerilemiş. Satışların dörtte birinden fazlasını kaybetmesi olumsuz; ancak asıl dikkat çekici nokta, brüt kârın satışlardan çok daha hızlı erimesi. Bu durum şirketin temel üretim ekonomisinin baskı altında olduğunu gösteriyor.
FAVÖK de 210,1 milyon TL’den 84,1 milyon TL’ye gerileyerek %60 azalmış. FAVÖK marjı %11,7’den %6,5’e düşmüş. Brüt marj ile FAVÖK marjı arasındaki farkın daralması, şirketin faaliyet giderlerini kısmen kontrol ettiğini düşündürse de bu tasarruflar brüt kârlılıktaki kaybı karşılayamamış. Başka bir ifadeyle, operasyonel giderlerdeki olası disiplin olumlu olsa da satış ve üretim tarafındaki zayıflık daha güçlü.
Net sonuçta ise şirket geçen yıl 125,7 milyon TL kâr açıklarken bu dönemde 371,8 milyon TL zarar yazmış. Net kâr marjı yaklaşık %7,0’dan -%28,6’ya dönmüş. FAVÖK pozitif kalmasına rağmen net zararın bu kadar yüksek olması; finansman giderleri, enflasyon muhasebesi kaynaklı diğer etkiler, amortismanlar veya tek seferlik kalemlerin aşağı yönlü baskı yaratmış olabileceğini gösteriyor. Verilen bilgiler bu giderlerin detayını içermediği için zararın hangi kalemden ne ölçüde kaynaklandığı konusunda kesin bir ayrıştırma yapmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 9,2 milyar TL’den 7,9 milyar TL’ye gerilemiş. Bu %14,2’lik düşüşün temel nedeni dönen varlıklardaki belirgin azalma. Dönen varlıklar 3,9 milyar TL’den 2,3 milyar TL’ye inerek %40,6 küçülmüş. Bu değişim; nakit, ticari alacaklar veya stoklarda düşüş anlamına gelebilir. Ancak alt kırılım paylaşılmadığı için hangi kalemin bilançodaki daralmayı sürüklediği söylenemez.
Duran varlıklar ise 5,3 milyar TL’den 5,6 milyar TL’ye çıkarak %5,4 artmış. Bu, şirketin üretim altyapısının ve uzun vadeli varlık tabanının nominal olarak korunduğunu gösteriyor. Buna karşılık duran varlıkların artması tek başına olumlu değildir; bu yatırımların yeterli satış ve FAVÖK üretmesi gerekir. Mevcut dönemde FAVÖK’ün 84,1 milyon TL’ye gerilemesi, varlıkların verimliliği açısından soru işareti yaratıyor.
Net borç 3,3 milyar TL’den 2,9 milyar TL’ye düşmüş ve %13,4 azalmış. Bu, mutlak borç yükü açısından olumlu. Fakat aynı dönemde FAVÖK 210,1 milyon TL’den 84,1 milyon TL’ye gerilediği için net borç/FAVÖK oranı yaklaşık 15,7x’ten 34,5x’e yükseliyor. Yani şirket borcunu azaltmış olsa da borcu taşıma kapasitesi çok daha hızlı zayıflamış. Özkaynaklar da 4,2 milyar TL’den 4,0 milyar TL’ye gerileyerek %3,9 düşmüş; net zarar özkaynak gücünü aşındırıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 479,0 milyon TL’den 227,8 milyon TL’ye gerilemiş. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin reel değerindeki değişimin gelir tablosuna yansımasını ifade eder. Borç taşıyan şirketlerde enflasyon muhasebesi zaman zaman net parasal kazanç yaratabilir; ancak bu kazanç nakit yaratımı veya operasyonel başarı anlamına gelmez.
Tuğçelik’in 227,8 milyon TL’lik net parasal pozisyon geliri, brüt kâr ve FAVÖK’teki düşüşün etkisini azaltmış, fakat şirketi zarardan kurtaramamış. Ayrıca bu gelir geçen yıla göre %52,4 azalmış. Dolayısıyla yatırımcı, net parasal kazancı faaliyet performansının yerine koymamalı; asıl izlenmesi gereken göstergeler satış hacmi, brüt marj, FAVÖK ve borç servis kapasitesi olmaya devam etmeli.
Yatırımcı için Ne Anlama Geliyor?
Tuğçelik’in 2026/9 sonuçları, şirketin şu aşamada büyümeden çok marj ve bilanço yönetimi sınavı verdiğini gösteriyor. Fırsat tarafında, satışların yeniden toparlanması, ürün karmasının yüksek marjlı alanlara kayması ve hammadde maliyetlerinin daha iyi yönetilmesi halinde düşük baz etkisiyle FAVÖK’te hızlı bir iyileşme potansiyeli var. Net borcun 2,9 milyar TL’ye gerilemesi de finansal yapı açısından tamamen olumsuz bir tablo olmadığını gösteriyor.
Bununla birlikte riskler daha belirgin:
- %4,2’lik brüt kâr marjı, şirketin maliyet ve fiyatlama gücünün zayıfladığını gösteriyor.
- Net borç/FAVÖK oranının 34,5x seviyesine çıkması, mevcut kârlılıkla borç taşıma kapasitesinin sınırlı olduğuna işaret ediyor.
- 371,8 milyon TL’lik net zarar, özkaynakları aşındırmaya devam edebilir.
- Dönen varlıklardaki %40,6’lık düşüşün stok, alacak veya nakit kaynaklı olup olmadığı özellikle takip edilmeli.
- Çeyreklik verilerin aynı raporlama kapsamıyla açıklanması, toparlanmanın gerçekten başladığını anlamak için kritik.
Özetle, bu sonuçlar “net borç azaldı” başlığıyla tek başına olumlu okunabilecek bir bilanço sunmuyor. Yatırımcı için asıl dönüm noktası, satışların enflasyonun üzerinde büyümesi ve brüt kâr marjının yeniden çift haneli seviyelere yaklaşması olacaktır. Bu iki gösterge iyileşmeden net parasal pozisyon gelirine veya tek dönemlik bilanço hareketlerine dayanarak güçlü bir toparlanma hikâyesi kurmak erken.
Yatırım tavsiyesi değildir.