
Açılış
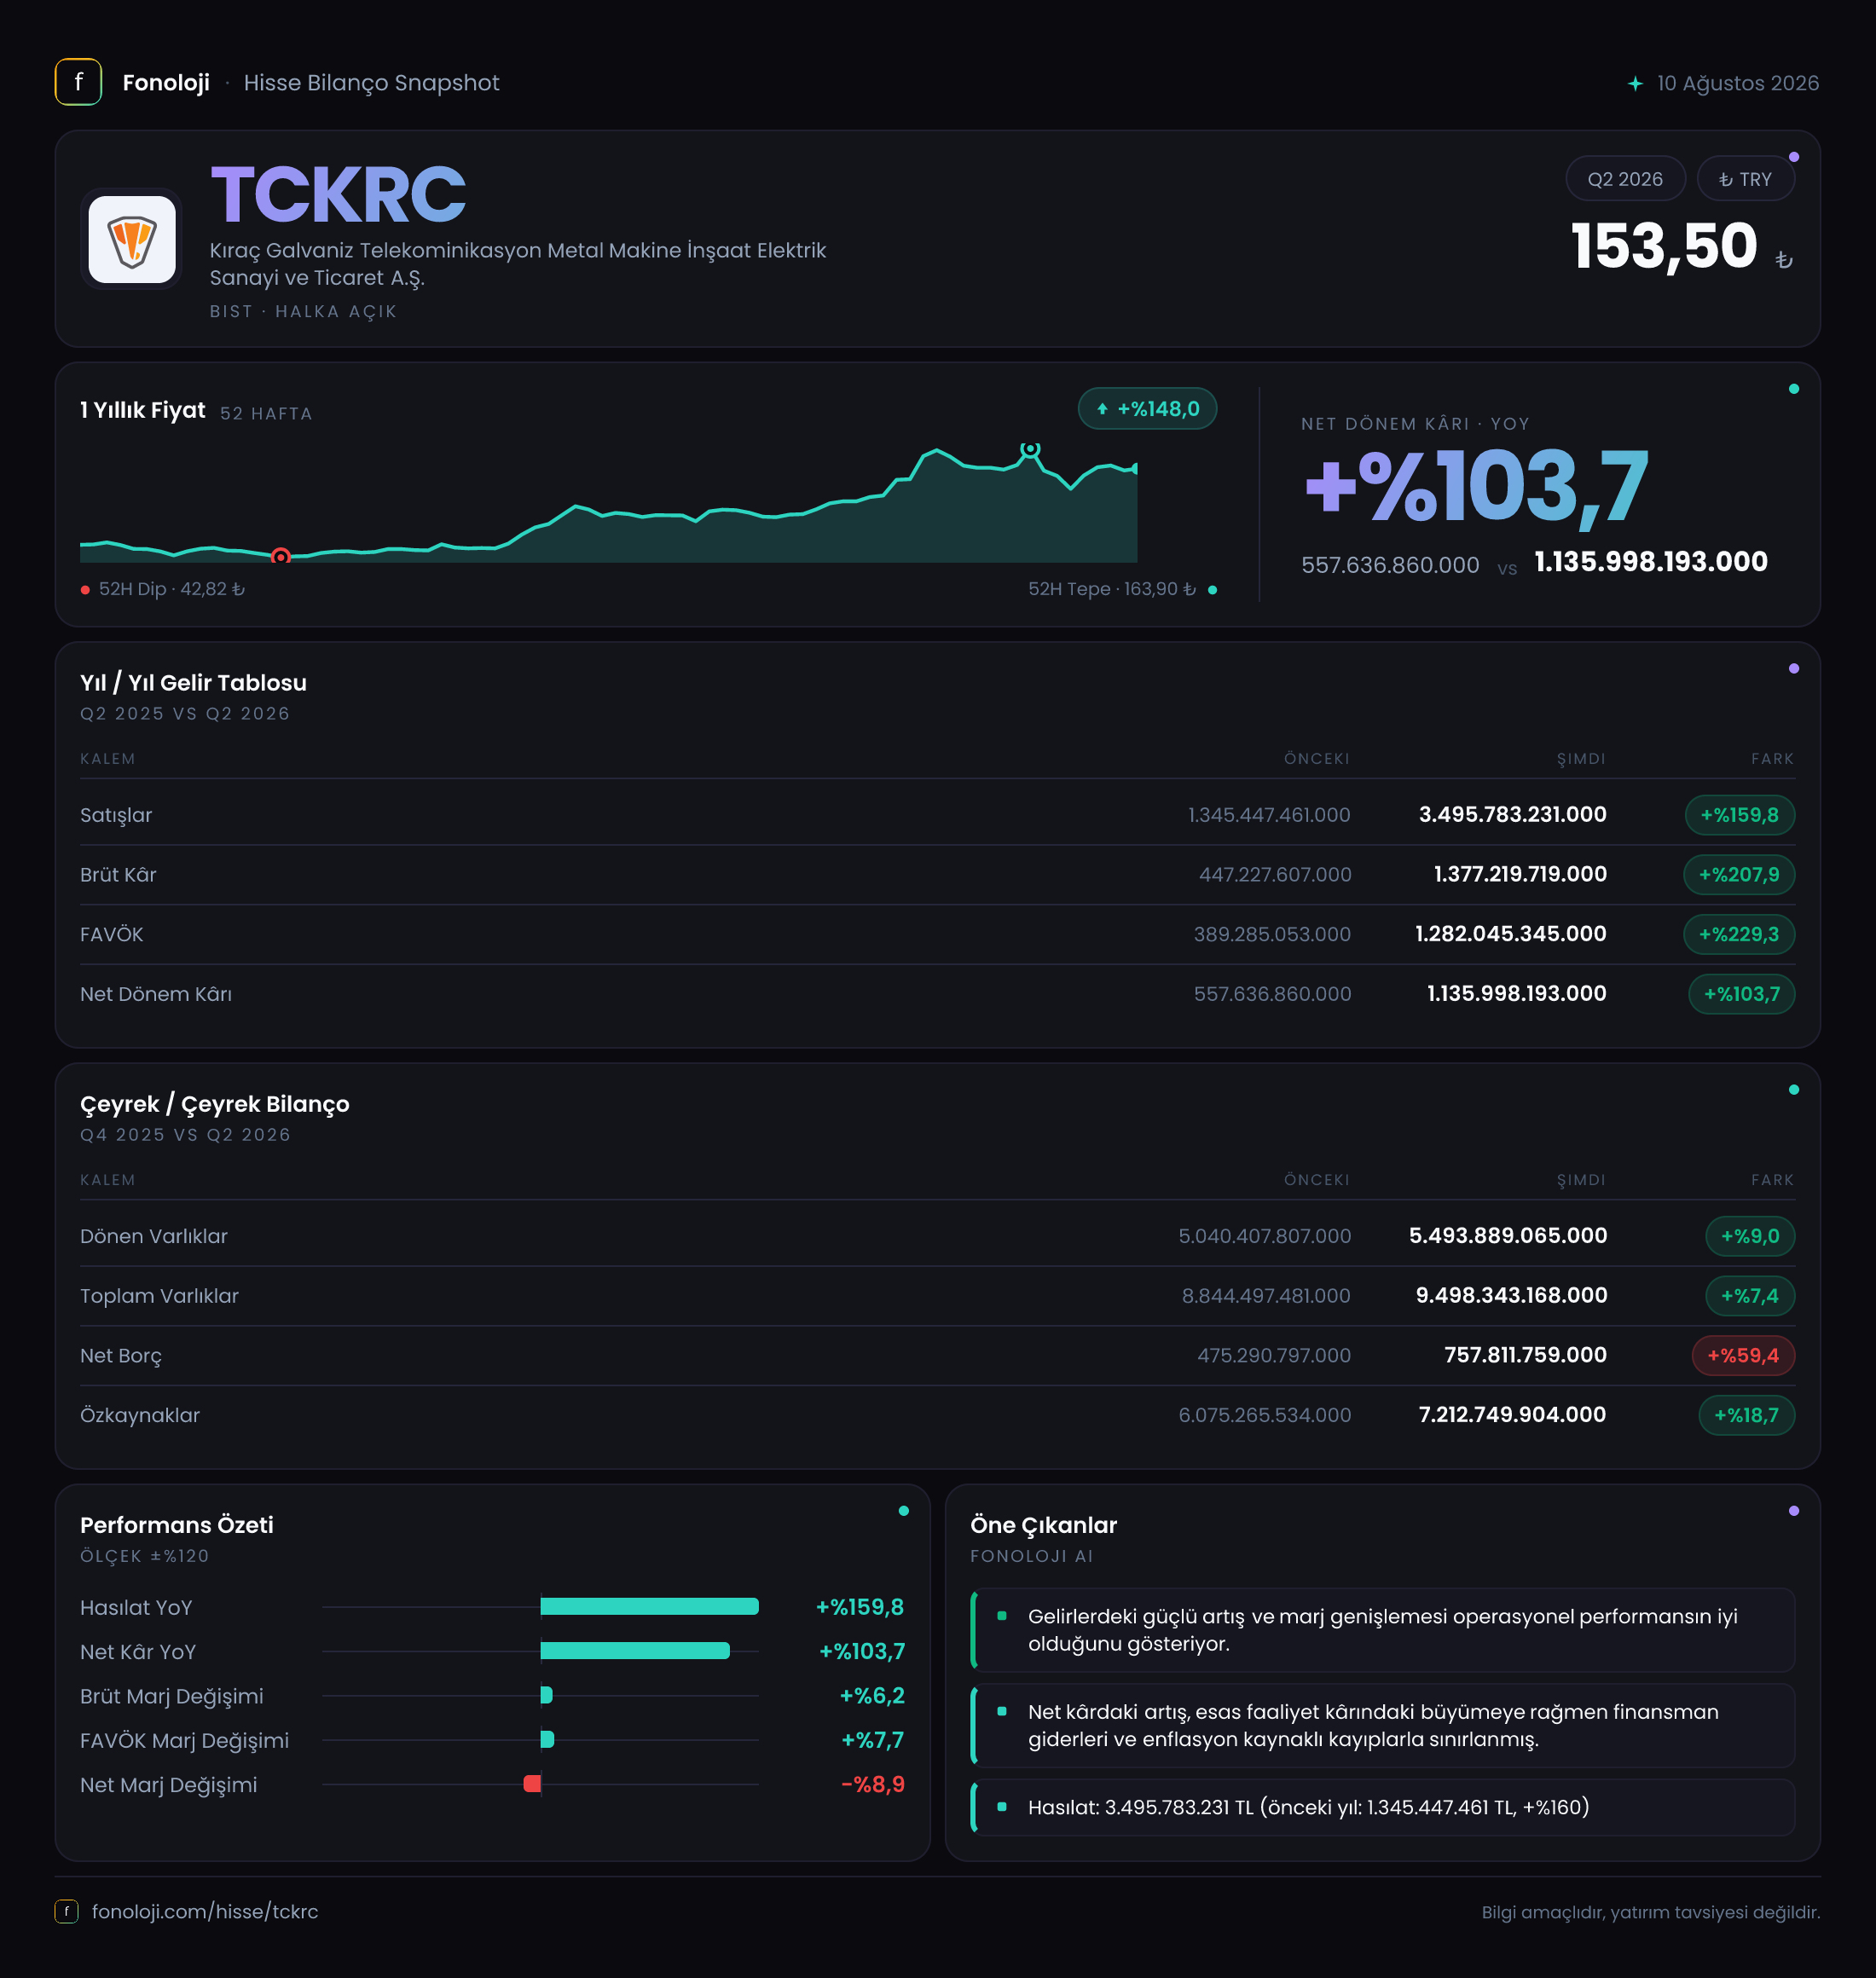
Kıraç Galvaniz, adından da anlaşılacağı üzere galvanizli metal ürünleri, telekomünikasyon altyapısı, makine, inşaat ve elektrik sektörlerine yönelik faaliyet gösteren bir sanayi şirketi. 2026/6AB sonuçları, şirketin yılın ilk altı ayında satışlarını ve operasyonel kârlılığını güçlü biçimde büyüttüğünü gösteriyor. Satışlar %159,8 artarken FAVÖK’teki büyüme %229,3 ile daha yüksek gerçekleşmiş; bu da yalnızca ciro büyümesi değil, aynı zamanda marj iyileşmesi olduğunu ortaya koyuyor. Buna karşın, net parasal pozisyonun 215,8 milyon TL gelirden 369,8 milyon TL gidere dönmesi, enflasyon muhasebesinin net kâr üzerindeki baskısını belirgin biçimde artırmış.
Bu veriler, Kıraç Galvaniz’in operasyonel tarafta oldukça güçlü bir dönem geçirdiğini; ancak bilanço büyümesi, borçlanma ve enflasyon muhasebesi etkilerinin yatırımcı açısından birlikte değerlendirilmesi gerektiğini söylüyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,3 milyar TL’den 3,5 milyar TL’ye yükseldi. Bu, nominal olarak 2,2 milyar TL’lik artış ve %159,8 büyüme anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak kabul etmek doğru olmaz; ancak satışların enflasyonun oldukça üzerinde büyüdüğü açık. Reel büyümenin kesin boyutunu ölçebilmek için şirketin satış hacmi, ürün fiyatları, ihracat payı ve faaliyet gösterdiği pazarlardaki ilgili dönem enflasyonunun bilinmesi gerekir.
Burada dikkat çeken nokta, satış büyümesinin kârlılık göstergelerinin gerisinde kalması. Satışlar %159,8 artarken brüt kâr %207,9, FAVÖK ise %229,3 yükselmiş. Başka bir ifadeyle şirket yalnızca daha fazla satış yapmamış; satışlardan elde ettiği kârı da daha hızlı artırmış.
Bununla birlikte, elimizde çeyreklik kırılım bulunmuyor. Dolayısıyla bu büyümenin ilk çeyrekten ikinci çeyreğe hızlanarak mı devam ettiği, yoksa yılın ilk bölümünde daha yüksek bir ivme gösterip son çeyrekte normalleştiği değerlendirilemiyor. Yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış trendi, sipariş görünümü ve büyümenin fiyat artışından mı yoksa gerçek hacim artışından mı kaynaklandığı izlenmeli.
Kârlılık
Kıraç Galvaniz’in brüt kârı 447,2 milyon TL’den 1,4 milyar TL’ye yükseldi. Buna göre brüt kâr marjı yaklaşık %34,4’ten %40’a çıktı. Marjdaki yaklaşık 5,6 puanlık iyileşme, satışların maliyetlere göre daha güçlü büyüdüğünü gösteriyor. Bu gelişme; ürün karması, fiyatlama gücü, hammadde maliyetleri veya üretim verimliliği gibi unsurlardan kaynaklanabilir, ancak verilen veriler bu başlıkların hangisinin belirleyici olduğunu ayırmaya izin vermiyor.
FAVÖK ise 389,3 milyon TL’den 1,3 milyar TL’ye çıkarak %229,3 büyüdü. FAVÖK marjı da yaklaşık %30’dan %37,1’e yükseldi. Brüt kâr marjındaki iyileşmenin FAVÖK marjına yansıması, faaliyet giderlerinin satışlara oranla kontrol altında kaldığını gösteriyor. Brüt kâr ile FAVÖK arasındaki farkın bu dönemde sınırlı kalması da operasyonel giderlerin kârlılığı fazla aşındırmadığına işaret ediyor.
Ancak net kâr tarafında tablo daha ölçülü. Net dönem kârı 557,6 milyon TL’den 1,1 milyar TL’ye çıkarak %103,7 arttı. Bu güçlü bir artış olmakla birlikte, FAVÖK büyümesinin belirgin biçimde altında. Net kâr marjı yaklaşık %42,9’dan %31,4’e geriledi. Bunun ana nedeni, net parasal pozisyonun kârdan önemli bir gider kalemine dönüşmesi.
Özetle, şirketin operasyonel kârlılığı net kârdan daha güçlü bir görünüm sunuyor. Bu ayrışma, yatırımcıya “işletme performansı güçlü, fakat finansal raporlama ve enflasyon muhasebesi etkileri net sonucu aşağı çekiyor” mesajını veriyor.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 8,8 milyar TL’den 9,5 milyar TL’ye yükseldi. %7,4’lük artış, gelir tablosundaki yüksek büyümeye kıyasla daha sınırlı. Dönen varlıklar %9 artışla 5,5 milyar TL’ye, duran varlıklar ise %5,3 artışla 4 milyar TL’ye ulaştı. Şirket varlıklarının yaklaşık %58’i dönen varlıklardan, %42’si duran varlıklardan oluşuyor; bu yapı, işletme sermayesi ve likidite yönetiminin önemli olduğunu gösteriyor.
Özkaynaklar 6,1 milyar TL’den 7,2 milyar TL’ye çıkarak %18,7 büyüdü. Böylece özkaynakların toplam varlıklara oranı yaklaşık %69’dan %76’ya yükseldi. Bu, bilanço dayanıklılığı açısından olumlu bir gelişme. Şirketin varlıklarının daha büyük kısmı özkaynaklarla finanse ediliyor; borçların bilanço üzerindeki ağırlığı görece azalıyor.
Diğer taraftan net borç 475,3 milyon TL’den 757,8 milyon TL’ye yükseldi ve %59,4 arttı. Borçtaki bu artış tek başına dikkat gerektirse de FAVÖK büyümesiyle birlikte değerlendirilmelidir. Net borcun FAVÖK’e oranı yaklaşık 0,58x seviyesinde. Geçen yılın aynı dönem FAVÖK’ü kullanıldığında bu oran yaklaşık 1,22x düzeyindeydi. Dolayısıyla şirketin net borcu mutlak olarak artmış olsa da operasyonel kazanç kapasitesine göre borçluluk belirgin biçimde gerilemiş görünüyor. Yine de bu hesaplama ara dönem FAVÖK’üne dayanıyor; yılın tamamına ilişkin borç taşıma kapasitesi için çeyreklik sonuçlar ve nakit akışı izlenmeli.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini net parasal pozisyon üzerinden kâra veya zarara yansıtıyor. Kıraç Galvaniz’de bu kalem geçen yılın aynı dönemindeki 215,8 milyon TL gelirden, bu dönemde 369,8 milyon TL gidere dönmüş. Böylece net parasal pozisyonda yaklaşık 585,6 milyon TL’lik negatif yönlü değişim oluşmuş.
Bu kalem, şirketin operasyonel faaliyetlerinin doğrudan kötüleştiği anlamına gelmez. Daha ziyade enflasyon muhasebesi altında parasal varlık ve yükümlülük yapısının net kâr üzerindeki etkisini gösterir. Ancak yatırımcı açısından sonuç nettir: FAVÖK güçlü biçimde büyüse de bu etki net kârın aynı hızda artmasını engellemiştir.
Bu nedenle Kıraç Galvaniz’i değerlendirirken yalnızca net kâra bakmak yanıltıcı olabilir. Brüt kâr ve FAVÖK marjları şirketin ana faaliyet performansını daha iyi yansıtıyor; net parasal pozisyon ise bu performansın finansal tablolarda ne ölçüde net kâra dönüşebildiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Kıraç Galvaniz’in 2026/6AB sonuçlarında öne çıkan fırsatlar şunlar:
- Satışlar enflasyonun üzerinde nominal büyümüş; satış hacminin de destek vermesi halinde reel büyüme potansiyeli güçleniyor.
- Brüt kâr marjı %34,4’ten %40’a, FAVÖK marjı %30’dan %37,1’e çıkarak operasyonel verimlilikte belirgin iyileşme sergilemiş.
- Net borç artmasına rağmen net borç/FAVÖK oranı yaklaşık 0,58x seviyesinde ve bu, sanayi şirketi açısından kontrollü bir borçluluk görünümüne işaret ediyor.
- Özkaynakların toplam varlıklar içindeki payı yaklaşık %76’ya yükselmiş; bilanço sermaye yapısı güçlenmiş.
Buna karşılık takip edilmesi gereken riskler de var:
- Net parasal pozisyonun 369,8 milyon TL gider yaratması, yüksek enflasyon ortamında net kâr performansını baskılamaya devam edebilir.
- Net borçtaki %59,4’lük artış, büyümenin işletme sermayesi veya yatırım finansmanı açısından daha fazla kaynak gerektirdiğini gösteriyor.
- Çeyreklik veri bulunmadığı için büyümenin sürdürülebilirliği ve marjların yılın ikinci yarısında korunup korunamayacağı henüz net değil.
- Satışlardaki yüksek nominal artışın ne kadarının fiyat, ne kadarının hacim kaynaklı olduğu açıklanmadıkça reel büyüme konusunda temkinli olunmalı.
Genel resimde veri, Kıraç Galvaniz’in ana faaliyetlerinde güçlü bir ivme yakaladığını gösteriyor. Şirketin yatırım hikâyesinin devamı, %37 civarındaki FAVÖK marjını koruyabilmesine, artan net borcu nakit yaratımıyla dengeleyebilmesine ve net parasal kaybın gelecek dönemlerde sınırlanmasına bağlı olacak. Bir sonraki raporda çeyreklik satış-FAVÖK performansı, işletme sermayesi hareketleri ve faaliyetlerden yaratılan nakit özellikle önem taşıyacak.
Yatırım tavsiyesi değildir.