
Açılış
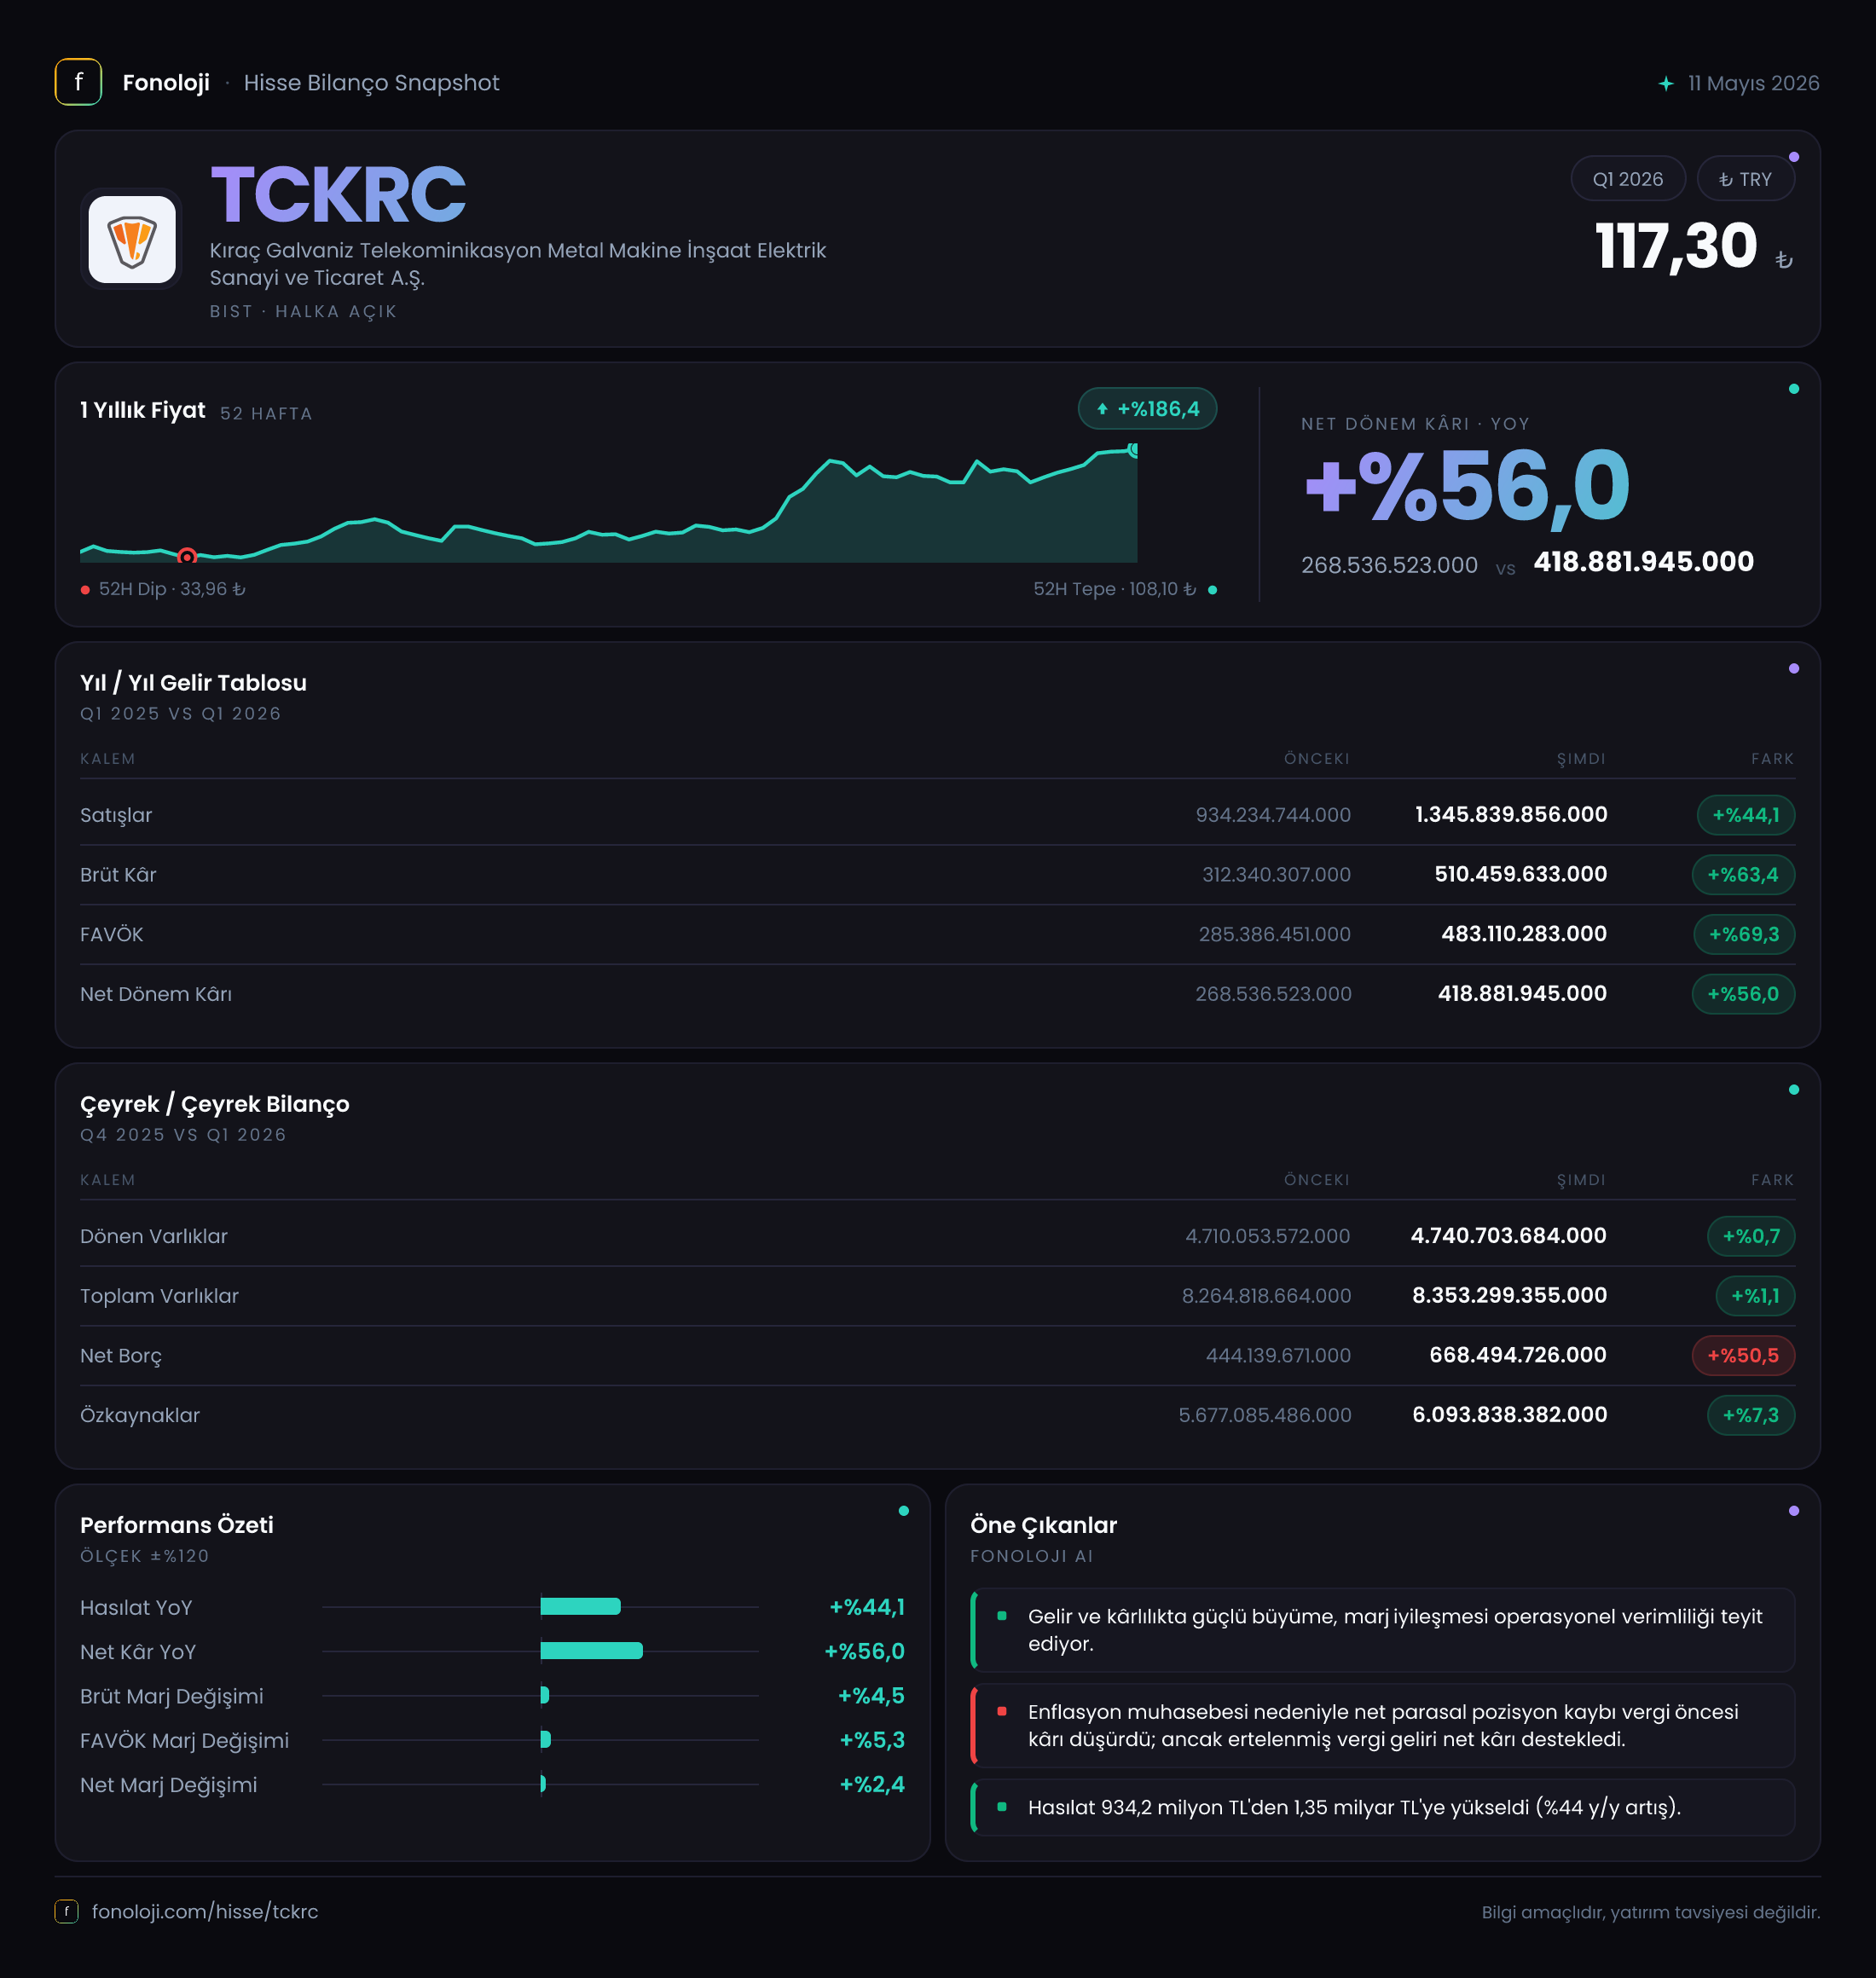
Kıraç Galvaniz, galvanizli çelik ürünler, telekomünikasyon altyapısı, metal işleme, makine, inşaat ve elektrik alanlarında faaliyet gösteren, farklı sanayi kollarına hizmet veren bir şirket. 2026/3AB döneminin ana mesajı, satışların enflasyonun üzerinde büyürken kârlılık artışının satış büyümesini belirgin biçimde aşmasıdır. Şirketin net dönem kârı %56 artarak 418,9 milyon TL’ye, FAVÖK’ü ise %66,1 artarak 453,6 milyon TL’ye ulaşmıştır. Buna karşın, net parasal pozisyonun geçen yılki pozitif katkıdan bu yıl negatif etkiye dönmesi ve net borcun %50,5 yükselmesi, büyümenin bilanço ve enflasyon muhasebesi tarafında dikkatle izlenmesi gerektiğini gösteriyor.
| KPI | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 1,3 mlr TL | 934,2 mn TL | %44,1 | | Brüt kâr | 510,5 mn TL | 312,3 mn TL | %63,4 | | FAVÖK | 453,6 mn TL | 273,1 mn TL | %66,1 | | Net dönem kârı | 418,9 mn TL | 268,5 mn TL | %56,0 |
Satış Hikayesi
TCKRC’nin satışları geçen yılın aynı dönemindeki 934,2 milyon TL’den 1,3 milyar TL’ye çıkarak %44,1 büyüdü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, satışların yalnızca fiyat artışlarından ibaret olmadığını düşündürüyor; ancak veride satış hacmi, ürün karması veya ihracat payı bulunmadığı için büyümenin ne kadarının gerçek hacim artışı olduğunu kesinleştirmek mümkün değil.
Bununla birlikte, %44,1’lik satış artışı ile %63,4’lük brüt kâr artışı arasındaki fark önemli. Şirket, gelirini büyütürken satışların maliyetinden daha hızlı bir brüt kâr üretmiş. Bu tablo; fiyatlama gücü, daha yüksek marjlı ürünlerin payındaki artış veya girdi maliyetlerinin satış fiyatlarına kıyasla daha kontrollü seyretmesi gibi etkenlerle açıklanabilir. Fakat çeyreklik karşılaştırmada yalnızca 2025/3 verisi bulunduğundan, satışların 2025’in son çeyreğine veya önceki çeyreğe göre ivme kazanıp kazanmadığını bu veri setiyle ölçemiyoruz.
Yatırımcı açısından kritik nokta, büyümenin gelecek çeyreklerde de enflasyonun üzerinde devam edip etmeyeceği. Metal ve galvaniz sektörlerinde hammadde fiyatları, enerji maliyetleri, kur hareketleri ve talep koşulları marjları hızlı biçimde değiştirebilir. Bu nedenle 1,3 milyar TL’lik satış hacmi olumlu bir ölçek göstergesi olsa da sürdürülebilirlik için yeni dönem siparişleri ve hacim gelişimi izlenmeli.
Kârlılık
Şirketin brüt kârı 312,3 milyon TL’den 510,5 milyon TL’ye yükselirken, brüt kâr marjı yaklaşık %33,4’ten %39,3’e çıktı. Yaklaşık 5,9 puanlık bu iyileşme, satış büyümesinden daha güçlü bir maliyet ve ürün karması performansına işaret ediyor. Türkiye’de yüksek enflasyonun olduğu bir dönemde marjın korunması dahi önemliyken, brüt marjın belirgin biçimde genişlemesi şirketin fiyatlama veya maliyet yönetimi açısından güçlü bir çeyrek geçirdiğini gösteriyor.
FAVÖK tarafında da benzer, hatta daha güçlü bir tablo var. FAVÖK %66,1 artışla 453,6 milyon TL’ye yükseldi. FAVÖK marjı geçen yılki yaklaşık %29,2 seviyesinden %34,9’a çıktı. Böylece faaliyet kârlılığı, satış büyümesinden yaklaşık 22 puan daha hızlı arttı. Brüt marjdaki genişlemenin faaliyet giderleri tarafından önemli ölçüde korunmuş olması, operasyonel kaldıraç açısından olumlu bir sinyal.
Net dönem kârı ise 268,5 milyon TL’den 418,9 milyon TL’ye çıkarak %56 arttı. Net kâr marjı yaklaşık %28,7’den %32,2’ye yükseldi. Net kâr büyümesi FAVÖK büyümesinin gerisinde kalsa da bunun temel nedenlerinden biri net parasal pozisyonun kâra katkıdan zarara dönmesidir. Başka bir ifadeyle, şirketin operasyonel performansı net kâr rakamının gösterdiğinden daha güçlü; ancak enflasyon muhasebesi ve finansal yapı aşağıda net kâra baskı yapmış.
Bilanço Sağlığı
2026 ilk çeyrek sonunda toplam varlıklar 8,4 milyar TL’ye ulaşarak yıl sonuna göre %1,1 arttı. Dönen varlıklar 4,7 milyar TL’de büyük ölçüde yatay kalırken, duran varlıklar 3,6 milyar TL’ye yükseldi. Varlık yapısında kısa sürede sert bir genişleme olmaması, şirketin büyümeyi henüz büyük bir bilanço yatırımıyla desteklemediğini gösteriyor.
Özkaynaklar 5,7 milyar TL’den 6,1 milyar TL’ye çıkarak %7,3 büyüdü. Toplam varlıkların yaklaşık %72’sinin özkaynaklarla finanse edilmesi, bilanço dayanıklılığı açısından güçlü bir görünüm sunuyor. Bu oran, şirketin varlık tabanında yüksek bir özkaynak tamponuna sahip olduğunu ve borç finansmanına tamamen bağımlı olmadığını gösteriyor.
Buna karşılık net borç 444,1 milyon TL’den 668,5 milyon TL’ye yükseldi; artış %50,5 oldu. Net borç, FAVÖK’ün tek çeyreklik rakamına bölündüğünde yaklaşık 1,5 kat seviyesindedir. Bu oran yıllıklandırılmış bir FAVÖK run-rate’iyle yaklaşık 0,4 kata iner; ancak bu hesap yalnızca ilk çeyrek performansının yıl boyunca tekrar edeceği varsayımına dayanır ve şirketin resmi yıllık net borç/FAVÖK oranı olarak yorumlanmamalıdır. Yine de özkaynakların güçlü olması, mevcut net borç seviyesinin şu aşamada bilanço üzerinde kritik bir baskı oluşturmadığını gösteriyor. Borç artışının işletme sermayesi, yatırım veya nakit akışı kaynaklı olup olmadığı ise sonraki raporlarda izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük dengesinin kâr üzerindeki etkisini gösterir. TCKRC’de net parasal pozisyon geçen yıl 14,3 milyon TL pozitif katkıdan, bu dönem 129,4 milyon TL negatif etkiye dönmüş durumda. Böylece kâr üzerindeki etki yaklaşık 143,7 milyon TL kötüleşmiş oldu.
Bu dönüş, şirketin operasyonel kârlılığı güçlü kalmasına rağmen enflasyon muhasebesinin net kârı aşağı çektiğini gösteriyor. Negatif net parasal pozisyon, genel olarak parasal yükümlülüklerin parasal varlıklara kıyasla daha yüksek olduğu bir yapıda enflasyon kaynaklı kayba işaret eder. Bu kalem nakit çıkışıyla bire bir aynı anlamı taşımaz; ancak net kârın kalitesini değerlendirirken mutlaka dikkate alınmalıdır. Özellikle net borcun bir çeyrekte %50,5 artması, önümüzdeki dönemlerde bu etkinin yakından takip edilmesini gerektiriyor.
Yatırımcı için Ne Anlama Geliyor?
TCKRC’nin 2026/3AB sonuçları, operasyonel açıdan güçlü bir çeyreğe işaret ediyor:
- Satışlar %44,1 büyürken brüt kâr %63,4, FAVÖK %66,1 arttı.
- Brüt kâr marjı %33,4’ten %39,3’e, FAVÖK marjı %29,2’den %34,9’a genişledi.
- Özkaynaklar 6,1 milyar TL ile toplam varlıkların büyük bölümünü finanse ediyor.
- Net borç artmış olsa da mevcut faaliyet kârlılığına kıyasla henüz yüksek bir kaldıraç görünümü oluşmuş değil.
Risk tarafında ise üç başlık öne çıkıyor. İlk olarak, satış büyümesinin ne kadarının hacimden geldiği henüz net değil. İkinci olarak, net parasal pozisyonun 129,4 milyon TL negatif olması enflasyon muhasebesinin kâr üzerindeki baskısını artırıyor. Üçüncü olarak, net borçtaki %50,5’lik artışın gelecek çeyreklerde nakit akışı ve finansman giderlerine nasıl yansıyacağı izlenmeli.
Özetle, bu çeyrekte şirketin asıl güçlü tarafı net kârdan ziyade marj genişlemesi ve faaliyet kârlılığındaki sıçrama. Ancak bu performansın kalıcı kabul edilebilmesi için yeni dönemlerde satış hacmi, FAVÖK marjı, net borç ve net parasal pozisyon birlikte takip edilmeli. Yatırım tavsiyesi değildir.