
Açılış
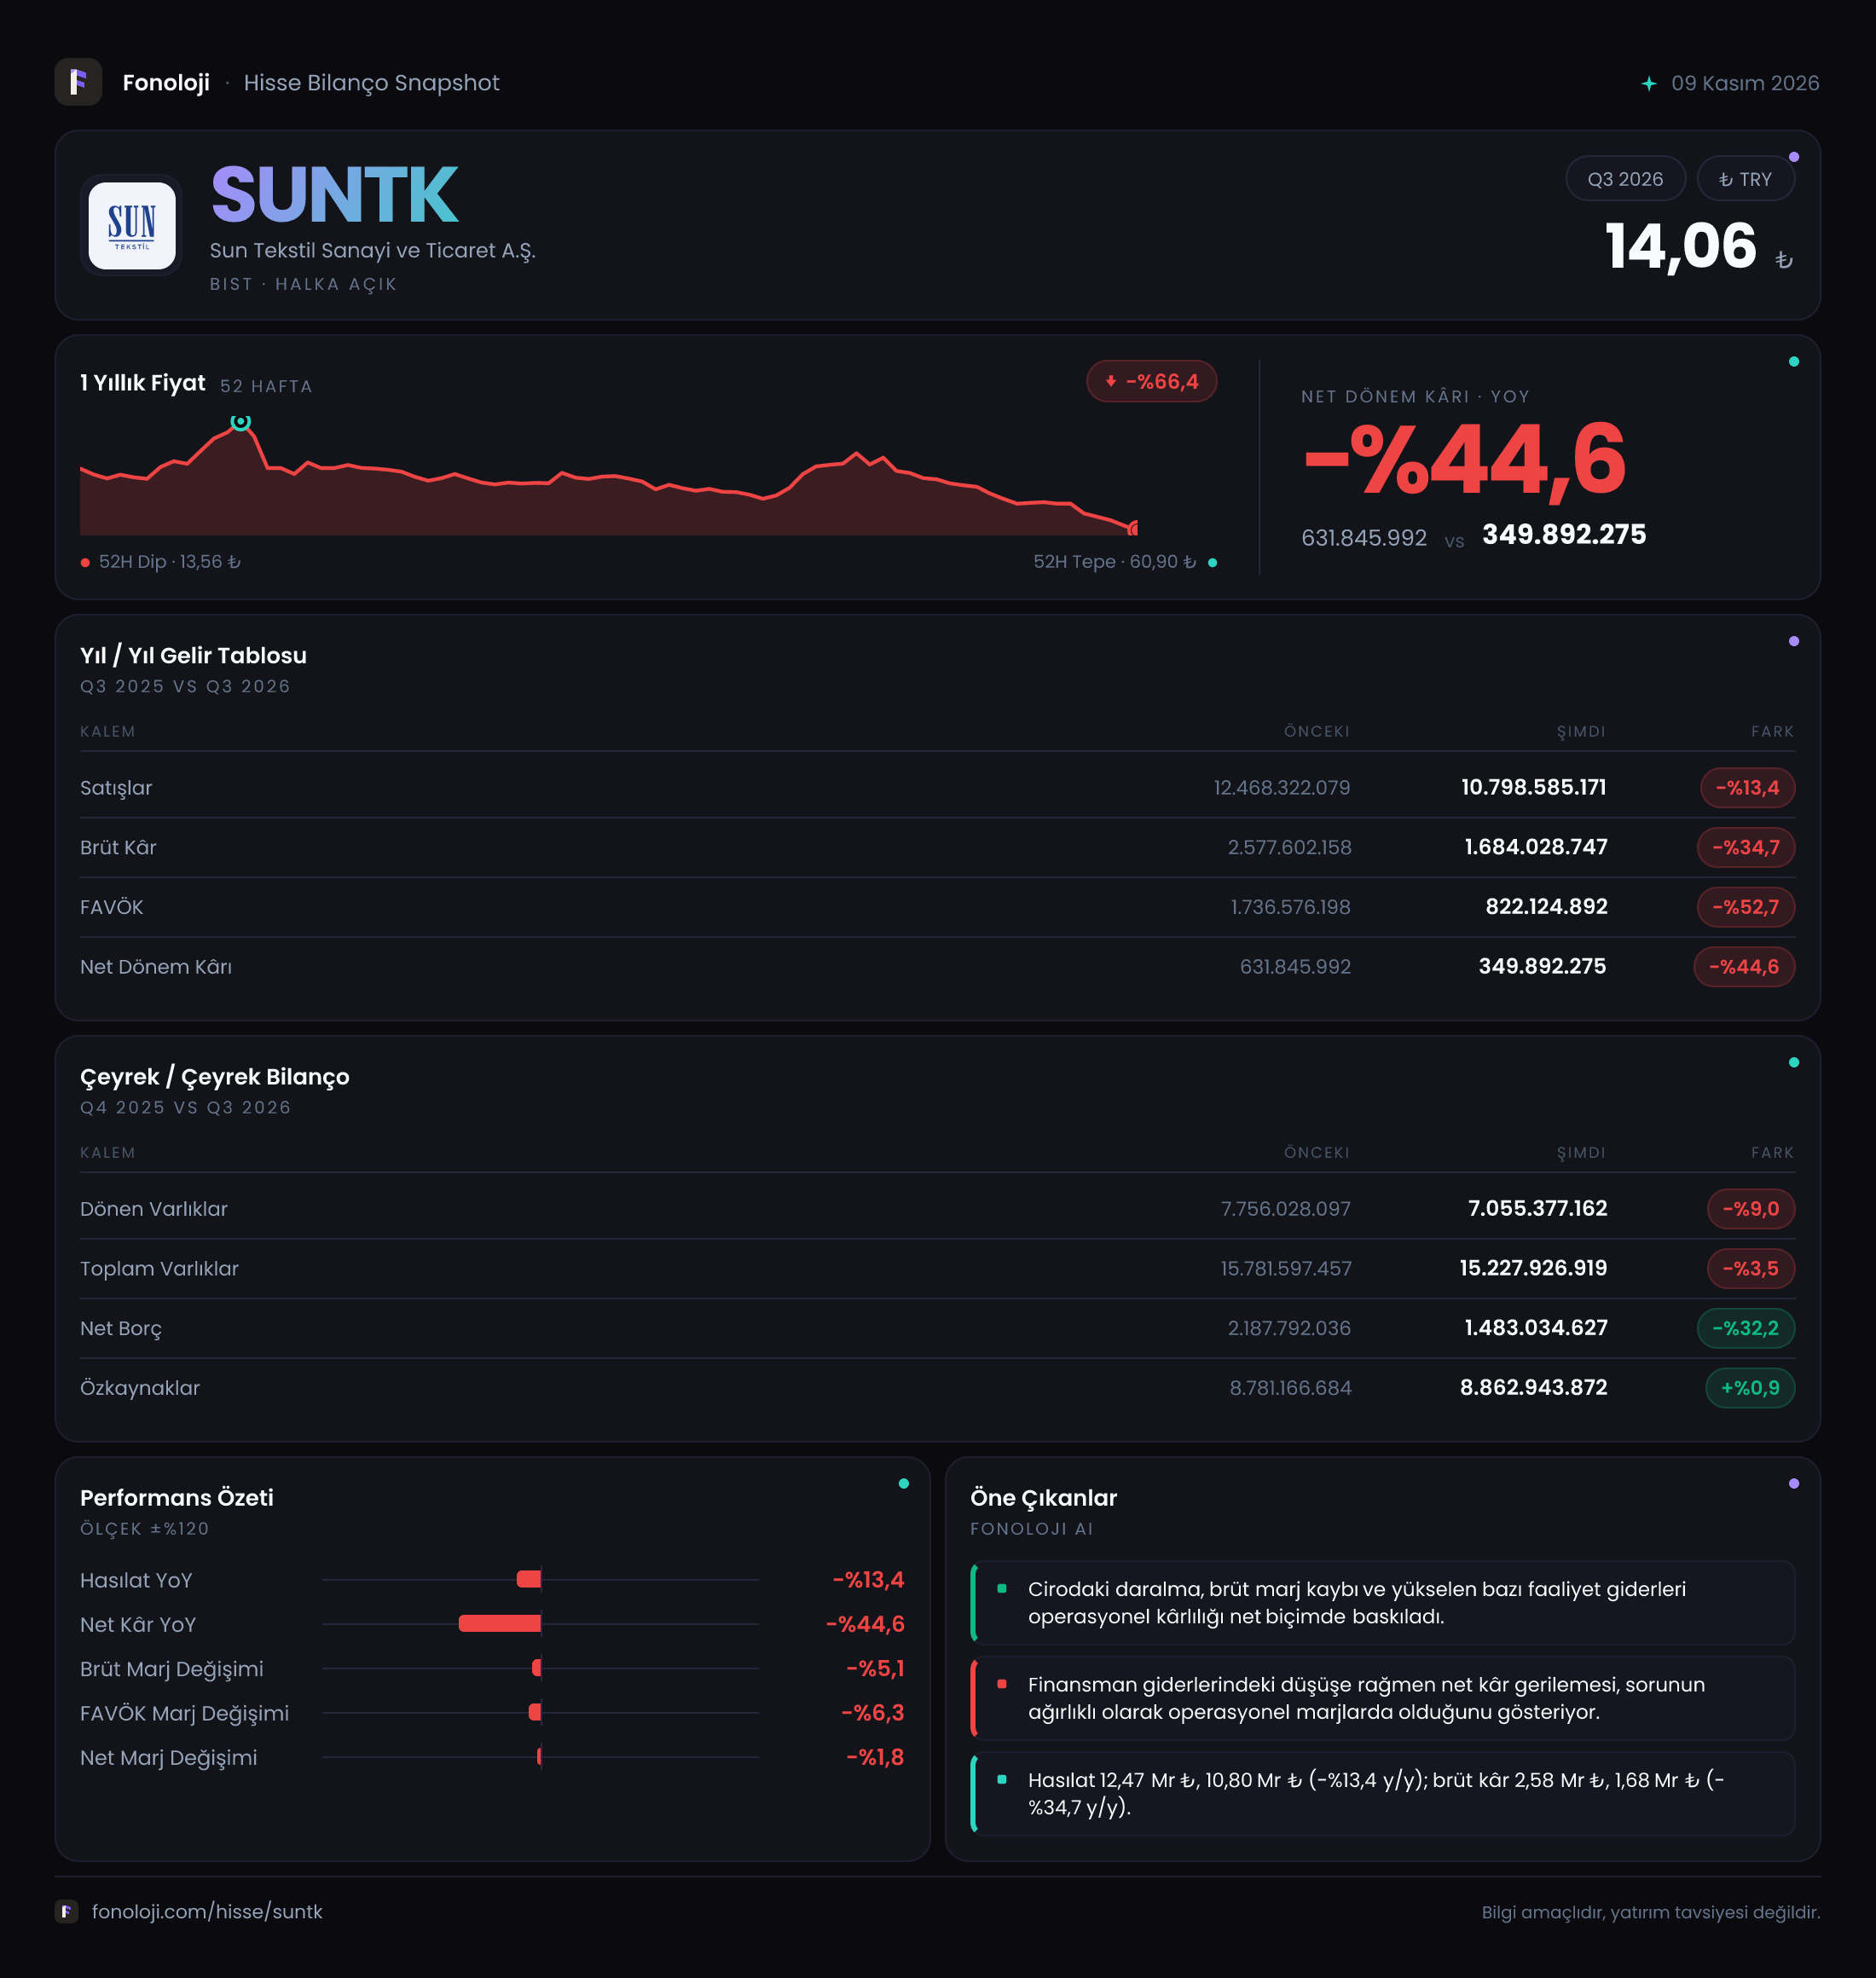
Sun Tekstil, hazır giyim ve tekstil sektörüne üretim yapan, gelirleri büyük ölçüde ihracat ve küresel talep koşullarına duyarlı bir şirket. 2026/9 döneminin ana mesajı, satışlardaki daralmanın kârlılığa çok daha sert yansıdığı ve faaliyet marjlarının belirgin biçimde gerilediği yönünde. Şirketin satışları 10,8 milyar TL’ye düşerken FAVÖK 822,1 milyon TL’ye, net dönem kârı ise 349,9 milyon TL’ye indi. Buna karşılık net borçtaki gerileme ve özkaynakların korunması, bilançonun operasyonel zayıflığa rağmen kontrollü kaldığını gösteriyor.
Satış Hikayesi
Sun Tekstil’in satışları geçen yılın aynı dönemindeki 12,5 milyar TL’den 10,8 milyar TL’ye gerileyerek %13,4 daraldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca büyüme hızının yavaşladığını değil, şirketin reel anlamda da ciddi bir talep ve/veya hacim baskısı yaşadığını gösteriyor. Başka bir ifadeyle, fiyat artışlarının yüksek olduğu bir dönemde satışların gerilemesi, tekstil pazarındaki sipariş, kapasite kullanım ve müşteri talebi dinamiklerinin zayıfladığına işaret ediyor.
Satışlardaki gerileme tek başına olumsuz olsa da asıl dikkat edilmesi gereken nokta, düşüşün kârlılıkta daha sert hissedilmesi. Tekstil sektöründe yüksek sabit maliyetler ve üretim kapasitesinin etkin kullanımı kritik olduğu için satış hacmindeki düşüş, birim maliyetlerin yükselmesine ve marjların hızlı biçimde bozulmasına yol açabiliyor. Sun Tekstil’de de tablo bu yönde.
Verilen çeyreklik veri setinde 2025/9 satışları 4,3 milyar TL olarak yer alıyor. Ancak ana gelir tablosunda geçen yıl aynı dönem karşılaştırması 12,5 milyar TL üzerinden yapılıyor. Bu iki veri farklı raporlama kapsamlarını veya dönem tanımlarını temsil ediyor olabilir. Bu nedenle tek bir çeyreklik büyüme oranı üretmek sağlıklı değil; çeyreklik trendi net biçimde değerlendirmek için aynı dönem kapsamındaki ara dönem verilerinin birlikte görülmesi gerekiyor.
Kârlılık
Sun Tekstil’de kârlılık baskısı, satış daralmasından daha belirgin. Brüt kâr 2,6 milyar TL’den 1,7 milyar TL’ye gerileyerek %34,7 azaldı. Böylece brüt kâr marjı yaklaşık %20,8’den %15,7’ye indi. Satışlar %13,4 düşerken brüt kârın %34,7 azalması, üretim maliyetlerinin satışlara göre daha hızlı yükseldiğini veya ürün karması ve fiyatlama gücünün zayıfladığını gösteriyor.
Bu marj kaybı, şirketin faaliyet kârına daha sert yansımış. FAVÖK, geçen yılki 1,7 milyar TL’den 822,1 milyon TL’ye gerileyerek %52,7 düştü. FAVÖK marjı da yaklaşık %13,6’dan %7,6’ya indi. Yani Sun Tekstil, satışlardan elde ettiği operasyonel nakit yaratma kapasitesinin neredeyse yarısını kaybetmiş durumda. Brüt marjdaki yaklaşık 5,1 puanlık gerilemeye ek olarak faaliyet giderlerinin satışlara oranı da baskı yaratmış olabilir; ancak gider kırılımı paylaşılmadığı için bu etkinin hangi kalemlerden kaynaklandığını kesinleştirmek mümkün değil.
Net dönem kârı 631,8 milyon TL’den 349,9 milyon TL’ye gerileyerek %44,6 azaldı. Net kâr marjı yaklaşık %5,1’den %3,2’ye düştü. Net kârdaki düşüşün FAVÖK gerilemesinden daha sınırlı kalması, finansman giderleri, vergi ve parasal pozisyon gibi faaliyet dışı kalemlerin sonucu kısmen dengelemiş olabileceğini düşündürüyor; ancak burada da ayrıntılı gelir tablosu olmadan kesin bir katkı analizi yapılamaz.
Özetle şirketin sorunu yalnızca daha az satış yapmak değil; mevcut satış hacminden daha düşük kârlılık üretmek. Toparlanmanın kalıcı olabilmesi için satışların yeniden büyümesi kadar brüt marjın ve FAVÖK marjının da eski seviyelerine yaklaşması gerekiyor.
Bilanço Sağlığı
Sun Tekstil’in toplam varlıkları önceki dönem sonundaki 15,8 milyar TL’den 15,2 milyar TL’ye gerileyerek %3,5 azaldı. Dönen varlıklar 7,8 milyar TL’den 7,1 milyar TL’ye düştü. Bu gerileme işletme sermayesi ihtiyacındaki azalmayı yansıtabilir; ancak nakit, ticari alacaklar ve stokların ayrı ayrı görülmemesi nedeniyle düşüşün kalitesi konusunda temkinli olmak gerekir.
Duran varlıklar 8,0 milyar TL’den 8,2 milyar TL’ye yükselerek sınırlı bir artış gösterdi. Bu görünüm, şirketin uzun vadeli üretim altyapısını koruduğunu, bilanço küçülmesinin esas olarak dönen varlıklardan kaynaklandığını gösteriyor.
Bilançonun en olumlu kalemi net borç. Net borç 2,2 milyar TL’den 1,5 milyar TL’ye gerileyerek %32,2 azaldı. FAVÖK’ün son on iki aylık veya aynı raporlama kapsamındaki değer olduğu varsayımıyla net borç/FAVÖK yaklaşık 1,8x seviyesinde; önceki dönemde bu oran yaklaşık 1,3x idi. Oran hâlâ yönetilebilir bir seviyede görünse de FAVÖK’teki sert düşüş nedeniyle borçluluk göstergesi operasyonel kârlılığa daha duyarlı hale gelmiş durumda.
Özkaynaklar 8,8 milyar TL’den 8,9 milyar TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %58,6 seviyesinde ve bu, şirketin bilanço yapısının önemli bölümünü özkaynakla finanse ettiğini gösteriyor. Net borcun azalması ve özkaynakların korunması, kâr düşüşüne rağmen finansal dayanıklılık açısından destekleyici.
Net Parasal Pozisyon (TAS 29)
Sun Tekstil’in net parasal pozisyonu -466,2 milyon TL’den -344,8 milyon TL’ye geldi. Mutlak zarar %26 azalmış olsa da kalem hâlâ negatif; şirket enflasyon muhasebesi çerçevesinde net parasal kayıp yazmaya devam ediyor.
TAS 29 kapsamında nakit ve benzeri parasal varlıkları parasal yükümlülüklerinden düşük olan şirketler, yüksek enflasyon ortamında negatif net parasal pozisyon zararıyla karşılaşabiliyor. Bu zarar, faaliyet performansının doğrudan göstergesi değil; bilanço içindeki parasal varlık ve borç kompozisyonunun enflasyon karşısındaki etkisini yansıtıyor. Bu dönemde kaybın azalması olumlu olsa da 344,8 milyon TL’lik gider net kârı aşağı çekmeye devam etmiş. Dolayısıyla Sun Tekstil’in net kârındaki toparlanmayı değerlendirirken FAVÖK kadar net parasal pozisyonun seyrini de izlemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
2026/9 sonuçları Sun Tekstil için kısa vadede zorlu bir operasyonel tablo ortaya koyuyor:
- Satışların %13,4 daralması, yüksek enflasyon ortamında reel talep baskısına işaret ediyor.
- Brüt kâr marjının %20,8’den %15,7’ye gerilemesi, maliyet ve fiyatlama dengesinin bozulduğunu gösteriyor.
- FAVÖK marjının %13,6’dan %7,6’ya düşmesi, operasyonel kaldıraç nedeniyle kârlılık riskinin satış düşüşünden daha büyük olduğunu ortaya koyuyor.
- Net borcun %32,2 azalması ve özkaynakların 8,9 milyar TL seviyesinde korunması, bilançoda önemli bir savunma alanı yaratıyor.
- Net parasal zarar azalsa da 344,8 milyon TL ile hâlâ net kâr üzerinde anlamlı baskı oluşturuyor.
Önümüzdeki dönemde izlenmesi gereken ana göstergeler satış hacminin yeniden büyüyüp büyümediği, brüt marjın %15,7 seviyesinden toparlanıp toparlanmadığı ve FAVÖK marjının tekrar çift haneli seviyelere yaklaşıp yaklaşmadığı olacak. Bilançodaki borç azalması önemli bir fırsat sunuyor; ancak bu avantajın kalıcı hale gelmesi için operasyonel kârlılığın da güçlenmesi gerekiyor. Mevcut veriler, Sun Tekstil’de bilanço riskinin sınırlı, faaliyet performansı riskinin ise yüksek olduğunu gösteriyor.
Yatırım tavsiyesi değildir.