
Açılış
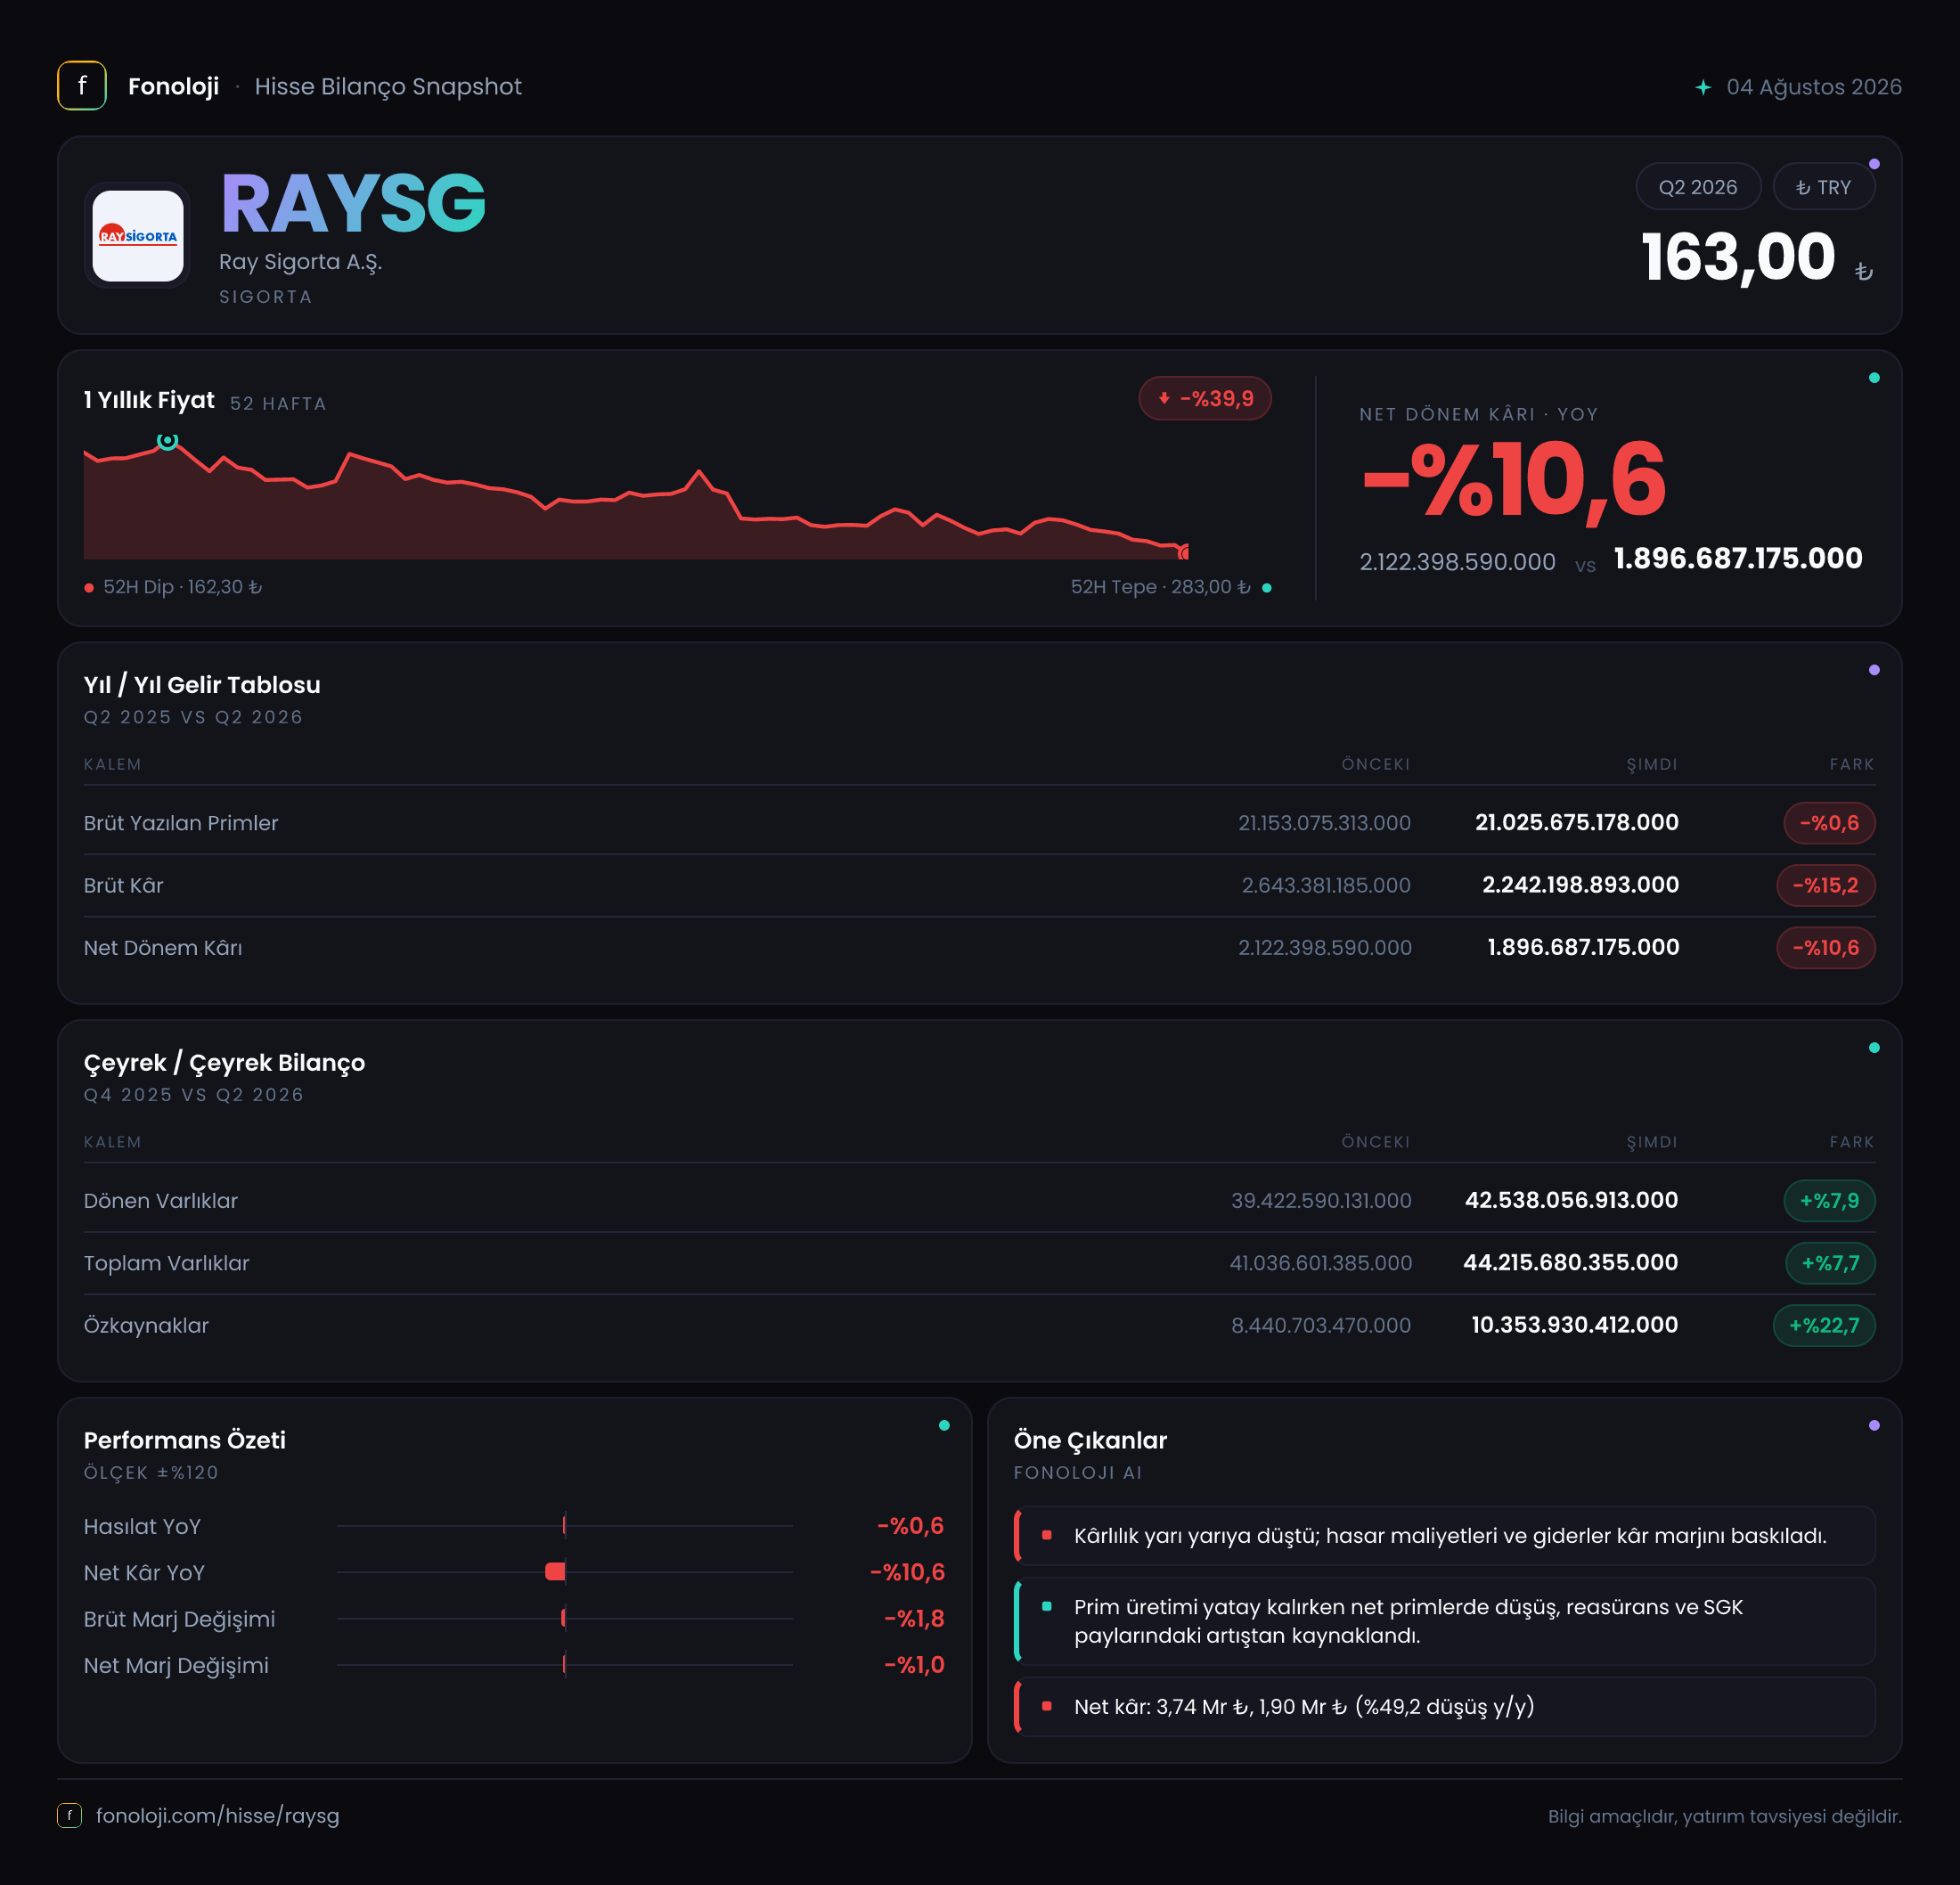
RAYSG — Ray Sigorta’nın 2026/6AB sonuçları, nominal olarak büyük ölçüde yatay kalan satışlara rağmen kârlılıkta belirgin bir baskı yaşandığını gösteriyor. Şirketin satışları geçen yılın aynı dönemindeki 21,2 milyar TL seviyesinden 21,0 milyar TL’ye gerilerken, brüt kâr düşüşü çok daha sert gerçekleşmiş. Buna karşılık bilanço tarafında toplam varlıklar ve özkaynaklar büyümüş, şirket 23,1 milyar TL net nakit pozisyonunu korumuş. Ana hikâye şu: sermaye yapısı güçlü, ancak operasyonel kârlılık satışlara göre daha hızlı bozuluyor.
Satış Hikayesi
Ray Sigorta’nın satışları yıllık bazda %0,6 düşerek 21,0 milyar TL’ye geriledi. İlk bakışta bu sınırlı bir daralma gibi görünebilir; fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak yatay kalan satışlar reel anlamda belirgin bir küçülmeye işaret eder. Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla fiyat artışlarını ve enflasyon etkisini satışlarına tam olarak yansıtamamış görünüyor.
Sigorta sektöründe satış performansını değerlendirirken yalnızca prim üretiminin nominal büyümesine bakmak yeterli değil. Poliçe fiyatlarının enflasyon, hasar maliyetleri ve rekabet koşullarıyla birlikte nasıl değiştiği önem taşıyor. Ray Sigorta özelinde mevcut veri, satışların 21,2 milyar TL’den 21,0 milyar TL’ye gerilediğini gösteriyor; ancak bu düşüşün prim üretiminden mi, ürün karmasından mı veya muhasebe sınıflandırmalarından mı kaynaklandığını ayrıştırmaya yetecek detay bulunmuyor.
Çeyreklik gelir ve kâr verileri paylaşılmadığı için 2026’nın ilk çeyreği ile ikinci çeyreği arasındaki ivmeyi değerlendirmek mümkün değil. Dolayısıyla satışlardaki baskının dönem boyunca devam eden bir eğilim mi, yoksa ikinci çeyrekte yoğunlaşan geçici bir gelişme mi olduğunu görmek için sonraki rapor dönemini beklemek gerekiyor. Yine de altı aylık toplamda enflasyonun oldukça gerisinde kalan satış performansı, şirketin büyüme tarafında izlenmesi gereken ilk başlık.
Kârlılık
Kârlılık tarafındaki bozulma satışlardan çok daha belirgin. Brüt kâr, geçen yılın aynı dönemindeki 2,6 milyar TL’den 2,2 milyar TL’ye gerileyerek %15,2 azalmış. Böylece brüt kâr marjı yaklaşık %12,3’ten %10,5’e düşmüş. Satışlar yalnızca %0,6 gerilerken marjın yaklaşık 1,8 puan azalması, şirketin poliçe üretimi veya operasyonları üzerinde maliyet baskısının arttığını gösteriyor.
Sigorta şirketlerinde bu baskı; hasar maliyetleri, yedekleme giderleri, reasürans maliyetleri ve fiyatlama disiplinindeki değişimlerden kaynaklanabilir. Ancak mevcut finansal tabloda bu kalemlerin ayrıntısı verilmediği için tek bir nedene bağlamak doğru olmaz. Verinin söylediği net şey, her 100 TL’lik satıştan elde edilen brüt kârın yaklaşık 12,3 TL’den 10,5 TL’ye gerilediği ve ana faaliyet ekonomisinin geçen yıla göre zayıfladığıdır.
Net dönem kârı da yıllık bazda %10,6 düşerek 2,1 milyar TL’den 1,9 milyar TL’ye indi. Net kâr marjı bu dönemde yaklaşık %9,1 seviyesinde gerçekleşirken geçen yıl aynı dönemde yaklaşık %9,9 düzeyindeydi. Brüt marjdaki düşüşe rağmen net kâr marjındaki gerilemenin daha sınırlı kalması, brüt kârın altındaki diğer gelir ve gider kalemlerinin sonucu kısmen desteklemiş olabileceğini düşündürüyor; ancak bu etkinin kaynağı, net parasal pozisyon ve diğer finansal kalemler paylaşılmadığı için kesin olarak ayrıştırılamaz.
FAVÖK verisi raporda yer almıyor. Ayrıca sigorta şirketlerinde FAVÖK, sanayi veya perakende şirketlerindeki kadar anlamlı ve standart bir performans göstergesi değildir. Bu nedenle Ray Sigorta için değerlendirmeyi teknik olarak daha uygun olan brüt kârlılık, net kâr marjı, hasar-sekiz oranı, teknik kâr ve yatırım gelirleri gibi sigortacılığa özgü göstergelerle derinleştirmek gerekir. Mevcut veriyle ise temel sonuç, kârlılığın satışlardan daha hızlı gerilediği yönünde.
Bilanço Sağlığı
Bilanço tarafı gelir tablosuna göre daha güçlü bir görünüm sergiliyor. Toplam varlıklar, önceki yıl sonuna göre %7,7 artarak 41,0 milyar TL’den 44,2 milyar TL’ye yükselmiş. Bu büyümenin ana kaynağı dönen varlıklar olmuş; dönen varlıklar 39,4 milyar TL’den 42,5 milyar TL’ye çıkarak %7,9 büyümüş. Duran varlıklar ise %3,9 artışla 1,7 milyar TL’ye ulaşmış.
Özkaynakların 8,4 milyar TL’den 10,4 milyar TL’ye yükselmesi dikkat çekici. %22,7’lik bu artış, toplam varlık büyümesinin oldukça üzerinde. Böylece özkaynakların toplam varlıklara oranı yaklaşık %20,5’ten %23,5’e yükselmiş. Bu gelişme, şirketin bilanço içindeki sermaye tamponunu güçlendirdiğini ve büyüyen varlık tabanının daha büyük bölümünü özkaynaklarla finanse ettiğini gösteriyor.
Net borç kalemi ise -23,7 milyar TL’den -23,1 milyar TL’ye gelmiş. Negatif net borç, şirketin borcundan daha yüksek nakit ve benzeri finansal varlık taşıdığını, yani net nakit pozisyonunda olduğunu ifade eder. Ancak burada önemli nokta, net nakdin mutlak olarak yaklaşık 0,6 milyar TL azalmasıdır. Oransal olarak kalem %2,4 değişmiş görünse de negatif değerlerde yüzdesel değişim yanıltıcı olabilir; ekonomik açıdan bakıldığında şirketin net likidite tamponu bir miktar küçülmüş, fakat hâlâ oldukça yüksek seviyede kalmıştır.
Sigorta şirketlerinde yüksek nakit ve finansal varlık pozisyonu olağandır; çünkü şirketin poliçe sahiplerine ve hasar ödemelerine karşı likidite bulundurması gerekir. Bu nedenle 23,1 milyar TL net nakit, doğrudan “atıl nakit” olarak değerlendirilmemeli; sigortacılık yükümlülükleriyle birlikte okunmalıdır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi raporlanan veriler arasında yer almıyor. Bu nedenle Ray Sigorta’nın TAS 29 enflasyon muhasebesinden ne ölçüde kazanç veya kayıp yazdığı konusunda rakamsal bir yorum yapmak mümkün değil.
Enflasyon muhasebesinde parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, genel olarak enflasyonist ortamda net parasal kayıp riski taşır; çünkü nakit ve benzeri sabit parasal varlıkların reel değeri azalır. Ray Sigorta’nın yüksek net nakit görünümü, TAS 29 etkisinin ayrıca izlenmesini önemli hâle getiriyor. Ancak bilançodaki net borç verisi ile net parasal pozisyon aynı kavram değildir; bu nedenle 23,1 milyar TL net nakit üzerinden doğrudan bir enflasyon muhasebesi sonucu çıkarılamaz.
Net parasal pozisyon açıklanmadığı için bu dönemde net kârın ne kadarının sigortacılık faaliyetlerinden, ne kadarının enflasyon muhasebesi veya finansal yatırımlardan geldiği ayrıştırılamıyor. Bir sonraki değerlendirmede bu kalem mutlaka takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
Ray Sigorta’nın 2026/6AB sonuçları iki farklı tabloyu aynı anda sunuyor:
- Bilanço güçlü: Toplam varlıklar 44,2 milyar TL’ye, özkaynaklar 10,4 milyar TL’ye yükselmiş; şirket 23,1 milyar TL net nakit taşıyor.
- Operasyonel marjlar zayıflıyor: Satışlar yatay kalırken brüt kâr %15,2, net kâr ise %10,6 gerilemiş.
- Reel büyüme sorunu var: Nominal satışların %0,6 düşmesi, yüksek enflasyon ortamında reel olarak daha anlamlı bir daralmaya işaret ediyor.
- Sermaye tamponu güçlenmiş: Özkaynakların varlıklara oranının yaklaşık %20,5’ten %23,5’e çıkması finansal dayanıklılığı destekliyor.
- Takip edilmesi gereken risk: Hasar maliyetleri ve teknik kârlılık baskısı devam ederse, güçlü bilanço kârlılık zayıflığını uzun süre telafi edemeyebilir.
- Fırsat alanı: Şirket satışlarını yeniden büyütürken brüt marjını eski seviyelerine yaklaştırabilirse, mevcut net nakit ve güçlenen özkaynak yapısı kârlılık toparlanması için önemli bir zemin oluşturabilir.
Bu nedenle yatırımcı açısından ana soru, Ray Sigorta’nın bilançosunun güçlü olup olmadığı değil; bu güçlü bilançoyu yeniden büyüyen ve daha yüksek marj üreten bir sigortacılık operasyonuna dönüştürüp dönüştüremeyeceği. Bunun için sonraki dönemlerde satış büyümesi, brüt marj, teknik kâr, hasar oranları, net parasal pozisyon ve yatırım gelirleri birlikte izlenmeli. Yatırım tavsiyesi değildir.