
Açılış
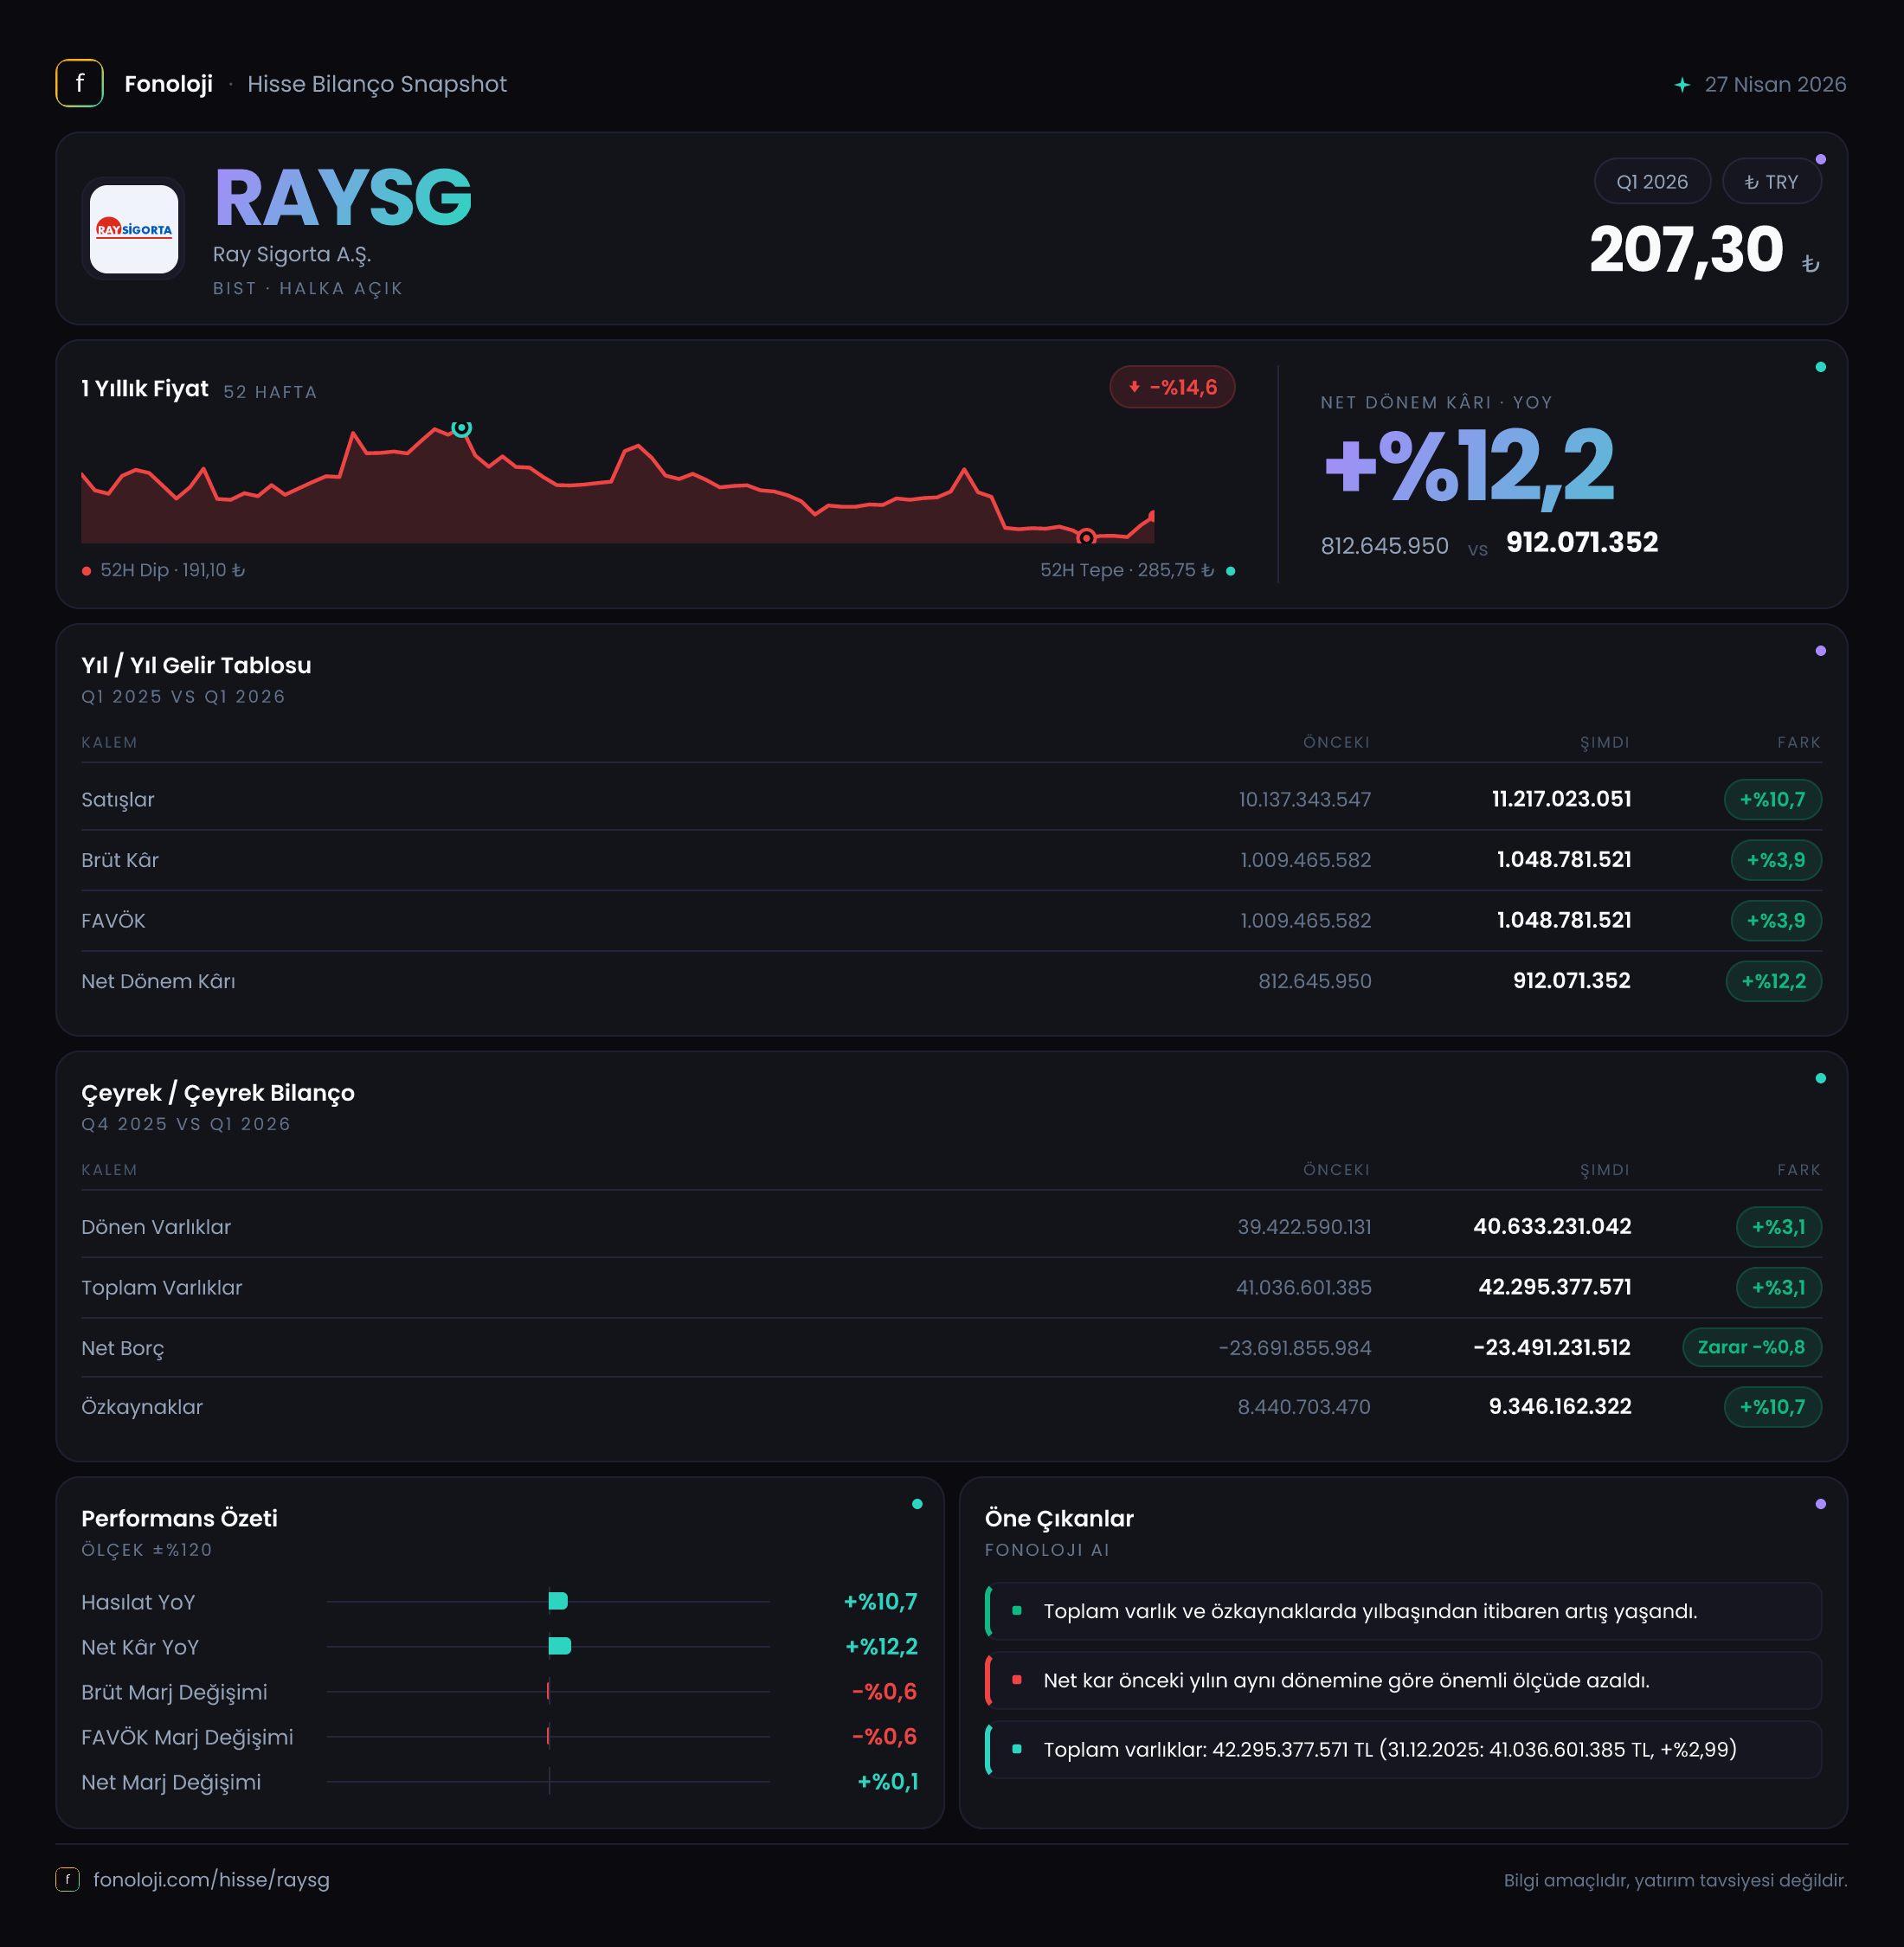
RAY Sigorta, 2026 yılının ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre %10,7 artırarak 11,2 milyar TL’ye taşıdı. Ancak bu büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal görünümün gerisinde kalıyor; yani şirketin satış hacmi ve reel üretim gücü ayrıca izlenmeli. Buna karşın net dönem kârı satışlardan daha hızlı artarak %12,2 yükseldi ve 912,1 milyon TL’ye ulaştı. İlk bakışta ana mesaj şu: büyüme sınırlı, fakat kâr korunuyor; bilanço tarafında ise özkaynaklar varlıklardan belirgin şekilde hızlı büyüyor.
RAY Sigorta’nın verileri bir sigorta şirketi olarak değerlendirilirken, klasik sanayi şirketlerinden farklı bir çerçeve gerekiyor. Prim üretimi, hasar maliyetleri, teknik kârlılık ve yatırım gelirleri şirket performansının temel belirleyicileri olur. Paylaşılan veri setinde bu detaylar bulunmadığı için analiz, gelir tablosu ve bilanço göstergeleriyle sınırlı tutulmalı.
Satış Hikayesi
Şirketin satışları 10,1 milyar TL’den 11,2 milyar TL’ye yükseldi. Bu, bir yılda 1,1 milyar TL’lik nominal artış anlamına geliyor. Yüzde bazında büyüme %10,7 seviyesinde kaldı. Türkiye’de aynı dönemde enflasyonun %30’un üzerinde olduğu düşünüldüğünde, satış artışı fiyat artışlarının dahi gerisinde kalmış olabilir. Bu nedenle rakam, nominal olarak büyüme gösterse de reel açıdan güçlü bir genişlemeye işaret etmiyor.
Sigorta sektöründe bu karşılaştırmayı doğrudan enflasyonla yapmak yine de tek başına yeterli değil. Prim fiyatları; araç, sağlık, konut ve ticari sigorta segmentlerindeki fiyatlamaya, hasar maliyetlerine ve yenileme oranlarına bağlı olarak değişebilir. RAY Sigorta’nın satışları enflasyondan daha yavaş artarken şirketin pazar payı kazanıp kazanmadığı, poliçe adetleri ve prim üretimindeki reel değişim açıklanmadığı için net biçimde görülemiyor.
Çeyreklik karşılaştırma tarafında ise veri seti sınırlı. Yalnızca 2025/3 dönemi verildiği için satışların 2025/12 veya 2025/9 dönemine göre nasıl seyrettiğini söylemek mümkün değil. Dolayısıyla mevsimsellik, yılın ilk çeyreğindeki üretim temposu ve çeyrekten çeyreğe ivme için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Brüt kâr 1,0 milyar TL düzeyinde gerçekleşerek geçen yılın aynı dönemine göre %3,9 arttı. Satışlar %10,7 büyürken brüt kârın yalnızca %3,9 artması, ilk bakışta marj baskısına işaret ediyor. Yaklaşık hesapla brüt kâr marjı geçen yılki %9,5 seviyesinden bu dönemde %8,9’a gerilemiş görünüyor. Bu, şirketin satış üretmesine karşın her 100 TL’lik satıştan elde ettiği brüt kârın yaklaşık 60 kuruş azaldığı anlamına geliyor.
FAVÖK de 1,0 milyar TL seviyesinde ve yıllık artış %3,9. FAVÖK marjı da yaklaşık olarak %9,5’ten %8,9’a geriliyor. Burada önemli bir metodolojik not var: FAVÖK, sigorta şirketlerinde sanayi veya perakende şirketlerindeki kadar merkezi bir performans göstergesi değildir. Sigortacılıkta teknik denge, hasar/prim oranı, karşılıklar ve yatırım gelirleri daha açıklayıcı olabilir. Yine de sunulan FAVÖK verisi, faaliyet kârlılığının satış büyümesine kıyasla daha yavaş geliştiğini gösteriyor.
Net dönem kârı ise 812,6 milyon TL’den 912,1 milyon TL’ye çıkarak %12,2 arttı. Bu artış, satış ve FAVÖK büyümesinden daha güçlü. Net kâr marjı yaklaşık %8,0’dan %8,1’e yükseliyor. Yani brüt ve faaliyet marjlarında sınırlı bir gerileme varken, dönem sonunda hissedarlara kalan kâr oranı korunmuş, hatta hafifçe iyileşmiş durumda.
Bu ayrışma, paylaşılan verilerle hangi kalemden kaynaklandığı kesin olarak söylenemese de, faaliyet dışı gelirler, finansal gelirler veya vergi/karşılık etkileri gibi unsurların net kârı desteklemiş olabileceğini düşündürür. Ancak veri setinde bu kalemler yer almadığından, net kâr artışını doğrudan operasyonel verimlilik olarak yorumlamak doğru olmaz.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 11,2 mlr TL | 10,1 mlr TL | %10,7 | | Brüt kâr | 1,0 mlr TL | 1,0 mlr TL | %3,9 | | FAVÖK | 1,0 mlr TL | 1,0 mlr TL | %3,9 | | Net dönem kârı | 912,1 mn TL | 812,6 mn TL | %12,2 |
Bilanço Sağlığı
RAY Sigorta’nın toplam varlıkları, önceki yıl sonundaki 41,0 milyar TL’den 42,3 milyar TL’ye yükseldi. Artış %3,1 ile sınırlı kaldı. Dönen varlıklar 39,4 milyar TL’den 40,6 milyar TL’ye çıkarken, duran varlıklar 1,6 milyar TL’den 1,7 milyar TL’ye yükseldi. Sigorta şirketlerinde varlıkların büyük bölümünün dönen kalemlerde toplanması olağandır; bu yapı, likidite ve yükümlülükleri karşılama kapasitesi açısından önem taşır.
Özkaynaklar ise 8,4 milyar TL’den 9,3 milyar TL’ye yükselerek %10,7 arttı. Özkaynakların varlıklardan hızlı büyümesi bilanço dayanıklılığı açısından olumlu bir sinyal. Özkaynakların toplam varlıklara oranı yaklaşık %20,5’ten %22,0’a çıkıyor. Başka bir ifadeyle şirketin varlık tabanının daha büyük bir bölümü özkaynaklarla desteklenir hale gelmiş.
Bununla birlikte net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Ayrıca sigorta şirketlerinde yalnızca finansal borca bakmak yeterli değil; teknik karşılıklar ve sigortalılara yönelik yükümlülüklerin de birlikte değerlendirilmesi gerekir. Bu kalemler verilmediği için bilanço likiditesi ve sermaye yeterliliği hakkında kesin hüküm kurmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Gelir tablosunda net parasal pozisyon kalemi hem bu dönem hem de geçen yıl için açıklanmamış. Bu nedenle enflasyon muhasebesinin RAY Sigorta’nın net kârına pozitif veya negatif yönde ne kadar katkı verdiği hesaplanamıyor.
TAS 29 kapsamında yüksek enflasyonlu ekonomilerde parasal varlık ve parasal yükümlülüklerin reel değer kaybı finansal tablolara yansıtılır. Sigorta şirketlerinde yüksek likit varlıklar ve teknik yükümlülüklerin yapısı nedeniyle net parasal pozisyon etkisi dönemden döneme değişebilir. Ancak ilgili kalem verilmeden 912,1 milyon TL’lik net kârın ne kadarının operasyonel faaliyetlerden, ne kadarının enflasyon muhasebesinden kaynaklandığını ayırmak mümkün değil. Bu nedenle sonraki raporlarda net parasal pozisyon ve teknik kârlılık detayları özellikle takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
RAY Sigorta’nın ilk çeyrek görünümü, kâr büyümesi açısından olumlu, satışların reel gücü ve faaliyet marjları açısından ise daha temkinli okunmalı. Yatırımcı açısından öne çıkan noktalar şöyle:
- Satışlar %10,7 artsa da bu oran yüksek enflasyon ortamında reel büyüme için yeterli görünmüyor.
- Brüt kâr ve FAVÖK’ün yalnızca %3,9 artması, faaliyet marjlarında baskı oluştuğunu gösteriyor.
- Net kârın %12,2 yükselmesi olumlu; ancak bu artışın operasyonel mi yoksa finansal ve muhasebesel kalemlerden mi geldiği ayrıştırılmalı.
- Özkaynakların %10,7 büyümesi ve özkaynak/varlık oranının yaklaşık %22,0’a çıkması bilanço açısından destekleyici.
- Net borç ve net parasal pozisyon verilmediği için finansal kaldıraç ile TAS 29 etkisi hakkında eksik bilgi bulunuyor.
- Sonraki dönemlerde prim üretimi, hasar/prim oranı, teknik kâr, yatırım gelirleri ve karşılık hareketleri izlenmeden yalnızca net kâra dayanarak güçlü bir yatırım tezi kurulmameli.
Özetle RAY Sigorta’da bilanço kalitesi ve net kâr büyümesi dikkat çekiyor; buna karşılık satışların enflasyonun gerisinde kalması ve faaliyet marjlarının daralması, şirketin büyüme kalitesi açısından soru işareti yaratıyor. Önümüzdeki çeyreklerde satış büyümesinin hızlanması ve marjların toparlanması, mevcut olumlu kâr görünümünü daha sürdürülebilir hale getirebilir. Yatırım tavsiyesi değildir.