
Açılış
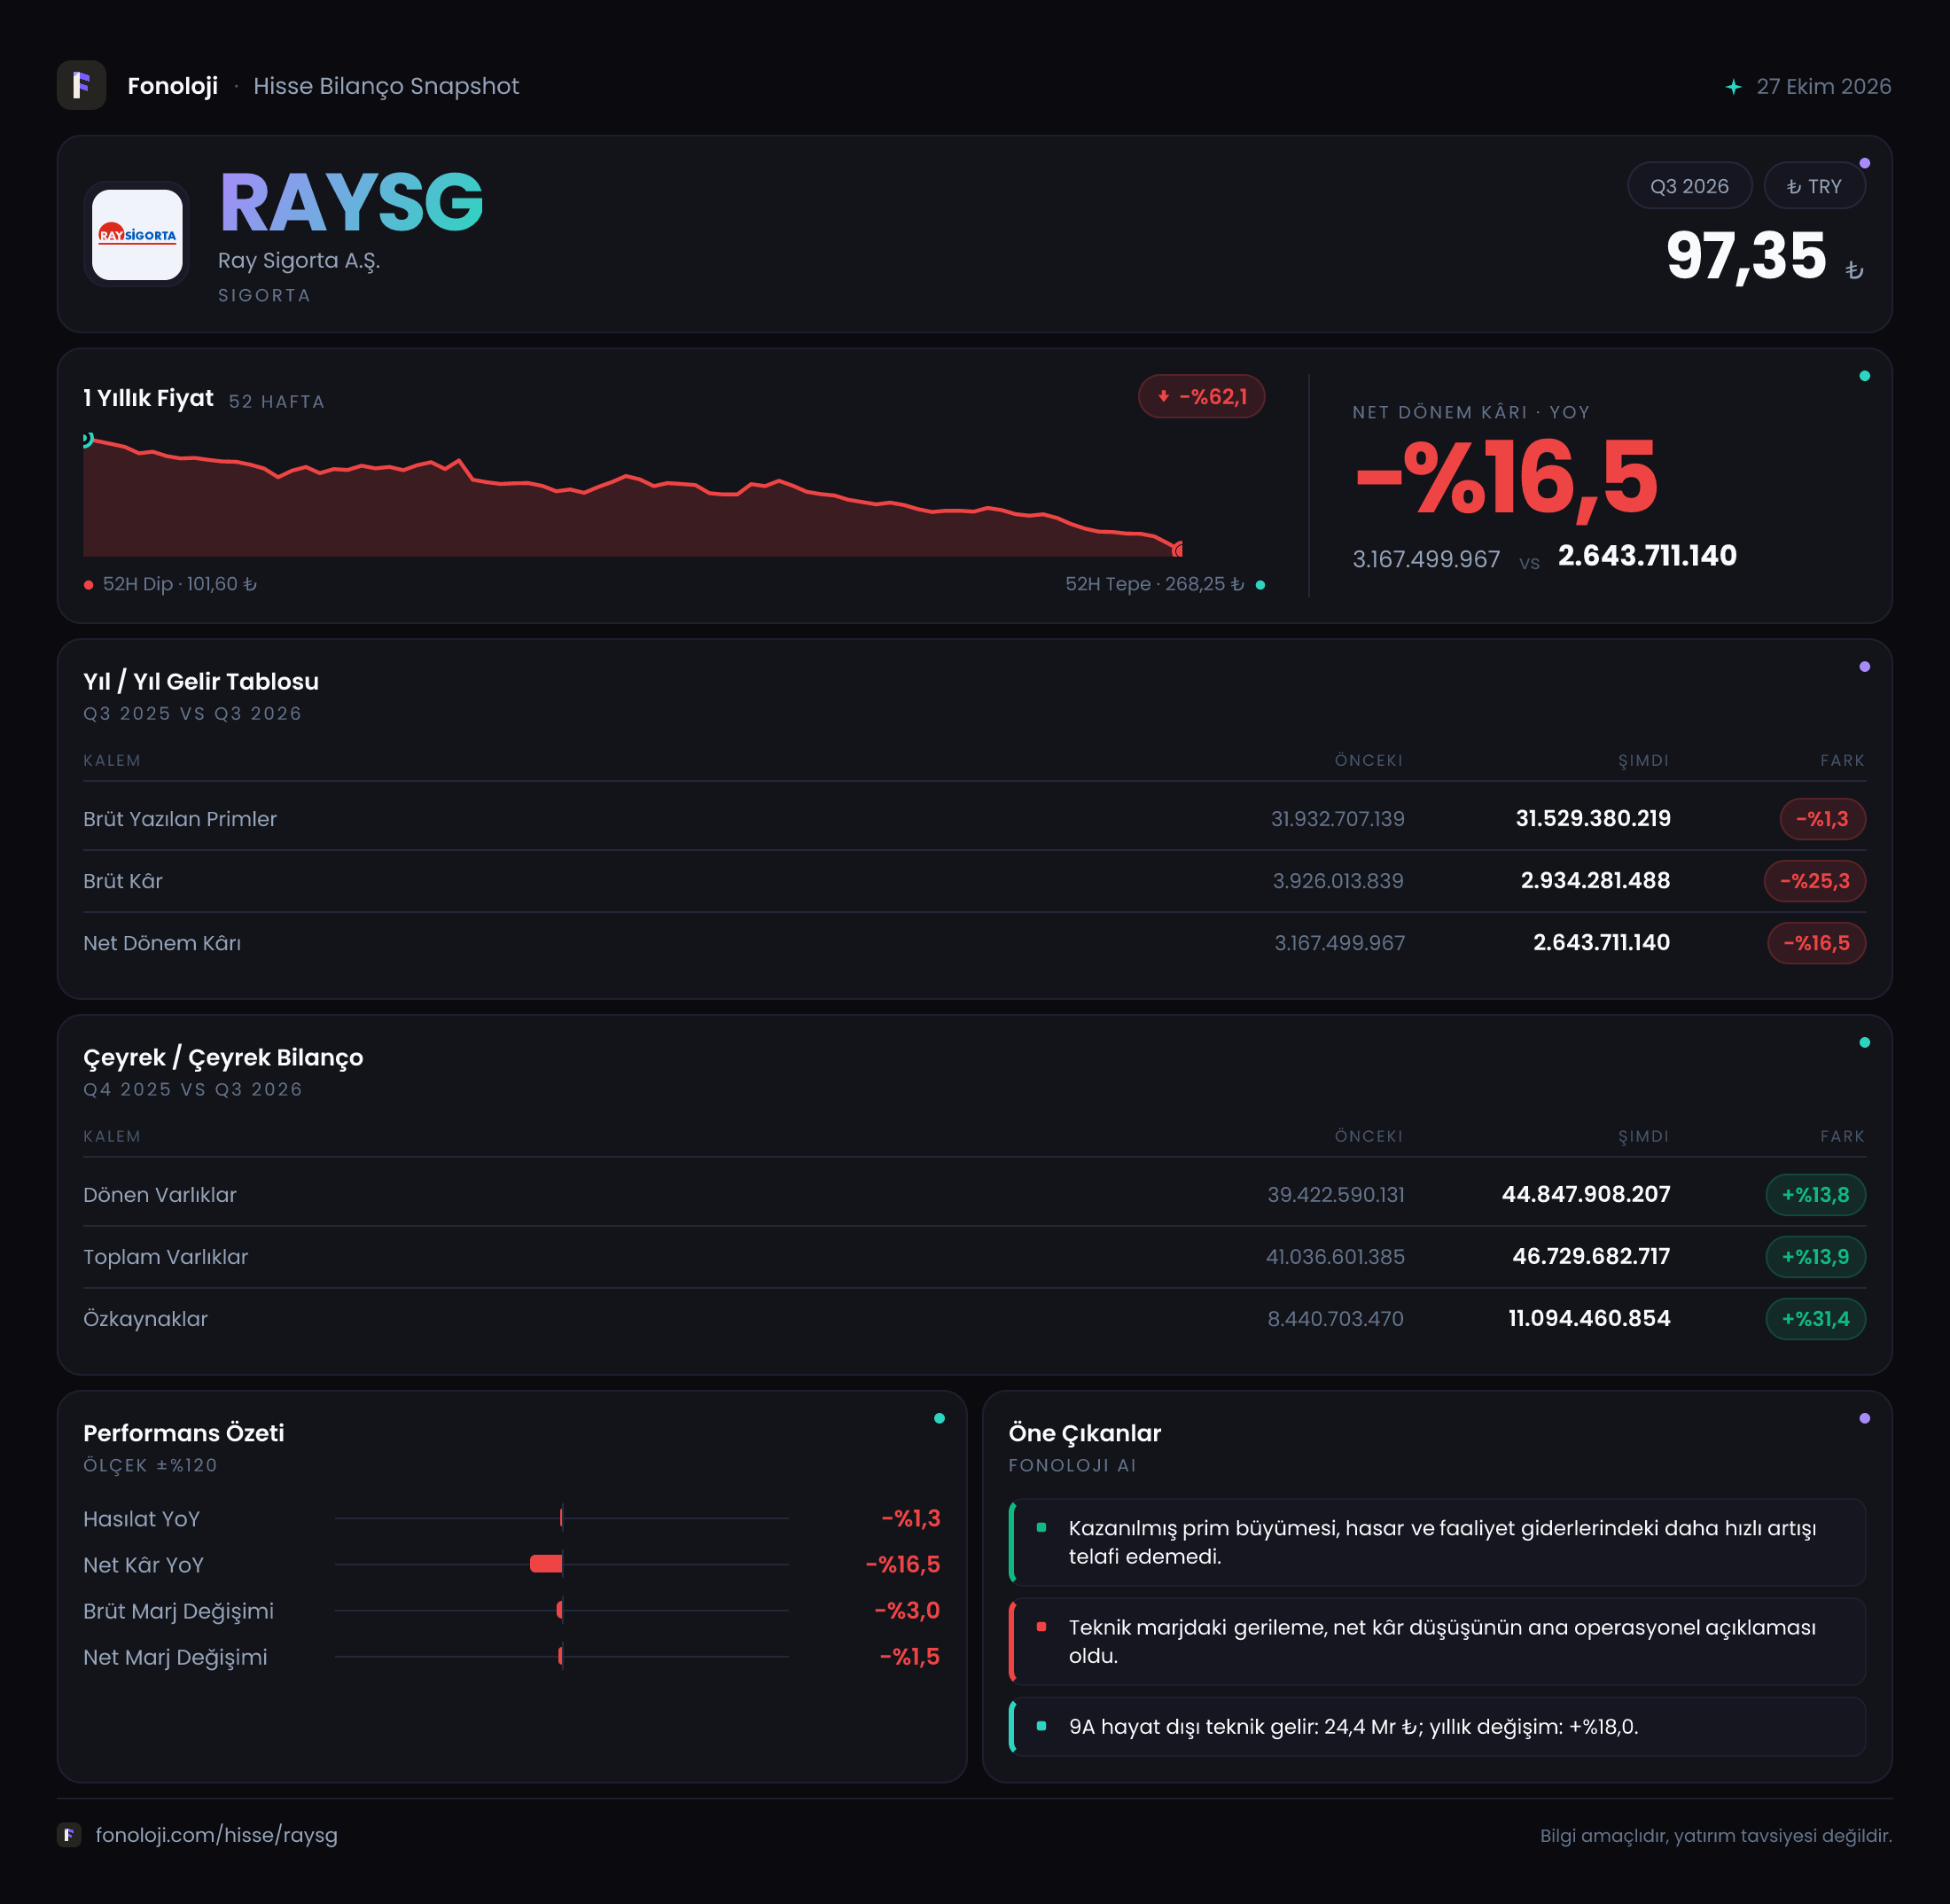
Ray Sigorta’nın 2026/9 finansal görünümü, nominal olarak büyük ölçüde yatay kalan satışlara karşın kârlılık tarafında belirgin bir zayıflamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %1,3 gerileyerek 31,5 milyar TL’ye inerken, brüt kâr %25,3 düşüşle 2,9 milyar TL’ye, net dönem kârı ise %16,5 azalarak 2,6 milyar TL’ye geriledi. Buna karşılık bilanço büyümeye devam etti; toplam varlıklar %13,9 artarak 46,7 milyar TL’ye, özkaynaklar ise daha güçlü bir performansla %31,4 yükselerek 11,1 milyar TL’ye ulaştı. Ana mesaj şu: bilanço güçlenirken, faaliyet kârlılığı üzerindeki baskı artıyor.
Burada önemli bir kapsam notu var. Gelir tablosundaki karşılaştırma 2026/9 ile 2025/9 dönemlerini, yani dokuz aylık ara dönemleri gösteriyor. Çeyreklik trend bölümünde verilen 10,8 milyar TL satış ve 1,0 milyar TL net kâr ise farklı bir dönem veya tek çeyrek verisi olabilir. Bu nedenle bu rakamlarla dokuz aylık sonuçları doğrudan karşılaştırmak sağlıklı değil; dönem kapsamı netleşene kadar çeyreklik ivme hakkında kesin hüküm vermemek gerekir.
Satış Hikayesi
Ray Sigorta’nın satışları 31,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 31,9 milyar TL’ye kıyasla %1,3’lük düşüş, ilk bakışta sınırlı görünebilir. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca büyüyememiş değil, fiyat artışlarının da gerisinde kalmış durumda.
Sigorta şirketlerinde satış performansını değerlendirirken yalnızca prim üretimine değil, bu üretimin kalitesine ve risk fiyatlamasına da bakmak gerekir. Verilen tabloda prim üretiminin branş bazlı dağılımı, poliçe adedi, hasar frekansı veya fiyatlama detayları bulunmadığı için satışlardaki gerilemenin nedenini kesin olarak ayırmak mümkün değil. Bununla birlikte mevcut veri, büyümenin en azından bu dokuz aylık dönemde enflasyona karşı direnç gösteremediğini ortaya koyuyor.
Ayrıca satışların 31,9 milyar TL’den 31,5 milyar TL’ye inmesine rağmen brüt kârın çok daha hızlı gerilemesi, sorunun yalnızca üretim hacminde olmadığını gösteriyor. Şirketin elde ettiği her 100 TL’lik satıştan yarattığı brüt kâr geçen yıl yaklaşık 12,2 TL iken bu dönemde 9,2 TL’ye gerilemiş durumda. Bu, yaklaşık 3 puanlık marj kaybı anlamına geliyor ve satış kalitesinin, hasar maliyetlerinin veya operasyonel giderlerin daha yakından izlenmesini gerektiriyor.
Kârlılık
Brüt kâr 3,9 milyar TL’den 2,9 milyar TL’ye gerileyerek %25,3 oranında daraldı. Satışlardaki düşüş yalnızca %1,3 iken brüt kârın yaklaşık dörtte bir oranında azalması, maliyetlerin gelirlerden çok daha hızlı arttığını gösteriyor. Sigorta sektörü açısından bu tablo, özellikle hasar maliyetlerindeki yükseliş, yedekleme baskısı veya risklerin yeterince yüksek primle fiyatlanamaması gibi başlıkları gündeme getirir; ancak bu veriler sunulmadığı için belirli bir nedeni kesinleştirmek mümkün değildir.
Net kâr da 3,2 milyar TL’den 2,6 milyar TL’ye inerek %16,5 azaldı. Net kâr marjı geçen yıl yaklaşık %10,0 seviyesindeyken bu dönemde %8,3’e geriledi. Dolayısıyla şirket satışlarının her 100 TL’sinden geçen yıl 10 TL civarında net kâr üretirken, bu yıl yaklaşık 8,3 TL üretiyor. Brüt marjdaki düşüşe rağmen net kârın daha sınırlı gerilemesi, brüt kâr sonrasındaki gelir ve gider kalemlerinin kısmen dengeleyici çalıştığını düşündürüyor; ancak bu etkinin yatırım gelirlerinden mi, finansal kalemlerden mi veya vergi tarafındaki değişimlerden mi kaynaklandığı verilen tabloda görünmüyor.
RAYSG için FAVÖK verisi paylaşılmamış. Ayrıca sigorta şirketlerinde FAVÖK, sanayi veya perakende şirketlerinde olduğu kadar temel bir performans göstergesi değildir; teknik kârlılık, yatırım gelirleri, hasar/prim dengesi ve birleşik oran gibi sigortacılığa özgü göstergeler daha açıklayıcı olabilir. Bu nedenle FAVÖK’ün bulunmaması tek başına olumsuzluk olarak yorumlanmamalı, fakat operasyonel kârlılığın ayrıştırılmasını zorlaştırdığı not edilmelidir.
Bilanço Sağlığı
Ray Sigorta’nın toplam varlıkları önceki yıl sonuna göre %13,9 artarak 41,0 milyar TL’den 46,7 milyar TL’ye yükseldi. Bu büyümenin ana gövdesini dönen varlıklar oluşturuyor: Dönen varlıklar %13,8 artışla 44,8 milyar TL’ye, duran varlıklar ise %16,6 artışla 1,9 milyar TL’ye çıktı. Sigorta şirketlerinde yüksek dönen varlık yapısı, portföydeki finansal yatırımlar ve likit varlıkların önemini yansıtır; ancak varlıkların hangi kalemlerden oluştuğu bilinmeden likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Özkaynaklar 8,4 milyar TL’den 11,1 milyar TL’ye yükselerek %31,4 büyüdü. Bu artış, toplam varlık büyümesinin belirgin biçimde üzerinde. Sonuç olarak özkaynakların toplam varlıklara oranı yaklaşık %20,5’ten %23,8’e yükseliyor. Bu gelişme, şirketin bilanço tamponunun güçlendiğini ve varlıklarının daha büyük bölümünü özkaynakla finanse ettiğini gösteriyor.
Toplam varlıklar ile özkaynaklar arasındaki farktan türetilen yükümlülükler yaklaşık 35,6 milyar TL’den 35,6 milyar TL’ye yakın seviyede kalıyor; bu da özkaynak artışının bilanço büyümesinde önemli rol oynadığını gösteriyor. Bununla birlikte net borç verisi bulunmadığı için net borç/FAVÖK hesabı yapılamıyor. Sigorta şirketlerinde klasik finansal borçluluk oranlarından çok teknik karşılıkların yeterliliği, likit varlıkların yükümlülükleri karşılama kapasitesi ve sermaye yeterliliği de kritik. Bu başlıklar olmadan bilanço değerlendirmesi olumlu yönde olsa da tamamlanmış sayılmaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Ray Sigorta’nın net kârını ne yönde ve ne ölçüde etkilediği belirlenemiyor. TAS 29 uygulamasında şirketin parasal varlık ve parasal yükümlülük yapısı, enflasyon ortamında raporlanan kâr üzerinde önemli fark yaratabilir. Yüksek parasal varlık taşıyan şirketler ile yüksek parasal yükümlülük taşıyan şirketlerin enflasyon muhasebesi etkisi aynı olmaz.
Bu nedenle 2,6 milyar TL’lik net kârı yalnızca faaliyet performansının doğrudan sonucu olarak okumamak gerekir. Brüt kârın 1,0 milyar TL azalmasına rağmen net kâr düşüşünün 0,6 milyar TL ile sınırlı kalması, faaliyet dışı kalemlerin veya parasal pozisyon etkisinin sonucu kısmen dengelemiş olabileceğini düşündürür; ancak net parasal kazanç ya da kayıp açıklanmadığı için bu katkı ölçülemiyor. Yatırımcı açısından finansal dipnotlarda TAS 29 etkisinin ayrıca incelenmesi kritik olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Ray Sigorta’nın 2026/9 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, özkaynakların varlıklardan daha hızlı büyümesi bilanço dayanıklılığını artırıyor. Özkaynak/varlık oranının yaklaşık %23,8’e yükselmesi, şirketin finansal tamponunu güçlendiren bir gelişme.
- Risk tarafında, satışların enflasyonun çok altında kalması reel büyüme sorunu yaratıyor. Brüt kârın %25,3, net kârın %16,5 gerilemesi ise asıl baskının maliyet ve teknik kârlılık tarafında olduğunu gösteriyor.
- Kârlılıkta toparlanma için satış büyümesinden çok, brüt marjın yeniden yükselmesi ve satışların enflasyonun üzerinde büyümesi gerekiyor.
- Net borç ve net parasal pozisyon verilerinin bulunmaması, bilanço riskinin ve enflasyon muhasebesi etkisinin tam olarak ölçülmesini engelliyor.
- Çeyreklik trend verilerinin dokuz aylık rakamlarla kapsam olarak uyuşmaması nedeniyle, bir sonraki raporda dönemsel satış ve net kâr akışını ayrıca izlemek gerekiyor.
Özetle RAYSG’de bilanço tarafı güçlenmiş, ancak şirketin operasyonel kârlılığı aynı ölçüde korunamamış. Yatırımcı için temel takip noktası, satışların reel olarak yeniden büyüyüp büyümeyeceği ve brüt kâr marjının %9,2 seviyesinden toparlanıp toparlanmayacağı olacak. Yatırım tavsiyesi değildir.