
Açılış
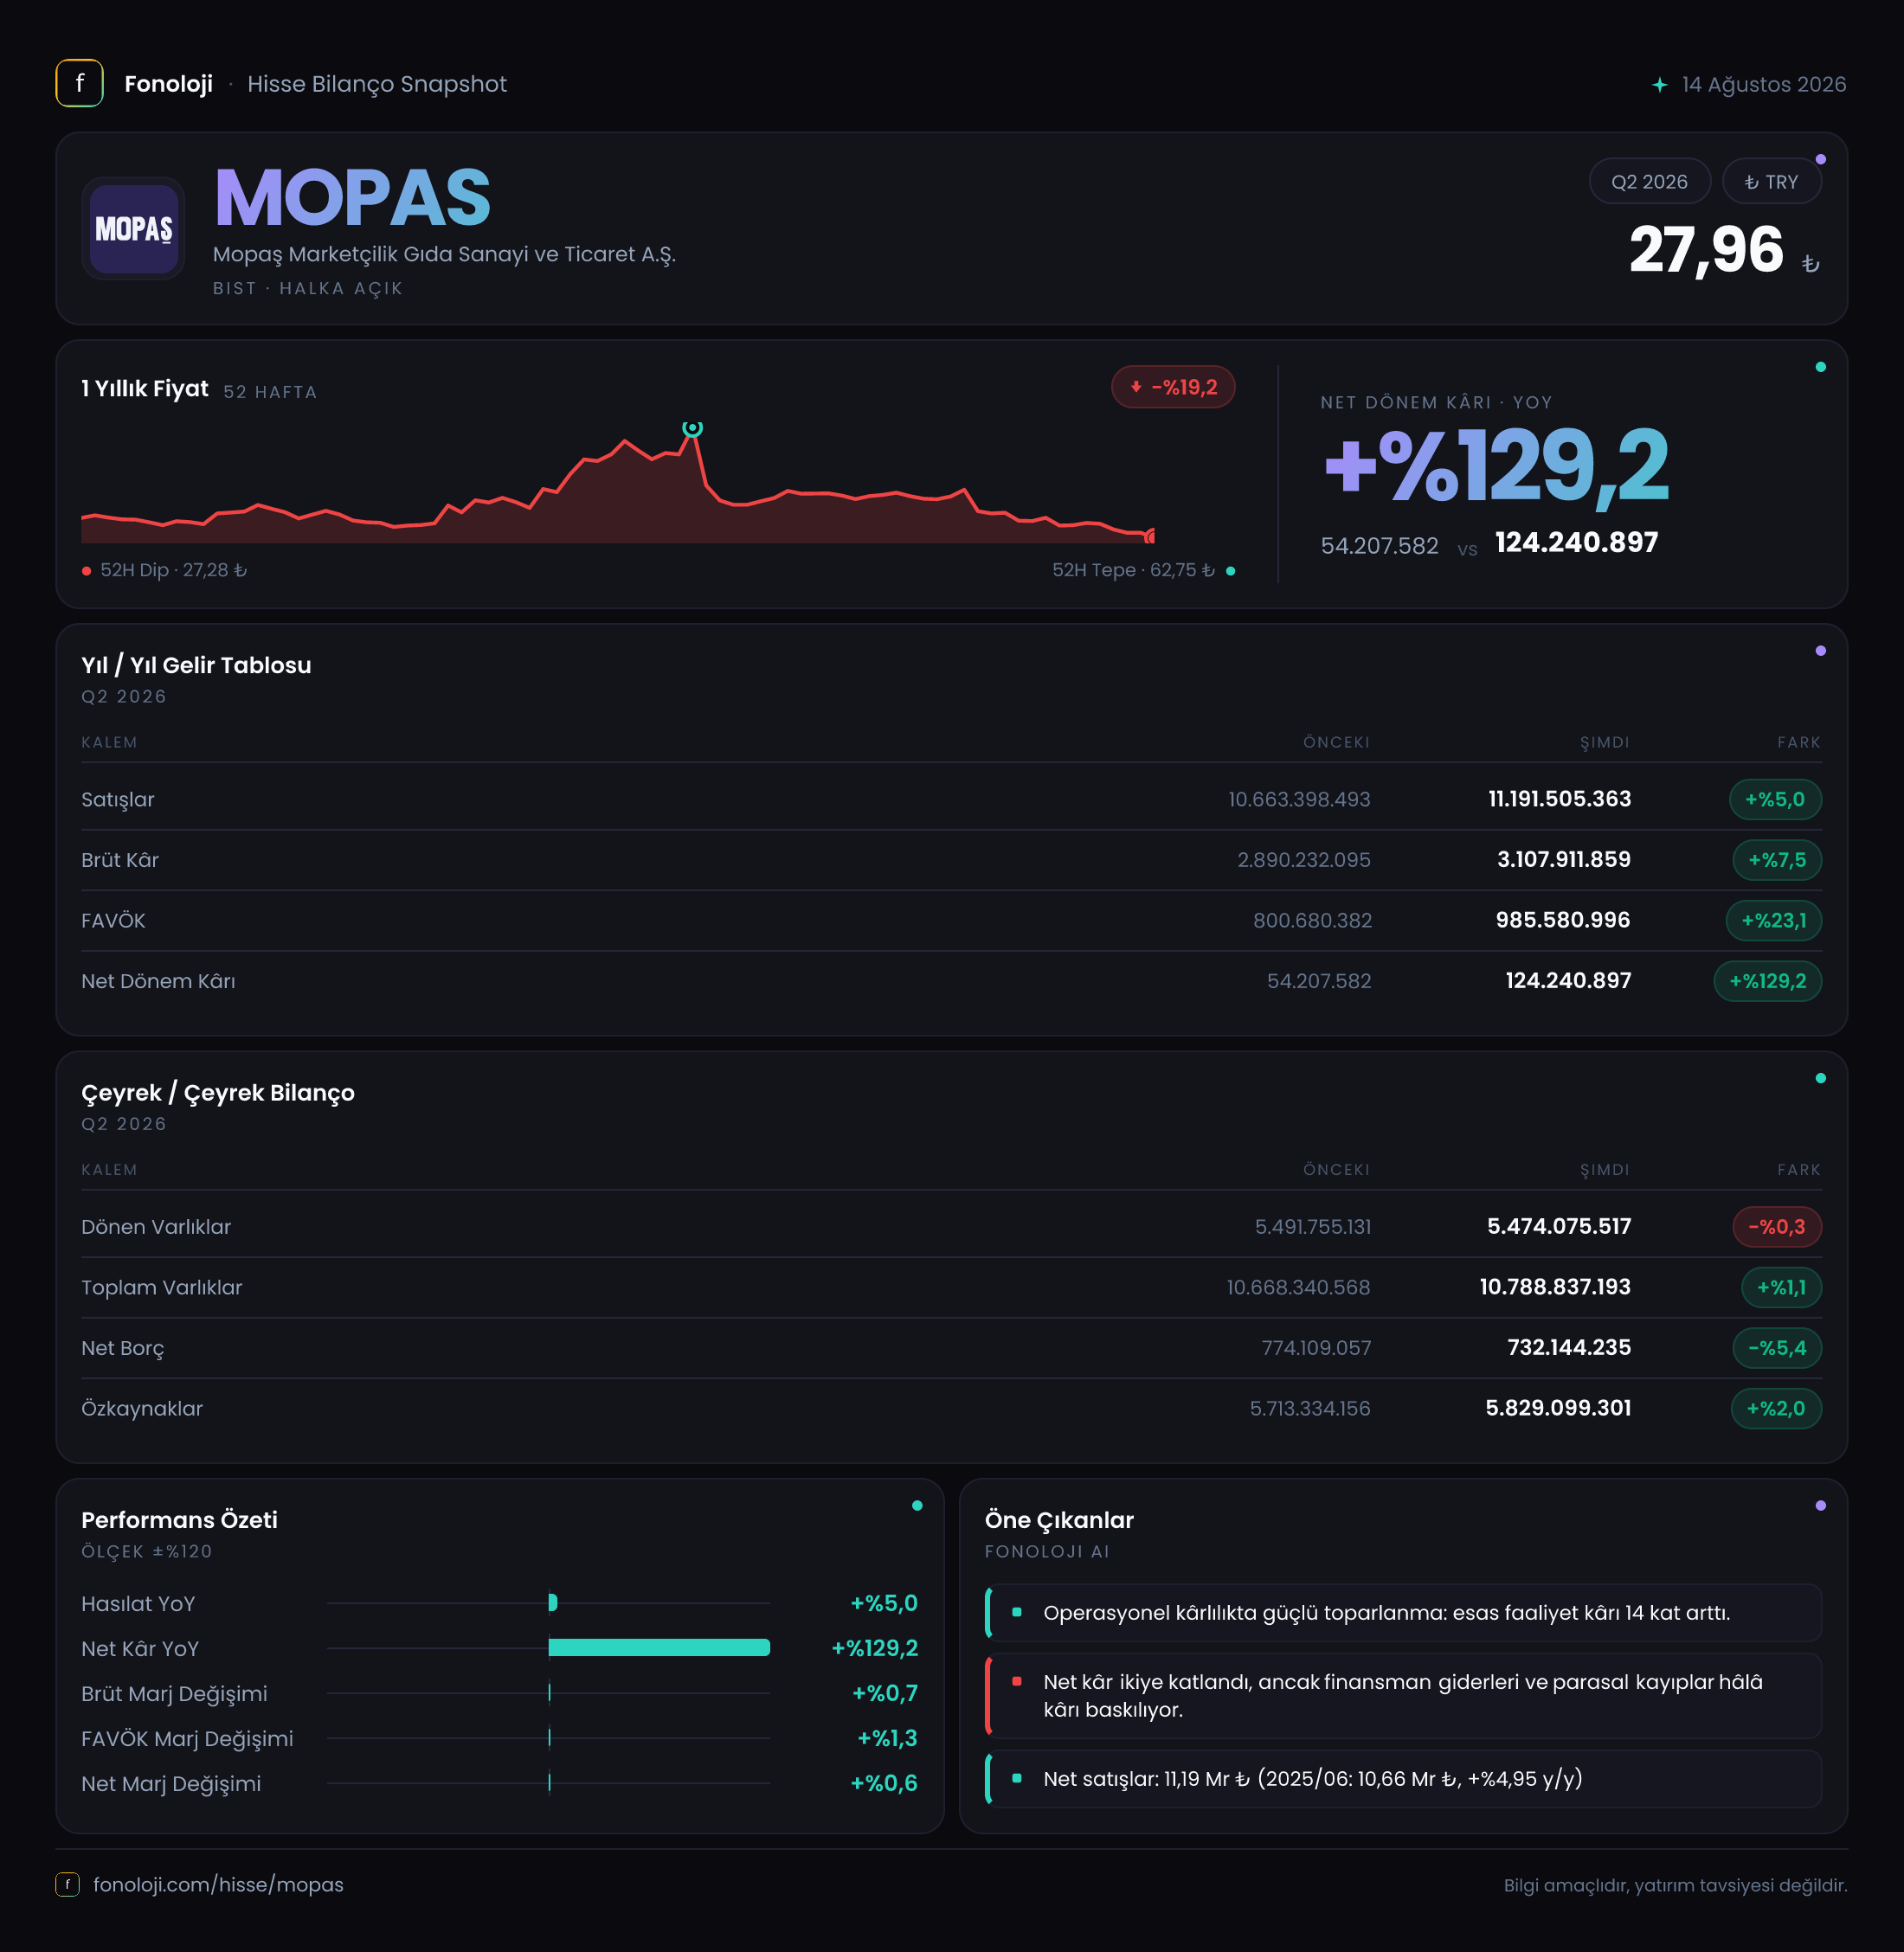
MOPAŞ Marketçilik Gıda Sanayi ve Ticaret A.Ş. için 2026/6AB sonuçlarının ana mesajı şu: satış büyümesi sınırlı kalırken, operasyonel kârlılık belirgin biçimde iyileşmiş ve net borç azalmış. Şirketin satışları geçen yılın aynı dönemine göre %5 artarak 11,2 milyar TL’ye ulaşmış; buna karşılık FAVÖK %23,1, net dönem kârı ise %129,2 yükselmiş. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış artışının reel olarak zayıf kaldığını unutmamak gerekiyor. Bu nedenle MOPAS’ın hikâyesi şu aşamada yüksek büyümeden çok, marj toparlanması, maliyet kontrolü ve bilanço disiplinine dayanıyor.
Satış Hikayesi
MOPAS’ın satışları 10,7 milyar TL’den 11,2 milyar TL’ye çıkarak %5 büyüdü. Gıda perakendesinde satış büyümesini yalnızca nominal olarak değerlendirmek yeterli değil; çünkü fiyat artışlarının yüksek olduğu bir ekonomide %5’lik artış, reel hacim ve müşteri trafiği açısından zayıflamaya işaret edebilir. Mevcut veri, satış büyümesinin enflasyonun oldukça gerisinde kaldığını gösteriyor.
Bu durum iki farklı şekilde okunabilir. Birinci ihtimal, şirketin mağaza trafiği veya satılan ürün hacminde baskı yaşaması. Tüketicilerin daha düşük fiyatlı ürünlere yönelmesi, alışveriş sepetinin küçülmesi ya da rekabetin fiyatlara yansıması da satış artışını sınırlamış olabilir. İkinci ihtimal ise şirketin enflasyon ortamında fiyat geçişlerini tamamen satışlara yansıtmak yerine, müşteri kaybetmemek adına daha temkinli bir fiyatlama uygulaması. Mağaza sayısı, aynı mağaza satışları ve hacim verileri paylaşılmadığı için bu iki senaryodan hangisinin baskın olduğunu mevcut rakamlarla kesinleştirmek mümkün değil.
Buna karşın brüt kârın satışlardan daha hızlı büyümesi dikkat çekiyor. Brüt kâr %7,5 artarak 2,9 milyar TL’den 3,1 milyar TL’ye yükseldi. Bu gelişme, satış kompozisyonunun iyileştiğini, tedarik maliyetlerinin daha iyi yönetildiğini veya promosyon ve fiyatlama disiplininin güçlendiğini düşündürüyor. Yine de artışın enflasyonun altında kalması, şirketin reel ölçekte büyüme üretmekten ziyade mevcut operasyonu daha verimli hale getirmeye odaklandığını gösteriyor.
Çeyreklik trend açısından ise mevcut veri yalnızca 2025/6 ile karşılaştırma içeriyor. Dolayısıyla 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi, sezon etkisini veya satışların dönem içinde hızlanıp hızlanmadığını değerlendirmek için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
MOPAS’ın en güçlü tarafı, satış büyümesinden ziyade marj performansı. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %27,1 seviyesinden bu dönemde %27,7’ye çıktı. Yaklaşık 0,6 puanlık iyileşme küçük görünse de, 11,2 milyar TL’lik satış tabanı üzerinde önemli bir katkı yaratıyor. Şirket, satışlarını enflasyon kadar büyütememiş olsa da ürün ve maliyet yönetiminde daha iyi bir denge kurmuş.
FAVÖK tarafındaki gelişme daha belirgin. FAVÖK 800,7 milyon TL’den 985,6 milyon TL’ye yükselirken FAVÖK marjı %7,5’ten %8,8’e çıktı. Yaklaşık 1,3 puanlık marj artışı, brüt kârdaki iyileşmenin mağaza operasyonları, genel yönetim giderleri veya diğer faaliyet kalemlerinde de desteklendiğini gösteriyor. Başka bir ifadeyle, şirket yalnızca daha yüksek brüt kâr üretmemiş; bu kârın daha büyük bölümünü operasyonel kâra dönüştürmeyi başarmış.
Net dönem kârı ise 54,2 milyon TL’den 124,2 milyon TL’ye çıkarak iki kattan fazla arttı. Net kâr marjı da yaklaşık %0,5’ten %1,1’e yükseldi. Bu hâlâ perakende sektörü açısından düşük bir net marj seviyesi olsa da, kârlılığın yönü olumlu. Net kâr artışının FAVÖK artışından çok daha yüksek gerçekleşmesinde net parasal pozisyonun önemli etkisi bulunuyor. Bu nedenle net kâr artışını tamamen mağaza operasyonlarının gücüne bağlamak doğru olmaz.
Bilanço Sağlığı
MOPAS’ın toplam varlıkları 10,7 milyar TL’den 10,8 milyar TL’ye yükselerek %1,1 arttı. Dönen varlıklar neredeyse sabit kaldı ve 5,5 milyar TL seviyesinde gerçekleşti. Duran varlıklar ise %2,7 artışla 5,3 milyar TL’ye çıktı. Bu görünüm, bilanço büyümesinin hızlı olmadığını; şirketin yeni bir varlık ve yatırım genişlemesinden çok mevcut yapısını koruduğunu gösteriyor.
Özkaynaklar 5,7 milyar TL’den 5,8 milyar TL’ye yükseldi. Buna göre özkaynakların toplam varlıklara oranı yaklaşık %54 seviyesinde. Bu oran, bilanço finansmanında özkaynakların önemli bir ağırlığı olduğunu ve şirketin yalnızca borçla büyüyen bir yapıya sahip olmadığını gösteriyor.
Net borç ise 774,1 milyon TL’den 732,1 milyon TL’ye gerileyerek %5,4 azaldı. Net borcun FAVÖK’e oranı, mevcut dönem FAVÖK’ü üzerinden yaklaşık 0,7x seviyesinde. Önceki dönemde bu oran yaklaşık 1,0x düzeyindeydi. Dolayısıyla şirketin borçluluğu düşük ve yönetilebilir bir seviyede; FAVÖK’teki artış ile net borçtaki düşüş birlikte değerlendirildiğinde finansal risk azalmış görünüyor. Bununla birlikte borcun vadesi, faiz maliyeti ve nakit akışının niteliği paylaşılmadığı için bilanço riskini yalnızca bu rasyo üzerinden tamamen ortadan kalkmış saymamak gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirket kârı üzerindeki en kritik etkilerinden biri. MOPAS’ın net parasal pozisyonu 214,5 milyon TL’den 334,9 milyon TL’ye yükselerek %56,2 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının finansal tablolara yansıyan sonucunu ifade ediyor.
Pozitif net parasal pozisyonun net kâra katkı sağlaması, bu dönemde kârın yalnızca mağaza faaliyetlerinden oluşmadığını gösteriyor. Nitekim FAVÖK 184,9 milyon TL artarken net kâr artışı 70 milyon TL oldu; bu iki kalem birebir karşılaştırılabilir olmasa da, net kârın finansal ve enflasyon muhasebesi etkilerine duyarlı olduğunu ortaya koyuyor. Net parasal pozisyonun gelecek dönemlerde aynı ölçekte katkı sağlayacağı garanti değil. Enflasyon oranı, stok ve ticari borçların yapısı, nakit seviyesi ve finansman kompozisyonu değiştikçe bu kalemin yönü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
MOPAS’ın 2026/6AB sonuçları, zayıf reel satış büyümesine karşılık güçlü operasyonel marj iyileşmesi sunuyor. Yatırımcı açısından olumlu taraflar şunlar:
- FAVÖK marjının %7,5’ten %8,8’e çıkması, maliyet ve operasyon yönetiminde iyileşmeye işaret ediyor.
- Net borcun 732,1 milyon TL’ye gerilemesi ve net borç/FAVÖK oranının yaklaşık 0,7x seviyesine düşmesi finansal esnekliği destekliyor.
- Özkaynakların toplam varlıkların yaklaşık %54’ünü karşılaması, bilanço yapısının dengeli olduğunu gösteriyor.
- Net kârın 124,2 milyon TL’ye yükselmesi, şirketin zarar veya düşük kâr bölgesinden daha güçlü bir seviyeye ilerlediğini ortaya koyuyor.
Buna karşılık temel risk, satışların %5 ile enflasyonun belirgin biçimde altında büyümesi. Şirket marjlarını korusa bile reel satış hacmi ve müşteri trafiği zayıflıyorsa, gelecekte operasyonel kaldıraç sınırlanabilir. Ayrıca net kâr artışının bir bölümünün 334,9 milyon TL’lik net parasal pozisyon katkısından gelmesi, kâr kalitesinin dönemsel olarak değişebileceğini gösteriyor. Takip edilmesi gereken başlıklar; aynı mağaza satışları, satış hacmi, FAVÖK marjının %8,8 seviyesini koruyup koruyamayacağı, kira ve personel giderlerinin seyri ile işletme nakit akışının net kârı destekleyip desteklemediği olacak.
Yatırım tavsiyesi değildir.