
Açılış
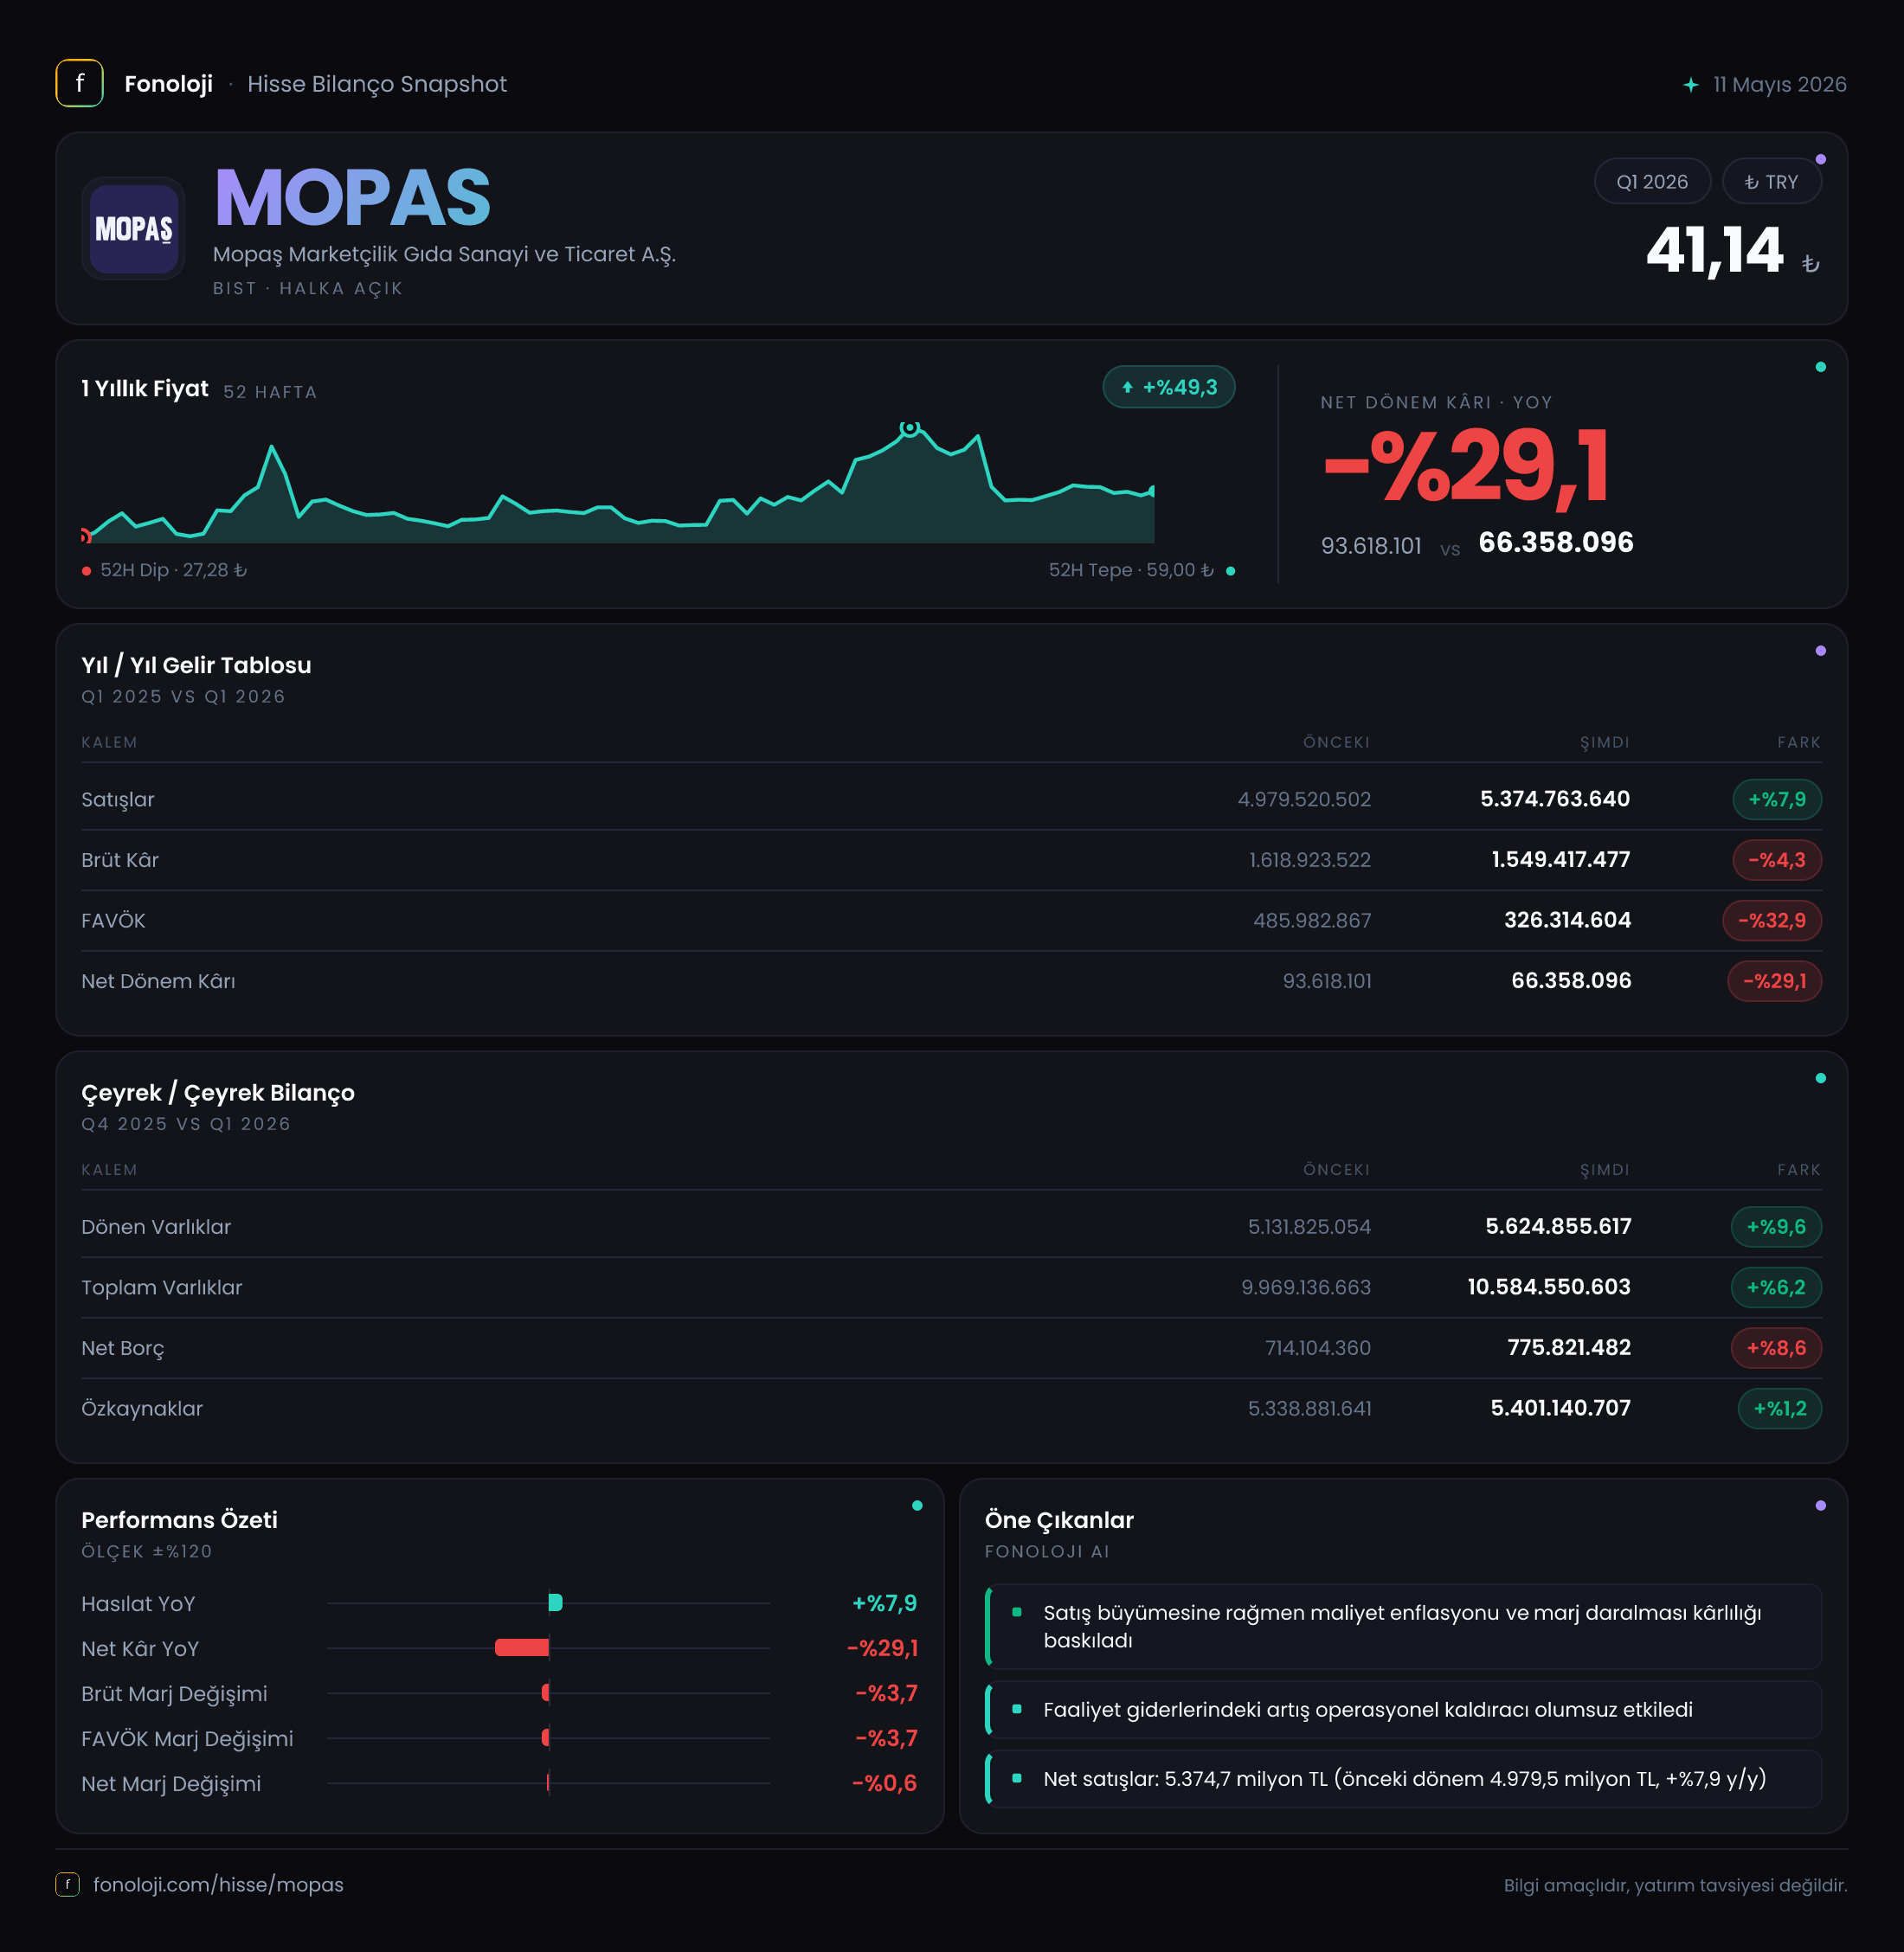
Mopaş Marketçilik, temel tüketim ürünleri ve gıda perakendeciliği alanında faaliyet gösteren bir şirket olarak 2026/3AB döneminde satışlarını artırmayı sürdürmüş, ancak bu büyümeyi kârlılığa aynı ölçüde yansıtamamıştır. Şirketin satışları geçen yılın aynı çeyreğine göre %7,9 artarak 5,4 milyar TL’ye ulaşırken, brüt kâr %4,3 gerilemiş ve FAVÖK %21,1 düşmüştür. Bu tablo, büyümenin fiyat artışlarıyla desteklendiğini ancak maliyet ve faaliyet giderlerinin satışlardan daha hızlı yükseldiğini gösteriyor. Net kâr da 93,6 milyon TL’den 66,4 milyon TL’ye gerilerken, net parasal pozisyonun pozitife dönmesi düşüşün daha derin olmasını sınırlamıştır.
| Temel gösterge | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 5,4 mlr TL | 5,0 mlr TL | %7,9 | | Brüt kâr | 1,5 mlr TL | 1,6 mlr TL | -%4,3 | | FAVÖK | 533,3 mn TL | 676,0 mn TL | -%21,1 | | Net kâr | 66,4 mn TL | 93,6 mn TL | -%29,1 |
Satış Hikayesi
Mopaş’ın satışları yıllık bazda 5,0 milyar TL’den 5,4 milyar TL’ye yükseldi. Yüzde 7,9 oranındaki bu artış, nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde şirketin reel satış büyümesi yaratıp yaratamadığı konusunda soru işareti bırakıyor. Başka bir ifadeyle, satışların artması tek başına mağaza trafiğinin, sepet büyüklüğünün veya satılan ürün miktarının arttığını göstermiyor; artışın önemli bir bölümü fiyat geçişlerinden kaynaklanmış olabilir.
Perakende sektöründe ciro büyümesinin kalitesi, enflasyonun üzerinde gerçekleşen büyüme ve brüt marjın korunmasıyla birlikte okunmalı. Mopaş’ta ise satışlar artarken brüt kârın 1,6 milyar TL’den 1,5 milyar TL’ye gerilemesi, şirketin fiyat artışlarını maliyet artışlarıyla aynı hızda müşteriye yansıtamadığını gösteriyor. Bu durum, özellikle gıda perakendesinde rekabetin yoğunlaştığı veya şirketin müşteri trafiğini korumak amacıyla daha düşük marjlı fiyatlama yaptığı dönemlerde görülebilir.
Çeyreklik karşılaştırma açısından elde bulunan veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026/3AB sonuçlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını ya da zayıfladığını kesin biçimde değerlendirmek mümkün değil. Mevcut veri, yıllık bazda satış artışının bulunduğunu; ancak bu artışın kârlılık kalitesine henüz dönüşmediğini ortaya koyuyor.
Kârlılık
Kârlılık tarafında şirketin ana mesajı marj baskısıdır. Brüt kâr marjı, 2025/3AB’de yaklaşık %32,0 seviyesindeyken 2026/3AB’de yaklaşık %27,8’e gerilemiştir. Yani satışların her 100 TL’sinden brüt kâr olarak kalan tutar yaklaşık 4,2 TL azalmıştır. Bu, perakende şirketi açısından önemli bir daralmadır; çünkü düşük marjlı bir iş modelinde birkaç puanlık brüt marj kaybı, faaliyet kârını ciddi biçimde etkileyebilir.
FAVÖK marjındaki gerileme daha belirgin. FAVÖK, 676,0 milyon TL’den 533,3 milyon TL’ye düşerken FAVÖK marjı yaklaşık %13,5’ten %9,9’a indi. Böylece şirket yalnızca brüt kârda değil, mağaza işletme giderleri, personel maliyetleri, kira ve diğer operasyonel giderler sonrasında da daha zayıf bir performans sergiledi. Brüt kâr marjındaki yaklaşık 4,2 puanlık düşüş ile FAVÖK marjındaki yaklaşık 3,6 puanlık düşüş birbirine yakın; bu da temel sorunun operasyonel verimlilikten çok, öncelikle brüt kârlılık katmanında başladığına işaret ediyor.
Net kâr marjı da 2025/3AB’de yaklaşık %1,9’dan 2026/3AB’de %1,2’ye geriledi. Satışların 5,4 milyar TL gibi yüksek bir seviyeye ulaşmasına rağmen yalnızca 66,4 milyon TL net kâr üretilmesi, işletmenin kârlılığa karşı oldukça hassas olduğunu gösteriyor. Net parasal pozisyonun olumlu katkısı olmasaydı, faaliyet kârındaki zayıflığın net kâr üzerindeki etkisi daha ağır hissedilebilirdi.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar yıl sonuna göre %6,2 artarak 10,6 milyar TL’ye yükselmiş. Bu artışın ana kaynağı dönen varlıklar; dönen varlıklar 5,1 milyar TL’den 5,6 milyar TL’ye çıkarak %9,6 büyümüş. Duran varlıklardaki artış ise %2,5 ile daha sınırlı kalmış. Bu görünüm, dönem içinde işletme sermayesi ve kısa vadeli varlıkların daha hızlı büyüdüğünü gösteriyor.
Özkaynaklar 5,3 milyar TL’den 5,4 milyar TL’ye yükselmiş olsa da artış sadece %1,2 düzeyinde. Varlık büyümesinin özkaynak büyümesinden daha hızlı olması, bilanço genişlemesinin bir bölümünün borç kaynaklarıyla finanse edildiğini düşündürüyor. Net borç da 714,1 milyon TL’den 775,8 milyon TL’ye çıkarak %8,6 artmış.
Net borcun özkaynaklara oranı yaklaşık %14,4 seviyesinde ve bu oran tek başına yüksek bir finansal kaldıraç işareti değil. Ancak net borç/FAVÖK oranı, çeyreklik FAVÖK yıllıklandırılmadan yaklaşık 1,46 seviyesinde hesaplanıyor; önceki dönemde bu oran yaklaşık 1,06 idi. Oran hâlâ yönetilebilir görünse de FAVÖK düşerken borcun artması, finansal esnekliğin önceki döneme göre zayıfladığını gösteriyor. Bu oran çeyreklik veriye dayandığı için yıllık borç ödeme kapasitesini tam yansıtmaz; sonraki çeyreklerde FAVÖK toparlanırsa risk azalabilir, düşüş sürerse kaldıraç baskısı belirginleşebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin 2025/3AB’de -67,1 milyon TL olan konumundan 2026/3AB’de +89,0 milyon TL’ye dönmüş. Bu, yaklaşık 156,1 milyon TL’lik olumlu yönlü değişime karşılık geliyor. Gelir tablosunda pozitif net parasal pozisyon, yüksek enflasyon ortamında parasal kalemlerin etkisinden kaynaklanan kazanç olarak net kârı destekler.
Ancak bu kalem, şirketin operasyonel performansını temsil etmiyor. Mopaş’ın satışları ve brüt kârı faaliyetlerin temel gücünü gösterirken, 89,0 milyon TL’lik net parasal pozisyon muhasebesel ve bilanço yapısına bağlı bir katkı sağlıyor. Bu nedenle net kârın yalnızca faaliyet performansıyla açıklanması doğru olmaz. Nitekim net parasal pozisyon pozitife dönmesine rağmen net kâr yine de yıllık bazda %29,1 gerilemiş. Bu da operasyonel kârlılık kaybının, enflasyon muhasebesinden gelen katkıyı aşacak kadar güçlü olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Mopaş’ın 2026/3AB sonuçları, satış büyümesinden çok marjların izlenmesi gereken bir döneme işaret ediyor. Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: Şirket satışlarını artırmaya devam ediyor ve bilanço toplam varlıklar ile özkaynak açısından güçlü bir tabana sahip.
- Fırsat: Net borç/özkaynak oranının yaklaşık %14,4 seviyesinde kalması, bilanço üzerinde henüz aşırı kaldıraç baskısı olmadığını gösteriyor.
- Risk: Brüt kâr marjının yaklaşık %32,0’den %27,8’e gerilemesi, fiyatlama gücü ve tedarik maliyetlerinin yakından izlenmesini gerektiriyor.
- Risk: FAVÖK marjının %9,9’a düşmesi, satış büyümesinin şirket değerine ve nakit yaratma kapasitesine yeterince yansımadığını gösteriyor.
- Dikkat noktası: Net borç artarken FAVÖK’ün gerilemesi, gelecek çeyreklerde borçluluk oranlarını daha hassas hale getiriyor.
- Dikkat noktası: Sonraki sonuçlarda aynı mağaza satışları, brüt marj, stok devir hızı ve faaliyet giderlerinin satışlara oranı belirleyici olacak.
Özetle veri, Mopaş’ın büyüyen ancak bu büyümeyi kâra çevirmekte zorlanan bir dönem geçirdiğini gösteriyor. Şirket için ana eşik, satış büyümesini sürdürmekten ziyade brüt marjı yeniden güçlendirmek ve FAVÖK marjını %10’un üzerine kalıcı biçimde taşımak olacaktır. Bu iyileşme görülmeden yalnızca ciro artışına dayanarak olumlu bir yatırım hikâyesi kurmak erken olur. Yatırım tavsiyesi değildir.