
Açılış
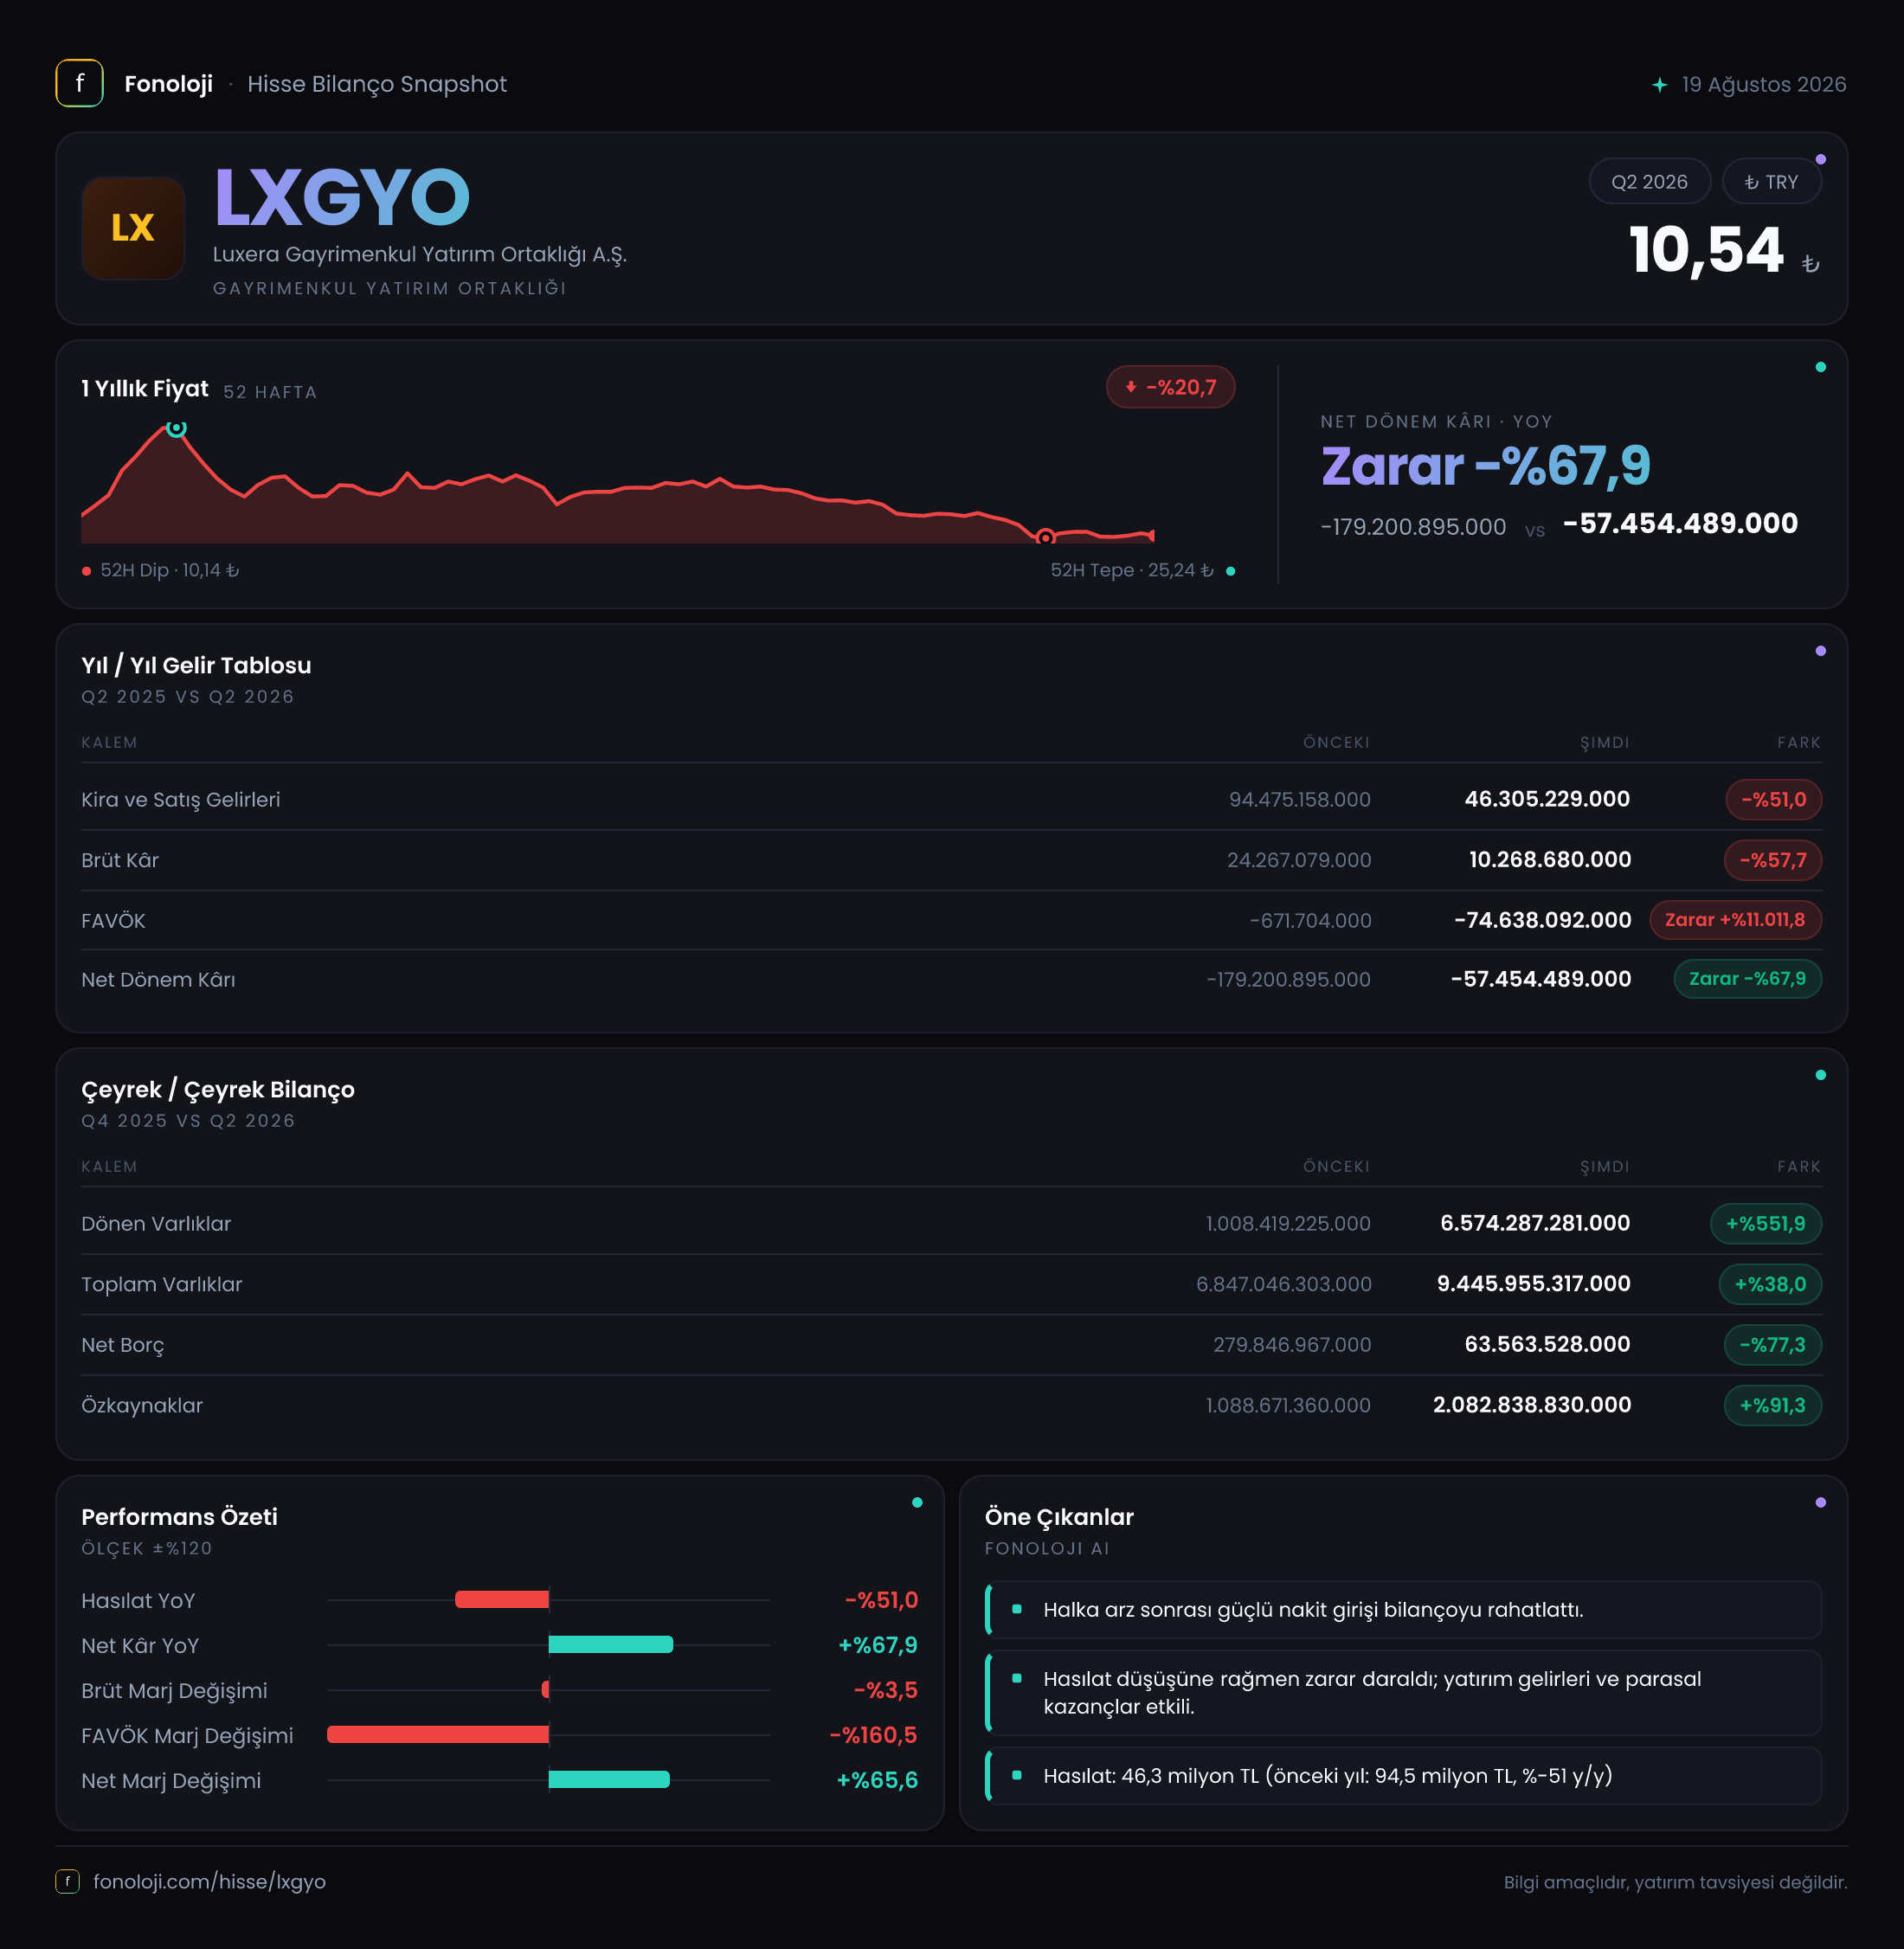
Luxera Gayrimenkul Yatırım Ortaklığı, gayrimenkul geliştirme ve proje bazlı satış dinamikleriyle çalışan bir GYO. 2026/6AB sonuçları, şirketin satış ve operasyonel kârlılık tarafında zorlandığını; buna karşılık bilanço yapısında belirgin bir güçlenme yaşandığını gösteriyor. İlk 6 aylık dönemde satışlar geçen yılın aynı dönemine göre gerilerken, net zarar azaldı; ancak bu iyileşme esas olarak operasyonel kârlılıktan değil, net parasal pozisyon ve finansal yapıdaki değişimlerden kaynaklanıyor. Bu nedenle yatırımcı açısından ana soru, bilançodaki güçlenmenin ilerleyen dönemlerde yeniden satış ve nakit akışına dönüşüp dönüşmeyeceği.
Satış Hikayesi
Şirketin satışları 2026/6AB döneminde 46,3 milyon TL oldu ve geçen yılın aynı dönemindeki 94,5 milyon TL seviyesine göre %51,0 geriledi. Bu düşüş, yalnızca nominal bir daralma değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda reel açıdan daha sert bir küçülmeye işaret ediyor. Başka bir ifadeyle Luxera’nın satışları enflasyonun gerisinde kalmakla yetinmemiş, nominal olarak da yarıdan fazla düşmüş durumda.
Gayrimenkul şirketlerinde satışların dönemler arasında dalgalanması olağandır; proje teslimleri, bağımsız bölüm satışlarının zamanlaması ve muhasebeleştirme koşulları çeyrek sonuçlarını önemli ölçüde etkileyebilir. Ancak mevcut veride gerilemenin boyutu dikkat çekici. Çeyreklik veriye göre satışlar 2025/6’da 66,8 milyon TL iken 2026/6’da 24,9 milyon TL seviyesine inmiş. Bu, ilgili çeyrekte yaklaşık %62,7 oranında düşüş anlamına geliyor ve ilk 6 aylık performanstaki zayıflığın yalnızca tek bir aylık ya da geçici bir sapma olmadığını düşündürüyor.
Satışlardaki düşüş brüt kâra da doğrudan yansımış. Brüt kâr 10,3 milyon TL ile geçen yılki 24,3 milyon TL seviyesinin %57,7 altında kaldı. Brüt kâr marjı ise yaklaşık %25,7’den %22,2’ye geriledi. Bu 3,5 puanlık marj kaybı, daha düşük satış hacmine ek olarak ürün/proje karması, maliyet artışları veya gayrimenkul satışlarının kârlılık yapısındaki değişimlerin etkili olabileceğini gösteriyor. Veride bu değişimin nedeni ayrıştırılmadığı için, marjın sonraki dönemlerde toparlanıp toparlanmayacağı izlenmeli.
Kârlılık
Kârlılık tablosunun en zayıf halkası FAVÖK. Şirket 2026/6AB döneminde 74,6 milyon TL FAVÖK zararı açıkladı; geçen yılın aynı döneminde ise FAVÖK zararı yalnızca 671,7 bin TL idi. Bu rakam, operasyonel giderlerin ve/veya proje geliştirme faaliyetleriyle ilişkili maliyetlerin mevcut satış hacmi tarafından karşılanamadığını gösteriyor.
FAVÖK marjı, geçen yıl yaklaşık -%0,7 seviyesindeyken bu dönemde -%161,1 seviyesine gerilemiş durumda. Bu olağan dışı negatif marj, şirketin 46,3 milyon TL satışa karşılık 74,6 milyon TL operasyonel zarar yazdığını ifade ediyor. Dolayısıyla satışların yeniden büyümesi tek başına yeterli olmayacak; satışların brüt kâr üretmesi ve sabit operasyonel giderleri karşılayacak ölçeğe ulaşması gerekiyor.
Net dönem zararı ise 57,5 milyon TL oldu. Bu zarar, geçen yılki 179,2 milyon TL zarara göre %67,9 daha düşük. Net zarar marjı da yaklaşık -%189,6’dan -%124,2’ye iyileşti. İlk bakışta bu olumlu görünse de faaliyet kârlılığındaki bozulmayla birlikte değerlendirilmesi gerekiyor. Net zarardaki daralma, operasyonel sonuçların iyileşmesinden çok net parasal pozisyonun katkısı ve diğer finansal/muhasebesel etkilerle açıklanıyor.
Çeyreklik bazda verilen veri daha olumlu bir tablo sunuyor: net kâr 2025/6’da -92,3 milyon TL iken 2026/6’da 19,0 milyon TL seviyesine dönmüş. Ancak aynı çeyrekte satışların 66,8 milyon TL’den 24,9 milyon TL’ye düşmesi, bu kâr dönüşünün güçlü bir faaliyet toparlanmasından kaynaklanmadığını gösteriyor. Bu nedenle kârın sürdürülebilirliği için sonraki çeyreklerde satış ve FAVÖK tarafının birlikte iyileşmesi gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir hikâye anlatıyor. Dönen varlıklar önceki yıl sonundaki 1,0 milyar TL seviyesinden 6,6 milyar TL’ye yükselerek %551,9 arttı. Bu çok sert artış, şirketin varlık yapısında önemli bir dönüşüm yaşandığını gösteriyor. Ancak dönen varlıkların neden bu kadar yükseldiği, hangi kalemlerden oluştuğu ve ne kadarının nakde dönüşebilir olduğu kritik. Gayrimenkul stokları, alacaklar veya diğer kısa vadeli varlıkların ağırlığı bilinmeden bu artışı doğrudan likidite gücü olarak değerlendirmek doğru olmaz.
Duran varlıklar 5,8 milyar TL’den 2,9 milyar TL’ye gerilerken toplam varlıklar 6,8 milyar TL’den 9,4 milyar TL’ye çıktı. Yani şirketin toplam varlıkları %38,0 büyüdü; fakat bu büyümenin ağırlık merkezi duran varlıklardan dönen varlıklara kaydı. Bu değişim, portföyün veya proje varlıklarının yeniden sınıflandırılması, satışa konu varlıkların dönen varlıklara alınması ya da bilanço içi farklı hareketlerle ilişkili olabilir. Dipnotlar görülmeden ekonomik anlamı kesinleştirilemez.
Özkaynaklar 1,1 milyar TL’den 2,1 milyar TL’ye yükselerek %91,3 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %16’dan %22’ye yükselmiş görünüyor. Bu, sermaye yapısının önceki döneme göre güçlendiğine işaret ediyor; ancak özkaynak artışının ne kadarının sermaye işlemlerinden, ne kadarının yeniden değerleme veya enflasyon muhasebesi etkilerinden kaynaklandığı ayrıca incelenmeli.
Net borç 279,8 milyon TL’den 63,6 milyon TL’ye gerileyerek %77,3 azaldı. Bu önemli bir bilanço iyileşmesi. Net borç/toplam varlık oranı yaklaşık %4,1’den %0,7’ye inerken, borçluluk baskısı belirgin biçimde hafiflemiş. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı şekilde hesaplanamaz; şirket düşük net borç taşısa da operasyonel olarak henüz borç servis kapasitesi üreten bir kârlılık seviyesinde değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 83,3 milyon TL ile geçen yılki 74,1 milyon TL seviyesinin %12,5 üzerinde gerçekleşti. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin yapısı, finansal sonuç üzerinde önemli etki yaratıyor. Pozitif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinden kaynaklanan olumlu bir katkı oluştuğunu gösteriyor.
Ancak bu kalem nakit yaratımı veya faaliyet kârı anlamına gelmez. 83,3 milyon TL tutarındaki katkı, operasyonel FAVÖK zararını ortadan kaldırmaya yetmemiş ve şirket yine 57,5 milyon TL net zarar açıklamış. Dolayısıyla net parasal pozisyonun olumlu etkisi, faaliyet tarafındaki zayıflığı maskeleyen fakat kalıcı büyümenin yerine geçmeyen bir muhasebe etkisi olarak ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
Luxera’nın mevcut tablosunda iki farklı hikâye aynı anda yaşanıyor:
- Fırsat tarafında: Net borcun 63,6 milyon TL’ye inmesi, özkaynakların 2,1 milyar TL’ye yükselmesi ve çeyreklik bazda net kâra geçilmesi bilanço açısından olumlu sinyaller.
- Risk tarafında: İlk 6 ayda satışların %51,0 gerilemesi, brüt marjın %25,7’den %22,2’ye düşmesi ve FAVÖK’ün 74,6 milyon TL zarara dönmesi şirketin temel faaliyetlerinde hâlâ ciddi baskı olduğunu gösteriyor.
- Takip edilmesi gereken konu: Dönen varlıklardaki 5,6 milyar TL’lik artışın niteliği, satışa dönüşme süresi ve nakit akışına katkısı. Bu kalemlerin kalitesi, bilanço güçlenmesinin gerçek ekonomik karşılığını belirleyecek.
- Kritik eşik: Şirketin net kâra dönmesinden önce sürdürülebilir biçimde pozitif FAVÖK üretmesi gerekiyor. Aksi halde net parasal pozisyon ve tek seferlik bilanço etkileri kâr görünümünü desteklese bile operasyonel model henüz tam olarak toparlanmış sayılmaz.
Sonuç olarak LXGYO’da bilanço tarafındaki güçlenme yatırımcı için önemli bir tampon oluşturuyor; ancak satış ve faaliyet kârlılığı aynı ölçüde destek vermiyor. Önümüzdeki dönemlerde özellikle satış büyümesi, brüt marj, FAVÖK ve dönen varlıkların nakde dönüşümü birlikte izlenmeli. Yatırım tavsiyesi değildir.