
Açılış
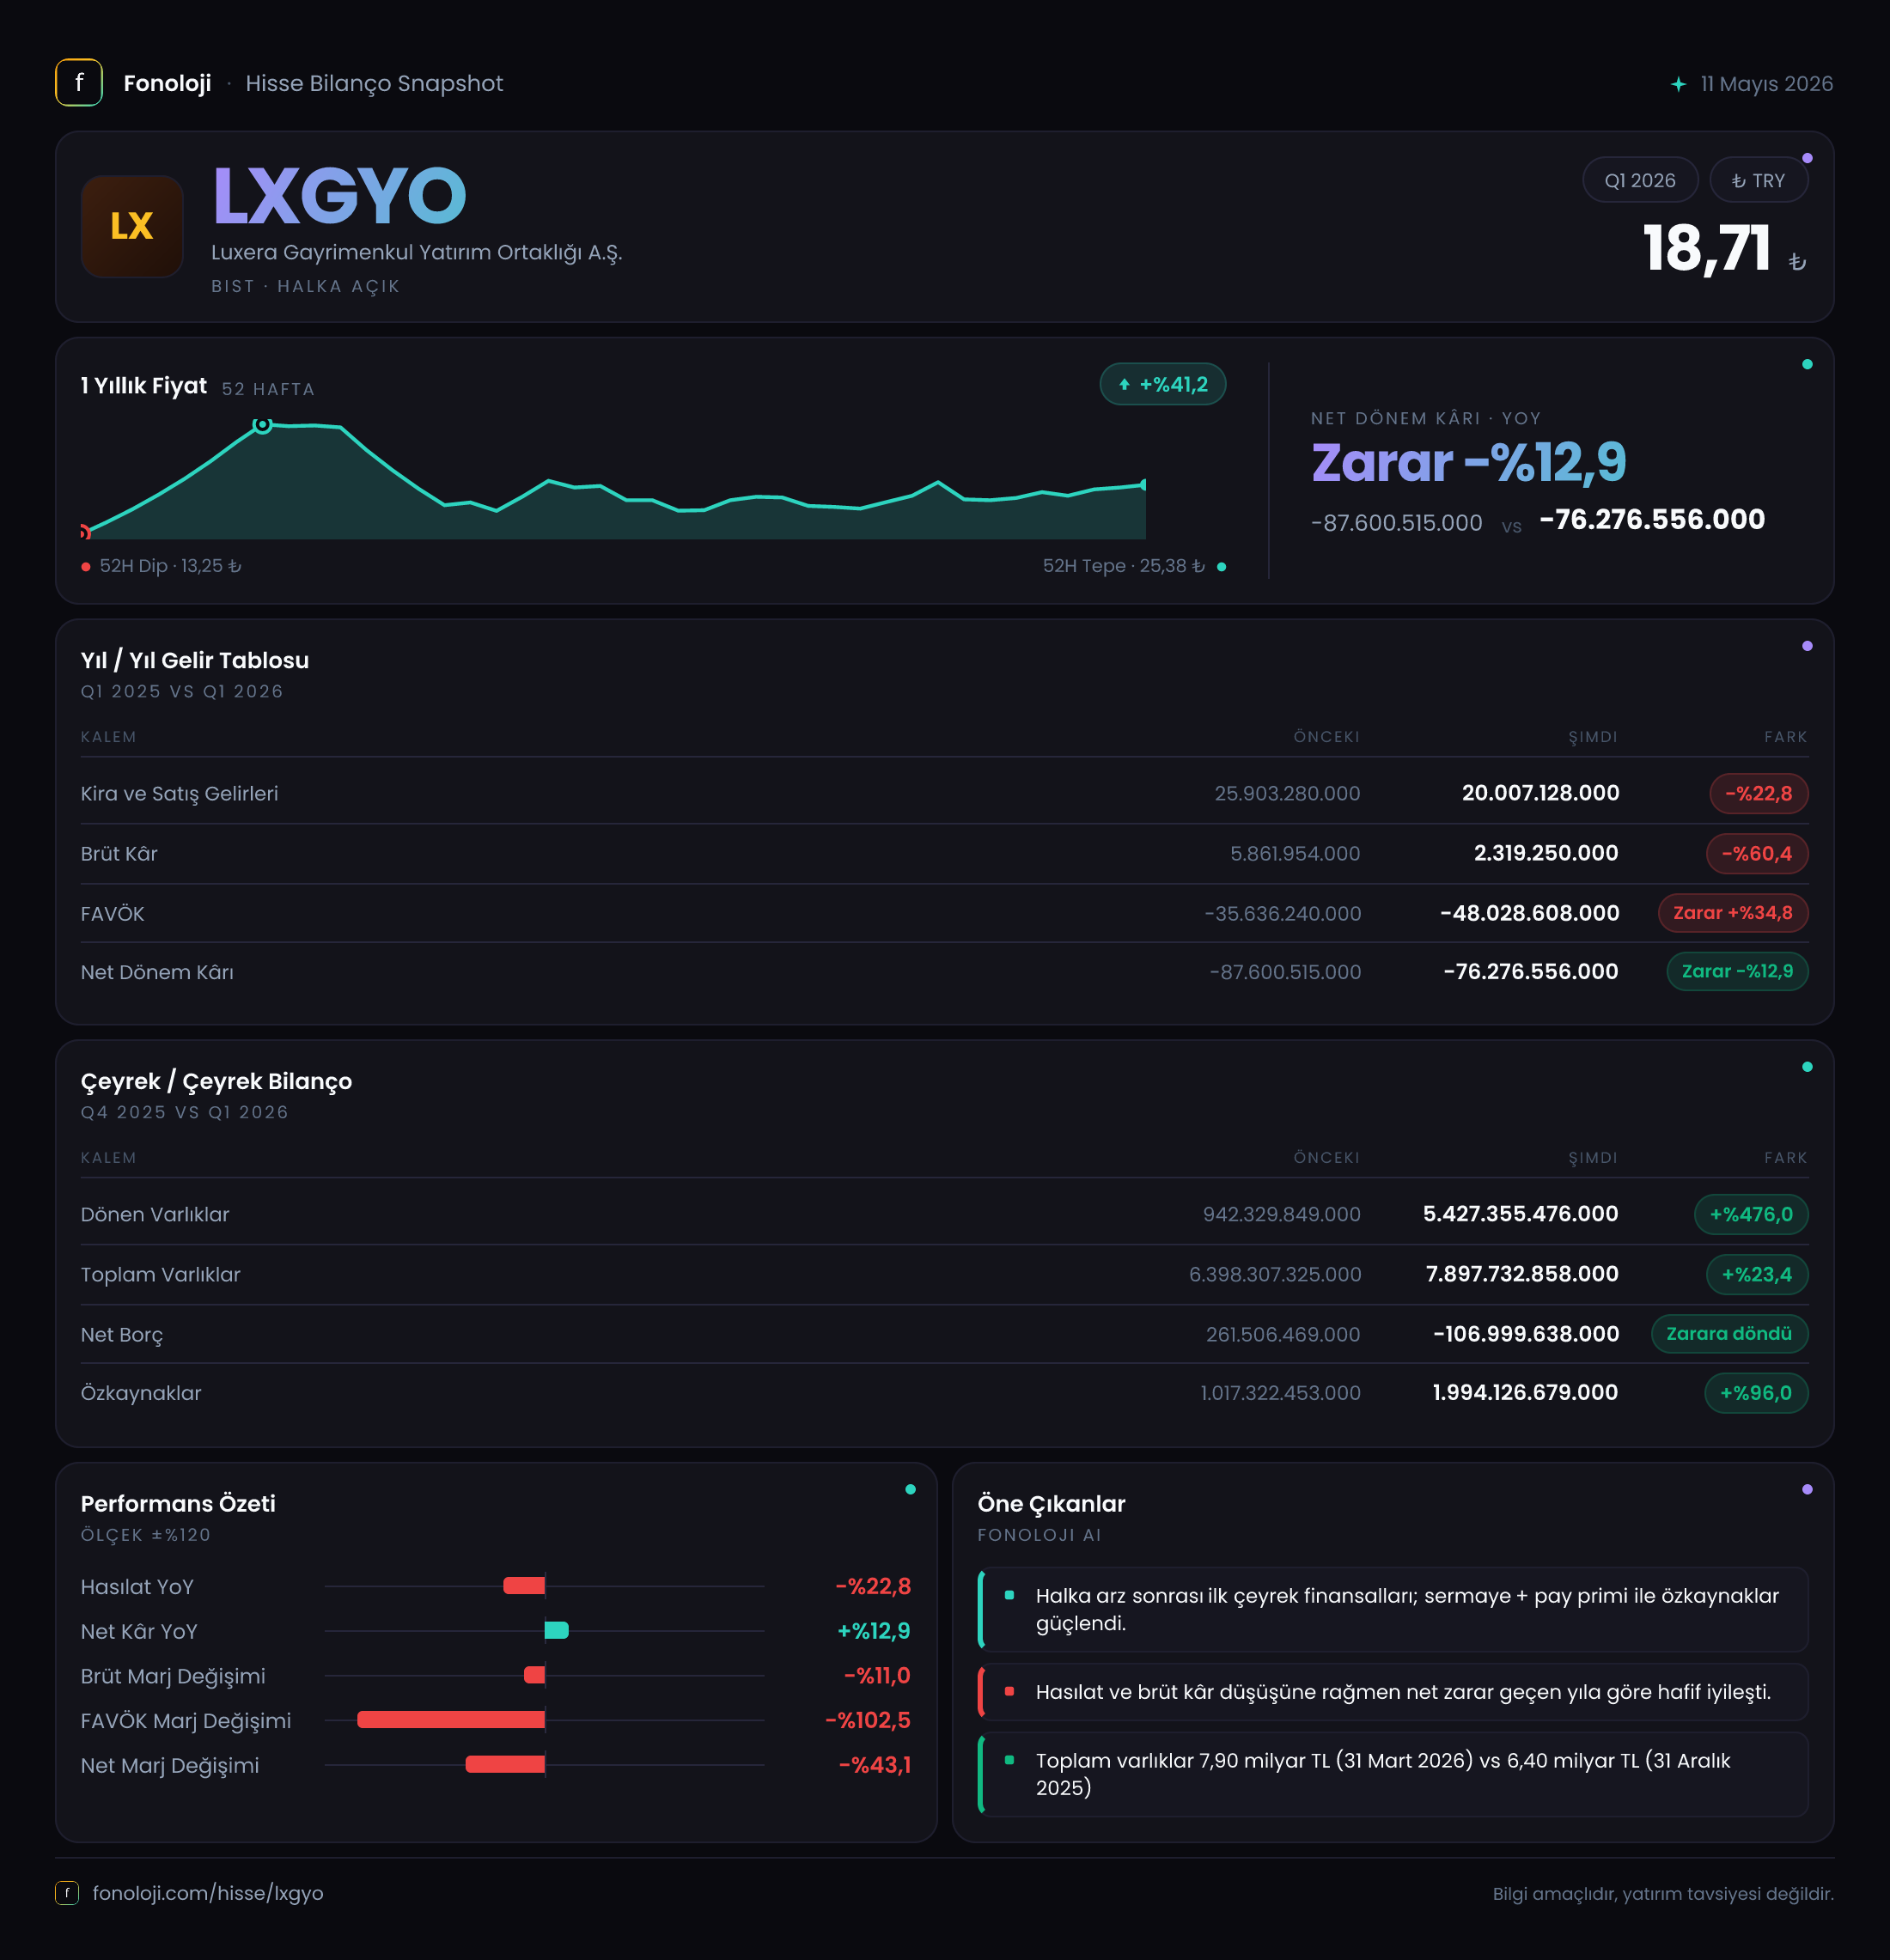
Luxera Gayrimenkul Yatırım Ortaklığı, gayrimenkul geliştirme ve portföy yönetimi dinamiklerine duyarlı bir şirket olarak 2026’nın ilk çeyreğinde operasyonel açıdan zayıf, bilanço açısından ise dikkat çekici bir dönem geçirdi. Satışlar geçen yılın aynı çeyreğine göre gerilerken brüt kâr daha sert düştü ve FAVÖK zararı belirgin biçimde genişledi. Buna karşılık net zarar 81,2 milyon TL’den 71,5 milyon TL’ye gerileyerek sınırlı da olsa iyileşti. Bu ayrışma, dönem kârının operasyonel performanstan çok finansal ve muhasebesel kalemlerden etkilendiğini gösteriyor.
Bilanço tarafında ise şirketin toplam varlıkları 5,3 milyar TL’den 6,8 milyar TL’ye yükselirken net borç pozisyonu tersine dönerek 261,6 milyon TL net borçtan 106,9 milyon TL net nakit pozisyonuna geçti. Ancak bu olumlu görünümün sürdürülebilirliği, dönen varlıklardaki güçlü artışın hangi kalemlerden kaynaklandığı ve faaliyetlerin ne zaman pozitif nakit üretmeye başlayacağı sorularına bağlı.
Satış Hikayesi
Şirketin satışları 2026/3 döneminde 20,0 milyon TL olarak gerçekleşti. Geçen yılın aynı döneminde satışlar 25,9 milyon TL seviyesindeydi; dolayısıyla yıllık düşüş %22,8 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel bazda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil, fiyat artışlarının da gerisinde kalmış görünüyor.
Gayrimenkul şirketlerinde satışların çeyrekler arasında proje teslimleri, bağımsız bölüm satışlarının zamanlaması ve portföy devirleri nedeniyle dalgalanabildiği unutulmamalı. Ancak mevcut veride 2025/3 dışında çeyreklik satış rakamı bulunmadığından, düşüşün geçici bir teslimat etkisi mi yoksa daha kalıcı bir yavaşlama mı olduğunu kesinleştirmek mümkün değil. Çeyreklik trend için daha fazla dönem verisini beklemek gerekiyor.
Asıl dikkat çekici nokta, brüt kârın satışlardan çok daha hızlı gerilemesi. Brüt kâr 5,9 milyon TL’den 2,3 milyon TL’ye düşerek %60,4 azaldı. Böylece brüt kâr marjı yaklaşık %22,8’den %11,5’e indi. Satışlardaki her 100 TL’lik gelirin geçen yıl yaklaşık 22,8 TL’si brüt kâr olarak kalırken, bu dönem bu tutar 11,5 TL’ye geriledi. Bu tablo, maliyetlerin satış fiyatlarına kıyasla daha hızlı arttığını veya satış karmasının daha düşük marjlı işlere kaydığını gösteriyor; ancak veri seti bu iki etkiden hangisinin baskın olduğunu ayırmaya izin vermiyor.
Kârlılık
Kârlılık görünümünün en zayıf halkası FAVÖK oldu. Şirket geçen yılın aynı çeyreğinde 2,5 milyon TL FAVÖK zararı açıklarken, bu dönem zarar 57,8 milyon TL’ye yükseldi. Yüzde değişim teknik olarak -%2.245,4 görünse de başlangıç değerinin zaten negatif olması nedeniyle bu oran ekonomik anlamda sağlıklı bir büyüme göstergesi değil. Daha anlaşılır ifadeyle, operasyonel zarar yaklaşık 23 katına çıktı.
FAVÖK marjı da satışların %9,7’si seviyesindeki zarardan, bu dönem satışların %289’una denk gelen zarara geriledi. Satışların 20 milyon TL olduğu bir çeyrekte 57,8 milyon TL FAVÖK zararı oluşması, ana faaliyetlerin bu dönemde son derece düşük verimlilikle çalıştığını gösteriyor. Bu nedenle net zarardaki iyileşmeyi operasyonel toparlanma olarak okumak mümkün değil.
Net dönem zararı 81,2 milyon TL’den 71,5 milyon TL’ye geriledi ve yıllık bazda %11,9 iyileşti. Ancak bu iyileşme, FAVÖK zararındaki ağır bozulmayla çelişiyor. Aradaki fark, gelir tablosunda FAVÖK sonrasında yer alan kalemlerin dönem neticesini etkilediğini gösteriyor. Mevcut veride finansman giderleri, yatırım amaçlı gayrimenkul değerleme farkları veya diğer faaliyet dışı kalemler ayrıntılı biçimde verilmediği için net zarardaki iyileşmenin kaynağını kesin olarak atfetmemek gerekir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %27,5 artarak 5,3 milyar TL’den 6,8 milyar TL’ye yükseldi. Fakat varlık kompozisyonu belirgin biçimde değişti: dönen varlıklar 944,2 milyon TL’den 5,4 milyar TL’ye çıkarak yaklaşık %475 arttı; duran varlıklar ise 4,4 milyar TL’den 1,4 milyar TL’ye geriledi.
Bu değişim, bilanço ağırlığının duran varlıklardan dönen varlıklara kaydığını gösteriyor. Ancak dönen varlıkların nakit, ticari alacak, stok veya diğer kalemlerden hangisiyle büyüdüğü açıklanmadığından, artışın likiditeyi ne ölçüde güçlendirdiği bilinmiyor. 5,4 milyar TL dönen varlık rakamı tek başına şirketin aynı tutarda nakde sahip olduğu anlamına gelmez.
Özkaynaklar %96 artarak 1,0 milyar TL’den 2,0 milyar TL’ye yükseldi. Bu güçlü artış, şirketin bilanço tamponunu genişletmiş görünüyor; ancak kaynağın sermaye hareketleri, değerleme etkileri veya diğer özkaynak kalemlerinden hangisi olduğu veride yer almıyor. Bu nedenle artışı doğrudan faaliyet kârlılığıyla ilişkilendirmek doğru olmaz.
Net borç tarafında ise önemli bir iyileşme var. Şirket önceki yıl sonunda 261,6 milyon TL net borç taşırken, bu dönem 106,9 milyon TL net nakit pozisyonuna geçti. Net borç/FAVÖK oranı FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor; fakat borçluluk baskısının azaldığı açık. Yine de operasyonel nakit üretimi negatif kalırsa mevcut net nakit pozisyonu zaman içinde eriyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri bu dönem 931,1 bin TL oldu. Geçen yılın aynı döneminde bu kalem 41,4 milyon TL seviyesindeydi; düşüş %97,7 gibi çok sert bir orana ulaştı.
Net parasal pozisyon geliri, enflasyonist ortamda şirketin parasal varlık ve yükümlülük yapısının finansal tablolara yansıyan etkisini gösterir. Bu kalemin azalması, şirketin bu dönem net kârını destekleyen enflasyon muhasebesi katkısının neredeyse ortadan kalktığı anlamına geliyor. Dolayısıyla net zararın geçen yıla göre sınırlı iyileşmesi, TAS 29 kaynaklı güçlü bir katkıyla açıklanamıyor.
Öte yandan net parasal pozisyonun düşük olması tek başına olumlu veya olumsuz değildir; şirketin net parasal varlık mı yoksa net parasal yükümlülük mü taşıdığı ve bilanço kalemlerinin niteliği önemlidir. Buradaki temel mesaj, geçen yıl net sonucu belirgin biçimde etkileyen bu kalemin 2026/3 döneminde artık çok daha sınırlı rol oynadığıdır.
Yatırımcı için Ne Anlama Geliyor?
LXGYO’da yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor. Bir tarafta operasyonel görünüm zayıf: satışlar enflasyonun gerisinde kalıyor, brüt marj yarı yarıya düşüyor ve FAVÖK zararı ciddi biçimde büyüyor. Şirketin temel faaliyet performansında kalıcı bir toparlanma görülmeden net zarardaki sınırlı iyileşme yeterli güvence sunmuyor.
Diğer tarafta bilanço tarafında net borçtan net nakde geçiş, özkaynakların iki katına çıkması ve toplam varlıkların büyümesi önemli destek unsurları. Ancak bu olumlu tabloyu değerlendirirken şu noktalar izlenmeli:
- Dönen varlıklardaki 4,5 milyar TL’ye yakın artışın nakit mi, alacak mı, stok mu olduğu,
- FAVÖK zararının sonraki çeyreklerde daralıp daralmadığı,
- Brüt kâr marjının yeniden %20 seviyelerine yaklaşabilip yaklaşamadığı,
- Net nakit pozisyonunun faaliyetlerden yaratılan nakitle korunup korunmadığı,
- Özkaynak artışının niteliği ve sürdürülebilirliği.
Özetle mevcut finansallar, güçlüleşen bir bilanço fakat ciddi biçimde bozulan operasyonel kârlılık sunuyor. Yatırımcı için ana katalizör, satışların nominal olarak yeniden büyümesi ve FAVÖK zararının hızla kapanması olacaktır. Ana risk ise bilanço iyileşmesine rağmen şirketin ana faaliyetlerinden nakit yaratamaması ve marj baskısının kalıcı hale gelmesidir.
Yatırım tavsiyesi değildir.