
Açılış
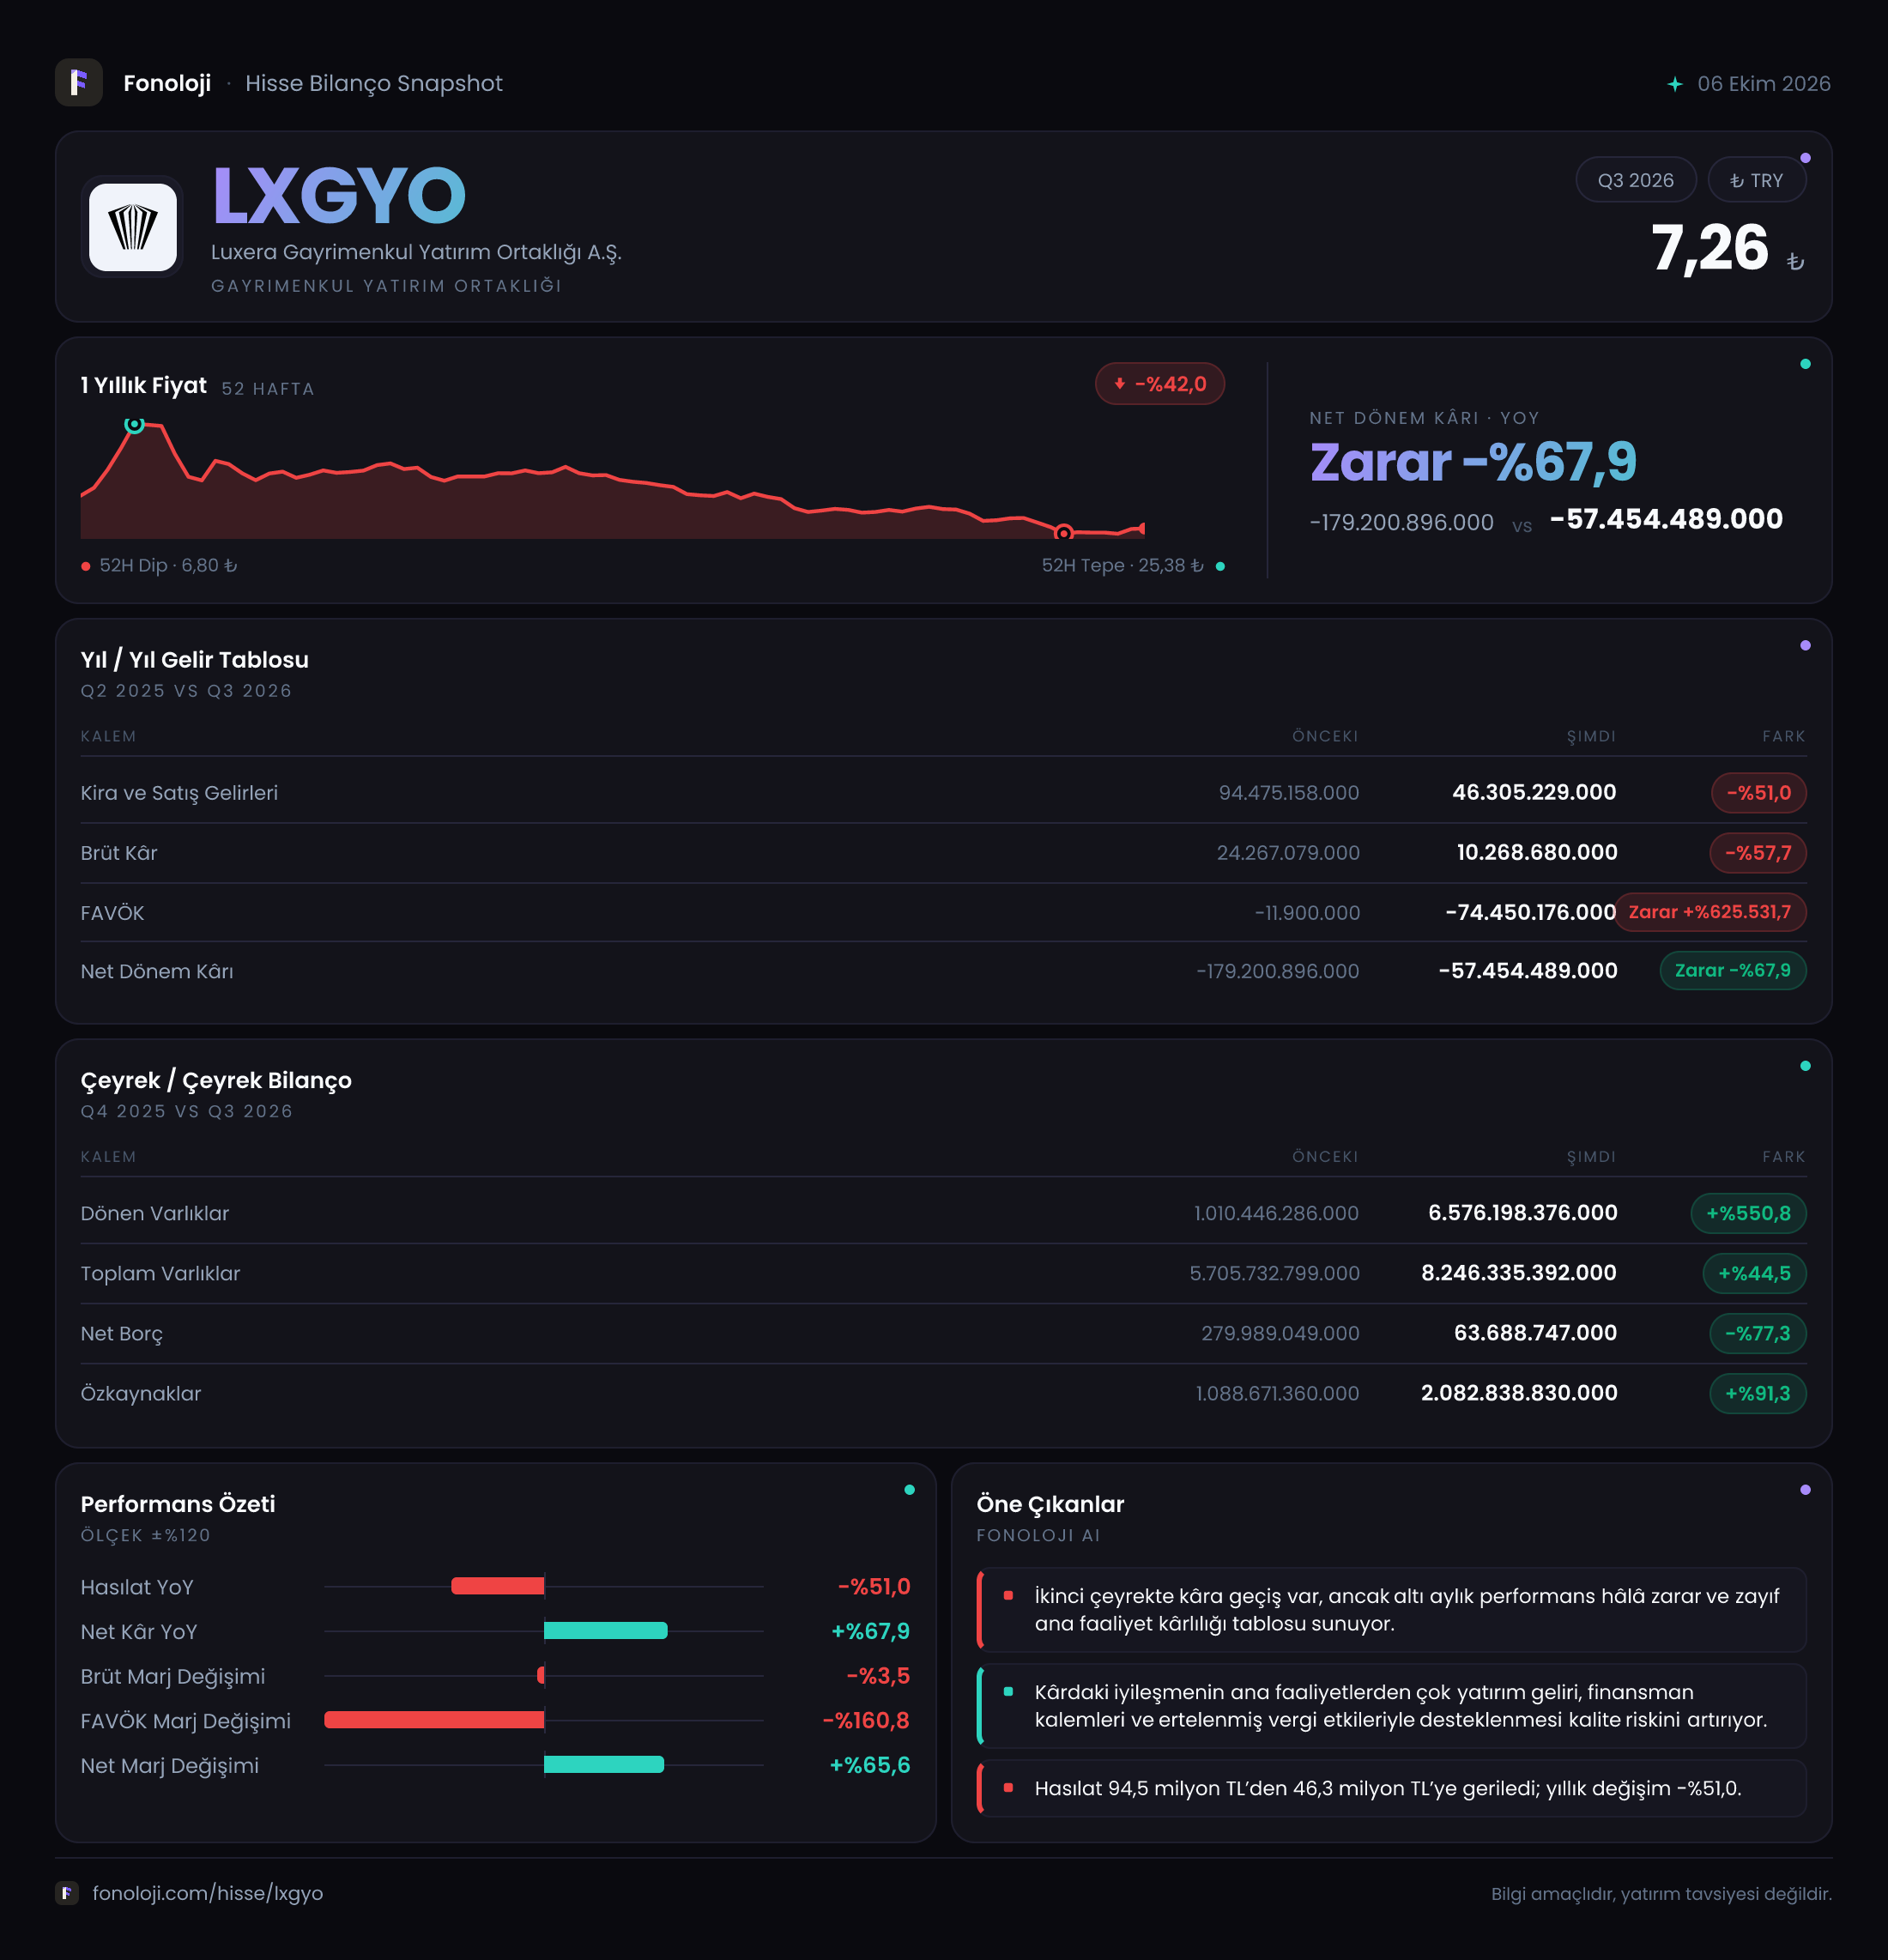
Luxera Gayrimenkul Yatırım Ortaklığı’nın 2026/6 finansal görünümü, bilanço tarafında belirgin bir güçlenmeye karşın faaliyet performansında zayıflamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre gerilerken, brüt kâr düşüşü satış daralmasından daha sert gerçekleşmiş ve FAVÖK negatife dönmüş durumda. Buna karşılık net borçta ciddi azalma, özkaynaklarda güçlü artış ve toplam varlıklarda büyüme dikkat çekiyor. Dolayısıyla bu dönem, “operasyonel kârlılık zayıf ancak bilanço yeniden şekilleniyor” şeklinde özetlenebilir.
Satış Hikayesi
Luxera’nın satışları 46,3 milyon TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 94,5 milyon TL’ye kıyasla %51,0 geriledi. Nominal olarak satışların yarıdan fazla düşmesi, şirketin gayrimenkul projelerindeki teslimat, satış zamanlaması veya proje karmasının bu dönemde daha sınırlı katkı verdiğini gösteriyor. Ancak eldeki veri, düşüşün hangi projelerden kaynaklandığını ayrıştırmaya izin vermiyor.
Burada Türkiye’deki enflasyon ortamını göz ardı etmemek gerekiyor. Yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %51 azalması, reel aktivitedeki daralmanın daha da belirgin olabileceğine işaret eder. Başka bir ifadeyle şirket yalnızca geçen yılın seviyesini koruyamamış değil; fiyat artışlarının da gerisinde kalmış görünüyor. Gayrimenkul şirketlerinde satışların dönemsel olarak proje teslimleriyle dalgalanabildiği unutulmamalı. Bu nedenle tek bir ara dönem verisinden kalıcı bir trend çıkarmak yerine, önümüzdeki dönemlerde yeni proje satışlarının ve teslimatların hız kazanıp kazanmadığı izlenmeli.
Satışlardaki zayıflık, brüt kâr tarafında daha sert hissedilmiş. Geçen yıl 94,5 milyon TL satıştan 24,3 milyon TL brüt kâr elde edilirken, bu dönem 46,3 milyon TL satışa karşılık 10,3 milyon TL brüt kâr oluştu. Satışlar %51 gerilerken brüt kârın %57,7 düşmesi, maliyetlerin satışlardan daha hızlı baskı oluşturduğunu gösteriyor. Çeyreklik karşılaştırma için yalnızca 2025/6 verisi bulunduğundan, ara dönemler arasındaki momentum hakkında daha net bir yorum yapmak için yeni finansalların beklenmesi gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yıl yaklaşık %25,7 seviyesindeyken bu dönem yaklaşık %22,2’ye indi. Marjdaki yaklaşık 3,5 puanlık gerileme, şirketin satış hacmindeki düşüşün yanı sıra proje maliyetleri ve satış karmasının da kârlılığı olumsuz etkilediğini düşündürüyor. Gayrimenkul sektöründe yüksek sabit maliyetler ve proje bazlı giderler nedeniyle satış hacmindeki düşüş, brüt marjın ötesinde faaliyet kârını da hızlı biçimde zayıflatabilir.
Nitekim FAVÖK, geçen yıl aynı dönemdeki yaklaşık 11,9 bin TL seviyesinden bu dönem -74,5 milyon TL’ye geriledi. Buradaki değişim son derece sert; ancak geçen yılki FAVÖK’ün zaten sıfıra çok yakın olması nedeniyle verilen yüzde değişim, ekonomik tabloyu tek başına doğru anlatmıyor. Asıl önemli nokta, şirketin bu dönemde operasyonel faaliyetlerinden pozitif nakit benzeri kârlılık üretememesi. Brüt kârın 10,3 milyon TL olmasına rağmen FAVÖK’ün 74,5 milyon TL zarar göstermesi, faaliyet giderlerinin ve/veya dönemsel muhasebe kalemlerinin brüt kârı fazlasıyla aşındırdığını ortaya koyuyor.
Net dönem zararı ise 57,5 milyon TL oldu. Bu rakam geçen yılki 179,2 milyon TL zarara göre %67,9 daha düşük. İlk bakışta bu olumlu bir gelişme olsa da net zararın azalması faaliyet kârlılığının düzeldiği anlamına gelmiyor; çünkü FAVÖK belirgin biçimde negatife dönmüş durumda. Net zarardaki iyileşmenin hangi diğer gelir, gider veya değerleme kalemlerinden kaynaklandığı verilen özet tabloda ayrıştırılmıyor. Bu nedenle net zarar azalmasını doğrudan operasyonel toparlanma olarak okumak yerine, şirketin faaliyet performansı ile nihai zarar arasındaki farkı sonraki raporlarda takip etmek gerekiyor.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla daha güçlü bir tablo sunuyor. Dönen varlıklar 1,0 milyar TL’den 6,6 milyar TL’ye yükselerek %550,8 arttı. Buna karşılık duran varlıklar 4,7 milyar TL’den 1,7 milyar TL’ye geriledi. Bu iki hareket, varlıkların önemli ölçüde yeniden sınıflandırıldığını veya şirketin proje/varlık yapısında belirgin bir değişim yaşandığını gösteriyor. Ancak verilen bilgiler, bu dönüşümün nakde dönüşen gayrimenkullerden mi, stoklardan mı, alacaklardan mı veya başka bir kalemden kaynaklandığını açıklamıyor.
Toplam varlıklar 5,7 milyar TL’den 8,2 milyar TL’ye çıkarak %44,5 büyüdü. Bu büyüme, özellikle dönen varlıkların etkisiyle gerçekleşmiş. Fakat yatırımcı açısından varlık artışının niteliği kritik: Dönen varlıkların büyük kısmı nakit ve likit araçlardan oluşuyorsa finansal esneklik artar; stok veya ticari alacak ağırlıklıysa bu varlıkların nakde dönüşüm hızı izlenmelidir.
Özkaynaklar 1,1 milyar TL’den 2,1 milyar TL’ye yükselerek %91,3 arttı. Şirketin dönem zararı yazmasına rağmen özkaynakların büyümesi, sermaye hareketleri, yeniden değerleme veya diğer kapsamlı gelir gibi kalemlerin etkili olabileceğini düşündürüyor; ancak detay verilmediği için kesin neden belirtilemez. Özkaynak artışı, borçluluk baskısını azaltması açısından olumlu.
Net borç ise 280,0 milyon TL’den 63,7 milyon TL’ye gerileyerek %77,3 azaldı. Bu, şirketin finansal riskini önemli ölçüde düşüren bir gelişme. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz. Şirketin borcu düşük olsa da operasyonel kârlılık üretilememesi, borç ödeme kapasitesinin hâlâ gelir ve proje nakit akışlarına bağlı olduğu anlamına geliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde 24,9 milyon TL oldu; geçen yıl aynı dönemdeki 41,4 milyon TL’ye göre %39,8 azaldı. Enflasyon muhasebesinde pozitif net parasal pozisyon kazancı, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek bir yapıya sahip olduğunu ve enflasyonun bu net pozisyon üzerinden muhasebesel kazanç yarattığını ifade eder.
Ancak bu kalem operasyonel satış veya nakit yaratımı değildir. 24,9 milyon TL’lik pozitif katkı, şirketin faaliyetlerinden para kazandığını değil, TAS 29 uygulaması kapsamında parasal kalemlerin enflasyon karşısındaki etkisinin net kâra yansıdığını gösterir. Üstelik bu katkının geçen yıla göre azalması, net zararı azaltan muhasebesel desteğin de zayıfladığını ortaya koyuyor. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve proje bazlı nakit akışlarını net parasal pozisyondan ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
LXGYO’da yatırım tezinin güçlü tarafı bilanço yapısında görülüyor:
- Net borcun %77,3 azalması, finansman baskısını önemli ölçüde hafifletiyor.
- Özkaynakların %91,3 artması, şirketin bilanço tamponunu güçlendiriyor.
- Toplam varlıkların 8,2 milyar TL’ye yükselmesi, şirketin varlık tabanının büyüdüğünü gösteriyor.
Buna karşılık temel risk, operasyonel performansın zayıflaması. Satışların 46,3 milyon TL’ye gerilemesi, brüt kâr marjının %25,7’den %22,2’ye düşmesi ve FAVÖK’ün -74,5 milyon TL seviyesine inmesi, şirketin mevcut dönemde faaliyetlerinden yeterli kârlılık üretemediğini gösteriyor. Dönen varlıklardaki hızlı artışın niteliği, projelerin ne zaman nakde dönüşeceği ve yeni satışların hızlanıp hızlanmayacağı önümüzdeki raporların ana takip başlıkları olacak. Net zarar azalmasına rağmen bu iyileşme henüz operasyonel toparlanmayla desteklenmiyor.
Yatırım tavsiyesi değildir.