
Açılış
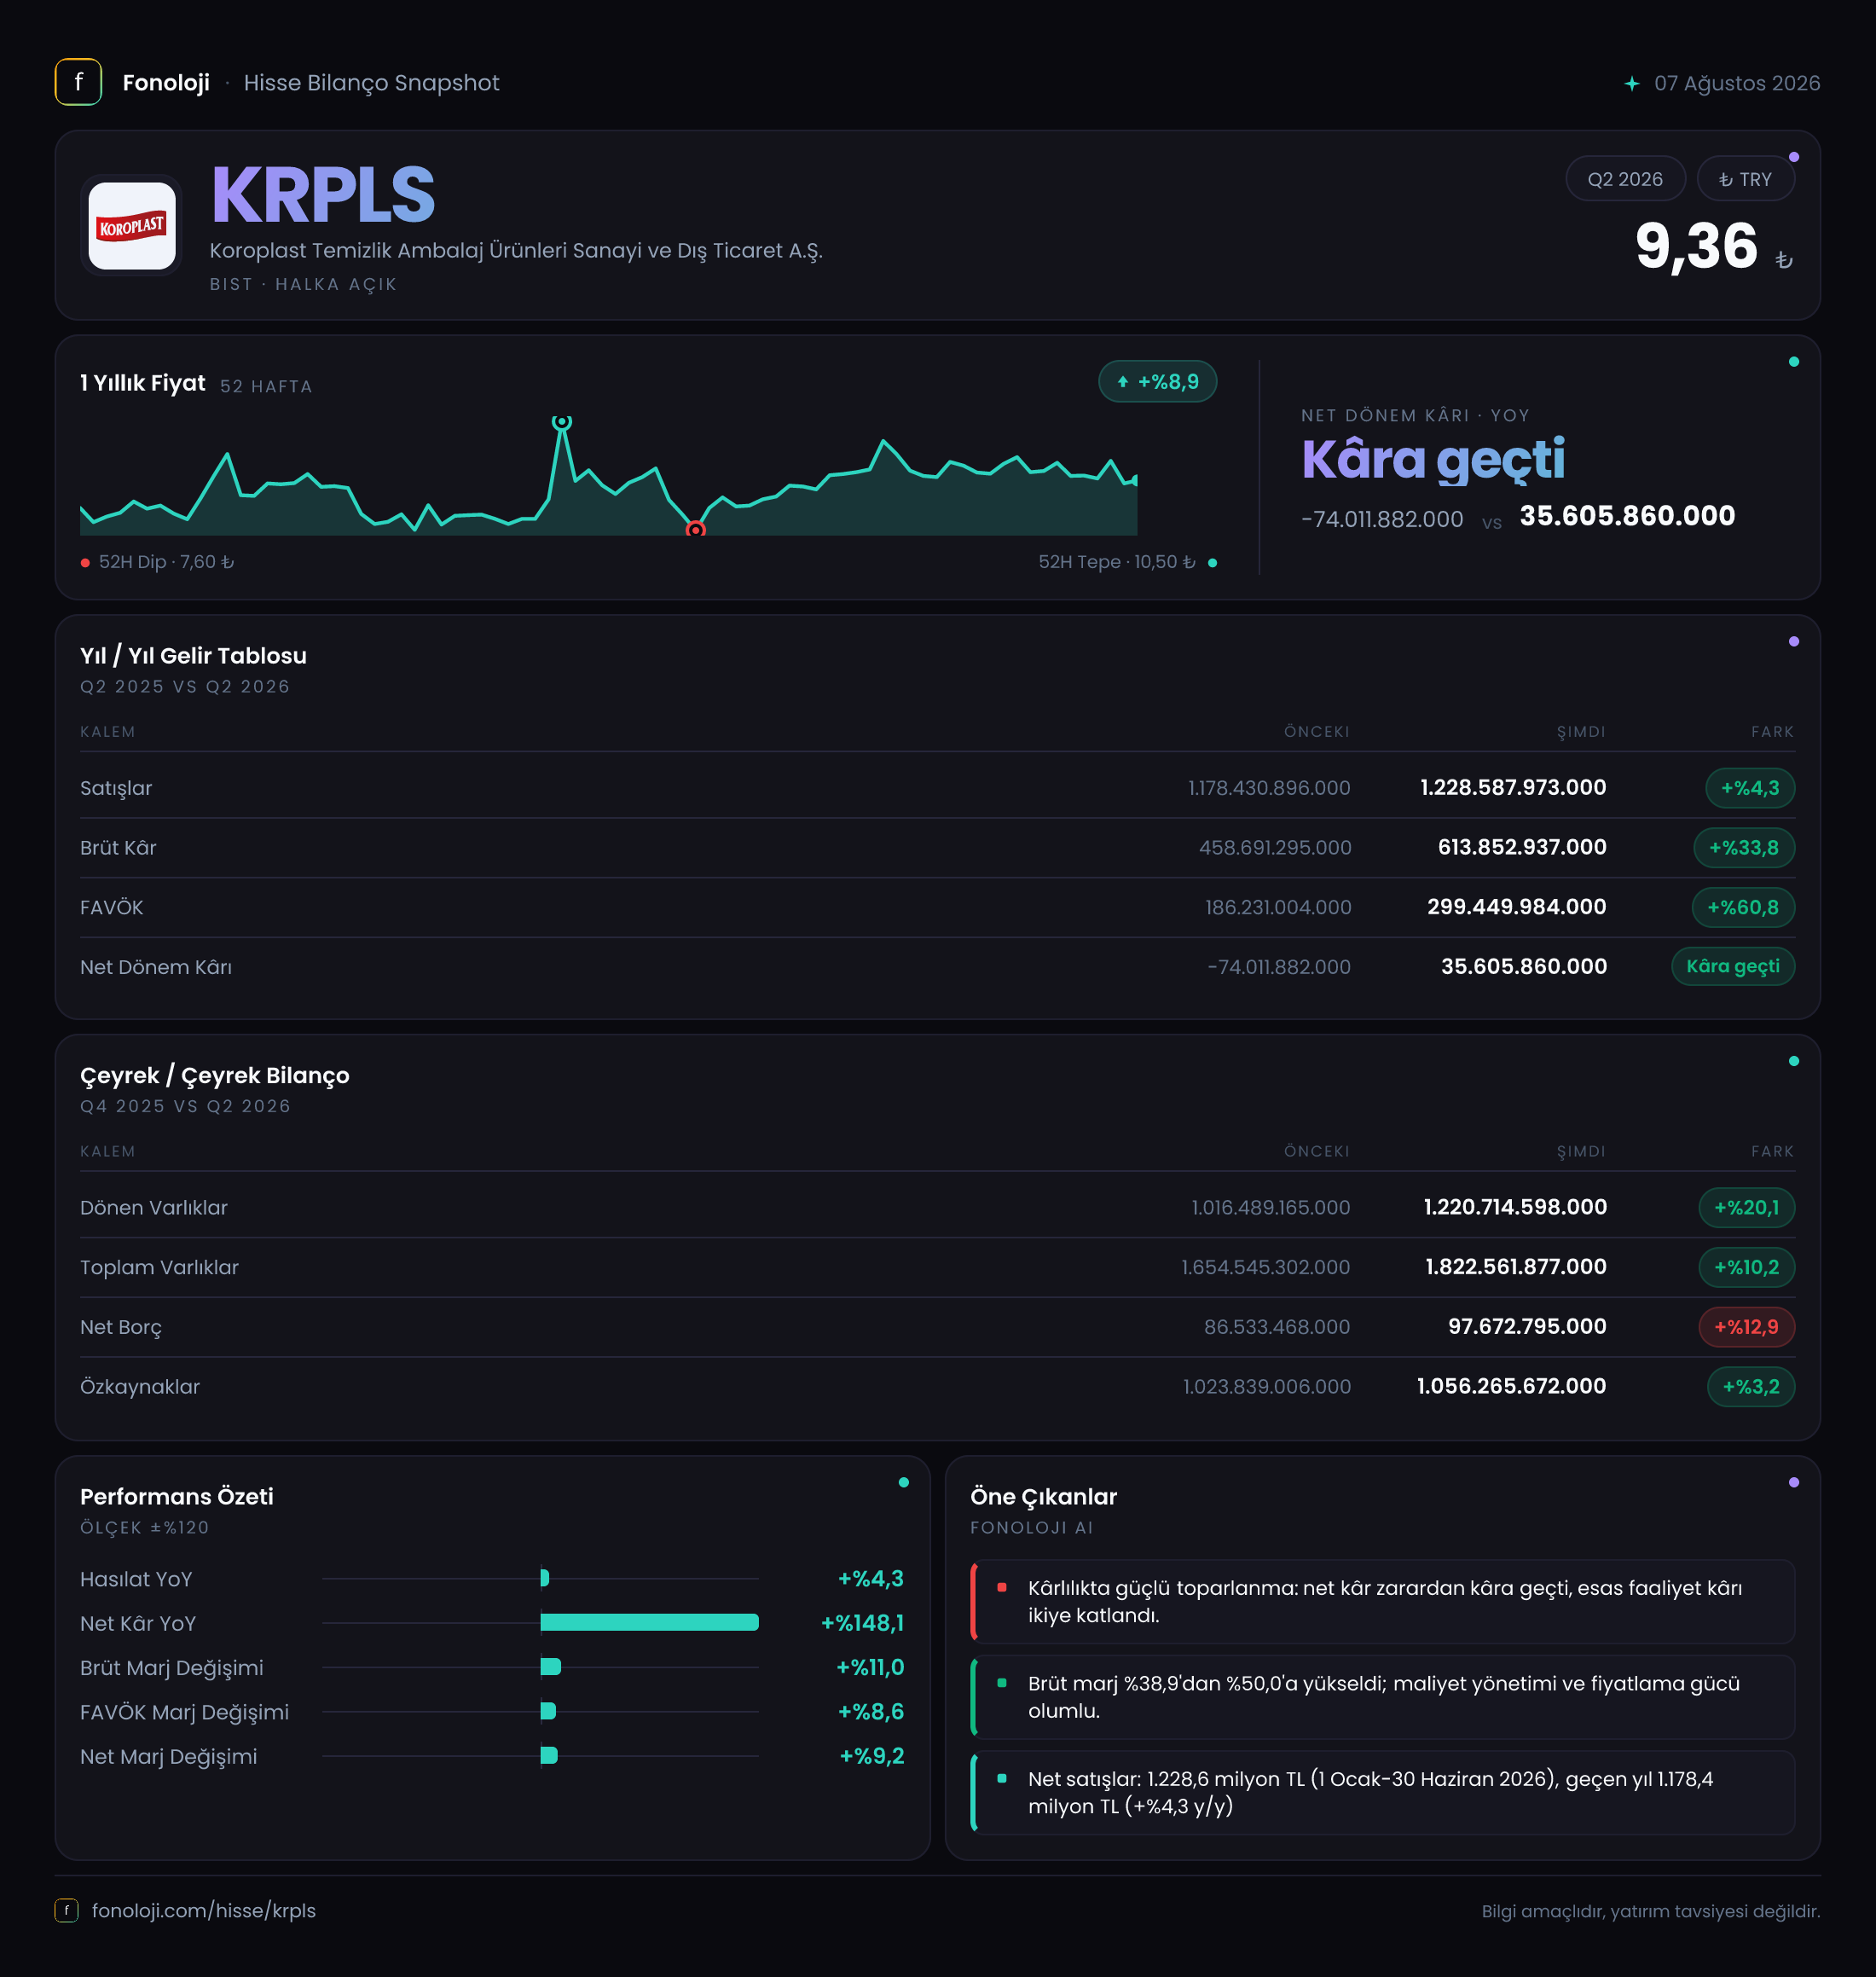
Koroplast, temizlik ve gıda saklama ürünleri başta olmak üzere ambalaj ürünleri üreten, iç piyasaya ve dış ticarete satış yapan bir şirket. 2026/6AB döneminin ana mesajı, satışların sınırlı büyümesine karşın kârlılık göstergelerinde belirgin bir toparlanma yaşanması. Şirketin satışları nominal olarak yalnızca %4,3 artarken, brüt kâr %33,8, FAVÖK ise %60,8 yükseldi. Buna rağmen net parasal pozisyonun geçen yılki gelirden bu yıl zarara dönmesi, enflasyon muhasebesinin net kâr üzerindeki baskısını yeniden görünür hâle getiriyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,2 milyar TL | 1,2 milyar TL | Nominal büyüme %4,3 | | Brüt kâr marjı | %51,2 | %38,2 | 13 puan iyileşme | | FAVÖK marjı | %25,0 | %15,5 | Yaklaşık 9,4 puan iyileşme | | Net kâr marjı | %3,0 | -%6,2 | Zarar bölgesinden kâra geçiş | | Net borç/FAVÖK | 0,33x | — | Düşük borçluluk |
Satış Hikayesi
Koroplast’ın 2026/6AB satışları 1,2 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemine göre %4,3 arttı. İlk bakışta büyüme pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak küçülmüş olabileceğine işaret ediyor. Başka bir ifadeyle şirket, satışlarını nominal olarak korumuş ancak fiyat artışlarını enflasyonun üzerine taşıyamamış veya satış hacminde yeterli artış sağlayamamış görünüyor.
Bu noktada satış tarafındaki tablo, kârlılık tarafındaki güçlü gelişmeden ayrışıyor. Gelirler neredeyse yatay kalırken brüt kârın çok daha hızlı yükselmesi, şirketin ürün karmasında, fiyatlama gücünde veya üretim maliyetlerinde olumlu bir değişim yaşandığını düşündürüyor. Ancak mevcut veri, bu iyileşmenin hangi unsurdan kaynaklandığını kesin olarak ayırmaya izin vermiyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine satış ivmesinin hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara raporda özellikle çeyreklik satış hacmi, fiyat-miks etkisi ve ihracat katkısı izlenmeli. Satışların enflasyonun altında kalmaya devam etmesi, kârlılık marjlarındaki iyileşmenin sürdürülebilirliği açısından temel risk olmaya devam ediyor.
Kârlılık
Şirketin brüt kârı 458,7 milyon TL’den 613,9 milyon TL’ye çıkarak %33,8 yükseldi. Bu artış, satış büyümesinin yaklaşık sekiz katı. Buna bağlı olarak brüt kâr marjı %38,2’den %51,2’ye yükseldi; yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 38 TL brüt kâr üretirken bu dönemde yaklaşık 51 TL brüt kâr üretmiş oldu.
Bu, finansal tablonun en güçlü tarafı. Marj artışı; hammadde maliyetlerindeki gerileme, daha yüksek marjlı ürünlerin payının artması, fiyat geçişlerinin maliyetlerden daha güçlü olması veya üretim verimliliği gibi unsurlardan kaynaklanabilir. Fakat raporda ayrıntılı faaliyet kırılımı bulunmadığından bu faktörlerden herhangi biri kesin neden olarak gösterilemez.
FAVÖK ise 186,2 milyon TL’den 299,4 milyon TL’ye yükselerek %60,8 arttı. FAVÖK marjı %15,5’ten %25,0’e çıktı. Brüt kâr marjındaki 13 puanlık iyileşmeye karşılık FAVÖK marjındaki artış yaklaşık 9,4 puan oldu. Bu fark, faaliyet giderlerinin de yükselmiş olabileceğini; ancak gider artışının brüt kârdaki kazanımı tamamen silmediğini gösteriyor.
Net dönem kârı geçen yılki 74,0 milyon TL zarardan, bu dönemde 35,6 milyon TL kâra döndü. Net kâr marjı da -%6,2’den %3,0’e yükseldi. Bununla birlikte operasyonel kârlılık ile net kâr arasında hâlâ önemli bir fark var. 299,4 milyon TL FAVÖK’e karşılık net kârın 35,6 milyon TL seviyesinde kalması; finansman giderleri, amortisman, vergi ve özellikle net parasal pozisyon etkisinin kârı aşağı çektiğini gösteriyor.
Bilanço Sağlığı
Koroplast’ın toplam varlıkları önceki yıl sonuna göre %10,2 artarak 1,8 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar %20,1 artışla 1,2 milyar TL’ye çıkarken duran varlıklar %5,7 gerileyerek 601,8 milyon TL’ye indi.
Dönen varlıklardaki hızlı artış, şirketin likidite tamponunu güçlendirebilir; ancak bu artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı bilinmediği için kalitenin ayrıntılı değerlendirmesi mümkün değil. Özellikle satışlar yalnızca %4,3 artarken dönen varlıkların %20,1 büyümesi, işletme sermayesi verimliliğinin ayrıca izlenmesi gerektiğini gösteriyor. Alacak ve stokların satışlardan daha hızlı büyümesi, nakit dönüşüm süresini uzatabilir.
Net borç 86,5 milyon TL’den 97,7 milyon TL’ye yükselerek %12,9 arttı. Ancak borçtaki bu artış, şirketin operasyonel kârlılığına kıyasla sınırlı kalıyor. Net borç/FAVÖK oranı yaklaşık 0,33x seviyesinde. Bu, şirketin net borcunun yıllıklandırılmış mevcut dönem FAVÖK’ünün üçte birinden daha azına denk geldiğini ve borçluluk riskinin şu aşamada düşük olduğunu gösteriyor.
Özkaynaklar %3,2 artarak 1,1 milyar TL’ye ulaştı. Varlık büyümesi özkaynak artışından daha hızlı gerçekleşse de bilanço hâlâ güçlü bir özkaynak tabanına sahip. Yine de net borçtaki artış ve dönen varlıklardaki hızlı yükseliş, nakit akış tablosuyla birlikte takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönemin en dikkat çekici kalemi net parasal pozisyon. Koroplast geçen yıl aynı dönemde 14,7 milyon TL net parasal kazanç elde ederken, bu dönemde 40,1 milyon TL net parasal zarar yazdı. Böylece iki dönem arasındaki değişim şirket aleyhine yaklaşık 54,8 milyon TL oldu.
Net parasal zarar, yüksek enflasyon ortamında parasal varlıkların parasal yükümlülüklerden fazla olması veya bilanço yapısının enflasyon karşısında şirket aleyhine çalışması anlamına gelebilir. Bu kalem operasyonel faaliyetlerin performansını doğrudan yansıtmaz; ancak TAS 29 kapsamında raporlanan net kârı ciddi biçimde etkiler.
Bu nedenle Koroplast’ın operasyonel performansı ile muhasebe sonrası net kârını ayrı değerlendirmek gerekiyor. FAVÖK marjındaki güçlü toparlanmaya rağmen net kârın 35,6 milyon TL’de kalması, enflasyon muhasebesi ve finansal kalemlerin önemini ortaya koyuyor. Net parasal zararın gelecek dönemlerde sürüp sürmeyeceği, bilanço kompozisyonu ve işletme sermayesi yönetimi açısından yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Koroplast’ın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Satış tarafında %4,3’lük nominal artış, yüksek enflasyon karşısında zayıf ve reel büyüme açısından soru işareti yaratıyor. Buna karşılık brüt kâr ve FAVÖK marjlarındaki belirgin iyileşme, şirketin mevcut satış tabanından çok daha yüksek operasyonel kâr üretmeye başladığını gösteriyor.
Önümüzdeki dönem için fırsatlar şunlar:
- %25,0 FAVÖK marjının korunması veya geliştirilmesi,
- Hammadde maliyetleri ve ürün karmasındaki olumlu etkinin sürmesi,
- Düşük kalan 0,33x net borç/FAVÖK oranının finansal esneklik sağlaması,
- Satışların enflasyonun üzerinde reel büyümeye dönmesi.
Temel riskler ise:
- Satışların enflasyonun altında kalması ve reel daralmanın sürmesi,
- Dönen varlıkların satışlardan çok daha hızlı büyümesi,
- Net parasal zararın operasyonel kârdaki iyileşmeyi aşağı çekmeye devam etmesi,
- Marj artışının tek seferlik maliyet veya ürün karması etkilerine dayanması.
Özetle veri, operasyonel kârlılığı güçlenen ancak satış büyümesi zayıf kalan bir Koroplast tablosu sunuyor. Yatırımcı için kritik eşik, şirketin yüksek marjları korurken satışlarını da reel olarak büyütüp büyütemeyeceği olacak. Yatırım tavsiyesi değildir.